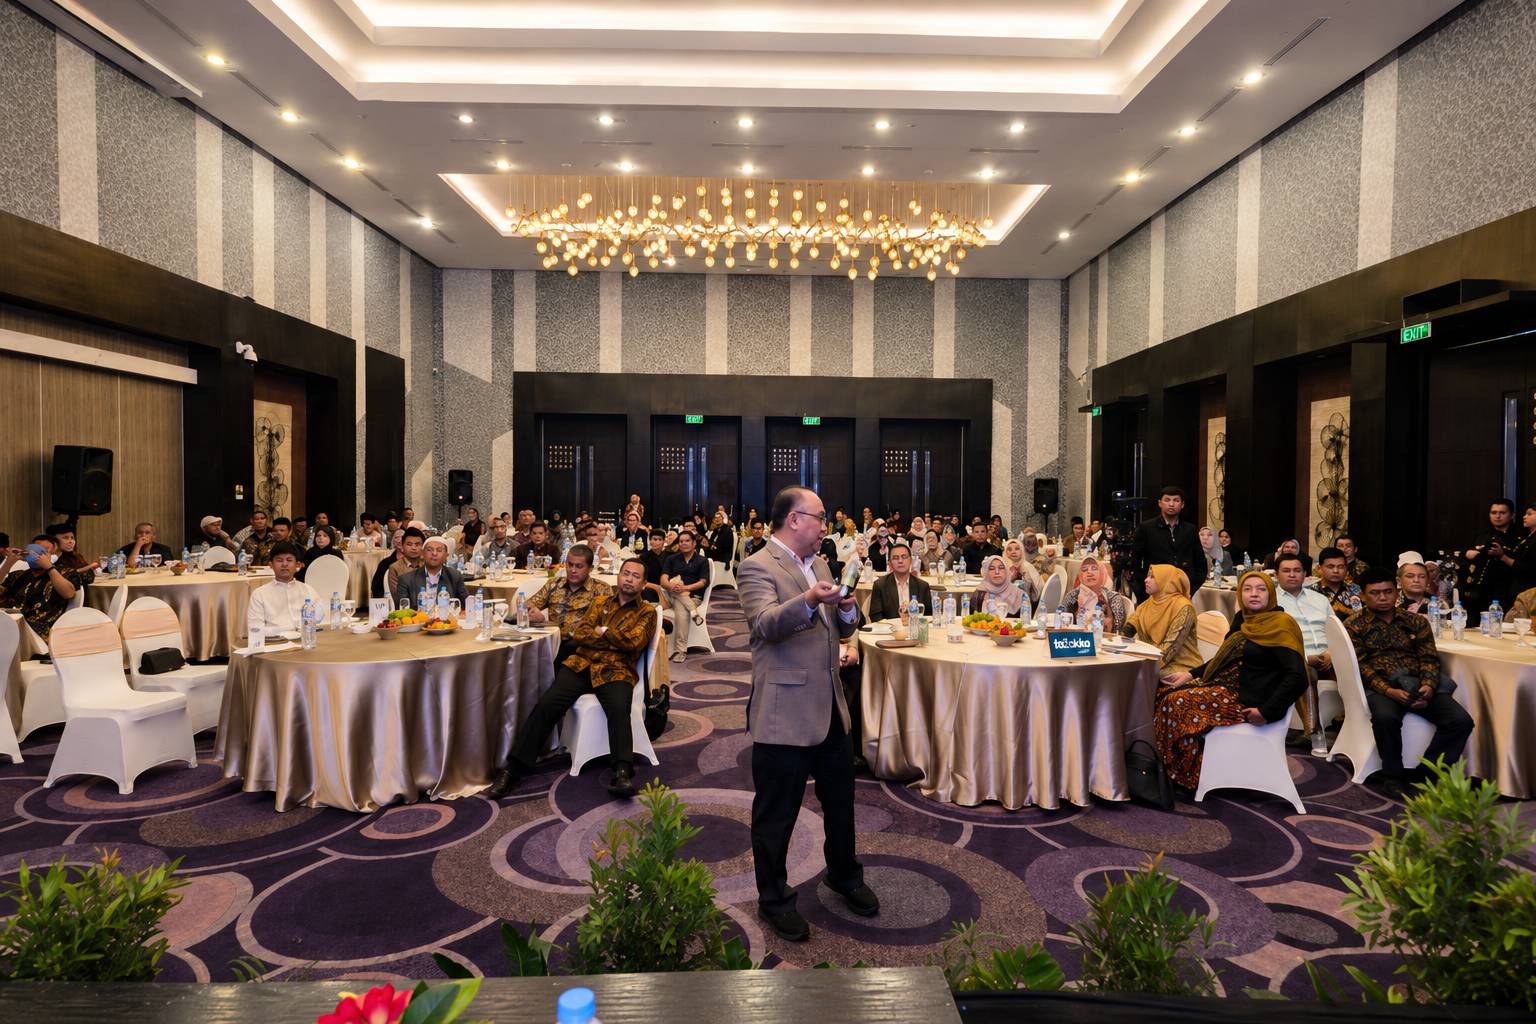
Maksi Maranatha Bedah Beneficial Ownership dalam P3B
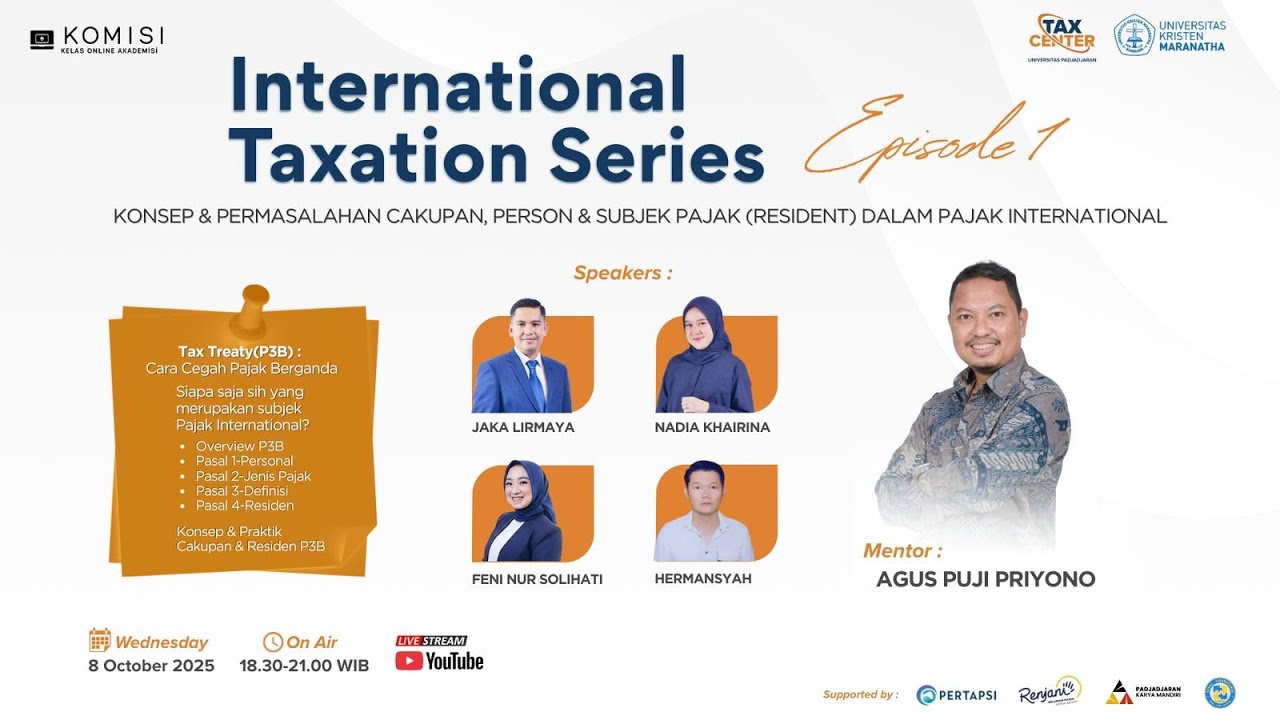
BANDUNG, BeritaPajak.com — Program Magister Akuntansi Fakultas Hukum dan Bisnis Digital Universitas Kristen Maranatha bekerja sama dengan Tax Center Universitas...
SelengkapnyaDetails
BANDUNG, BeritaPajak.com — Program Magister Akuntansi Fakultas Hukum dan Bisnis Digital Universitas Kristen Maranatha bekerja sama dengan Tax Center Universitas...
SelengkapnyaDetails

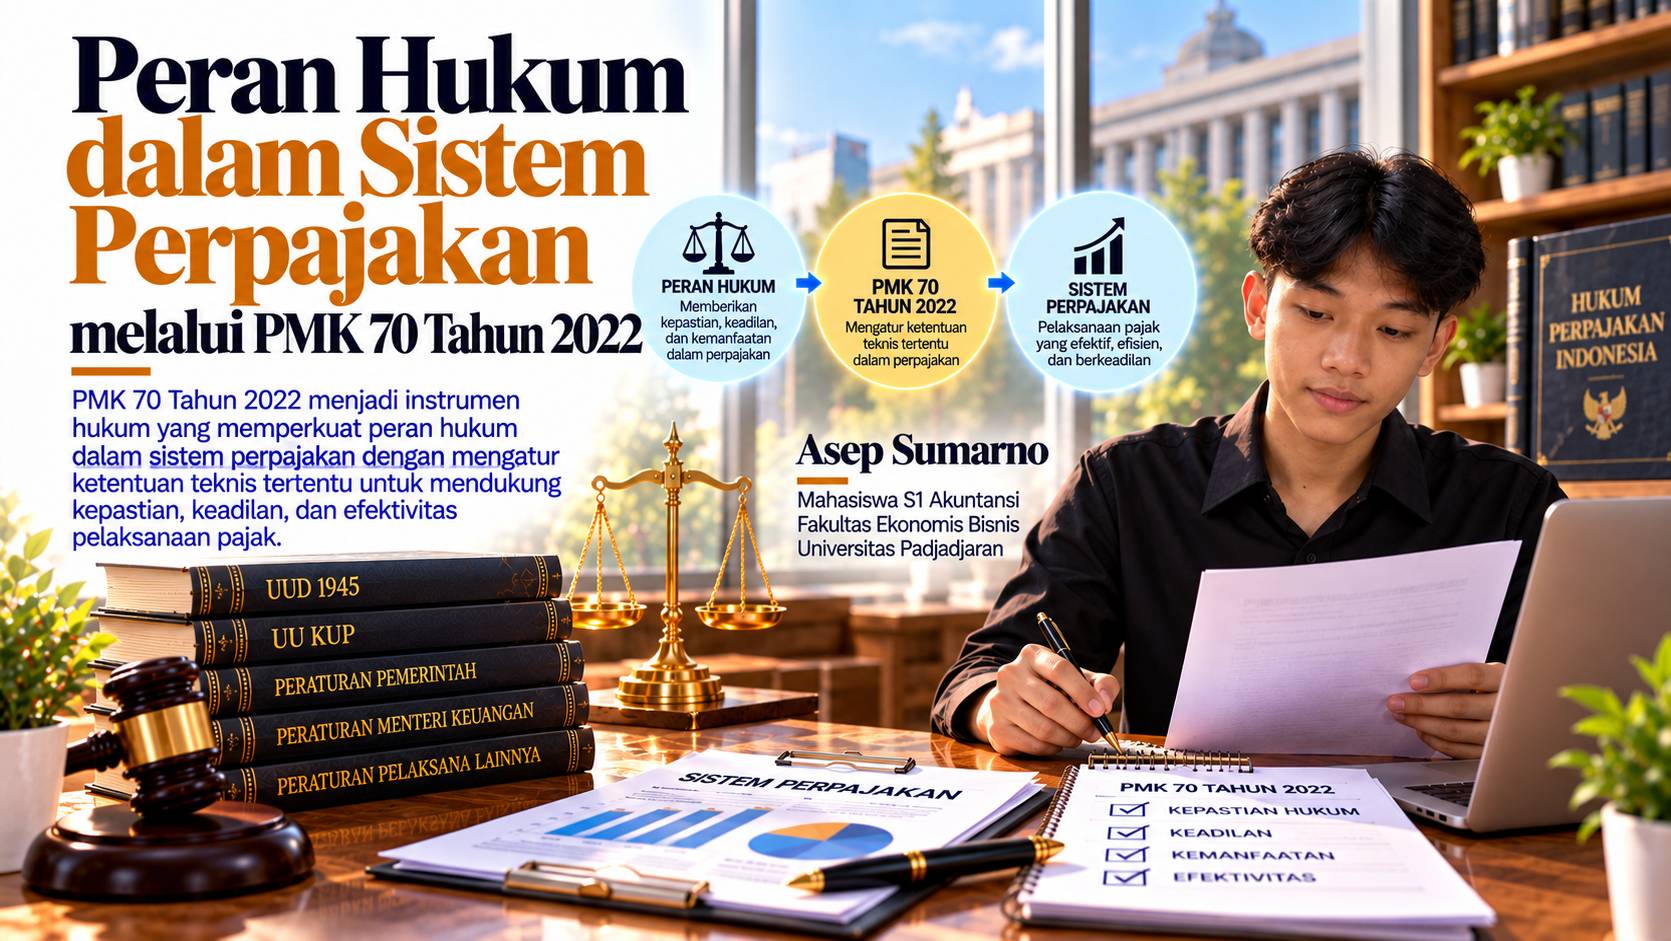
Ketika seseorang makan di restoran atau membayar parkir, ia mungkin melihat pungutan pajak tanpa memahami dasar hukumnya. Padahal, jenis pajak yang berlaku tidak selalu sama. Setiap pungutan harus mengikuti ketentuan yang menetapkan objek, kewenangan, dan batas penerapannya. Persoalan tersebut menunjukkan pentingnya hukum dalam mengatur hubungan negara dan masyarakat. Hukum bukan hanya dasar pemungutan, tetapi juga...
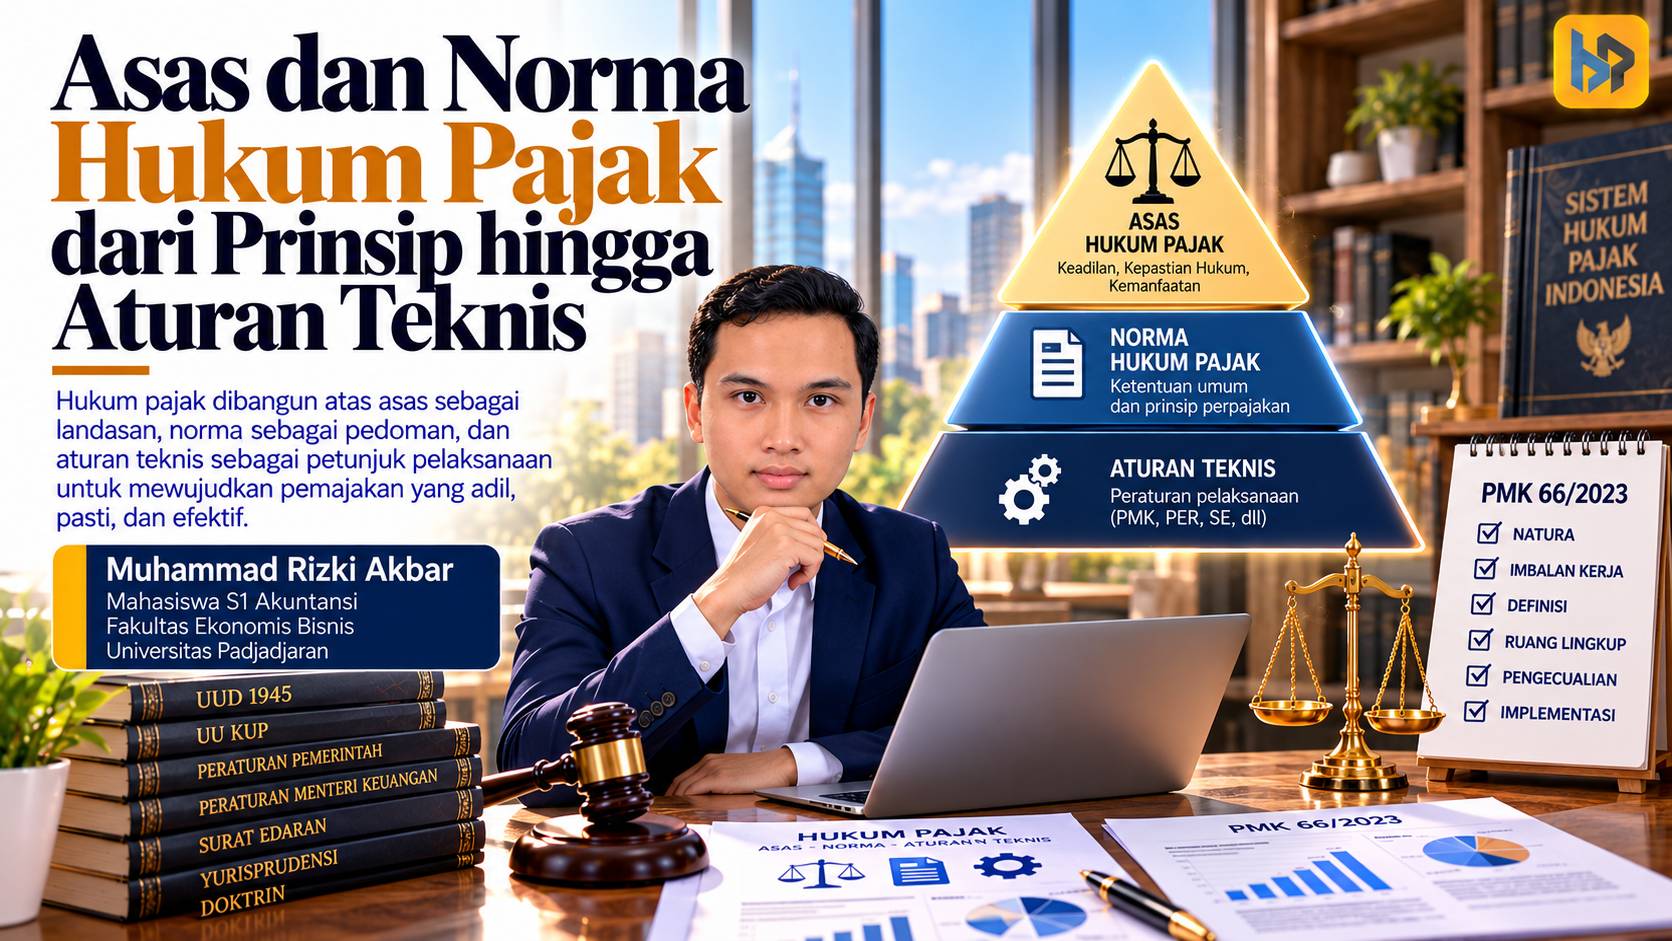
Pajak merupakan kewajiban yang negara pungut berdasarkan undang-undang. Sifatnya yang memaksa bukan berarti pemerintah bebas menentukan pungutan tanpa batas. Setiap kebijakan perpajakan memerlukan dasar hukum sekaligus prinsip yang melindungi hak wajib pajak. Dalam hukum pajak, asas dan norma menjalankan fungsi berbeda tetapi saling melengkapi. Asas memberikan arah bagi pembentukan aturan, sedangkan norma menerjemahkannya menjadi ketentuan...
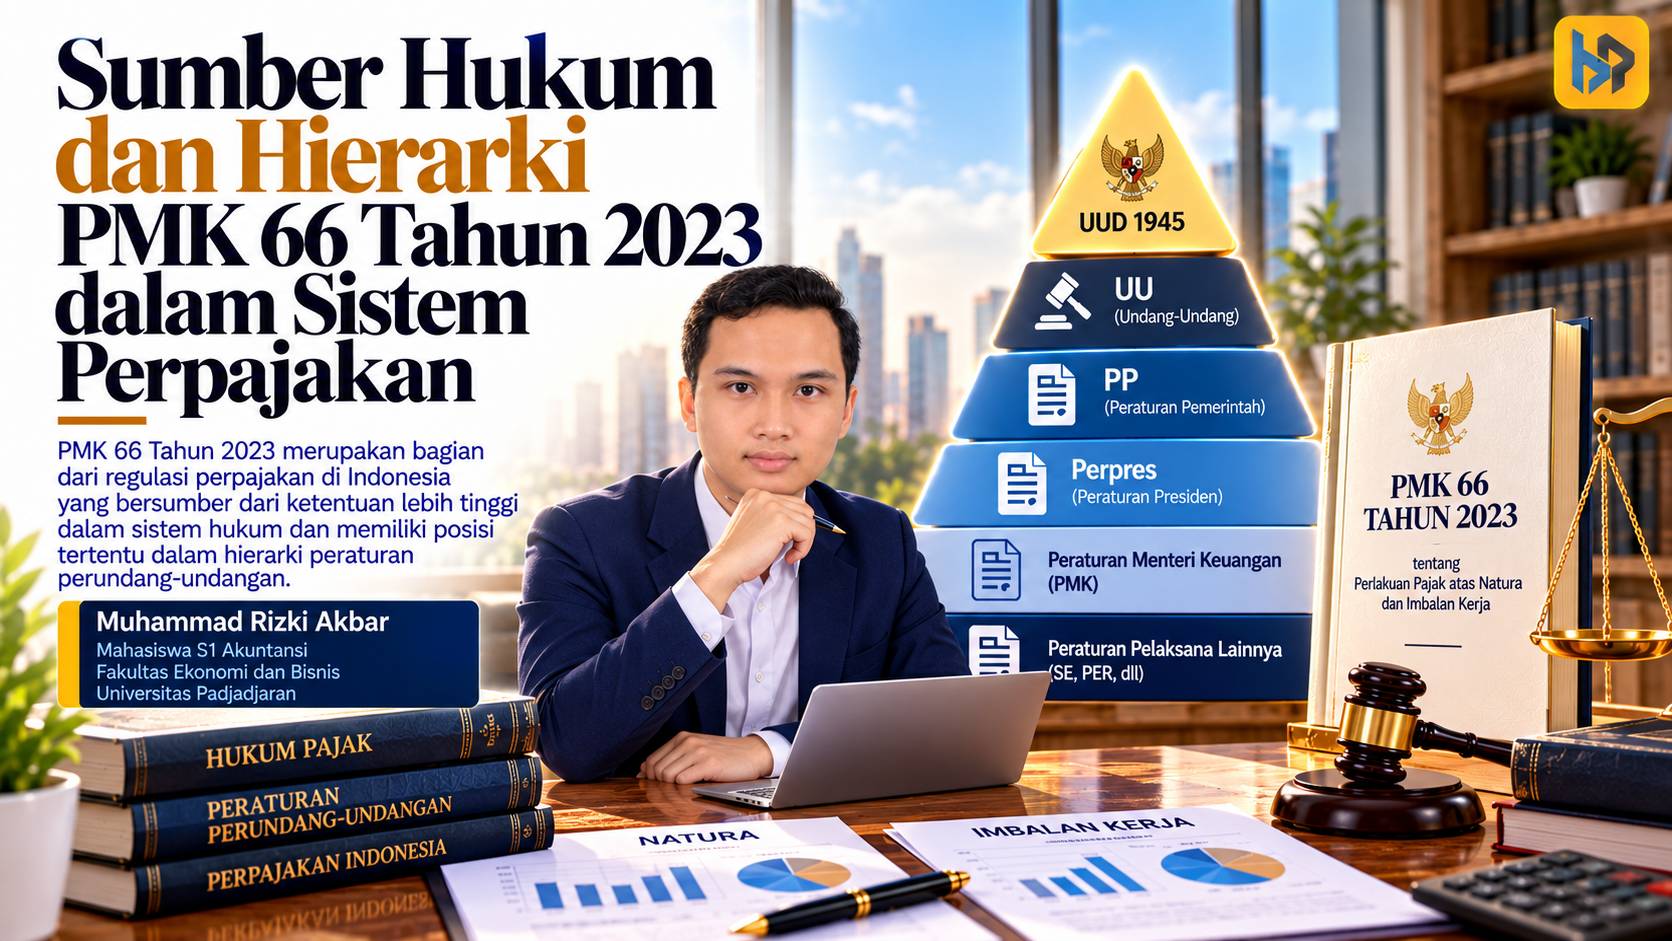
Pemerintah melalui Kementerian Keuangan menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 66 Tahun 2023 tentang perlakuan Pajak Penghasilan (PPh) atas natura dan kenikmatan. Peraturan ini mulai berlaku pada 1 Juli 2023 setelah diundangkan pada 27 Juni 2023. Kehadirannya bertujuan memperkuat kepastian hukum, meningkatkan keadilan perpajakan, dan mencegah penggerusan basis pajak. Sebelumnya, ketentuan perpajakan pada umumnya mengecualikan...
Seorang pedagang kelontong yang baru merintis usaha belum tentu mudah memahami kewajiban pajaknya. Undang-undang menetapkan prinsip dan kewajiban, sedangkan peraturan teknis menjelaskan cara melaksanakannya. Perbedaan tingkat pengaturan ini dapat membingungkan pelaku usaha mikro, kecil, dan menengah (UMKM). Untuk menjawab kebutuhan tersebut, pemerintah menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 164 Tahun 2023. Aturan ini mengatur pelaksanaan...
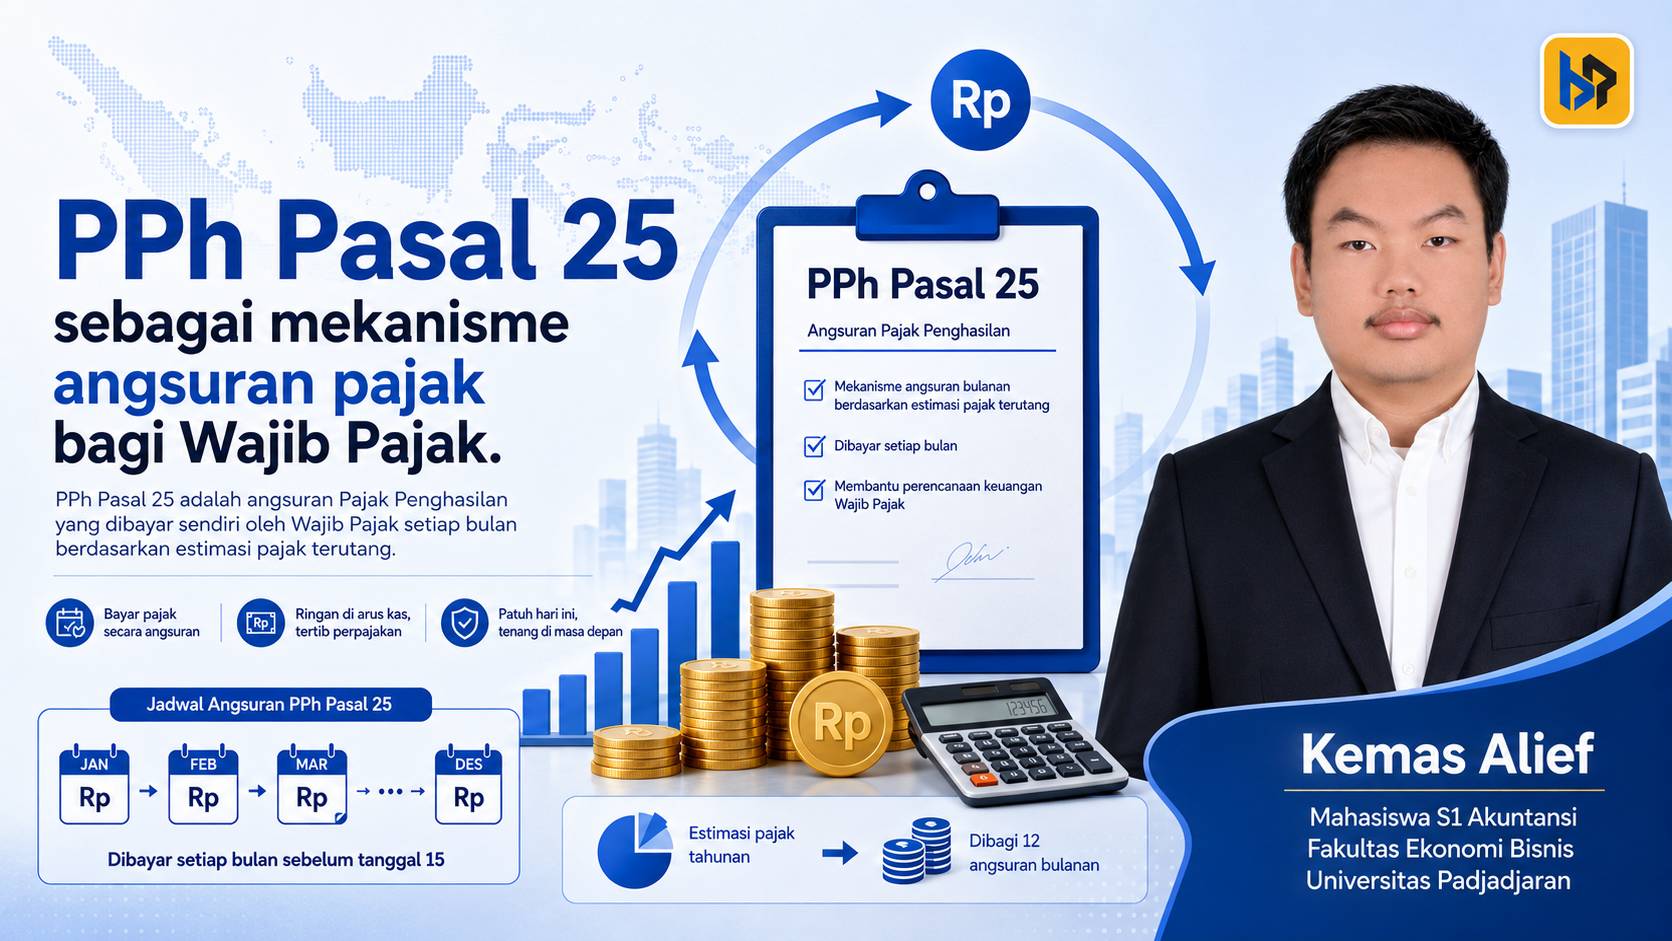
Pembayaran pajak tahunan dalam jumlah besar dapat menekan arus kas usaha. Melalui PPh Pasal 25, wajib pajak membayar angsuran pajak setiap bulan selama tahun berjalan. Mekanisme ini membantu membagi pembayaran pajak secara berkala sekaligus mengurangi potensi kekurangan pembayaran pada akhir tahun. Meski menyerupai cicilan, PPh 25 bukan angsuran utang pajak tahun sebelumnya. Pembayaran tersebut merupakan...
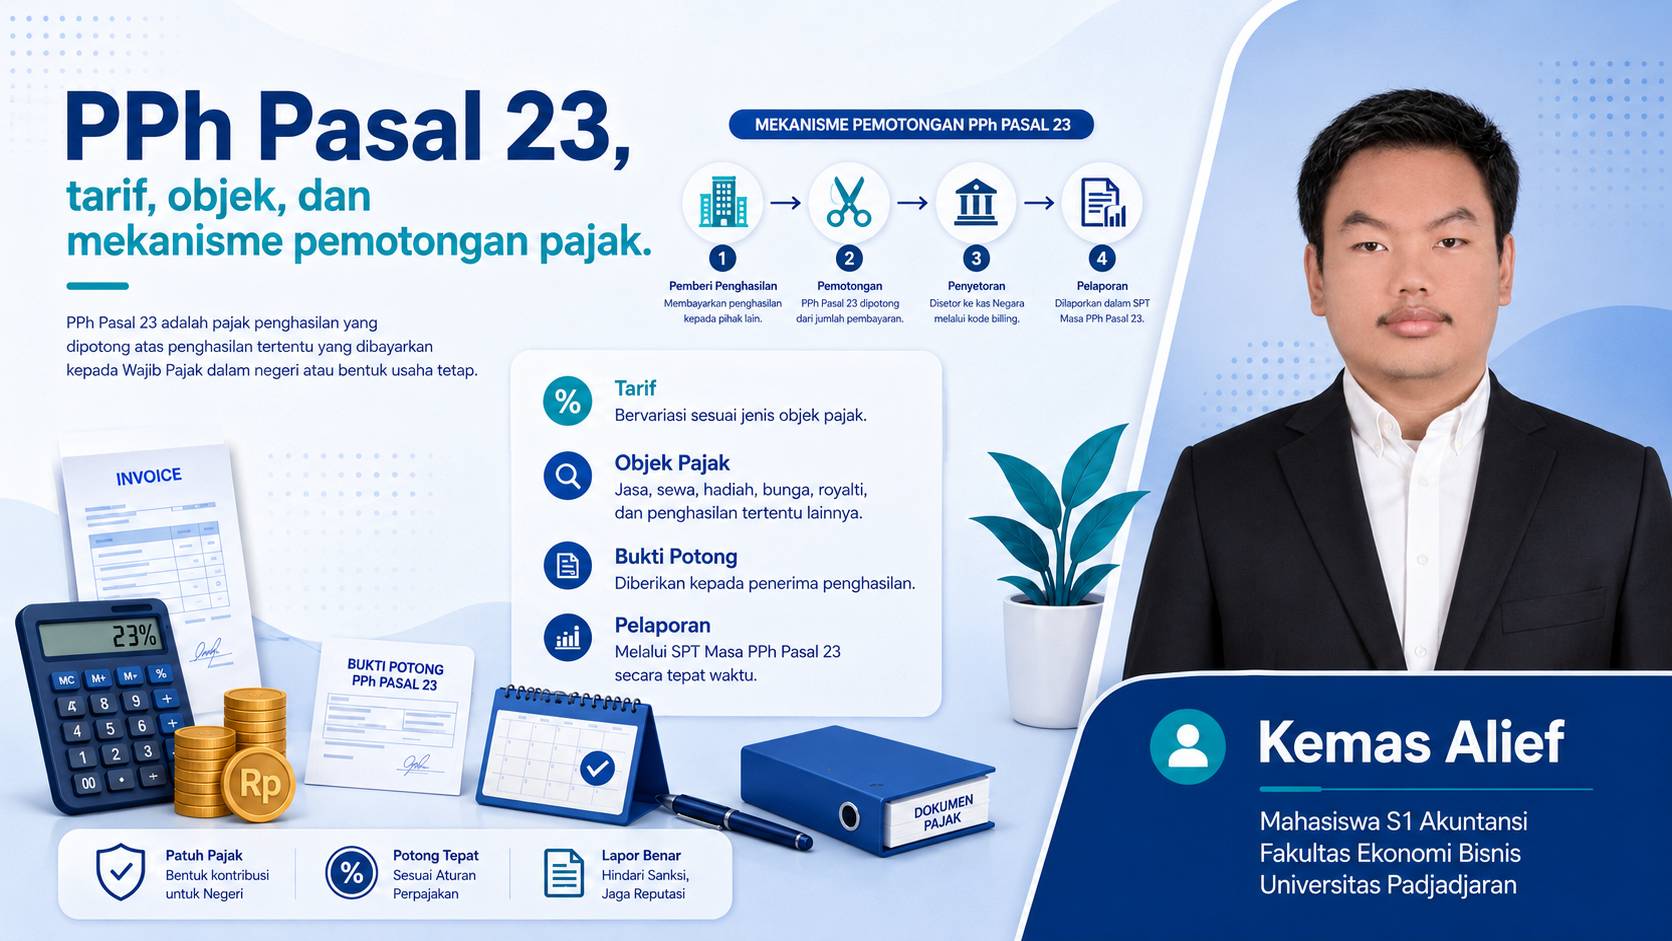
Pajak Penghasilan (PPh) Pasal 23 merupakan pemotongan pajak atas jenis penghasilan tertentu yang diterima wajib pajak dalam negeri atau bentuk usaha tetap (BUT). Cakupannya antara lain meliputi bunga, royalti, sewa harta, dan imbalan jasa, dengan memperhatikan ketentuan serta pengecualiannya. Melalui mekanisme withholding tax, pihak yang membayarkan penghasilan menjalankan kewajiban pemotongan pajak. Sistem ini membantu pemerintah...
Memahami peraturan perpajakan sering kali terasa rumit bagi sebagian masyarakat. Banyaknya istilah teknis, prosedur administrasi, dan perubahan ketentuan dapat membuat wajib pajak enggan mempelajarinya. Padahal, urusan perpajakan berkaitan erat dengan kegiatan sehari-hari, mulai dari menerima penghasilan, menjalankan usaha, hingga melaporkan kewajiban kepada negara. Salah satu perubahan penting muncul melalui Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026...
Negara-negara selama ini bersaing menarik investasi melalui penurunan tarif pajak dan pemberian insentif fiskal. Sementara itu, perusahaan multinasional dapat memanfaatkan perbedaan sistem perpajakan untuk mengalihkan laba ke yurisdiksi berpajak rendah. Praktik tersebut berpotensi menggerus basis pajak negara tempat kegiatan ekonomi berlangsung. Pilar Dua dari program Base Erosion and Profit Shifting (BEPS) 2.0 berupaya mengatasi persoalan...
Kepastian hukum menjadi salah satu kebutuhan utama pelaku usaha mikro, kecil, dan menengah (UMKM) dalam menjalankan kewajiban perpajakan. Namun, keberadaan peraturan yang jelas tidak selalu menjamin bahwa setiap wajib pajak mengalami perlakuan yang adil. Perbedaan kondisi ekonomi dan kemampuan usaha dapat menimbulkan persoalan ketika aturan yang sama berlaku bagi pelaku usaha dengan tingkat keuntungan berbeda....
Penerapan Global Minimum Tax (GMT) menandai perubahan penting dalam sistem perpajakan internasional. Selama ini, negara-negara bersaing menarik investasi melalui tarif pajak rendah, tax holiday, dan berbagai insentif fiskal. Pada saat yang sama, perusahaan multinasional mempertimbangkan perbedaan tarif pajak ketika menentukan lokasi investasi, pembiayaan, dan pengalokasian laba antarentitas dalam satu grup usaha. Melalui kerangka Pillar Two,...
Banyak orang menganggap beasiswa dan dana lembaga pendidikan nirlaba tidak berkaitan dengan pajak. Padahal, Undang-Undang Pajak Penghasilan (UU PPh) pada dasarnya mengenakan pajak atas setiap tambahan kemampuan ekonomis yang diterima atau diperoleh wajib pajak, kecuali terdapat ketentuan yang mengecualikannya. Karena itu, perlakuan perpajakan atas beasiswa dan dana lembaga nirlaba memerlukan dasar hukum yang jelas. Peraturan...
Tata kelola perpajakan yang baik tidak hanya tercermin dari kemampuan perusahaan memenuhi kewajiban pajaknya, tetapi juga dari ketangguhan sistem pengendalian internal dalam mengidentifikasi dan mengelola risiko. Ketika pemerintah memberikan fasilitas pengurangan atau penghapusan sanksi administratif, perusahaan memperoleh kesempatan memperbaiki kepatuhan sekaligus mengevaluasi kelemahan pengelolaan perpajakannya. Peraturan Menteri Keuangan Nomor 71 Tahun 2026 (PMK 71/2026) dan...
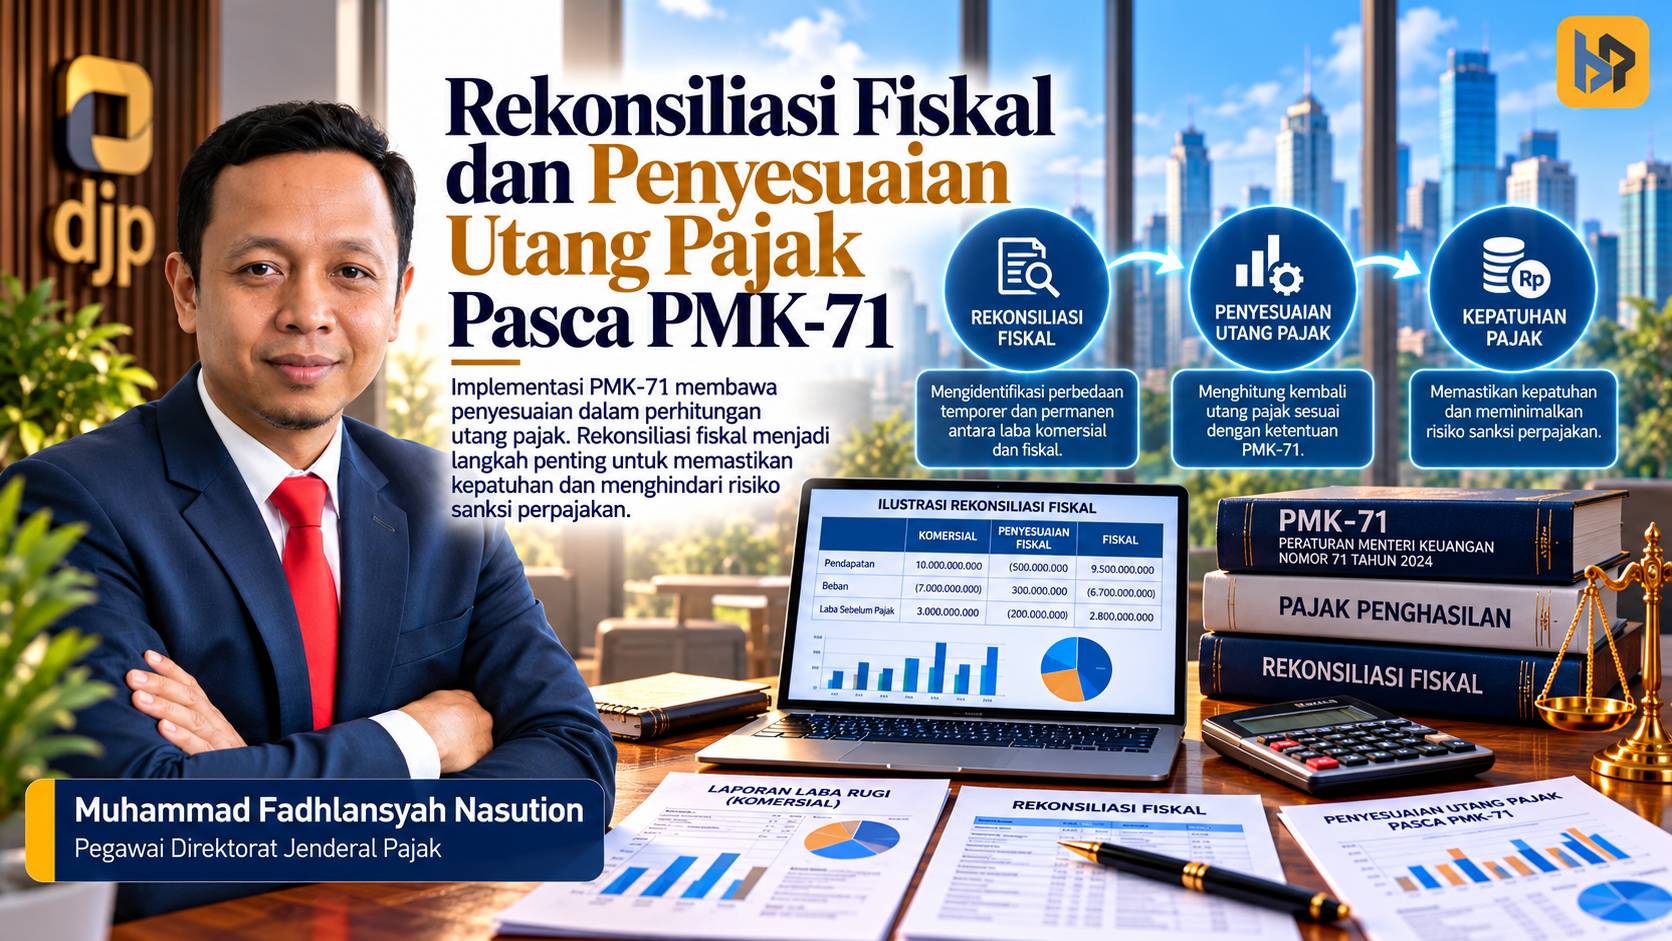
Menjelang penutupan tahun buku 2026, perusahaan menghadapi tantangan dalam memastikan kesesuaian antara pencatatan akuntansi, kewajiban perpajakan, dan saldo utang yang tercermin dalam sistem administrasi pajak. Salah satu persoalan yang membutuhkan perhatian khusus adalah pengelolaan sanksi administrasi perpajakan yang masih tercatat sebagai kewajiban dalam laporan keuangan. Kehadiran Peraturan Menteri Keuangan Nomor 71 Tahun 2026 (PMK 71/2026)...
Merger, akuisisi, dan restrukturisasi usaha menjadi strategi penting bagi perusahaan untuk meningkatkan efisiensi, memperluas pasar, serta memperkuat daya saing. Namun, setiap transaksi pengalihan saham maupun aset dapat menimbulkan konsekuensi perpajakan yang memengaruhi nilai transaksi dan kondisi keuangan perusahaan. Salah satu aspek yang perlu mendapat perhatian adalah Pajak Penghasilan atas keuntungan pengalihan harta atau capital gain....
Globalisasi membuka peluang bagi masyarakat untuk memperoleh penghasilan dari berbagai negara tanpa harus berpindah tempat tinggal. Seorang konsultan teknologi informasi di Indonesia, misalnya, dapat memberikan jasa kepada perusahaan Singapura secara jarak jauh. Namun, aktivitas lintas negara tersebut menghadirkan persoalan perpajakan ketika dua negara memiliki dasar hukum untuk mengenakan pajak atas penghasilan yang sama. Untuk mengatasi...
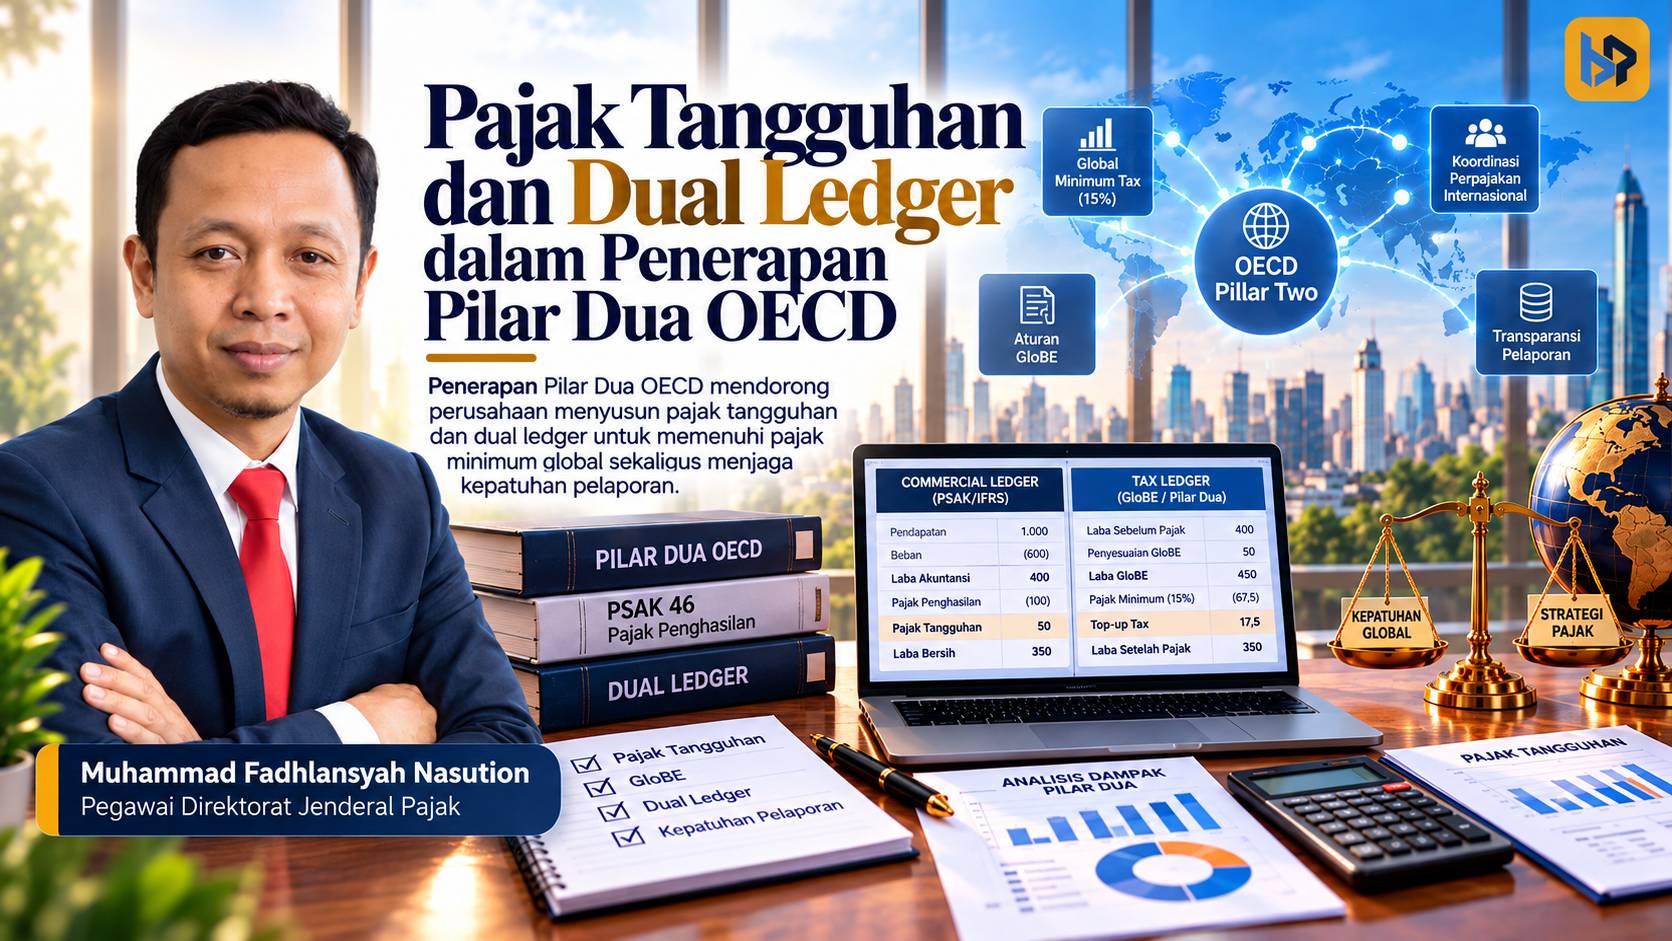
Implementasi Pajak Minimum Global atau Global Minimum Tax (GMT) tidak hanya mengubah kewajiban perpajakan perusahaan multinasional, tetapi juga menghadirkan tantangan baru dalam penyusunan laporan keuangan. Perusahaan harus memenuhi ketentuan pajak internasional sekaligus mempertahankan kesesuaian pelaporan komersial dengan Standar Akuntansi Keuangan (SAK). Perbedaan tujuan dan pendekatan kedua sistem tersebut menciptakan persoalan rekonsiliasi yang semakin kompleks. Persoalan ini...
Dugaan praktik curang dalam perdagangan beras fortifikasi bukan sekadar persoalan ketidaksesuaian label dan kandungan gizi. Persoalan ini menyentuh dimensi keadilan sosial ketika produk yang seharusnya memberikan manfaat kesehatan justru menjadi sarana memperoleh keuntungan melalui klaim yang tidak sesuai. Di tengah kontroversi tersebut, intelijen pajak (tax intelligence) memiliki peran penting untuk menelusuri potensi penghasilan yang tidak...
Pemberi kerja umumnya memberikan imbalan kepada pegawai dalam bentuk gaji dan tunjangan berupa uang. Namun, perusahaan juga dapat memberikan imbalan berupa barang, fasilitas tempat tinggal, kendaraan, makanan, hingga pelayanan kesehatan. Dalam perpajakan, imbalan selain uang tersebut dapat termasuk natura atau kenikmatan yang memiliki konsekuensi Pajak Penghasilan (PPh). Pemerintah mengatur perlakuan perpajakannya melalui Peraturan Menteri Keuangan...
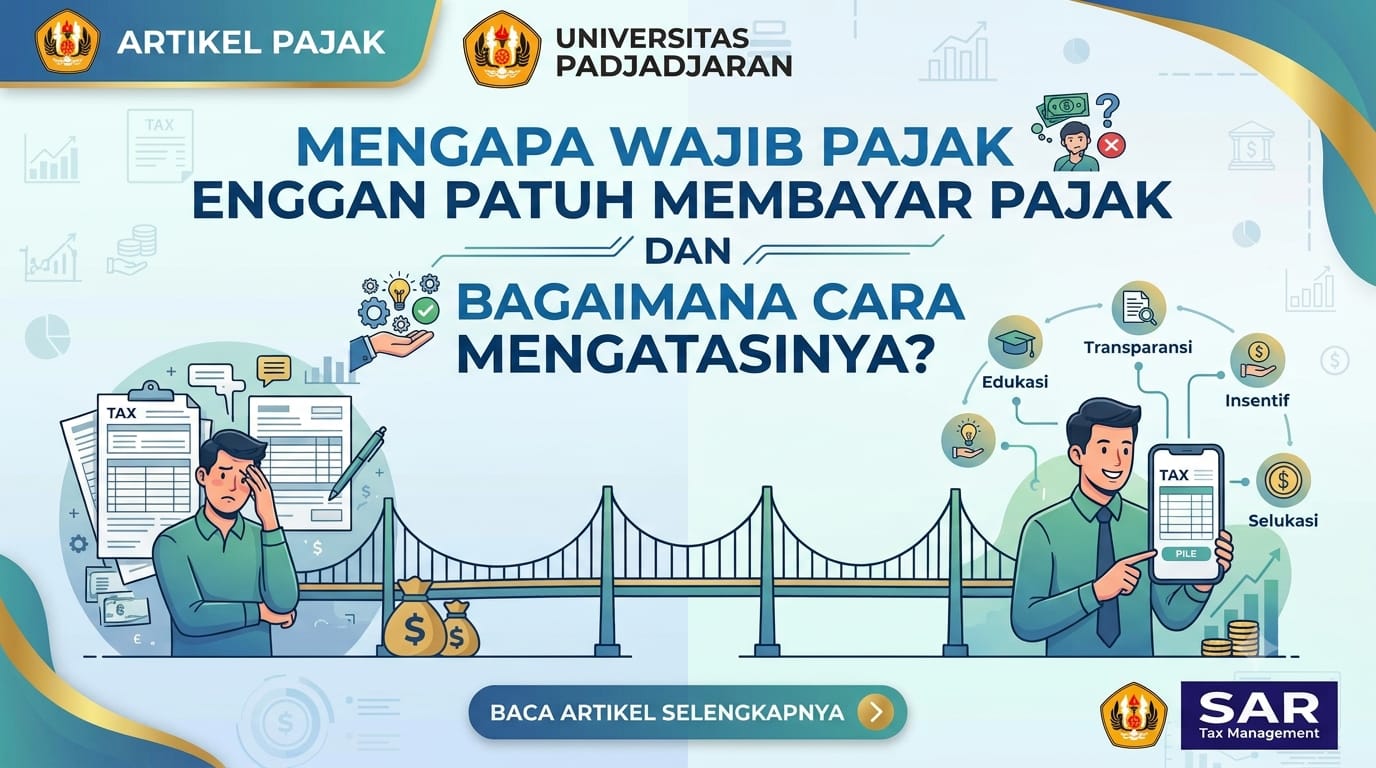
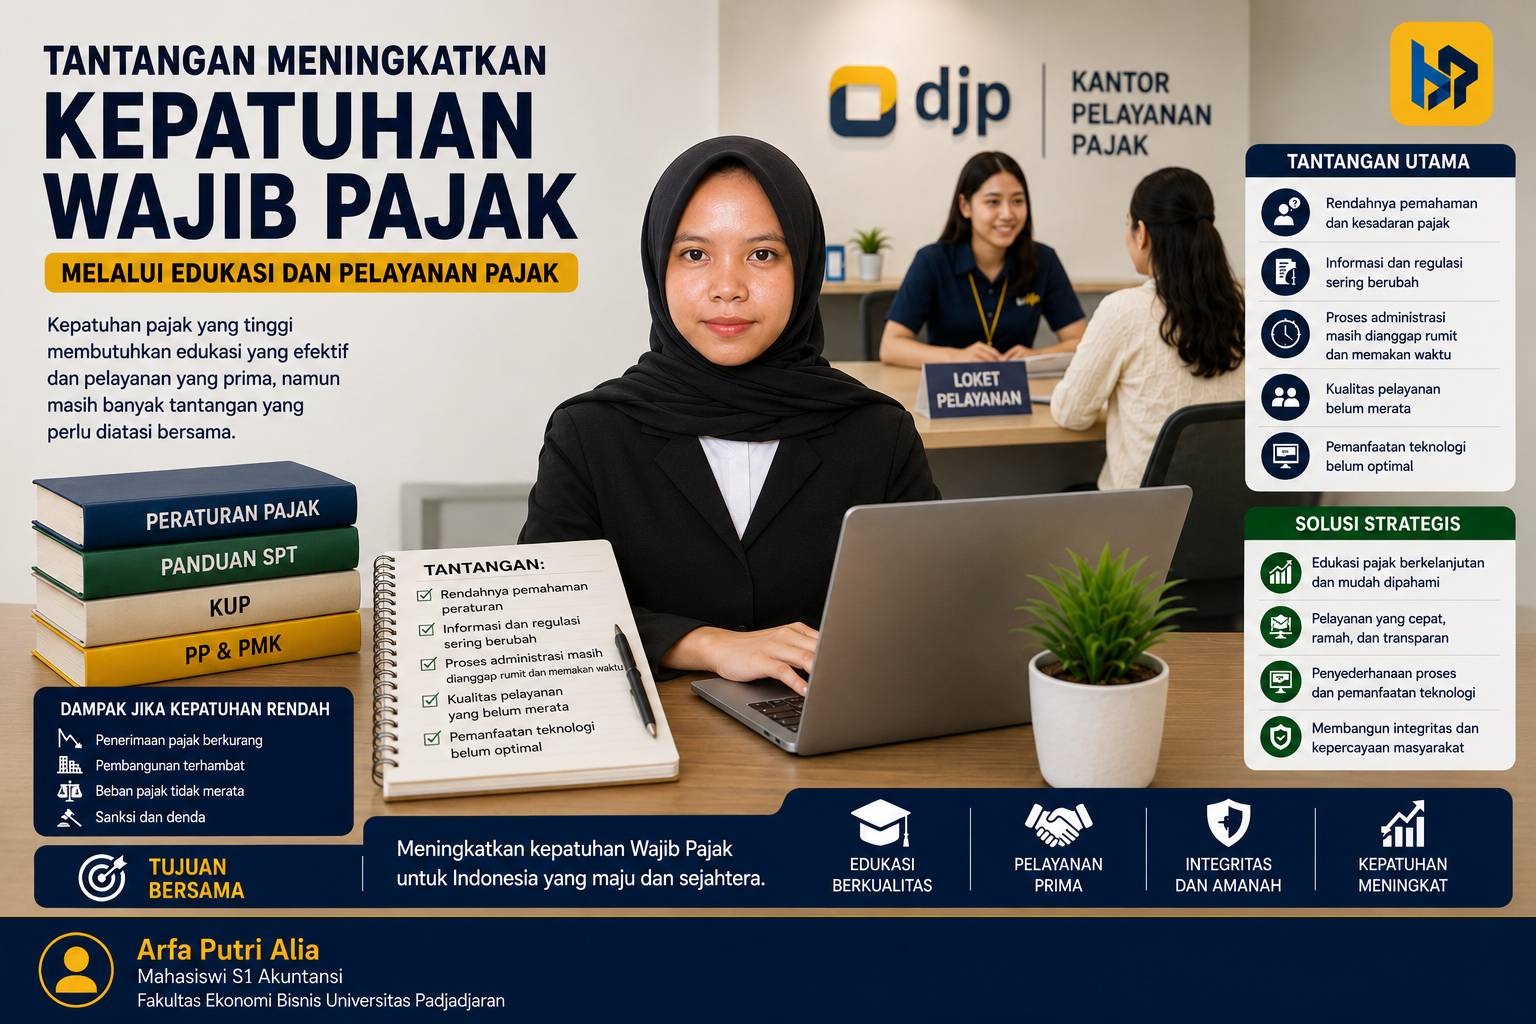
Pajak menjadi salah satu sumber utama penerimaan negara untuk membiayai pembangunan infrastruktur, pendidikan, kesehatan, dan pelayanan publik. Namun, kebutuhan penerimaan negara yang besar belum selalu sejalan dengan kepatuhan wajib pajak. Sebagian masyarakat masih mengalami kesulitan melaporkan Surat Pemberitahuan (SPT), menghitung pajak, atau memenuhi kewajiban pembayaran tepat waktu. Persoalan tersebut menimbulkan pertanyaan: mengapa sebagian masyarakat masih...
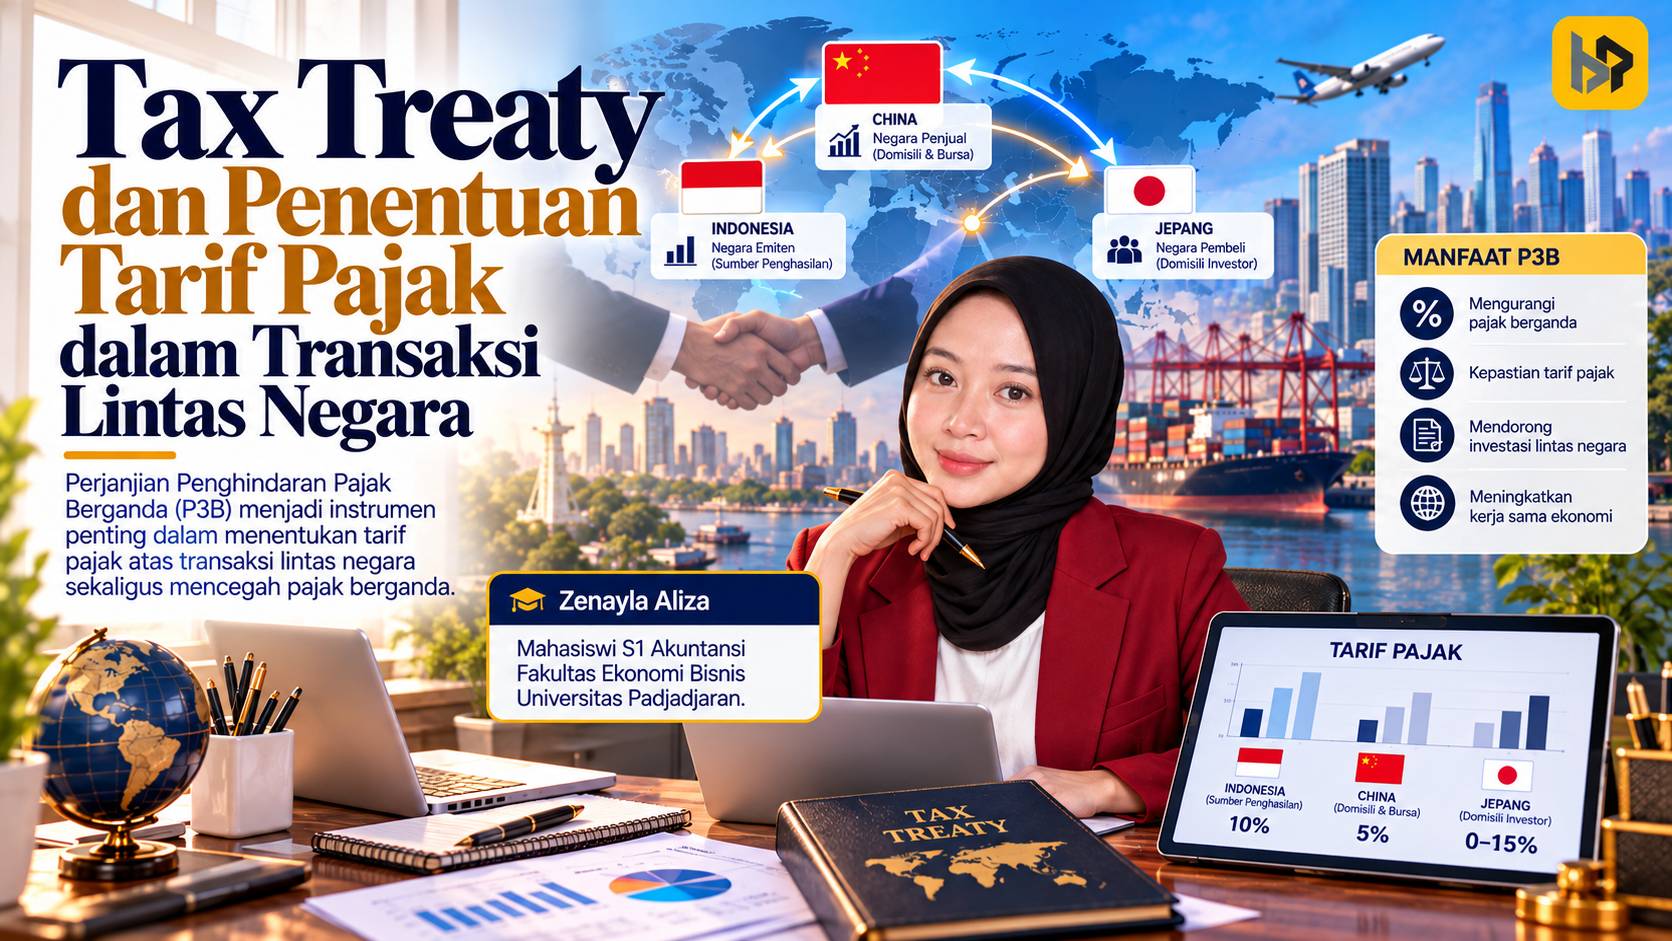
Perusahaan Indonesia membayar royalti kepada perusahaan di luar negeri, sementara Indonesia telah memiliki Persetujuan Penghindaran Pajak Berganda (P3B) dengan negara penerima. Apakah tarif pajaknya otomatis turun? Pertanyaan ini terdengar sederhana, tetapi jawabannya bergantung pada sejumlah ketentuan yang perlu diperiksa terlebih dahulu. Dalam transaksi lintas negara, satu penghasilan dapat berkaitan dengan dua yurisdiksi perpajakan. Negara sumber...




Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.