Minggu, 27 September 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › Maksi Maranatha Bahas Pajak Individu Lintas Negara

Berita Pajak

Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

Liputan Pajak Akademisi

Maksi Maranatha Bahas Pajak Individu Lintas Negara

Kuliah Pajak Internasional mengulas status residensi, pembagian hak pemajakan, serta penerapan P3B terhadap penghasilan orang pribadi.

10 Feb 2026 16:05 WIB
0
A A
0
0
SHARES
105
VIEWS

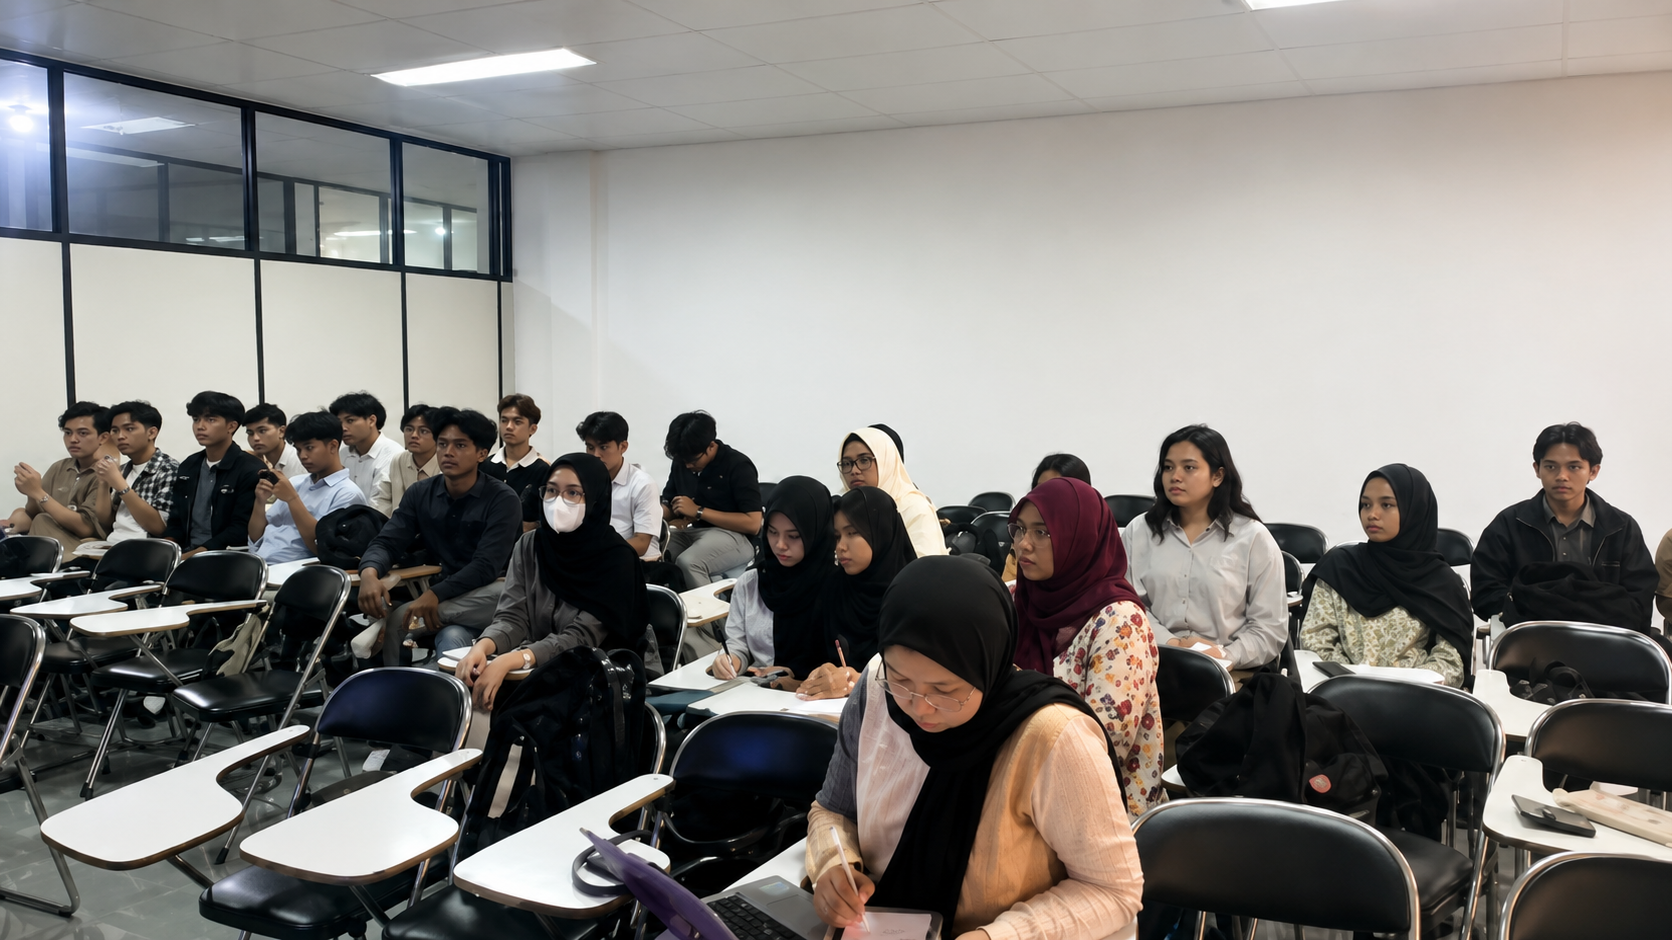
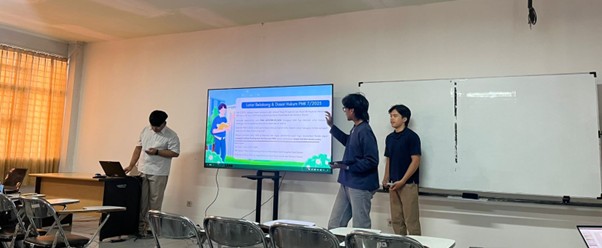
BANDUNG, BeritaPajak.com — Program Magister Akuntansi Universitas Kristen Maranatha bekerja sama dengan Tax Center Universitas Padjadjaran dan PERTAPSI Jawa Barat I menyelenggarakan kuliah bertema “Konsep dan Permasalahan Perpajakan Internasional Individual”, Rabu, 22 Oktober 2025.

Kegiatan berlangsung pukul 18.30–21.00 WIB di Kampus S2 Magister Akuntansi Universitas Kristen Maranatha, Bandung. Kuliah tersebut menjadi bagian dari rangkaian mata kuliah Pajak Internasional yang secara rutin diselenggarakan bagi mahasiswa S2 Magister Akuntansi Maranatha.

Materi disampaikan oleh Kelompok 2 yang terdiri atas Atin Friatna, Lily Pangarungan, dan Melianawati. Kegiatan dipandu oleh Agus Puji Priyono, praktisi sekaligus akademisi yang berpengalaman di bidang perpajakan.

Dalam sesi tersebut, peserta mempelajari konsep dasar perpajakan internasional bagi orang pribadi, termasuk penentuan status residensi, hubungan antara ketentuan domestik dan P3B, serta pembagian hak pemajakan antara negara sumber dan negara domisili.
Baca Juga

Mahasiswa Unpad Bahas Pemeriksaan dan Penagihan Pajak Daerah

22 Apr 2026 WIB
141
Akuntan Perpajakan IAI Jawa Barat Terapkan Spiral Knowledge pada Raker 2026

Akuntan Perpajakan IAI Jawa Barat Terapkan Spiral Knowledge pada Raker 2026

1 Mar 2026 WIB
228
Pajak Provinsi, Banyak Aturan Baru Pasca UU HKPD

Pajak Provinsi, Banyak Aturan Baru Pasca UU HKPD

19 Mar 2026 WIB
137

Status residensi menjadi salah satu unsur utama dalam menentukan negara yang berhak mengenakan pajak atas penghasilan seseorang. Namun, analisis tidak cukup hanya dilakukan berdasarkan lamanya keberadaan seseorang di suatu negara.

Penentuan tersebut juga perlu mempertimbangkan tempat tinggal, pusat kepentingan ekonomi, sumber penghasilan, hubungan kerja, dan ketentuan P3B antara Indonesia dan negara mitra.

Status Residensi dan Hak Pemajakan

Dalam pemaparannya, kelompok menjelaskan bahwa orang pribadi dapat menghadapi situasi ketika dua negara sama-sama menganggapnya sebagai subjek pajak dalam negeri berdasarkan ketentuan domestik masing-masing.

Apabila kondisi tersebut terjadi, P3B dapat digunakan untuk menentukan negara domisili melalui aturan pemecah kebuntuan atau tie-breaker rule. Analisis dapat mempertimbangkan tempat tinggal tetap, pusat kepentingan hidup, tempat kebiasaan tinggal, hingga kewarganegaraan.

P3B juga digunakan untuk menentukan negara yang berhak mengenakan pajak atas jenis penghasilan tertentu. Hak pemajakan dapat berada pada negara domisili, negara sumber, atau dibagi antara keduanya sesuai pasal yang relevan.

Materi menekankan bahwa status Subjek Pajak Dalam Negeri atau Subjek Pajak Luar Negeri tidak semata-mata ditentukan oleh kepemilikan NPWP. Kepemilikan NPWP merupakan bagian dari administrasi perpajakan, sedangkan status residensi ditentukan berdasarkan fakta, ketentuan domestik, dan P3B.

Karena itu, orang pribadi asing yang memiliki NPWP di Indonesia tidak otomatis selalu menjadi subjek pajak dalam negeri. Sebaliknya, seseorang yang belum memiliki NPWP juga tetap dapat memenuhi kriteria sebagai subjek pajak dalam negeri apabila syarat materialnya terpenuhi.

Studi Kasus Dokter Asing

Pembahasan kemudian menggunakan contoh kasus berdasarkan P3B Indonesia dan Singapura. Kasus menggambarkan seorang dokter asing yang menjalankan praktik atau memberikan jasa profesional di Indonesia dalam jangka waktu tertentu.

Dalam analisis tersebut, hak pemajakan perlu ditentukan dengan melihat lama keberadaan dokter di Indonesia, ada atau tidaknya tempat tetap atau fixed base, sumber pembayaran, serta ketentuan pasal P3B yang berlaku.

Apabila dokter menjalankan praktik melalui tempat tetap di Indonesia atau memenuhi batas waktu yang ditentukan dalam P3B, Indonesia dapat memperoleh hak untuk mengenakan pajak atas penghasilan yang berkaitan dengan kegiatan tersebut.

Namun, keberadaan lebih dari batas waktu tertentu tidak serta-merta selalu membentuk BUT tanpa melihat jenis kegiatan dan bunyi P3B yang berlaku. Untuk orang pribadi yang menjalankan jasa profesional, analisis perlu dibedakan dari ketentuan BUT bagi badan usaha.

Kasus lain membahas dokter tamu yang menerima remunerasi dari negara asal dan sebagian penghasilan dari Indonesia. Dalam kondisi tersebut, hak pemajakan perlu dianalisis berdasarkan lama tinggal, pihak yang membayar penghasilan, pihak yang menanggung beban remunerasi, dan ketentuan khusus dalam P3B.

Pemotongan PPh Pasal 26 juga tidak dapat diterapkan secara otomatis hanya berdasarkan status warga negara asing. Tarif domestik dapat dibatasi atau diturunkan oleh P3B apabila penerima penghasilan memenuhi persyaratan dan memiliki dokumen domisili yang sah.

Karena itu, penerapan tarif 20% perlu dibandingkan dengan ketentuan P3B, jenis penghasilan, serta bukti administrasi yang dimiliki penerima penghasilan.

Kegiatan berlangsung secara interaktif. Peserta memperoleh kesempatan untuk mengajukan pertanyaan dan membahas kasus perpajakan individu lintas negara yang kerap muncul dalam praktik.

Pemahaman perpajakan individu lintas negara harus menghubungkan status residensi, sumber penghasilan, hukum domestik, dan P3B secara bersamaan. Kesalahan menentukan salah satu unsur dapat menyebabkan pemajakan berganda atau penerapan tarif yang tidak tepat.

Melalui kegiatan ini, Magister Akuntansi Maranatha, Tax Center Unpad, dan PERTAPSI Jawa Barat I menegaskan komitmennya dalam memperkuat literasi perpajakan internasional bagi mahasiswa dan praktisi.

Editor
Agus Puji Priyono Diperbarui pada 30 Agu 2026 20:07 WIB
Tags: #HakPemajakan#PajakOrangPribadi#ResidensiPajakBeritaPajakP3BPajakInternasionalPPh26
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB
Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

13 Sep 2026 WIB
Ketika Negara Sumber Merelakan Haknya

Ketika Negara Sumber Merelakan Haknya

5 Sep 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz