Senin, 12 Oktober 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › Akademisi › Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

Kenndy Fernando

Kenndy Fernando

Mahasiswa S1 Akuntansi Fakultas Ekonomi Bisnis Universitas Padjadjaran

Akademisi Liputan Pajak

Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

Pelunasan pajak atas penghasilan Subjek Pajak Luar Negeri dilakukan melalui pemotongan PPh Pasal 26 dengan memperhatikan ketentuan P3B dengan negara mitra.

2 Apr 2026 19:12 WIB
3
A A
0
0
SHARES
737
VIEWS

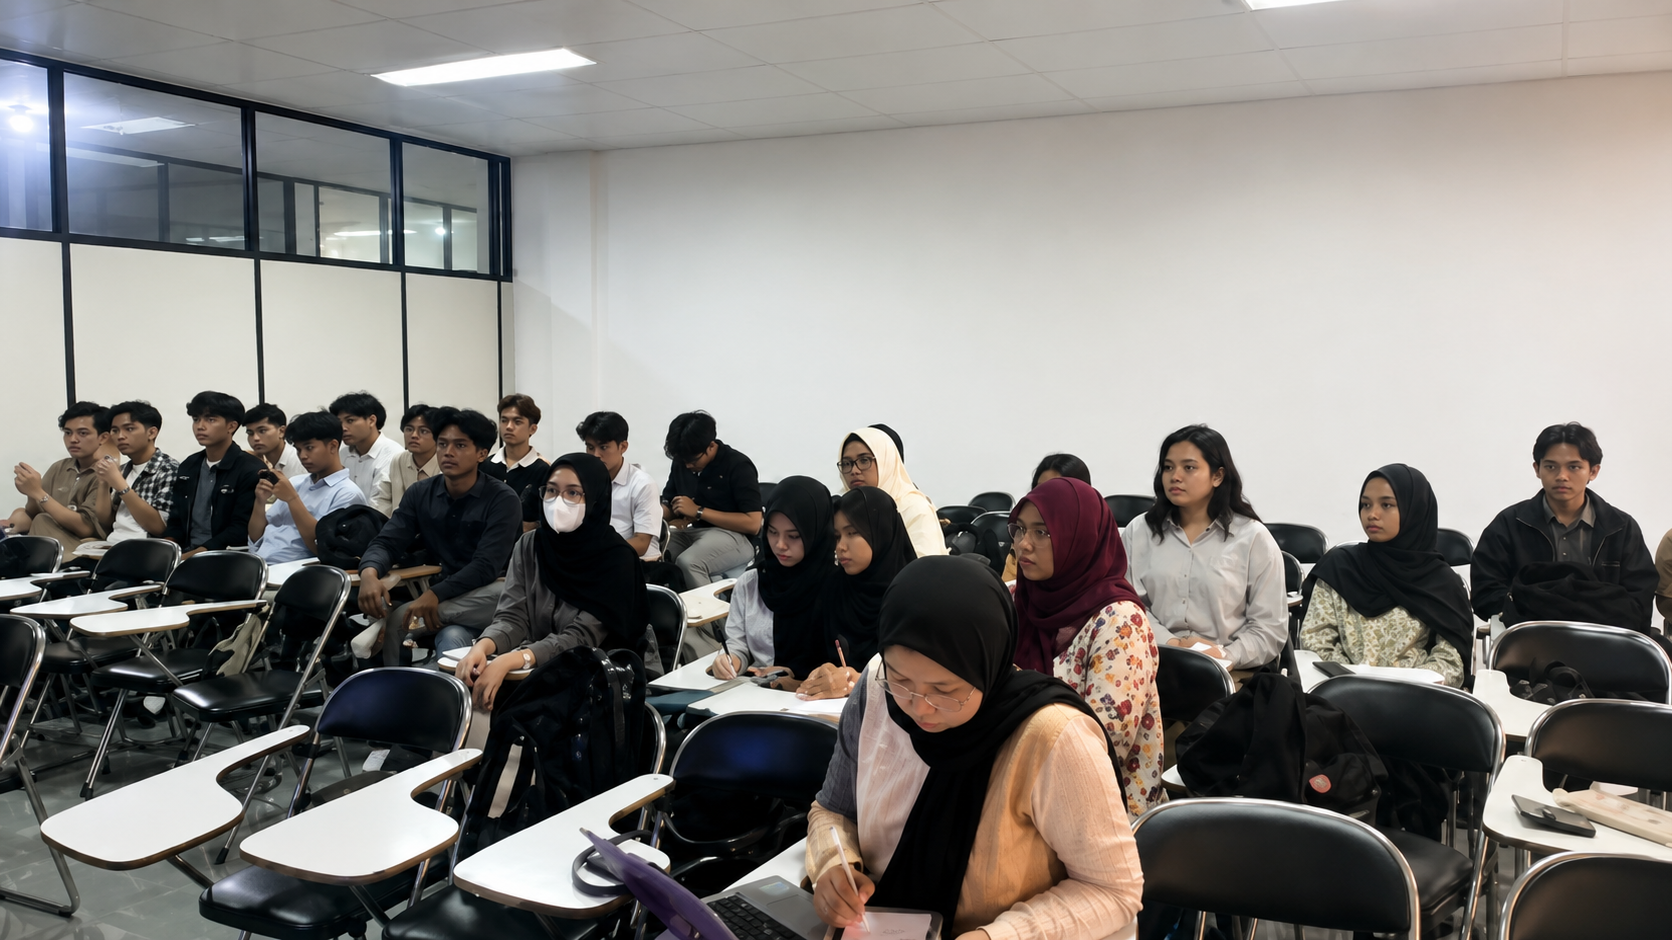
JATINANGOR, BeritaPajak.com – Pemajakan Subjek Pajak Luar Negeri (SPLN) adalah sistem pengenaan pajak oleh negara terhadap orang pribadi atau badan yang tidak bertempat tinggal atau berkedudukan di Indonesia atau Non-Resident Country yang memperoleh penghasilan di Indonesia sebagai Source Country. Dalam konteks perpajakan internasional inbound transaction, Indonesia memiliki hak pemajakan karena menganut Asas Sumber (Source Principle) dalam pengenaan PPh untuk SPLN. Ketentuan mekanisme implementasinya, Indonesia memiliki hak pemajakan diatur dalam Pasal 26 UU PPh yang menganut 2 konsep dasar. Pertama, positive list dimana objek PPh-nya diatur dalam Pasal 26 ayat (1) sebanyak 8 objek antara lain dividen hingga keuntungan karena pembebasan utang. Kedua, pemotongan (withholding tax) oleh pihak yang wajib membayarkan seperti badan pemerintah, subjek pajak dalam negeri, penyelenggara kegiatan, bentuk usaha tetap, atau perwakilan perusahaan luar negeri lainnya.

Ketentuan lain Pasal 26 UU PPh juga mengatur saat terutangnya yakni saat dibayarkan, disediakan untuk dibayarkan, atau telah jatuh tempo pembayarannya. Adapun tarif PPh Pasal 26 sebesar 20% dari jumlah bruto atau dapat lebih rendah jika ada Perjanjian Penghindaran Pajak Berganda (P3B). Hal ini dipaparkan oleh para mahasiswa S1 Akuntansi FEB UNPAD yakni Kenndy Fernando, Leoni Cicilia M., Jessica Angela, Nasywa Faridatus S., Prissie Nadine F. B. P., dan Ester G. T. M. Butar Butar.

Reko Anjariadi, SE, Ak., M.P.P., M.S.E, CA sebagai Dosen pengajar menerangkan bahwa hak pemajakan setiap negara diatur dalam ketentuan domestik. Namun untuk menghindari terjadinya penghindaran pajak berganda dan pencegahan pengelakan pajak setiap negara memiliki kesepakatan dengan negara mitra yang diatur dalam P3B atau Tax Treaty. Ketentuan ini dipertegas dalam Pasal 32A UU Nomor 17 Tahun 2000 tentang PPh yang menganut ketentuan lex specialis derogat legi generali yang mengatur hukum yang lebih khusus (lex specialis) mengesampingkan aturan hukum yang lebih umum (lex generalis). Selain itu yang perlu diperhatikan adalah “P3B tidak memberikan hak pemajakan baru, melainkan hanya mengalokasi hak pemajakan antarnegara,” ujar Dosen yang juga menjadi Editorial Team di Scientax.

Untuk dapat memanfaatkan treaty benefit, Indonesia menerapkan metode yang biasanya digunakan adalah relief at source di mana SPLN harus menyertakan Surat Keterangan Domisili (SKD) atau Certificate of Domicile (COD). Tanpa surat sakti tersebut, pemotong pajak akan menerapkan tarif domestik sebesar 20%. Hanya beberapa pasal saja dalam P3B mengatur pembatasan tarif (Limited Tax Right/Shared Taxing Rights) misalnya dividen, bunga, dan royalti. Selebihnya ketentuan pemajakan dikembalikan kepada undang-undang domestik (Exclusive Right).
Baca Juga

Pajak Provinsi, Banyak Aturan Baru Pasca UU HKPD

Pajak Provinsi, Banyak Aturan Baru Pasca UU HKPD

19 Mar 2026 WIB
140
Dari Teguran hingga Lelang, Begini Alur Penagihan Pajak

Dari Teguran hingga Lelang, Begini Alur Penagihan Pajak

7 Jul 2026 WIB
96
Maksi Maranatha Bedah Laba Usaha dalam P3B

Maksi Maranatha Bedah Laba Usaha dalam P3B

10 Feb 2026 WIB
149

Dalam diskusi akhir, para peserta mengupas adanya ketentuan PPh Pasal 26 yang diatur khusus dengan DPP dari perkiraan penghasilan neto. Pertama, penghasilan dari penjualan atau pengalihan harta di Indonesia, kecuali yang diatur dalam Pasal 4 ayat (2) UU PPh (PMK-82/2009). Kedua, penghasilan dari penjualan saham Perseroan (PMK 81/2024). Ketiga, pembayaran premi asuransi dan premi reasuransi kepada perusahaan asuransi di luar negeri (PMK 81/2024)(PMK 81/2024).

Editor
Aditya Eka Firmansah Diperbarui pada 31 Agu 2026 06:41 WIB
Tags: P3BPPh Pasal 26SKD Surat Keterangan DomisiliSubjek Pajak Luar NegeriTax Treaty
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

Pajak Minimum Global: Ketika Daya Saing Investasi Tak Lagi Sekadar Soal Tarif Pajak

Pajak Minimum Global: Ketika Daya Saing Investasi Tak Lagi Sekadar Soal Tarif Pajak

5 Okt 2026 WIB
Pajak Minimum Global dan Masa Depan Daya Saing Investasi Indonesia

Pajak Minimum Global dan Masa Depan Daya Saing Investasi Indonesia

5 Okt 2026 WIB
PT atau CV: Memahami Perbedaan Pajak, Penarikan Dana, dan Tanggung Jawab Pemilik

PT atau CV: Memahami Perbedaan Pajak, Penarikan Dana, dan Tanggung Jawab Pemilik

5 Okt 2026 WIB
PMK 37/2025: Simplifikasi Administrasi Pajak atau Pergeseran Beban ke Marketplace?

PMK 37/2025: Simplifikasi Administrasi Pajak atau Pergeseran Beban ke Marketplace?

5 Okt 2026 WIB
Profit Shifting di Era Pajak Minimum Global: Menutup Celah Penggerusan Basis Pajak

Profit Shifting di Era Pajak Minimum Global: Menutup Celah Penggerusan Basis Pajak

5 Okt 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • Tak Berkategori
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

Pajak Minimum Global: Ketika Daya Saing Investasi Tak Lagi Sekadar Soal Tarif Pajak

Pajak Minimum Global: Ketika Daya Saing Investasi Tak Lagi Sekadar Soal Tarif Pajak

5 Okt 2026 WIB
Pajak Minimum Global dan Masa Depan Daya Saing Investasi Indonesia

Pajak Minimum Global dan Masa Depan Daya Saing Investasi Indonesia

5 Okt 2026 WIB
PT atau CV: Memahami Perbedaan Pajak, Penarikan Dana, dan Tanggung Jawab Pemilik

PT atau CV: Memahami Perbedaan Pajak, Penarikan Dana, dan Tanggung Jawab Pemilik

5 Okt 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz