Sore itu, Pak Budi mampir ke swalayan dekat rumah untuk membeli sebungkus rokok langganannya. Namun, ketika melihat nominal yang harus dibayar di kasir, dahinya berkerut. Harga rokok kembali mengalami kenaikan.
Sambil melangkah keluar dengan membawa struk belanja, satu pertanyaan muncul dalam pikirannya: mengapa harga rokok terus meningkat?
Kebingungan Pak Budi bukanlah persoalan yang dialami dirinya sendiri. Banyak konsumen rokok juga mempertanyakan alasan di balik kenaikan harga yang mereka bayarkan. Kenaikan tersebut bukan hanya dipengaruhi oleh faktor produksi atau inflasi, tetapi juga berkaitan dengan adanya pungutan negara berupa Pajak Rokok.
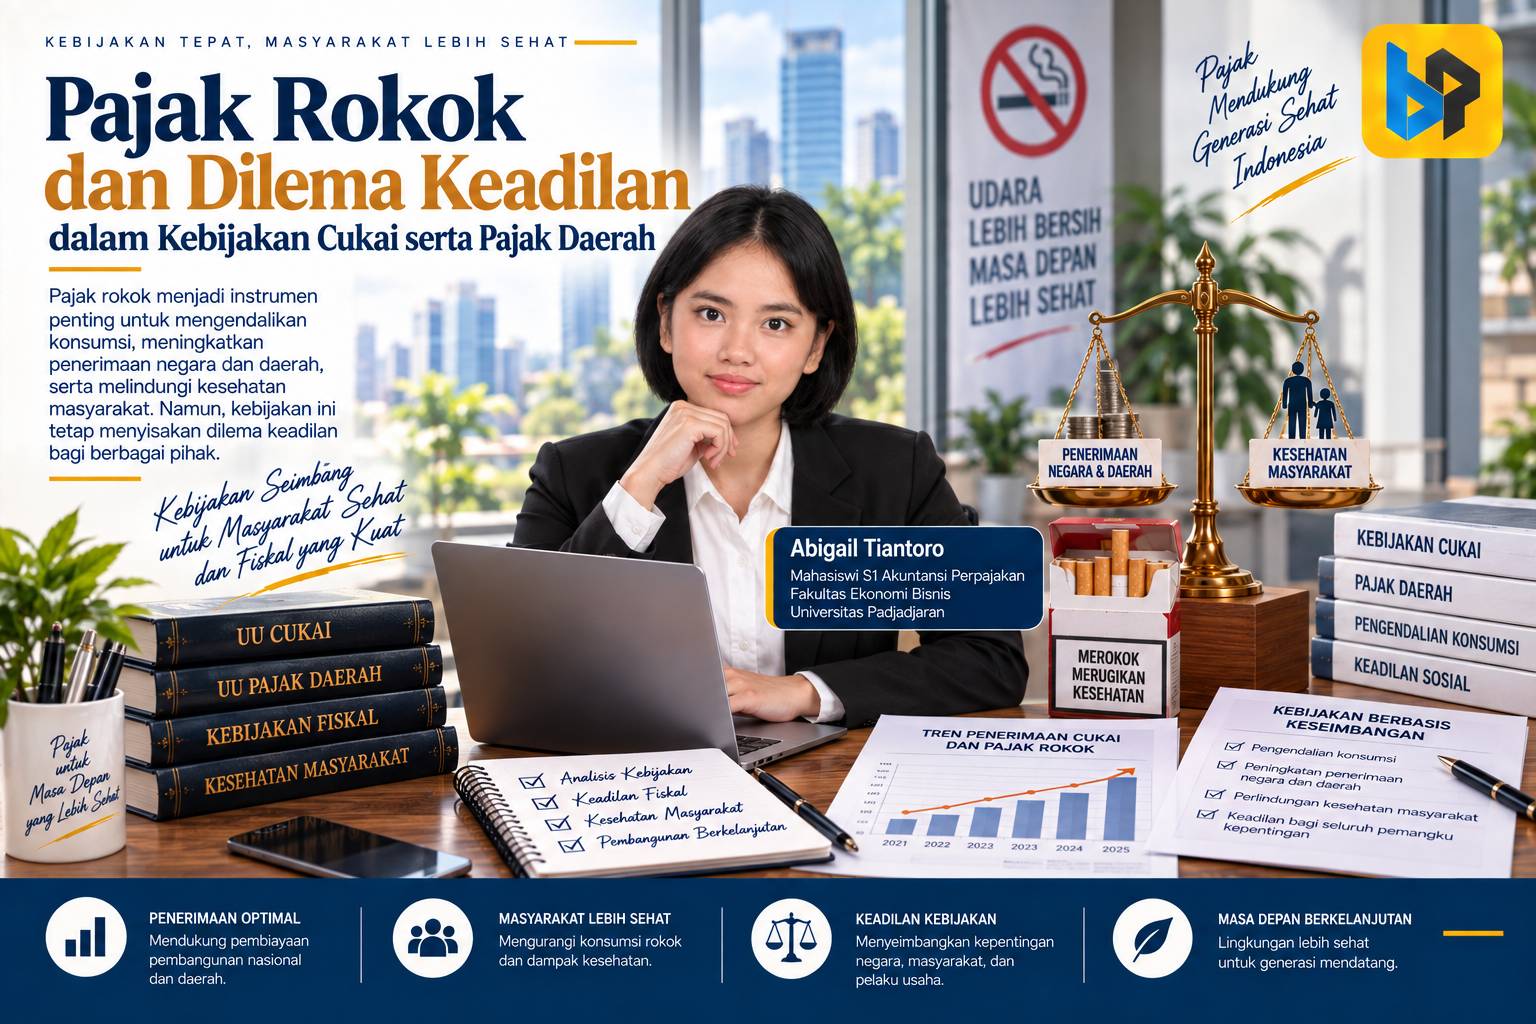
Berdasarkan Pasal 1 angka 2 Peraturan Menteri Keuangan (PMK) Nomor 26 Tahun 2026, Pajak Rokok merupakan pungutan atas cukai rokok yang dipungut oleh pemerintah pusat. Berbeda dengan cukai yang menjadi penerimaan pemerintah pusat, penerimaan Pajak Rokok kemudian disalurkan kepada pemerintah daerah.
Pajak Rokok ditetapkan sebesar 10% dari nilai cukai rokok, bukan dari harga jual eceran. Sebagai ilustrasi, apabila cukai atas sebungkus rokok sebesar Rp10.000, maka terdapat tambahan Pajak Rokok sebesar Rp1.000 yang harus dibayarkan oleh produsen.
Pungutan tersebut tidak dibayar langsung oleh konsumen ketika berada di kasir. Pajak Rokok dipungut di tingkat produsen melalui mekanisme administrasi perpajakan dan kemudian menjadi salah satu komponen dalam struktur harga jual rokok.
Namun, bagi konsumen seperti Pak Budi, situasinya tetap menimbulkan pertanyaan: mengapa satu produk dikenakan dua jenis pungutan sekaligus, yaitu cukai dan Pajak Rokok?
Untuk menjawab pertanyaan tersebut, kebijakan Pajak Rokok perlu dilihat melalui tiga perspektif utama, yaitu keadilan, kemanfaatan, dan kepastian hukum.
Menimbang Keadilan: Ketika Konsumsi Membawa Dampak Sosial
Dalam perspektif keadilan, Pajak Rokok tidak dapat hanya dilihat sebagai tambahan beban bagi konsumen. Kebijakan ini juga berkaitan dengan prinsip bahwa aktivitas tertentu yang menimbulkan dampak sosial perlu memberikan kontribusi terhadap biaya yang muncul akibat aktivitas tersebut.
Rokok memiliki karakteristik berbeda dibandingkan barang konsumsi biasa. Selain memberikan manfaat ekonomi bagi industri dan penerimaan negara, konsumsi rokok juga memiliki konsekuensi terhadap kesehatan masyarakat.
Beban penyakit akibat konsumsi rokok pada akhirnya dapat berdampak terhadap pembiayaan kesehatan yang ditanggung negara maupun masyarakat secara luas. Dalam kondisi tersebut, muncul prinsip bahwa pihak yang menikmati konsumsi barang dengan risiko tertentu turut berkontribusi terhadap penanganan dampaknya.
Dengan pendekatan tersebut, Pajak Rokok tidak semata-mata dipandang sebagai pungutan tambahan, melainkan sebagai instrumen kebijakan untuk membagi tanggung jawab sosial akibat konsumsi produk tembakau.
Namun, prinsip keadilan juga harus berjalan dua arah. Pemerintah perlu memastikan bahwa penerimaan yang diperoleh benar-benar digunakan untuk tujuan yang mendukung kepentingan masyarakat, khususnya peningkatan kualitas layanan kesehatan.
Kemanfaatan bagi Daerah: Dari Harga Rokok Menuju Pelayanan Publik
Selain aspek keadilan, keberadaan Pajak Rokok juga berkaitan dengan fungsi kemanfaatan.
Pajak daerah pada dasarnya bertujuan memperkuat kemampuan pemerintah daerah dalam menyediakan pelayanan publik. Dalam konteks Pajak Rokok, penerimaan yang diperoleh daerah diharapkan dapat mendukung sektor kesehatan, termasuk upaya pencegahan penyakit akibat konsumsi tembakau.
Ketentuan mengenai pemanfaatan penerimaan Pajak Rokok mengarahkan agar sebagian dana tersebut digunakan untuk mendukung pelayanan kesehatan. Dengan demikian, pungutan yang dibayarkan melalui harga rokok dapat kembali kepada masyarakat dalam bentuk fasilitas kesehatan dan program perlindungan kesehatan.
Akan tetapi, tantangan terbesar bukan hanya pada mekanisme pemungutan, melainkan pada transparansi penggunaan dana.
Masyarakat perlu mengetahui bahwa tambahan biaya yang mereka bayarkan memiliki tujuan yang jelas. Tanpa transparansi, Pajak Rokok berisiko hanya dipersepsikan sebagai beban tambahan tanpa manfaat yang terlihat.
Karena itu, pemerintah daerah memiliki tanggung jawab untuk memastikan bahwa penerimaan tersebut dikelola secara akuntabel dan memberikan dampak nyata bagi masyarakat.
Kepastian Hukum: Apakah Pajak Rokok Sama dengan Pajak Berganda?
Pertanyaan mengenai pajak dua kal muncul karena masyarakat melihat adanya dua pungutan dalam satu produk, yaitu cukai dan Pajak Rokok.
Namun, secara konsep, keduanya memiliki fungsi yang berbeda.
Cukai merupakan instrumen pemerintah pusat untuk mengendalikan konsumsi barang tertentu yang memiliki karakteristik khusus, termasuk produk tembakau. Sementara itu, Pajak Rokok merupakan sumber penerimaan daerah yang digunakan untuk mendukung fungsi pemerintahan daerah, khususnya pelayanan publik.
Dengan demikian, keberadaan kedua pungutan tersebut tidak dapat langsung dikategorikan sebagai pemajakan berganda yang tidak sah, karena masing-masing memiliki dasar hukum dan tujuan kebijakan yang berbeda.
Selain itu, mekanisme pemungutan Pajak Rokok dilakukan melalui sistem administrasi yang terintegrasi pada tingkat produsen, bukan melalui pungutan langsung kepada pedagang atau konsumen.
Mekanisme tersebut memberikan kepastian karena masyarakat tidak perlu melakukan pembayaran tambahan secara terpisah ketika membeli rokok. Namun, tetap diperlukan pengawasan agar proses pemungutan dan penyetoran berjalan sesuai ketentuan.
Tantangan Pemerintah: Jangan Hanya Memungut, tetapi Juga Membuktikan Manfaat
Pada akhirnya, persoalan Pajak Rokok bukan hanya mengenai apakah pungutan tersebut dibenarkan secara hukum, tetapi juga apakah masyarakat dapat melihat manfaat dari kebijakan tersebut.
Konsumen seperti Pak Budi mungkin tidak akan mempermasalahkan adanya pungutan tambahan apabila mereka melihat hubungan yang jelas antara pajak yang dibayarkan dengan peningkatan layanan kesehatan, fasilitas publik, dan perlindungan masyarakat.
Sebaliknya, apabila penerimaan tersebut tidak dikelola secara transparan, maka persepsi negatif terhadap pajak dapat semakin kuat.
Keadilan pajak tidak berhenti pada proses pemungutan, tetapi juga ditentukan oleh bagaimana negara mengelola dan mengembalikan manfaatnya kepada masyarakat.
Karena itu, pemerintah daerah perlu memastikan bahwa setiap penerimaan Pajak Rokok benar-benar digunakan sesuai tujuan kebijakan. Pengawasan terhadap penggunaan dana, peningkatan transparansi anggaran, serta pemberantasan peredaran rokok ilegal menjadi bagian penting agar kebijakan ini memperoleh legitimasi publik.
Pada akhirnya, kenaikan harga rokok yang dirasakan Pak Budi bukan sekadar persoalan angka dalam struk belanja. Di balik harga tersebut terdapat kebijakan fiskal yang mencoba menyeimbangkan antara penerimaan negara, pengendalian konsumsi, dan perlindungan kesehatan masyarakat.
Tantangan terbesar pemerintah bukan hanya memastikan pajak dipungut, tetapi memastikan masyarakat memahami mengapa pajak tersebut ada dan merasakan manfaat dari keberadaannya.