Menutup Celah Penghindaran Pajak: Dari SAAR dan GAAR hingga Pajak Minimum Global
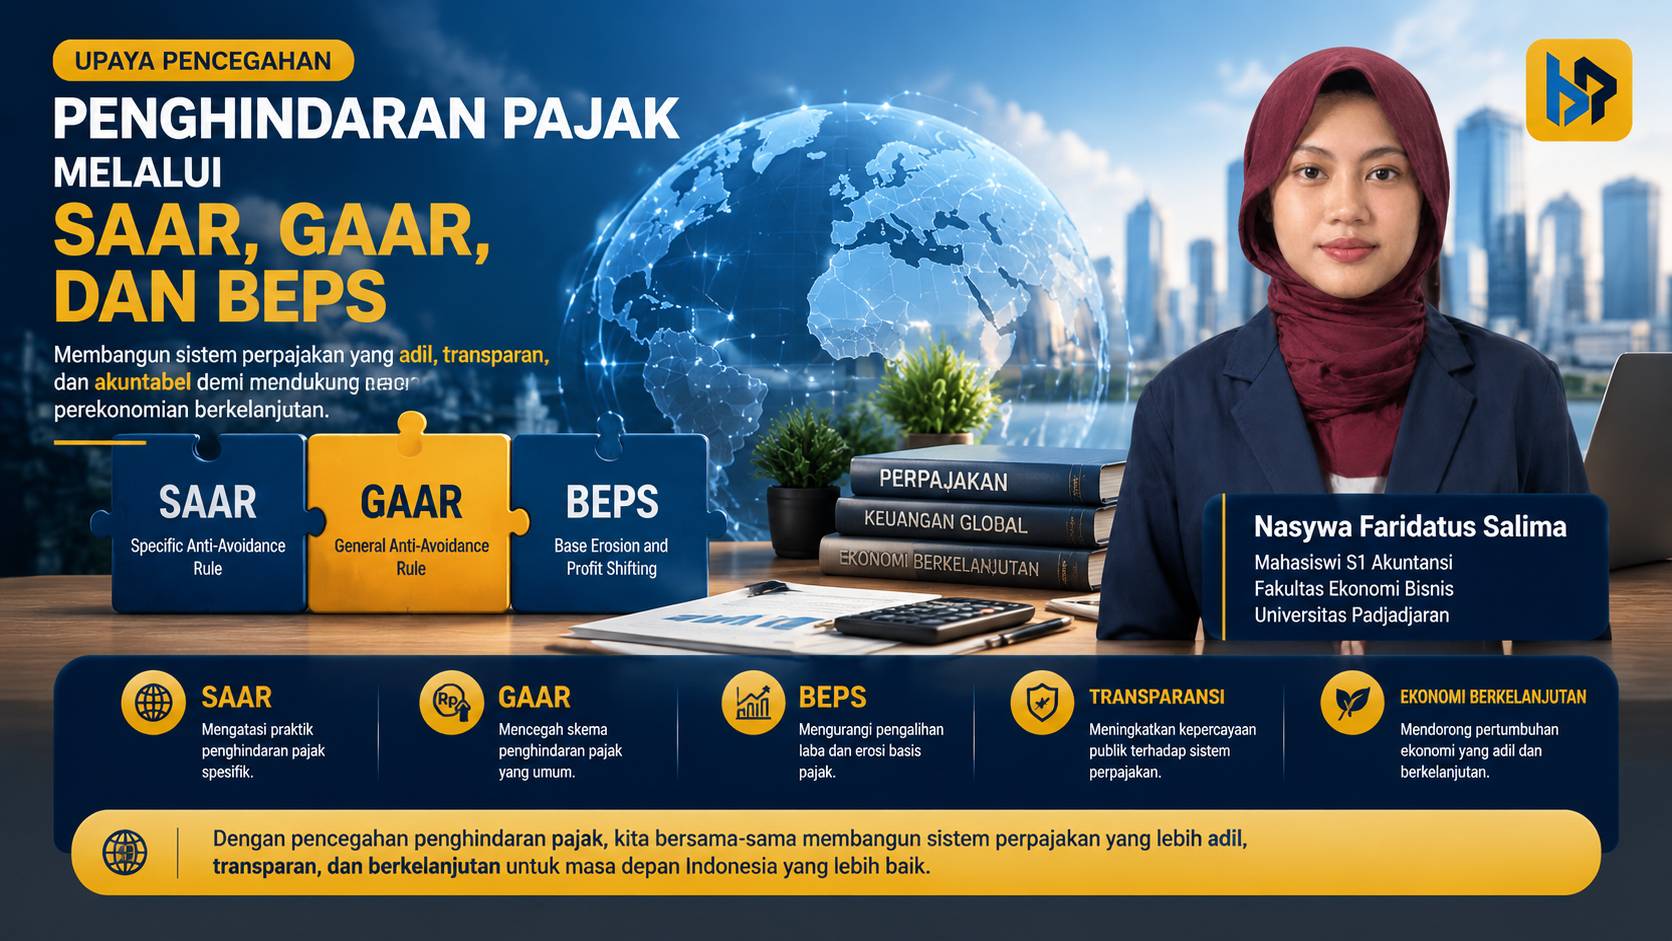
Penghindaran pajak semakin menjadi perhatian seiring meningkatnya aktivitas bisnis lintas negara. Perbedaan tarif dan ketentuan perpajakan antarnegara memberikan...

Penghindaran pajak semakin menjadi perhatian seiring meningkatnya aktivitas bisnis lintas negara. Perbedaan tarif dan ketentuan perpajakan antarnegara memberikan...
“Barang siapa mendalilkan, maka ia wajib membuktikan.” Begitulah bunyi salah satu asas klasik dalam hukum pembuktian yang dikenal...
Setiap tahun, pemerintah Indonesia menghadapi tantangan yang sama: kebutuhan belanja negara terus meningkat, sementara penerimaan pajak harus dioptimalkan....
Setiap tahun, dunia perpajakan tidak luput dari sengketa antara Wajib Pajak dan otoritas pajak yang akhirnya berujung di...
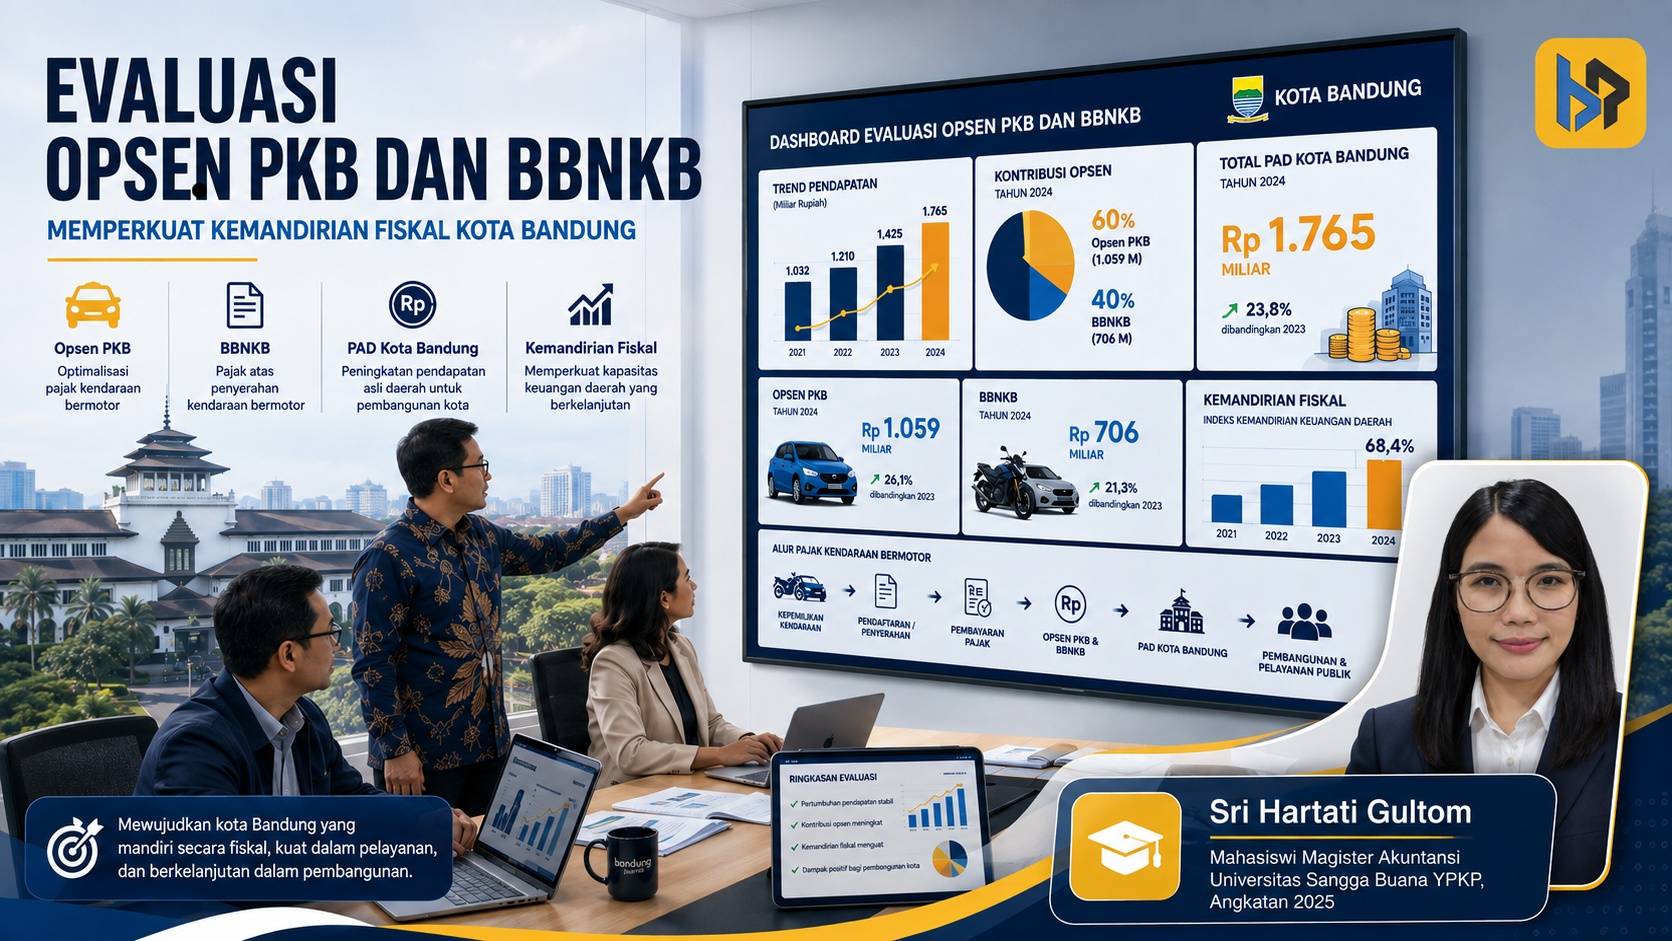
Pemberlakuan Opsen Pajak Kendaraan Bermotor (PKB) dan Opsen Bea Balik Nama Kendaraan Bermotor (BBNKB) sejak 5 Januari 2025...
Lanskap pertanahan di Indonesia memiliki karakteristik yang kompleks, terutama karena terdapat berbagai jenis hak atas tanah dengan karakter...
Globalisasi ekonomi telah memberikan ruang yang semakin luas bagi perusahaan multinasional untuk menjalankan kegiatan bisnis lintas negara. Namun,...
Bagi banyak pelaku usaha mikro, kecil, dan menengah (UMKM), kepastian mengenai perlakuan pajak menjadi salah satu faktor penting...
Pajak sering kali dipandang hanya sebagai kewajiban administratif yang harus dipenuhi masyarakat. Namun, dalam sistem bernegara, pajak memiliki...
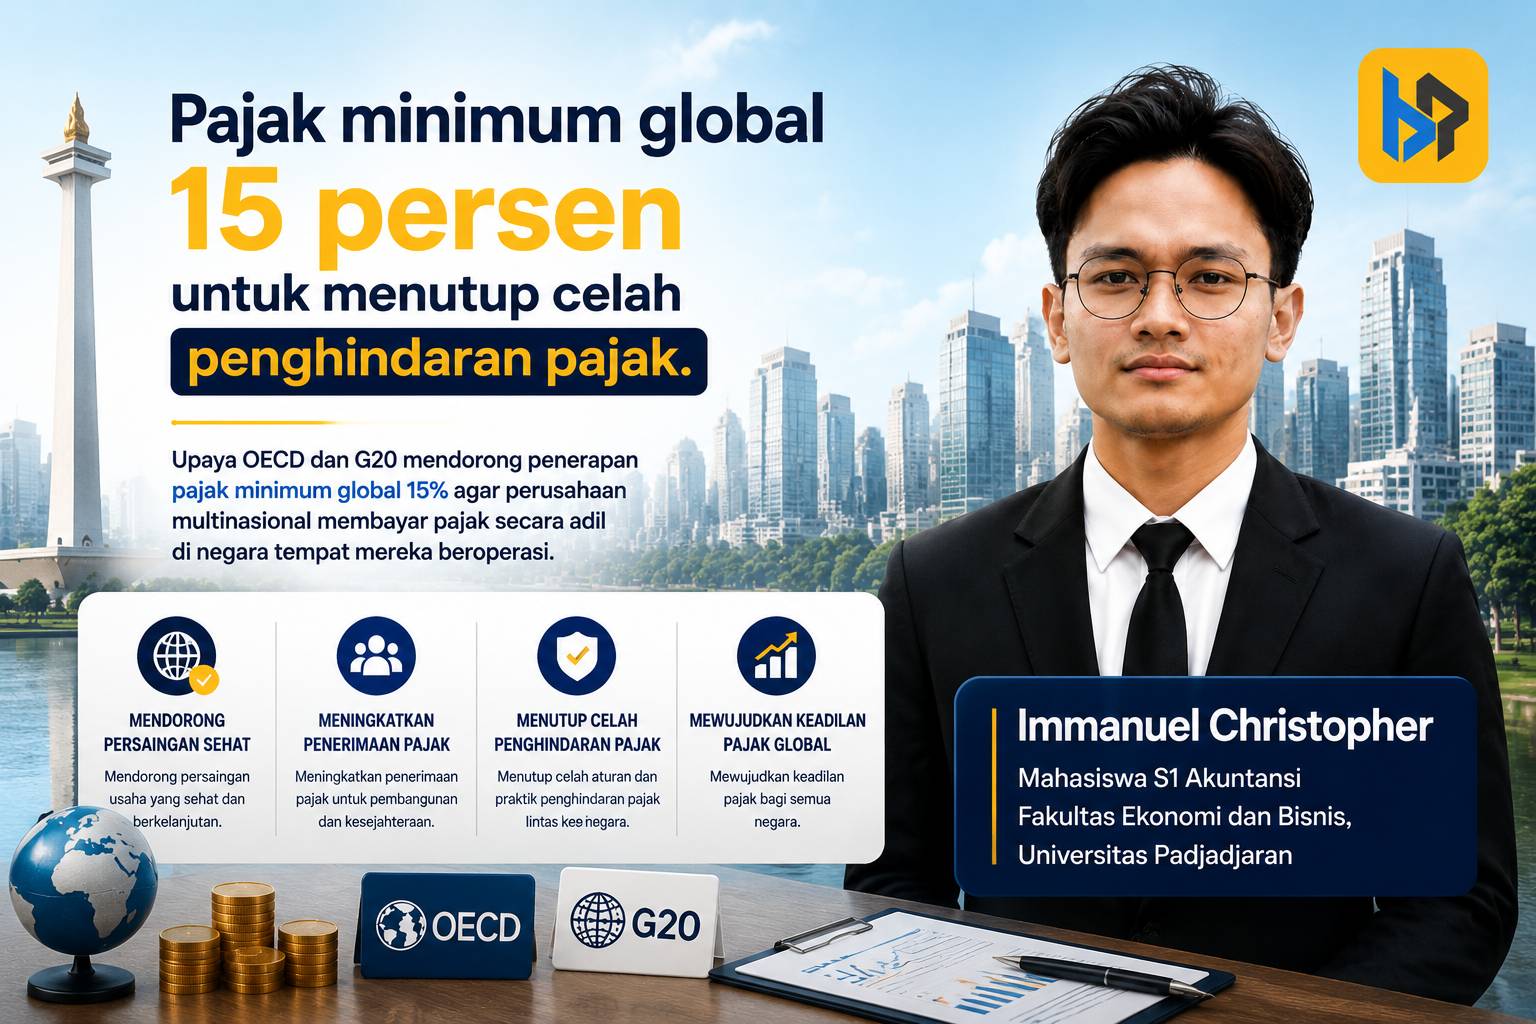
Dalam beberapa tahun terakhir, isu penghindaran pajak lintas negara semakin menjadi perhatian dunia internasional. Bagi masyarakat umum, istilah...




Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.