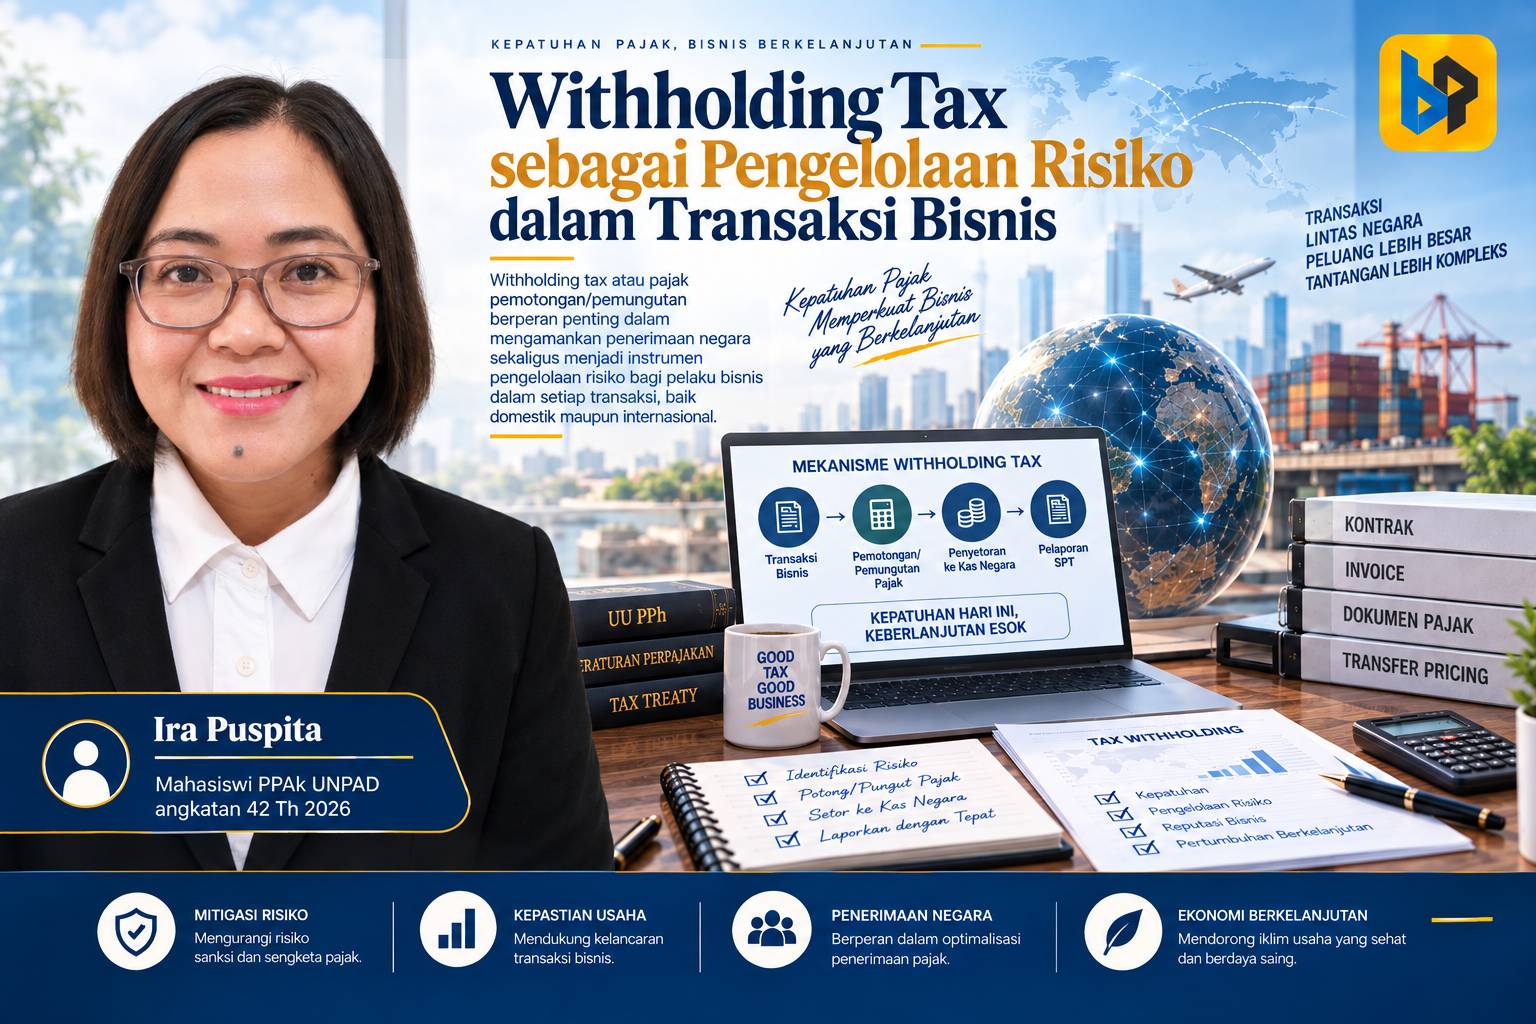
Dalam transaksi bisnis, perhatian perusahaan umumnya tertuju pada nilai transaksi, biaya, arus kas, dan keuntungan. Padahal, setiap transaksi juga dapat membawa konsekuensi perpajakan. Ketika perusahaan melakukan pembayaran atas penghasilan tertentu, perusahaan dapat memiliki kewajiban untuk melakukan pemotongan pajak atas penghasilan yang diterima pihak lain. Mekanisme tersebut dikenal sebagai withholding tax.
Dalam sistem withholding tax, pihak yang melakukan pembayaran tidak hanya menjalankan fungsi komersial, tetapi juga memikul tanggung jawab dalam administrasi perpajakan. Darmayasa, Aneswari, dan Yusdita (2016) menjelaskan bahwa withholding tax system dapat mendukung kepatuhan karena pemotongan pajak dilakukan oleh pihak ketiga dan menjadi bagian dari mekanisme pengawasan perpajakan.
Dengan demikian, withholding tax sesungguhnya memiliki fungsi yang lebih luas daripada sekadar mekanisme pemotongan dan penyetoran pajak kepada negara.
Ketika Transaksi Melahirkan Tanggung Jawab Pajak


PPh Pasal 23 merupakan salah satu contoh mekanisme withholding tax yang banyak dijumpai dalam kegiatan usaha. Berdasarkan penjelasan Direktorat Jenderal Pajak, objek PPh Pasal 23 antara lain meliputi dividen, bunga, royalti, hadiah, penghargaan, bonus dan sejenisnya, serta sewa atas penggunaan harta selain yang telah dikenai PPh Final. PPh Pasal 23 juga mencakup imbalan atas jasa teknik, jasa manajemen, jasa konstruksi, jasa konsultan, dan jasa lain tertentu.
Tarifnya pun berbeda berdasarkan jenis penghasilan. Atas bunga, royalti, serta hadiah, penghargaan, bonus, dan sejenisnya dikenakan tarif 15% dari jumlah bruto. Sementara itu, sewa atas penggunaan harta dan imbalan atas jasa tertentu dikenakan tarif 2% dari jumlah bruto.
Namun, persoalan withholding tax tidak berhenti pada mengetahui tarif. Justru, tahap yang sering kali lebih menentukan adalah mengidentifikasi substansi transaksi sebelum menentukan perlakuan pajaknya.
Sebagai contoh, perusahaan menerima tagihan atas suatu jasa. Nama jasa yang tercantum dalam invoice belum tentu dengan sendirinya menentukan perlakuan perpajakannya. Perusahaan perlu memahami jenis jasa yang diberikan, pihak yang menerima penghasilan, serta ketentuan yang mengatur apakah transaksi tersebut merupakan objek pemotongan PPh Pasal 23.
Direktorat Jenderal Pajak juga menekankan pentingnya meneliti terlebih dahulu jenis jasa yang digunakan untuk menentukan apakah transaksi tersebut termasuk objek PPh Pasal 23.
Di sinilah withholding tax mulai bersinggungan dengan manajemen pajak. Kesalahan dalam mengidentifikasi transaksi dapat berlanjut menjadi kesalahan dalam pemotongan, penerbitan bukti potong, penyetoran, hingga pelaporan.
Risiko Pajak Tidak Selalu Berawal dari Perhitungan
Pembahasan mengenai risiko perpajakan sering kali dikaitkan dengan ketidakpatuhan atau keterlambatan pembayaran. Padahal, risiko dapat muncul jauh lebih awal, yaitu ketika perusahaan keliru memahami karakteristik suatu transaksi.
Karena itu, pengelolaan withholding tax seharusnya dimulai sebelum proses pemotongan dilakukan. Perusahaan perlu memiliki mekanisme untuk mengidentifikasi transaksi yang berpotensi menimbulkan kewajiban pemotongan, menentukan pihak yang bertanggung jawab, memeriksa dasar pengenaan pajak, serta memastikan dokumentasi transaksi tersedia dan memadai.
Pendekatan tersebut pada dasarnya merupakan bagian dari pengendalian risiko perpajakan, bukan sekadar pekerjaan administrasi. Bagian keuangan atau akuntansi memang dapat menjalankan proses pemotongan, tetapi keputusan perpajakannya perlu didukung oleh pemahaman yang memadai mengenai substansi transaksi dan ketentuan yang berlaku.
Dengan demikian, *withholding tax* sebaiknya tidak berdiri sendiri dalam organisasi. Fungsi perpajakan, akuntansi, keuangan, dan bagian yang melakukan transaksi perlu memiliki titik pengendalian yang jelas agar keputusan komersial tidak terlepas dari konsekuensi perpajakannya.
Digitalisasi Mempercepat Proses, tetapi Tidak Menggantikan Penilaian
Transformasi administrasi perpajakan semakin memperkuat kebutuhan tersebut. Dalam sistem Coretax DJP, SPT Masa PPh Unifikasi digunakan oleh pemotong atau pemungut untuk melaporkan kewajiban beberapa jenis PPh, termasuk PPh Pasal 23/26. Pembuatan bukti pemotongan atau pemungutan dapat dilakukan secara elektronik, antara lain melalui metode key-in maupun impor data menggunakan skema XML.
Ketentuan pelaporan tersebut antara lain diatur dalam Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026 tentang Ketentuan Pelaporan Pajak Penghasilan, Pajak Pertambahan Nilai, Pajak Penjualan atas Barang Mewah, dan Bea Meterai dalam rangka Pelaksanaan Sistem Inti Administrasi Perpajakan. Peraturan tersebut bertanggal 22 Mei 2025.
Digitalisasi tentu membawa manfaat. Penelitian Faisol dan Norsain (2024) menunjukkan bahwa penggunaan E-Bupot dipandang lebih praktis dalam proses pemotongan, mempercepat proses, serta mengurangi kebutuhan penyimpanan dokumen berbasis kertas. Penelitian tersebut juga melihat pemanfaatan teknologi sebagai salah satu sarana yang dapat mendukung kepatuhan wajib pajak.
Namun, kemudahan sistem digital justru membuat satu hal semakin penting, yaitu kualitas data dan keputusan yang dimasukkan ke dalam sistem.
Sistem dapat membantu menghasilkan bukti potong dan mengintegrasikan proses pelaporan. Akan tetapi, sistem tidak menggantikan kemampuan pengguna untuk memahami apakah suatu transaksi merupakan objek pemotongan, siapa penerima penghasilannya, serta bagaimana transaksi tersebut seharusnya diperlakukan secara perpajakan.
Dengan kata lain, digitalisasi mengubah cara administrasi dilakukan, tetapi tidak menghilangkan kebutuhan terhadap tax judgment atau pertimbangan perpajakan.
Dari Administrasi Menuju Manajemen Risiko Pajak
Perspektif tersebut sejalan dengan gagasan manajemen risiko perpajakan. Hidayat (2015), melalui konsep Corporate Tax Risk Management, menempatkan manajemen risiko perpajakan sebagai upaya untuk memahami, mengidentifikasi, mengukur, dan mengelola risiko perpajakan perusahaan secara sistematis.
Dalam konteks withholding tax, pendekatan tersebut dapat diterapkan melalui tahapan sederhana: memahami substansi transaksi, mengidentifikasi kewajiban pemotongan, menentukan perlakuan pajak yang tepat, mendokumentasikan dasar pengambilan keputusan, serta memastikan proses penyetoran dan pelaporan dilakukan sesuai ketentuan.
Perubahan cara pandang inilah yang penting bagi perusahaan. Tujuan pengelolaan pajak tidak semestinya dipersempit menjadi bagaimana perusahaan membayar pajak serendah mungkin. Pengelolaan pajak juga perlu mempertimbangkan kepatuhan, kepastian hukum, risiko, dan keberlanjutan kegiatan usaha.
Withholding tax menjadi contoh yang jelas bahwa efisiensi administrasi dan kepatuhan harus berjalan bersama.
Dari Ruang Kelas ke Praktik Perpajakan
Persoalan tersebut juga memberikan pelajaran bagi pendidikan perpajakan. Mahasiswa tidak cukup hanya menghafal tarif atau menyelesaikan perhitungan pajak. Mereka perlu dilatih untuk membaca substansi transaksi, memahami konsekuensi perpajakan, menggunakan sistem digital, serta mengomunikasikan risiko kepada pihak yang berkepentingan.
Di era administrasi pajak yang semakin terdigitalisasi, kemampuan tersebut justru semakin penting. Seorang calon profesional pajak tidak hanya dituntut mengetahui berapa pajak yang harus dipotong, tetapi juga mampu menjelaskan mengapa suatu transaksi memiliki perlakuan pajak tertentu dan apa risiko apabila perlakuan tersebut tidak tepat.
Pembelajaran seperti ini dapat mempertemukan kepentingan akademik dengan kebutuhan dunia usaha. Pengetahuan yang diperoleh di ruang kelas dapat diterjemahkan menjadi kemampuan analitis yang berguna bagi perusahaan, wajib pajak, maupun pemangku kepentingan lainnya.
Withholding tax bukan sekadar aktivitas memotong pajak dari suatu transaksi. Di dalamnya terdapat rangkaian keputusan yang dimulai dari pemahaman atas substansi transaksi hingga pemenuhan kewajiban administrasi perpajakan.
Digitalisasi melalui Coretax dan bukti pemotongan elektronik memberikan peluang untuk membuat proses tersebut semakin terintegrasi dan efisien. Namun, teknologi tidak menggantikan kebutuhan terhadap kompetensi perpajakan. Justru ketika proses administrasi semakin terdigitalisasi, kemampuan manusia untuk membaca transaksi, menilai risiko, dan mengambil keputusan berdasarkan ketentuan menjadi semakin penting.
Pada akhirnya, manajemen withholding tax yang baik bukan hanya tentang memastikan pajak telah dipotong, tetapi memastikan bahwa pajak tersebut dipotong dengan benar, didukung dokumentasi yang memadai, dan dapat dipertanggungjawabkan.