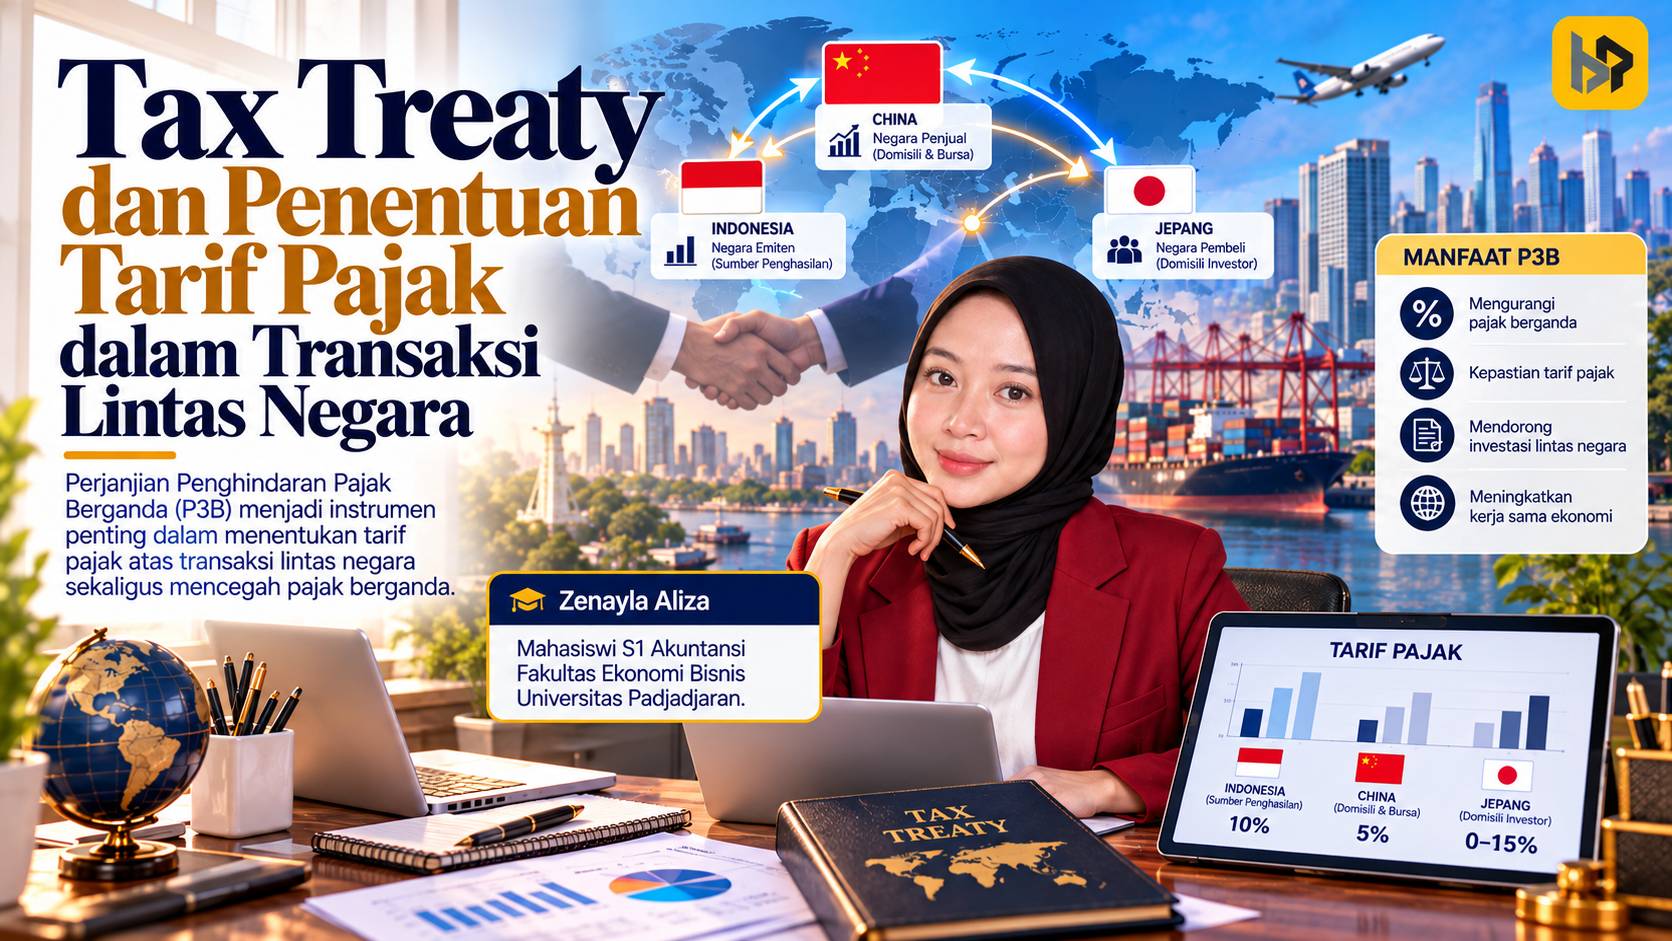
Perusahaan Indonesia membayar royalti kepada perusahaan di luar negeri, sementara Indonesia telah memiliki Persetujuan Penghindaran Pajak Berganda (P3B) dengan negara penerima. Apakah tarif pajaknya otomatis turun?
Pertanyaan ini terdengar sederhana, tetapi jawabannya bergantung pada sejumlah ketentuan yang perlu diperiksa terlebih dahulu.
Dalam transaksi lintas negara, satu penghasilan dapat berkaitan dengan dua yurisdiksi perpajakan. Negara sumber penghasilan dapat memiliki hak untuk mengenakan pajak atas penghasilan yang berasal dari wilayahnya. Sementara itu, negara domisili penerima penghasilan juga dapat mengenakan pajak berdasarkan ketentuan domestiknya.
Untuk mengatur pembagian hak pemajakan tersebut, negara-negara menyepakati perjanjian bilateral yang dikenal sebagai tax treaty atau Persetujuan Penghindaran Pajak Berganda (P3B). Perjanjian ini mengatur bagaimana hak pemajakan dibagi, termasuk pembatasan tarif, penghasilan yang hanya dapat dipajaki di salah satu negara, dan mekanisme penyelesaian sengketa.
Di dalam P3B terdapat berbagai ketentuan yang mengatur hak pemajakan atas jenis penghasilan tertentu. Ketentuan-ketentuan tersebut dapat disebut sebagai tax treaty provisions. Namun, keberadaan perjanjian saja belum cukup untuk memastikan bahwa tarif yang lebih rendah dapat digunakan.
Apa Itu Tax Treaty Provision?
Tax treaty provisions merupakan ketentuan dalam P3B yang mengatur pembagian hak pemajakan antara negara sumber dan negara domisili. Ketentuan tersebut menentukan apakah suatu penghasilan dapat dipajaki di satu atau kedua negara, berapa batas pemajakannya, serta persyaratan yang harus dipenuhi.
Dalam penyusunannya, perjanjian pajak internasional banyak merujuk pada model yang dikembangkan oleh Organisation for Economic Co-operation and Development (OECD) dan Perserikatan Bangsa-Bangsa (PBB). OECD Model dan UN Model memiliki pendekatan yang tidak selalu sama, terutama mengenai ruang pemajakan negara sumber.
P3B bukan instrumen untuk menciptakan pajak baru. Fungsinya adalah mengatur hubungan antara ketentuan perpajakan kedua negara agar hak pemajakan tidak menimbulkan pemajakan berganda yang tidak semestinya.
Meski demikian, setiap P3B merupakan hasil kesepakatan tersendiri. Oleh karena itu, pasal, definisi, tarif, dan persyaratan dalam P3B Indonesia dengan satu negara belum tentu sama dengan P3B Indonesia dengan negara lainnya.
Ketentuan Utama yang Perlu Dipahami
Ada beberapa ketentuan dalam model perjanjian pajak internasional yang penting untuk dipahami ketika menganalisis transaksi lintas negara.
1. Domisili pajak — Pasal 4
Ketentuan mengenai domisili pajak menentukan apakah seseorang atau badan merupakan penduduk (resident) suatu negara untuk tujuan penerapan P3B.
Status tersebut menjadi dasar untuk menentukan pihak yang berhak memperoleh manfaat perjanjian. Apabila seseorang atau badan dianggap sebagai penduduk kedua negara, mekanisme penentu domisili mengikuti aturan dalam P3B yang bersangkutan.
2. Bentuk Usaha Tetap dan laba usaha — Pasal 5 dan 7
Secara umum, laba usaha perusahaan yang merupakan penduduk suatu negara hanya dapat dipajaki di negara domisilinya, kecuali perusahaan tersebut menjalankan usaha melalui Bentuk Usaha Tetap (BUT) di negara lain. Apabila terdapat BUT, negara tempat BUT berada dapat mengenakan pajak atas laba yang dapat diatribusikan kepada BUT tersebut sesuai ketentuan P3B.
Karena itu, keberadaan BUT menjadi salah satu faktor penting dalam menentukan hak pemajakan atas kegiatan usaha lintas negara.
3. Dividen, bunga, dan royalti — Pasal 10, 11, dan 12
Ketentuan mengenai dividen, bunga, dan royalti mengatur hak pemajakan atas jenis penghasilan tersebut. Dalam banyak P3B, negara sumber tetap berhak mengenakan pajak, tetapi tarifnya dibatasi apabila persyaratan perjanjian terpenuhi.
Namun, perlakuan atas setiap jenis penghasilan bergantung pada bunyi P3B yang berlaku. Tidak semua perjanjian memberikan hak pemajakan yang sama kepada negara sumber.
4. Penghindaran pajak berganda — Pasal 23 dalam banyak model P3B
Ketentuan ini mengatur mekanisme pengurangan pemajakan berganda, misalnya melalui metode kredit pajak atau pembebasan. Penerapannya mengikuti metode dan syarat yang ditetapkan dalam perjanjian masing-masing.
5. Prosedur Persetujuan Bersama atau Mutual Agreement Procedure (MAP) — Pasal 25
MAP menyediakan mekanisme bagi otoritas berwenang kedua negara untuk membahas persoalan yang timbul dari penerapan P3B, termasuk kondisi tertentu yang menyebabkan pemajakan tidak sesuai dengan perjanjian.
6. Pertukaran informasi — Pasal 26
Ketentuan ini memungkinkan otoritas pajak kedua negara bertukar informasi sesuai ruang lingkup perjanjian. Pertukaran informasi mendukung administrasi perpajakan dan membantu mencegah penyalahgunaan ketentuan P3B.
Nomor pasal di atas merujuk pada penomoran yang lazim ditemukan dalam OECD Model dan UN Model. Untuk menentukan hak dan kewajiban yang benar-benar berlaku, Wajib Pajak tetap harus membaca P3B antara Indonesia dan negara mitra yang relevan.
Dengan demikian, penghitungan tarif hanya merupakan tahap awal. Perusahaan Indonesia yang bertindak sebagai pemotong pajak juga perlu memastikan bahwa penerima penghasilan memenuhi persyaratan untuk memperoleh manfaat P3B.
Tidak Otomatis: Syarat Penerapan P3B
Pemanfaatan P3B di Indonesia perlu mengikuti tata cara administrasi dan persyaratan substantif yang berlaku. Hal ini menjadi semakin penting setelah diterbitkannya Peraturan Menteri Keuangan (PMK) Nomor 112 Tahun 2025 tentang Tata Cara Penerapan Persetujuan Penghindaran Pajak Berganda, yang berlaku sejak 31 Desember 2025.
Bagi Wajib Pajak luar negeri yang ingin memperoleh manfaat P3B atas penghasilan dari Indonesia, salah satu dokumen utama yang digunakan adalah Formulir DGT. Formulir tersebut memuat pernyataan mengenai status domisili pajak dan pemenuhan persyaratan penerapan P3B. PMK 112/2025 juga mengatur kemungkinan penggunaan surat keterangan domisili sebagai alternatif dalam kondisi yang memenuhi ketentuan.
Namun, tersedianya dokumen tersebut tidak berarti bahwa manfaat P3B otomatis harus diberikan. Pemotong pajak tetap perlu melakukan pemeriksaan terhadap pemenuhan persyaratan berdasarkan dokumen dan informasi yang relevan.
Ada beberapa aspek yang perlu diperhatikan.
Pertama, status domisili penerima penghasilan. Penerima harus memenuhi persyaratan sebagai penduduk negara mitra P3B untuk tujuan perpajakan. Dokumen domisili harus memenuhi ketentuan mengenai bentuk, pengesahan, dan masa berlakunya.
Kedua, substansi ekonomi dan beneficial owner. Dalam transaksi royalti, perlu dinilai apakah penerima merupakan pihak yang benar-benar berhak atas penghasilan tersebut, apabila persyaratan beneficial owner berlaku berdasarkan P3B. Penilaian tidak cukup hanya berdasarkan nama yang tercantum dalam kontrak atau rekening penerima. Struktur transaksi, penguasaan atas penghasilan, kewajiban meneruskan pembayaran, dan substansi kegiatan usaha dapat menjadi bagian dari pemeriksaan.
Ketiga, tidak adanya penyalahgunaan P3B. Manfaat perjanjian tidak ditujukan untuk digunakan melalui struktur atau transaksi yang dibentuk semata-mata untuk memperoleh keuntungan pajak yang tidak sesuai dengan maksud dan tujuan perjanjian. Salah satu bentuk yang menjadi perhatian adalah treaty shopping, yaitu pemanfaatan perjanjian melalui pihak atau entitas perantara untuk memperoleh manfaat P3B yang sebenarnya tidak ditujukan bagi pihak tersebut.
PMK 112/2025 memperjelas aspek pencegahan penyalahgunaan ini, termasuk penilaian terhadap substansi ekonomi, aktivitas dan pengelolaan usaha, serta status penerima manfaat penghasilan. Karena itu, perusahaan Indonesia tidak cukup hanya mencatat bahwa negara penerima royalti memiliki P3B dengan Indonesia.
Peran Pemotong Pajak: Tidak Cukup Hanya Mengumpulkan Dokumen
Dalam praktik, perusahaan Indonesia yang membayar royalti memiliki peran penting karena bertindak sebagai pemotong PPh Pasal 26. Perusahaan harus memastikan apakah pembayaran tersebut memenuhi ketentuan P3B sebelum menerapkan tarif yang lebih rendah.
Langkah pertama adalah memeriksa P3B yang berlaku dan mengidentifikasi pasal yang sesuai dengan substansi pembayaran. Tidak setiap pembayaran yang disebut royalti dalam kontrak otomatis diklasifikasikan sebagai royalti untuk tujuan P3B. Pengertian royalti dalam masing-masing perjanjian dan karakter hak atau penggunaan yang dibayar perlu diperiksa.
Langkah berikutnya adalah memastikan kelengkapan dan validitas dokumen domisili, menilai pemenuhan persyaratan penerima penghasilan, serta menyimpan dokumen pendukung transaksi. Bukti kontrak, rincian pembayaran, dokumen hak kekayaan intelektual, dan informasi mengenai penerima manfaat dapat membantu mendukung analisis tersebut.
Apabila persyaratan P3B tidak terpenuhi, pemotong pajak perlu menerapkan ketentuan domestik yang berlaku. Sebaliknya, jika persyaratan terpenuhi, pemotongan dapat dilakukan berdasarkan ketentuan P3B yang relevan.
Pendekatan tersebut membantu perusahaan menghindari dua risiko sekaligus: menerapkan tarif domestik ketika manfaat P3B sebenarnya tersedia, atau menerapkan tarif lebih rendah tanpa dasar yang memadai.
P3B Bukan Berarti Bebas Pajak
Salah satu kekeliruan yang sering muncul adalah menganggap keberadaan P3B selalu berarti tarif pajak menjadi lebih rendah atau penghasilan sepenuhnya bebas pajak di negara sumber.
Padahal, manfaat P3B bergantung pada ketentuan yang disepakati kedua negara. Dalam kondisi tertentu, P3B membatasi tarif maksimum negara sumber. Dalam kondisi lain, perjanjian dapat memberikan hak pemajakan eksklusif kepada negara domisili. Ada pula ketentuan yang tetap memungkinkan kedua negara mengenakan pajak dengan mekanisme penghindaran pajak berganda di negara domisili.
Tarif dalam P3B juga tidak selalu harus digunakan apabila tarif domestik yang berlaku lebih rendah. Oleh karena itu, penentuan besarnya pajak perlu dilakukan dengan melihat ketentuan domestik dan perjanjian yang relevan, bukan semata-mata mencari angka tarif P3B yang paling rendah.
Pada akhirnya, pertanyaan sudah ada P3B, mengapa masih harus diperiksa? memiliki jawaban yang jelas: karena keberadaan perjanjian tidak menghapus kewajiban untuk memastikan bahwa transaksi dan penerima penghasilan memenuhi persyaratannya.
Tax treaty provisions penting bukan sekadar karena dapat menurunkan tarif pajak, melainkan karena mengatur pembagian hak pemajakan antara negara sumber dan negara domisili. Dengan memahami ketentuannya, perusahaan dapat merencanakan transaksi lintas negara secara lebih baik, sementara otoritas pajak tetap dapat menjaga penerimaan negara dan mencegah penyalahgunaan perjanjian.
Kepastian hukum dalam transaksi lintas negara tidak cukup dibangun dengan mengetahui bahwa P3B tersedia. Kepastian tersebut lahir dari pemahaman atas pasal yang tepat, dokumen yang valid, dan substansi transaksi yang sesuai dengan ketentuan.