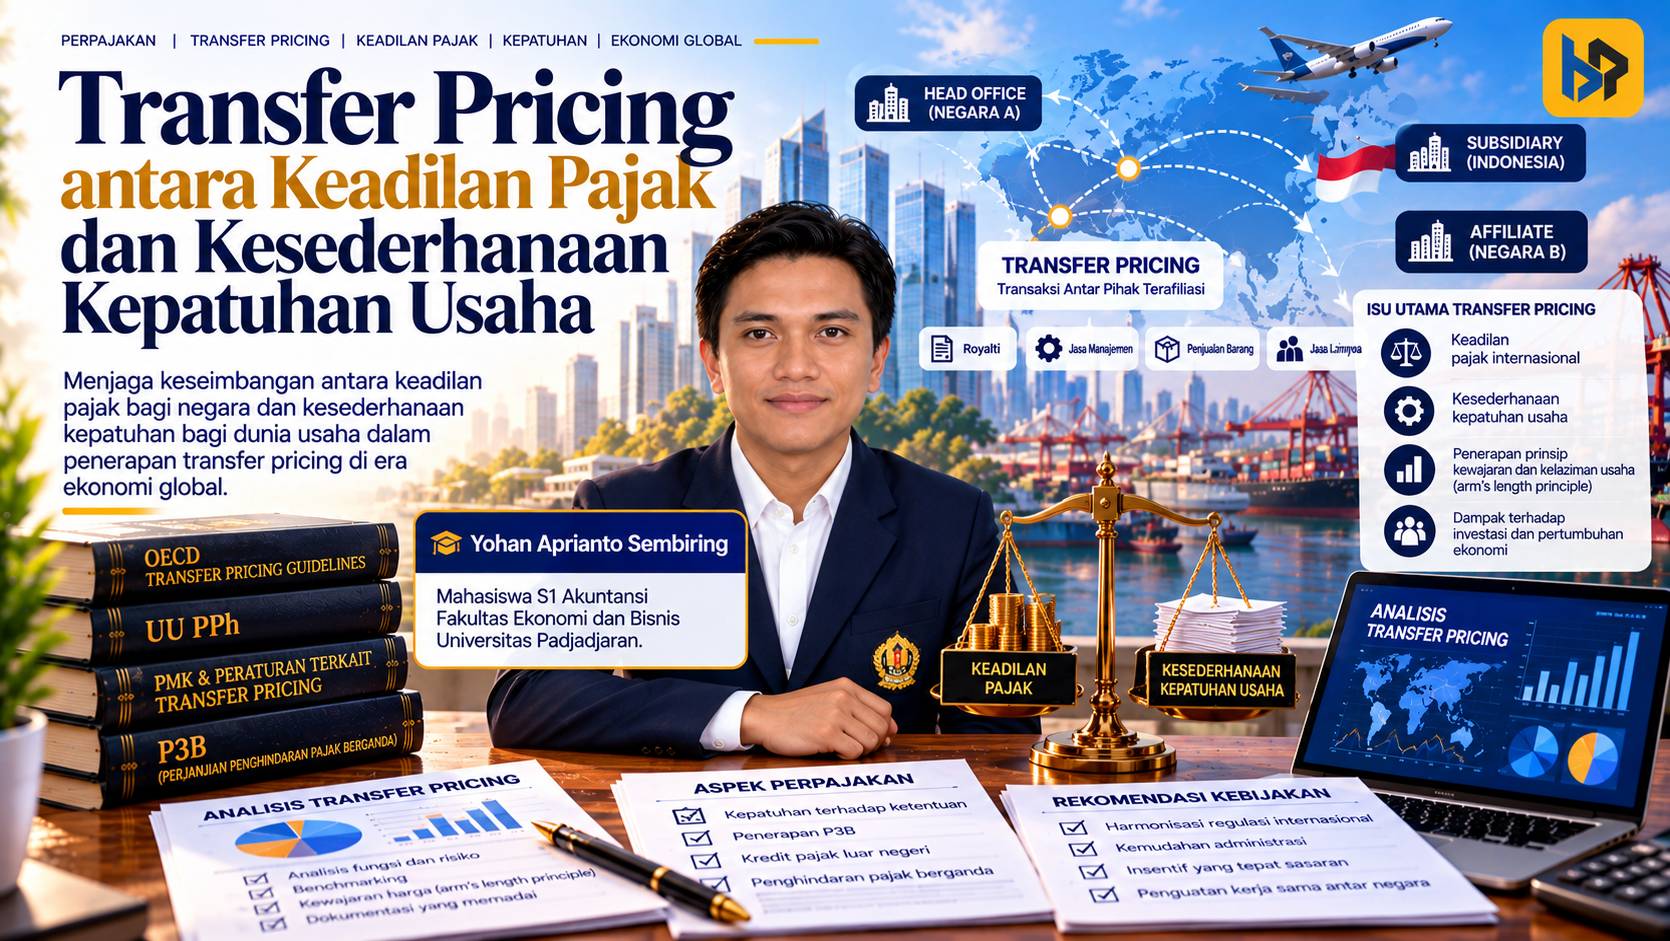
Pengalihan laba melalui transaksi antarperusahaan yang memiliki hubungan istimewa menjadi salah satu tantangan dalam sistem perpajakan internasional. Ketika harga atau ketentuan transaksi tidak mencerminkan prinsip kewajaran, laba dapat tercatat di yurisdiksi yang memiliki tarif pajak lebih rendah, sementara negara tempat kegiatan usaha sebenarnya berlangsung berpotensi kehilangan penerimaan pajak.
Persoalan tersebut juga relevan bagi Indonesia. Di satu sisi, pemerintah perlu memastikan bahwa transaksi antarperusahaan yang memiliki hubungan istimewa dilakukan secara wajar. Di sisi lain, aturan yang mengatur transaksi tersebut perlu memberikan kepastian hukum dan tidak menimbulkan beban administrasi yang tidak proporsional bagi Wajib Pajak.
Salah satu regulasi yang mengatur persoalan tersebut adalah Peraturan Menteri Keuangan (PMK) Nomor 172 Tahun 2023 tentang Penerapan Prinsip Kewajaran dan Kelaziman Usaha dalam Transaksi yang Dipengaruhi Hubungan Istimewa. PMK ini mengintegrasikan ketentuan mengenai penerapan PKKU, dokumentasi transfer pricing, kesepakatan harga transfer (Advance Pricing Agreement atau APA), serta prosedur persetujuan bersama (Mutual Agreement Procedure atau MAP).
Dalam bagian pertimbangannya, PMK 172/2023 secara tegas menyebut tujuan untuk memberikan keadilan, kepastian hukum, dan kemudahan dalam pelaksanaan hak serta pemenuhan kewajiban perpajakan. Ketiga tujuan tersebut tampak sejalan, tetapi pelaksanaannya dapat menghadirkan tantangan tersendiri.
Aturan yang semakin terperinci dapat memperkuat pengawasan dan mengurangi ruang manipulasi. Namun, semakin besar tuntutan dokumentasi dan analisis yang harus dipenuhi, semakin besar pula biaya kepatuhan yang ditanggung perusahaan. Pertanyaannya, bagaimana ketiga tujuan tersebut dapat dicapai secara seimbang?
Mengapa Transfer Pricing Perlu Diatur?
Transfer pricing pada dasarnya merupakan penentuan harga dalam transaksi antara pihak-pihak yang memiliki hubungan istimewa, seperti perusahaan induk dan anak perusahaan dalam satu grup usaha. Praktik ini merupakan bagian normal dari kegiatan bisnis dan tidak dengan sendirinya menunjukkan adanya pelanggaran pajak.
Persoalan muncul ketika harga atau ketentuan transaksi tersebut tidak sesuai dengan Prinsip Kewajaran dan Kelaziman Usaha (arm’s length principle). Prinsip ini pada dasarnya mengharuskan transaksi antara pihak yang memiliki hubungan istimewa dinilai berdasarkan kondisi yang sebanding dengan transaksi antara pihak-pihak independen.
Sebagai contoh, perusahaan di Indonesia dapat menjual barang kepada perusahaan afiliasinya di luar negeri dengan harga yang lebih rendah daripada harga yang seharusnya berlaku dalam kondisi sebanding. Jika transaksi tersebut tidak mencerminkan kewajaran, sebagian laba berpotensi berpindah ke perusahaan afiliasi di luar negeri. Hal serupa dapat terjadi melalui pembayaran jasa, bunga pinjaman, royalti, atau transaksi lainnya.
Praktik pengalihan laba yang mengurangi basis pajak dikenal sebagai bagian dari persoalan Base Erosion and Profit Shifting (BEPS). Untuk mengatasinya, Organisation for Economic Co-operation and Development (OECD) dan negara-negara G20 mengembangkan BEPS Action Plan. Salah satu bagian pentingnya adalah Action 13, yang menetapkan pendekatan dokumentasi transfer pricing berjenjang berupa Master File, Local File, dan Country-by-Country Report atau CbCR.
Bagi Indonesia, pengaturan transfer pricing memiliki arti penting untuk menjaga agar penghitungan laba kena pajak mencerminkan substansi kegiatan usaha. Tanpa pengawasan yang memadai, perusahaan yang memiliki struktur usaha lintas negara dan akses terhadap sumber daya perencanaan pajak dapat memiliki peluang lebih besar untuk memindahkan laba dibandingkan perusahaan yang kegiatan usahanya lebih sederhana.
Karena itu, pengaturan transfer pricing yang memadai merupakan bagian dari upaya mewujudkan keadilan perpajakan. Namun, efektivitas pengaturan tersebut juga ditentukan oleh kemampuan perusahaan untuk memahami dan melaksanakannya secara proporsional.
Sisi Keadilan: Mengapa Dokumentasi dan Metode Pengujian Diperlukan?
Salah satu instrumen penting dalam PMK 172/2023 adalah kewajiban menyelenggarakan dokumentasi penentuan harga transfer bagi Wajib Pajak yang memenuhi kriteria tertentu.
Dokumentasi tersebut terdiri atas tiga jenis. Master File memuat informasi mengenai grup usaha secara keseluruhan, termasuk struktur kepemilikan, kegiatan usaha, aset tidak berwujud, aktivitas keuangan, dan informasi perpajakan terkait transaksi afiliasi. Local File menjelaskan kegiatan usaha Wajib Pajak di Indonesia, transaksi afiliasi yang dilakukan, penerapan PKKU, serta informasi keuangan yang relevan. Adapun CbCR menyajikan informasi mengenai alokasi penghasilan, pajak yang dibayar, dan aktivitas usaha anggota grup di setiap yurisdiksi tempat grup beroperasi.
Dokumentasi ini membantu otoritas pajak memahami alasan ekonomi di balik transaksi afiliasi. Dengan informasi yang memadai, pengujian tidak hanya berfokus pada angka harga transaksi, tetapi juga mempertimbangkan fungsi yang dijalankan, aset yang digunakan, risiko yang ditanggung, dan kontribusi masing-masing pihak.
PMK 172/2023 juga mengatur berbagai metode penentuan harga transfer. Metode yang dikenal luas meliputi Comparable Uncontrolled Price (CUP), Resale Price Method (RPM), Cost Plus Method (CPM), Transactional Net Margin Method (TNMM), dan Profit Split Method (PSM). Selain itu, peraturan ini mengatur metode perbandingan transaksi independen serta metode penilaian aset berwujud atau tidak berwujud dan penilaian bisnis.
Keberagaman metode tersebut menunjukkan bahwa pengujian kewajaran tidak seharusnya dilakukan dengan satu pendekatan yang sama untuk setiap transaksi. Pemilihan metode perlu mempertimbangkan karakteristik transaksi, fungsi dan risiko para pihak, ketersediaan data pembanding, serta tingkat kesebandingan transaksi yang diuji.
PMK ini juga mengatur penyesuaian keterkaitan dalam kondisi tertentu ketika koreksi harga transfer berpotensi menimbulkan pajak berganda. Selain itu, terdapat ketentuan bahwa selisih tertentu akibat transaksi yang tidak sesuai dengan PKKU dapat diperlakukan sebagai pembagian laba tidak langsung kepada pihak afiliasi yang dikenai PPh sesuai ketentuan yang berlaku.
Dengan demikian, aturan yang terperinci bukan sekadar penambahan dokumen administratif. Aturan tersebut juga dirancang untuk memperjelas dasar analisis, memberi ruang pengujian yang lebih sesuai dengan karakteristik transaksi, dan mengatur konsekuensi fiskal ketika ditemukan ketidakwajaran.
Sisi Kemudahan: Biaya dan Kompleksitas Kepatuhan
Meskipun dokumentasi dan metode pengujian diperlukan untuk mendukung keadilan, pelaksanaannya dapat menimbulkan beban bagi perusahaan.
PMK 172/2023 menetapkan bahwa Master File dan Local File harus tersedia paling lambat empat bulan setelah akhir tahun pajak. Sementara itu, CbCR harus tersedia paling lambat 12 bulan setelah akhir tahun pajak. Batas waktu tersebut membuat perusahaan perlu menyiapkan data dan informasi secara terstruktur, bukan baru mengumpulkannya ketika pemeriksaan pajak berlangsung.
Bagi grup usaha besar yang telah memiliki sistem informasi terintegrasi dan tim pajak khusus, proses tersebut mungkin dapat dikelola melalui prosedur internal. Namun, bagi perusahaan menengah yang memiliki transaksi afiliasi lintas negara tetapi sumber daya kepatuhannya terbatas, penyusunan dokumentasi dapat menjadi pekerjaan yang lebih berat.
Data yang dibutuhkan bisa tersebar di sejumlah unit bisnis atau entitas dalam grup. Perusahaan juga perlu menganalisis transaksi, menyusun informasi keuangan, mengidentifikasi pembanding yang relevan, dan menjelaskan alasan pemilihan metode penentuan harga transfer. Dalam keadaan tertentu, perusahaan membutuhkan bantuan konsultan eksternal, yang tentu menambah biaya kepatuhan.
Tantangannya bukan berarti perusahaan menengah harus dibebaskan dari kewajiban pajak atau pengujian kewajaran. Persoalan utamanya adalah bagaimana memastikan bahwa tuntutan administrasi tetap sebanding dengan nilai transaksi, kompleksitas usaha, dan risiko penghindaran pajak yang mungkin timbul.
Kompleksitas juga dapat memicu perbedaan pendapat antara Wajib Pajak dan otoritas pajak. Keduanya dapat memiliki pandangan berbeda mengenai metode yang paling tepat, kualitas data pembanding, atau besarnya penyesuaian yang diperlukan. Jika perbedaan tersebut tidak terselesaikan, sengketa dapat berlanjut ke tahap keberatan dan banding.
Proses sengketa yang panjang dapat menambah biaya bagi kedua pihak dan menimbulkan ketidakpastian bagi perusahaan. Dalam konteks investasi, biaya dan ketidakpastian tersebut merupakan faktor yang perlu diperhitungkan dalam pengambilan keputusan bisnis.
Dengan demikian, kepastian hukum tidak cukup diwujudkan melalui keberadaan aturan yang rinci. Kepastian juga membutuhkan penerapan yang konsisten, pedoman yang mudah dipahami, serta penilaian yang mempertimbangkan fakta dan kondisi transaksi secara memadai.
Mencari Jalan Tengah melalui Pendekatan Berbasis Risiko
Keadilan dan kemudahan tidak harus dipertentangkan. Salah satu pendekatan yang dapat dikembangkan adalah penyederhanaan kewajiban administrasi berdasarkan tingkat risiko, tanpa mengurangi kewajiban untuk menerapkan PKKU.
Perlu dicatat bahwa PMK 172/2023 sebenarnya telah membedakan kewajiban dokumentasi berdasarkan kriteria tertentu. Misalnya, Master File dan Local File diwajibkan bagi Wajib Pajak yang melakukan transaksi afiliasi apabila memenuhi kriteria peredaran bruto lebih dari Rp50 miliar, nilai transaksi afiliasi tertentu yang melampaui ambang batas, atau memiliki pihak afiliasi di yurisdiksi dengan tarif PPh lebih rendah. Adapun untuk entitas induk dalam negeri dari grup usaha, kewajiban CbCR berlaku apabila peredaran bruto konsolidasi mencapai paling sedikit Rp11 triliun pada tahun pajak sebelumnya.
Ambang batas tersebut menunjukkan bahwa pengaturan dokumentasi sudah mempertimbangkan skala usaha dan karakter transaksi. Namun, ketentuan itu tidak berarti Wajib Pajak yang berada di bawah ambang batas otomatis bebas dari kewajiban menerapkan PKKU. Wajib Pajak tetap perlu memastikan transaksi afiliasinya dilakukan secara wajar dan memiliki dasar yang dapat dipertanggungjawabkan.
Ke depan, pendekatan berbasis risiko dapat terus dievaluasi agar beban administrasi lebih tepat sasaran. Perusahaan dengan transaksi bernilai besar, struktur grup yang kompleks, atau pola transaksi yang menimbulkan risiko pajak tinggi dapat menjadi prioritas pengujian yang lebih mendalam. Sementara itu, bagi transaksi yang sederhana dan berisiko rendah, pedoman dokumentasi yang lebih praktis dapat dipertimbangkan sepanjang tetap memadai untuk membuktikan kewajaran transaksi.
Penyederhanaan juga dapat diarahkan pada kejelasan pedoman pemilihan metode, peningkatan akses terhadap informasi yang diperlukan, serta pemanfaatan teknologi untuk mengurangi pekerjaan administratif berulang. Pendekatan ini tidak menghilangkan pengawasan, melainkan mengarahkan sumber daya kepada transaksi yang paling membutuhkan perhatian.
Di samping itu, mekanisme seperti APA dan MAP dapat berperan dalam memberikan kepastian bagi transaksi tertentu, terutama ketika Wajib Pajak menghadapi potensi perbedaan penilaian atau pajak berganda lintas yurisdiksi. Pemanfaatan mekanisme tersebut perlu disertai prosedur yang jelas dan pelaksanaan yang efektif.
Dengan demikian, penyempurnaan aturan tidak harus berarti melonggarkan standar kewajaran. Yang lebih penting adalah memastikan bahwa pengawasan tetap kuat, sementara beban kepatuhan disesuaikan dengan risiko yang hendak dikendalikan.
PMK 172/2023 memperlihatkan tantangan yang sering muncul dalam perumusan kebijakan perpajakan: aturan yang lebih terperinci dapat memperkuat pengawasan dan keadilan, tetapi juga berpotensi meningkatkan beban administrasi bagi pihak yang diatur.
Keadilan pajak tetap harus menjadi tujuan utama karena penerimaan negara diperlukan untuk membiayai pelayanan publik dan pembangunan. Namun, kemudahan dan kepastian hukum juga tidak boleh dikesampingkan. Kewajiban yang sulit dipahami atau terlalu mahal untuk dipenuhi dapat menimbulkan hambatan kepatuhan, terutama bagi perusahaan dengan sumber daya terbatas.
Karena itu, pendekatan berbasis risiko layak terus dikembangkan sebagai bagian dari penyempurnaan kebijakan transfer pricing. Pengawasan yang lebih mendalam dapat diarahkan kepada transaksi yang bernilai besar atau memiliki risiko tinggi, sedangkan administrasi untuk transaksi yang lebih sederhana dapat dibuat lebih proporsional tanpa menghilangkan kewajiban menerapkan PKKU.
Pada akhirnya, keberhasilan PMK 172/2023 tidak hanya ditentukan oleh ketegasan aturan, tetapi juga oleh kemampuannya menjaga keseimbangan antara kepentingan negara dan kepatuhan dunia usaha. Keadilan, kepastian hukum, dan kemudahan akan lebih mungkin berjalan bersama ketika ketelitian pengawasan diarahkan secara tepat dan kewajiban administrasi dirancang sesuai dengan risiko yang nyata.