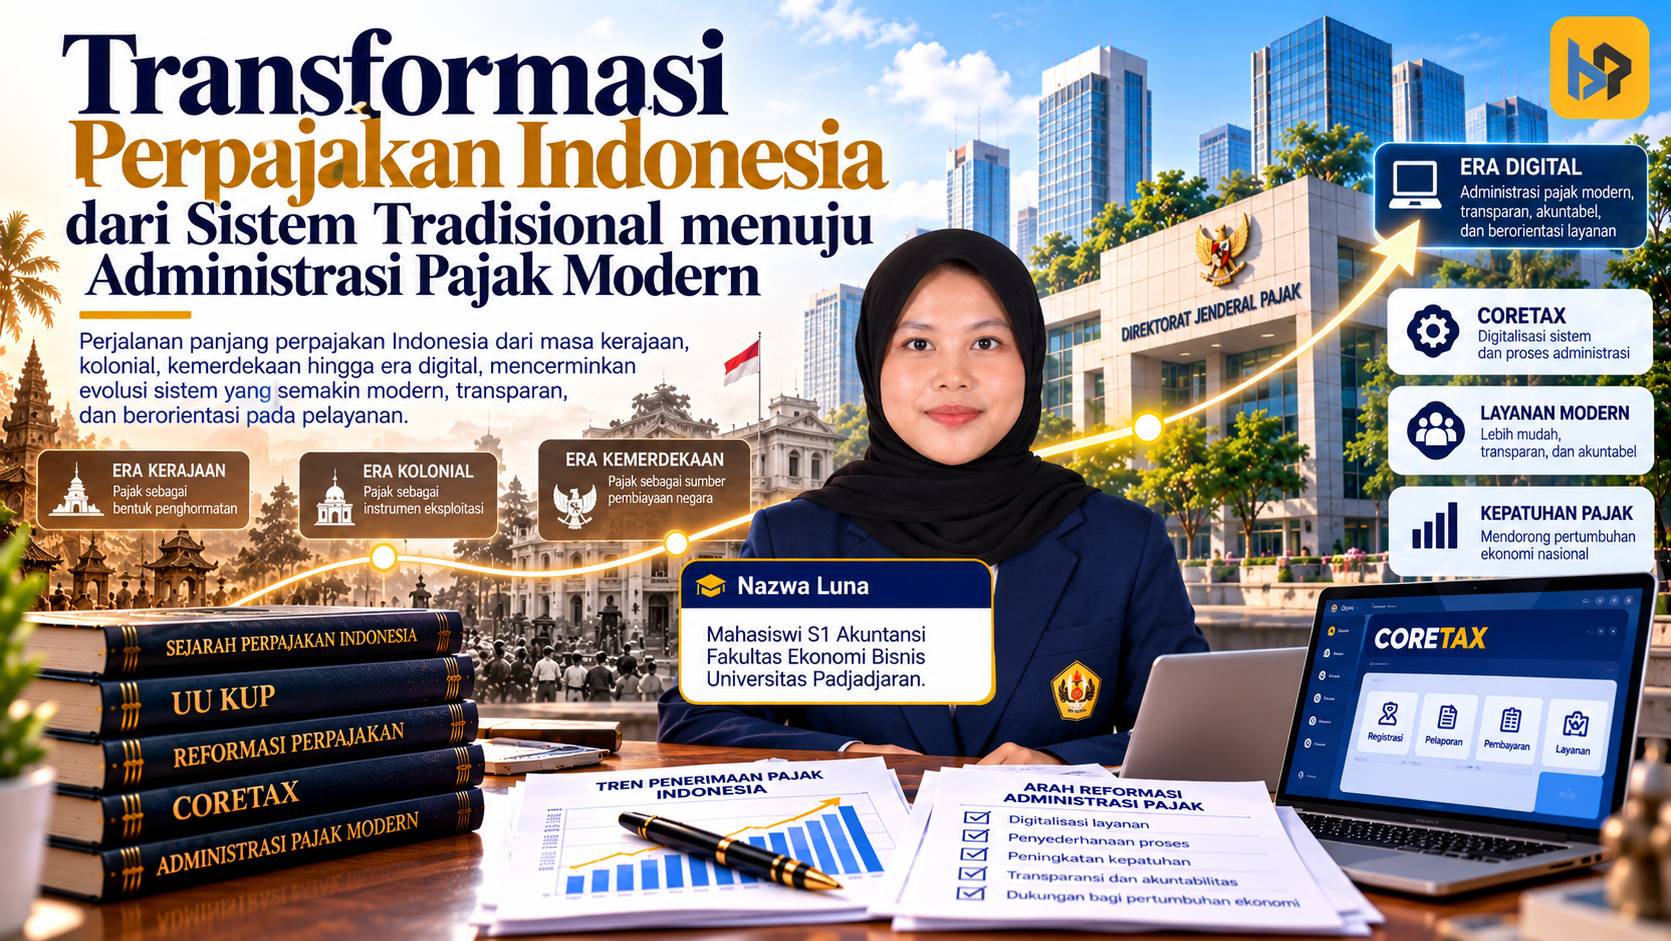
Pajak kerap dipandang sebagai beban finansial yang harus ditanggung masyarakat. Padahal, praktik penghimpunan sumber daya untuk membiayai pemerintahan telah berlangsung jauh sebelum konsep negara modern terbentuk. Dalam sejarah Indonesia, bentuk pungutan tersebut mengalami perubahan seiring perkembangan struktur kekuasaan, sistem ekonomi, dan tata kelola pemerintahan.
Pada masa kerajaan, masyarakat mengenal upeti sebagai bentuk kontribusi kepada penguasa. Pada era kolonial, pungutan berkembang menjadi instrumen untuk mendukung kepentingan pemerintah kolonial. Setelah kemerdekaan, Indonesia secara bertahap membangun sistem perpajakan nasional yang berlandaskan peraturan perundang-undangan. Reformasi perpajakan kemudian mengubah sistem pemungutan dan mendorong modernisasi administrasi hingga memasuki era digital.
Memahami sejarah perpajakan Indonesia bukan sekadar menelusuri peristiwa masa lalu. Perjalanan tersebut juga memberikan gambaran mengenai pentingnya keadilan, kepastian hukum, dan kepercayaan masyarakat dalam membangun sistem perpajakan yang berkelanjutan.
Upeti pada Masa Kerajaan: Awal Praktik Pemungutan
Sebelum sistem perpajakan modern terbentuk, masyarakat Nusantara telah mengenal pungutan kepada penguasa yang lazim disebut upeti. Bentuknya tidak selalu berupa uang, tetapi juga hasil bumi, ternak, dan barang lainnya. Dalam konteks kerajaan, upeti berfungsi sebagai persembahan sekaligus bentuk pengakuan terhadap kekuasaan raja.
Praktik tersebut berkaitan erat dengan struktur ekonomi masyarakat yang sebagian besar bertumpu pada pertanian. Hasil produksi masyarakat menjadi salah satu sumber daya untuk membiayai kebutuhan kerajaan, termasuk kehidupan istana, pertahanan, upacara keagamaan, dan pembangunan tertentu.
Dalam perkembangannya, sebagian kerajaan juga mengenal pembebasan pungutan bagi wilayah atau tanah tertentu yang disebut tanah perdikan. Praktik ini menunjukkan bahwa mekanisme pemungutan pada masa kerajaan tidak sepenuhnya seragam, tetapi dipengaruhi oleh struktur kekuasaan dan ketentuan yang berlaku di masing-masing wilayah.
Meskipun memiliki fungsi pembiayaan, upeti tidak dapat disamakan begitu saja dengan pajak modern. Hubungan antara penguasa dan masyarakat pada masa itu bertumpu pada struktur kekuasaan kerajaan, bukan pada sistem hak dan kewajiban perpajakan sebagaimana diatur dalam peraturan perundang-undangan saat ini.
Keterbatasan standar pemungutan dan pengawasan juga membuka ruang bagi penyalahgunaan kewenangan. Karena itu, sejarah upeti memberikan gambaran awal mengenai persoalan yang masih relevan dalam perpajakan hingga sekarang: bagaimana pungutan dikumpulkan, bagaimana kewenangan dijalankan, dan bagaimana kepentingan masyarakat dilindungi.
Masa Kolonial: Pajak sebagai Instrumen Kekuasaan
Kedatangan bangsa Eropa membawa perubahan dalam praktik pemungutan di Nusantara. VOC, sebagai kongsi dagang Belanda, memberlakukan sejumlah pungutan, termasuk pajak rumah, pajak usaha, dan pajak kepala terhadap kelompok tertentu, seperti pedagang Tionghoa dan orang asing lainnya. Pada masa pemerintahan Daendels, dikenal pula pungutan di pintu gerbang, pasar, dan rumah.
Pada masa pendudukan Inggris, Gubernur Jenderal Thomas Stamford Raffles memperkenalkan sistem landrent atau pajak tanah. Sistem ini didasarkan pada gagasan bahwa tanah merupakan milik penguasa sehingga masyarakat yang menggarapnya memiliki kewajiban membayar pungutan atas penggunaan tanah tersebut. Dalam catatan sejarah perpajakan yang diterbitkan Direktorat Jenderal Pajak (DJP), sistem landrent disebut sebagai salah satu cikal bakal pengenaan Pajak Bumi dan Bangunan (PBB).
Di samping itu, pada awal abad ke-19 dikenal pula huistaks, yaitu pungutan atas rumah atau bangunan. Berbagai jenis pungutan pada masa kolonial memiliki latar belakang dan karakteristik yang berbeda sehingga tidak tepat jika seluruhnya dianggap sebagai satu sistem yang seragam.
Sistem perpajakan kolonial juga mengenal perbedaan perlakuan berdasarkan kelompok penduduk. Sejumlah pungutan diterapkan kepada kelompok tertentu dengan ketentuan yang berbeda. Kondisi tersebut mencerminkan struktur pemerintahan kolonial yang tidak menempatkan seluruh penduduk dalam kedudukan hukum dan sosial yang setara.
Pada masa itu, pajak terutama berfungsi untuk mendukung administrasi dan kepentingan penguasa kolonial. Orientasi tersebut berbeda dari tujuan sistem perpajakan dalam negara merdeka, yang penerimaannya ditujukan untuk membiayai penyelenggaraan negara dan kepentingan masyarakat.
Pengalaman sejarah tersebut turut membentuk persepsi masyarakat terhadap pajak. Ketika pemungutan diasosiasikan dengan ketimpangan, pemaksaan, dan keterbatasan akuntabilitas, kepercayaan masyarakat terhadap institusi pemungut menjadi sulit dibangun. Hal ini menunjukkan bahwa legitimasi pajak tidak hanya bergantung pada kewenangan untuk memungut, tetapi juga pada dasar hukum dan cara kewenangan tersebut dijalankan.
Setelah Kemerdekaan: Membangun Sistem Perpajakan Nasional
Proklamasi kemerdekaan pada 17 Agustus 1945 membuka babak baru dalam penyelenggaraan keuangan negara. Indonesia menghadapi tantangan untuk membangun pemerintahan sendiri, termasuk menyediakan sumber penerimaan yang dapat menopang penyelenggaraan negara dan pembangunan.
Dalam perkembangannya, pajak memperoleh landasan konstitusional. Pasal 23 ayat (2) UUD 1945 dalam naskah awalnya menegaskan bahwa segala pajak untuk keperluan negara harus berdasarkan undang-undang. Ketentuan tersebut kini tercermin dalam Pasal 23A UUD Negara Republik Indonesia Tahun 1945, yang mengatur bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara diatur dengan undang-undang.
Landasan tersebut menegaskan bahwa pemungutan pajak harus memiliki dasar hukum. Negara tidak cukup hanya memiliki kebutuhan pembiayaan, tetapi juga harus menjalankan kewenangannya sesuai dengan ketentuan yang berlaku.
Namun, pembentukan sistem perpajakan nasional tidak berlangsung seketika setelah kemerdekaan. Pada periode awal, sejumlah ketentuan warisan kolonial masih digunakan sebelum secara bertahap digantikan oleh peraturan nasional. Perubahan ini merupakan bagian dari proses membangun sistem perpajakan yang sesuai dengan kebutuhan dan kedaulatan Indonesia.
Dengan demikian, kemerdekaan bukan hanya menandai perubahan kekuasaan politik. Kemerdekaan juga menjadi awal dari upaya membangun tata kelola perpajakan yang berlandaskan hukum nasional dan diarahkan untuk membiayai kepentingan negara.
Reformasi 1983: Peralihan Menuju Sistem Self-Assessment
Salah satu tonggak penting dalam sejarah perpajakan Indonesia adalah reformasi undang-undang perpajakan pada 1983. Reformasi ini membawa perubahan mendasar terhadap sistem pemungutan pajak, dari official assessment menuju self-assessment.
Dalam sistem official assessment, besarnya pajak terutang ditetapkan oleh otoritas pajak. Sebaliknya, dalam sistem self-assessment, Wajib Pajak diberi tanggung jawab untuk menghitung, memperhitungkan, membayar, dan melaporkan sendiri kewajiban perpajakannya sesuai ketentuan yang berlaku.
Perubahan tersebut merupakan langkah penting dalam membangun sistem administrasi perpajakan yang mengandalkan tanggung jawab dan kepatuhan Wajib Pajak. Peran otoritas pajak tidak lagi hanya berkaitan dengan penetapan pajak, tetapi juga mencakup pelayanan, pembinaan, pengawasan, dan penegakan hukum.
Pemberian kepercayaan kepada Wajib Pajak bukan berarti kewajiban perpajakan menjadi sepenuhnya bergantung pada pilihan masing-masing pihak. Penghitungan dan pelaporan tetap harus mengikuti peraturan perundang-undangan, sedangkan otoritas pajak tetap memiliki kewenangan untuk melakukan pengawasan dan pemeriksaan.
Dengan demikian, keberhasilan sistem self-assessment bergantung pada keseimbangan antara kepercayaan dan tanggung jawab. Wajib Pajak perlu memahami serta memenuhi kewajibannya, sementara otoritas pajak harus memastikan bahwa ketentuan diterapkan secara konsisten dan memberikan kepastian hukum.
Era Digital: Tantangan Baru Administrasi Perpajakan
Perkembangan ekonomi dan teknologi membawa tantangan baru bagi administrasi perpajakan. Aktivitas bisnis yang sebelumnya banyak dilakukan secara langsung kini semakin bergantung pada transaksi elektronik dan layanan digital. Perdagangan lintas negara serta model bisnis yang tidak selalu membutuhkan kehadiran fisik juga menuntut pendekatan pengawasan yang lebih adaptif.
Perubahan tersebut mendorong modernisasi administrasi perpajakan. Pemanfaatan teknologi informasi dapat membantu memperbaiki proses pelayanan, meningkatkan efisiensi pengolahan data, serta mendukung pengawasan kepatuhan. Digitalisasi juga membuka peluang bagi Wajib Pajak untuk memenuhi kewajibannya secara lebih praktis melalui layanan elektronik.
Namun, teknologi bukan satu-satunya penentu keberhasilan reformasi. Integrasi sistem perlu diikuti dengan keandalan layanan, perlindungan data, kejelasan prosedur, dan kepastian hukum. Apabila proses digital justru sulit dipahami atau menimbulkan hambatan administratif, tujuan meningkatkan kemudahan dan kepatuhan dapat menjadi kurang optimal.
Reformasi perpajakan karena itu perlu dipahami sebagai proses yang berkelanjutan. Perubahan model bisnis dan pola transaksi akan terus menuntut penyesuaian regulasi, administrasi, serta kapasitas sumber daya manusia. Pada saat yang sama, prinsip dasar perpajakan—legalitas, keadilan, kepastian hukum, dan akuntabilitas—tetap harus menjadi pedoman.
Lebih jauh, kepatuhan sukarela tidak cukup dibangun melalui pengawasan dan sanksi. Kepercayaan masyarakat juga dipengaruhi oleh kualitas pelayanan, konsistensi penerapan aturan, transparansi pengelolaan penerimaan, dan keyakinan bahwa pajak digunakan untuk membiayai kebutuhan negara serta kepentingan publik.
Pajak dan Kepercayaan Masyarakat
Sejarah perpajakan Indonesia menunjukkan perjalanan panjang dari upeti pada masa kerajaan, pungutan dalam sistem kolonial, hingga sistem perpajakan nasional yang berlandaskan undang-undang. Setiap periode memiliki karakteristik berbeda dan meninggalkan pelajaran mengenai hubungan antara kewenangan penguasa, kebutuhan pembiayaan, serta hak masyarakat.
Peralihan menuju sistem self-assessment dan modernisasi administrasi menandai perubahan penting dalam cara negara mengelola kewajiban perpajakan. Meski demikian, keberadaan regulasi dan teknologi saja tidak cukup untuk menjamin keberhasilan sistem. Pelaksanaannya tetap memerlukan kepastian hukum, pengawasan yang akuntabel, pelayanan yang memadai, dan kepercayaan masyarakat.
Pada akhirnya, pajak bukan sekadar sumber penerimaan negara. Pajak juga mencerminkan hubungan antara negara dan warga negara dalam membiayai kebutuhan bersama. Semakin kuat kepercayaan yang dibangun melalui aturan yang adil dan administrasi yang dapat dipertanggungjawabkan, semakin besar peluang terciptanya kepatuhan yang berkelanjutan.
Memahami sejarah perpajakan membantu kita melihat bahwa sistem yang berlaku saat ini merupakan hasil dari proses panjang yang terus berkembang. Tantangan ke depan bukan hanya meningkatkan penerimaan, tetapi juga memastikan bahwa sistem perpajakan mampu menjawab perubahan zaman tanpa meninggalkan prinsip keadilan, kepastian hukum, dan akuntabilitas.