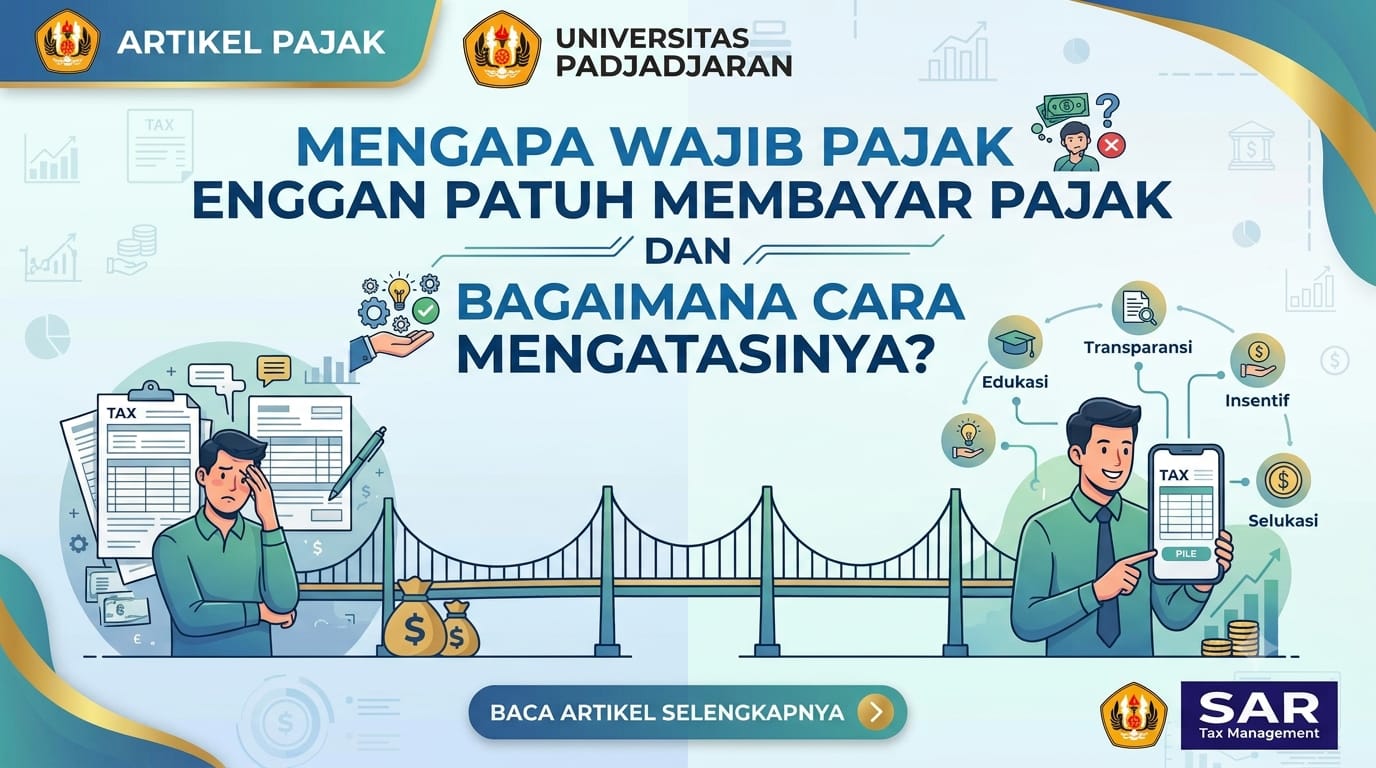
Pajak menjadi salah satu sumber utama penerimaan negara untuk membiayai pembangunan infrastruktur, pendidikan, kesehatan, dan pelayanan publik.
Namun, kebutuhan penerimaan negara yang besar belum selalu sejalan dengan kepatuhan wajib pajak. Sebagian masyarakat masih mengalami kesulitan melaporkan Surat Pemberitahuan (SPT), menghitung pajak, atau memenuhi kewajiban pembayaran tepat waktu.
Persoalan tersebut menimbulkan pertanyaan: mengapa sebagian masyarakat masih enggan melapor dan membayar pajak?
Jawabannya tidak selalu berkaitan dengan rendahnya kesadaran. Kondisi ekonomi, pengetahuan perpajakan, kepercayaan kepada pemerintah, kualitas pelayanan, dan penegakan hukum turut memengaruhi perilaku wajib pajak.
Karena itu, pemerintah perlu memahami penyebab ketidakpatuhan sebelum menentukan strategi pengawasan dan pelayanan.
Kepatuhan pajak tidak cukup tumbuh melalui ancaman sanksi. Masyarakat juga membutuhkan pemahaman, kemampuan, kemudahan, dan kepercayaan terhadap sistem perpajakan.
Memahami Perbedaan Lapor dan Bayar Pajak
Sebagian masyarakat masih menganggap bahwa setiap orang yang memiliki Nomor Pokok Wajib Pajak (NPWP) harus selalu membayar pajak.
Padahal, kewajiban melaporkan SPT dan membayar pajak memiliki fungsi berbeda.
Melalui SPT, wajib pajak melaporkan penghasilan, penghitungan pajak, kredit pajak, dan informasi lain sesuai ketentuan.
Sementara itu, kewajiban pembayaran muncul ketika wajib pajak memiliki pajak terutang yang harus mereka lunasi.
Sebagai contoh, seorang karyawan dapat menyampaikan SPT Tahunan berstatus nihil karena pemberi kerja telah memotong seluruh PPh terutang.
Dalam keadaan tersebut, karyawan tidak memiliki tambahan pajak yang harus mereka bayar. Namun, kewajiban menyampaikan SPT tetap berlaku sepanjang mereka memenuhi persyaratan.
Sebaliknya, seseorang yang tidak lagi memiliki penghasilan dapat mengajukan status wajib pajak nonaktif apabila memenuhi ketentuan.
DJP tidak mewajibkan penyampaian SPT sejak tahun pajak penetapan status nonaktif.
Dengan demikian, jumlah wajib pajak yang tidak membayar pajak tidak otomatis mencerminkan jumlah pelanggaran perpajakan.
Pemerintah perlu membedakan wajib pajak yang telah melunasi kewajibannya, pihak yang tidak memiliki pajak terutang, dan mereka yang benar-benar mengabaikan kewajiban.
Lima Faktor yang Menghambat Kepatuhan
Terdapat lima faktor yang dapat menjelaskan mengapa sebagian wajib pajak mengalami kesulitan atau enggan memenuhi kewajibannya.
Pertama, rendahnya kesadaran perpajakan. Sebagian masyarakat masih memandang pajak sebagai beban yang mengurangi penghasilan.
Mereka belum tentu memahami hubungan antara kontribusi pajak dan pembiayaan kebutuhan publik.
Kedua, kompleksitas administrasi perpajakan. Wajib pajak harus memahami ketentuan, mencatat transaksi, menghitung pajak, dan memenuhi prosedur pelaporan.
Bagi masyarakat yang tidak memiliki pengetahuan akuntansi atau perpajakan, proses tersebut dapat menimbulkan kesulitan.
Ketiga, rendahnya kepercayaan kepada pemerintah. Persepsi mengenai korupsi, penggunaan anggaran, dan kualitas pelayanan publik dapat memengaruhi kemauan masyarakat membayar pajak.
Keempat, persepsi terhadap penegakan hukum. Ketika masyarakat menilai bahwa pemerintah tidak menerapkan sanksi secara konsisten, sebagian pihak dapat menganggap pelanggaran memiliki risiko rendah.
Kelima, kondisi ekonomi wajib pajak. Pelaku usaha yang menghadapi penurunan pendapatan sering harus memprioritaskan pembelian bahan baku, pembayaran gaji, dan kebutuhan operasional.
Namun, keterbatasan ekonomi tidak otomatis menghapus pajak terutang. Pemerintah tetap perlu membedakan kesulitan pembayaran dari tindakan sengaja melanggar hukum.
Kelima faktor tersebut menunjukkan bahwa pemerintah tidak dapat menggunakan satu pendekatan yang sama untuk seluruh wajib pajak.
Coretax dan Tantangan Pelayanan Digital
DJP terus mengembangkan layanan elektronik melalui Coretax untuk meningkatkan integrasi administrasi perpajakan.
Melalui sistem tersebut, wajib pajak dapat mengakses berbagai layanan, mengelola informasi, serta memenuhi kewajiban secara digital.
Namun, perubahan sistem juga menuntut penyesuaian.
Sebagian wajib pajak masih menghadapi kesulitan ketika mengaktifkan akun, menggunakan kode otorisasi, memahami fitur, atau mengikuti prosedur baru.
Di sisi lain, pelaku UMKM dan masyarakat dengan keterbatasan literasi digital membutuhkan pendampingan yang lebih praktis.
Karena itu, DJP perlu terus memperbaiki keandalan layanan, menyederhanakan panduan, dan menyediakan saluran bantuan yang responsif.
Pemerintah juga perlu mengevaluasi pengalaman pengguna secara berkala agar sistem mampu menjawab kebutuhan masyarakat.
Digitalisasi yang berhasil bukan sekadar menghadirkan teknologi baru, melainkan membuat wajib pajak semakin mudah memenuhi kewajibannya.
Fasilitas PPh Final bagi Pelaku UMKM
Selain kemudahan administrasi, kebijakan perpajakan perlu memperhatikan kemampuan ekonomi masyarakat.
Pemerintah menyediakan fasilitas PPh final sebesar 0,5% bagi wajib pajak dengan peredaran bruto tertentu yang memenuhi persyaratan.
PP Nomor 20 Tahun 2026, yang mengubah PP Nomor 55 Tahun 2022, mempertahankan tarif tersebut dengan ketentuan penerima fasilitas yang lebih selektif.
Secara umum, kelompok yang dapat menggunakan fasilitas meliputi wajib pajak orang pribadi, perseroan perorangan tertentu, dan koperasi dengan omzet yang memenuhi batas serta persyaratan.
Khusus wajib pajak orang pribadi, pemerintah memberikan fasilitas berupa bagian omzet usaha Rp500 juta pertama dalam satu tahun pajak yang tidak dikenai PPh.
Sebagai ilustrasi, seorang pedagang orang pribadi memperoleh omzet Rp550 juta setahun dan memenuhi seluruh persyaratan PPh final UMKM.
Penghitungannya sebagai berikut.
- Omzet tahunan: Rp550.000.000
- Bagian omzet tanpa pengenaan PPh: Rp500.000.000
- Omzet yang menjadi dasar PPh final: Rp50.000.000
- Tarif PPh final: 0,5%
- PPh final terutang: Rp250.000
Dengan demikian, pedagang tersebut hanya menghitung PPh final atas omzet yang melebihi Rp500 juta.
Namun, batas omzet Rp500 juta tersebut bukan Penghasilan Tidak Kena Pajak (PTKP). Ketentuan ini merupakan fasilitas khusus bagi wajib pajak orang pribadi yang memenuhi persyaratan PPh final UMKM.
Badan usaha juga tidak otomatis memperoleh fasilitas omzet Rp500 juta pertama.
Pemahaman yang tepat mengenai fasilitas pajak membantu pelaku UMKM menghitung kewajibannya dengan benar sekaligus menghindari pembayaran yang tidak semestinya.
Membangun Kepatuhan melalui Kepercayaan dan Kemudahan
Peningkatan kepatuhan membutuhkan strategi yang menyentuh penyebab utama ketidakpatuhan.
Pertama, pemerintah perlu memperkuat transparansi pengelolaan anggaran agar masyarakat memahami hubungan antara pajak dan manfaat pembangunan.
Kedua, DJP perlu memperluas edukasi praktis mengenai pencatatan transaksi, penghitungan pajak, pembayaran, dan pelaporan SPT.
Ketiga, pemerintah perlu menyederhanakan administrasi dan memastikan layanan digital mudah masyarakat gunakan.
Keempat, otoritas pajak harus menerapkan pengawasan secara konsisten dengan memperhatikan karakter dan tingkat risiko pelanggaran.
Kelima, pemerintah perlu mengevaluasi efektivitas program kepatuhan melalui perubahan perilaku wajib pajak, bukan hanya jumlah kegiatan sosialisasi.
Pendekatan tersebut akan membantu pemerintah membedakan masyarakat yang membutuhkan edukasi, wajib pajak yang menghadapi kesulitan ekonomi, dan pihak yang sengaja melanggar aturan.
Pada akhirnya, kepatuhan pajak membutuhkan hubungan yang sehat antara negara dan masyarakat.
Pemerintah berkewajiban menyediakan aturan yang jelas, pelayanan yang mudah, dan penegakan hukum yang adil. Sementara itu, wajib pajak perlu memahami serta memenuhi kewajibannya secara bertanggung jawab.
Sistem perpajakan yang baik bukan hanya mampu menemukan pelanggaran, tetapi juga membantu masyarakat memenuhi kewajiban secara mudah, benar, dan sukarela.
Dengan demikian, kepatuhan pajak dapat tumbuh sebagai kebiasaan yang mendukung penerimaan negara dan keberlanjutan pembangunan nasional.