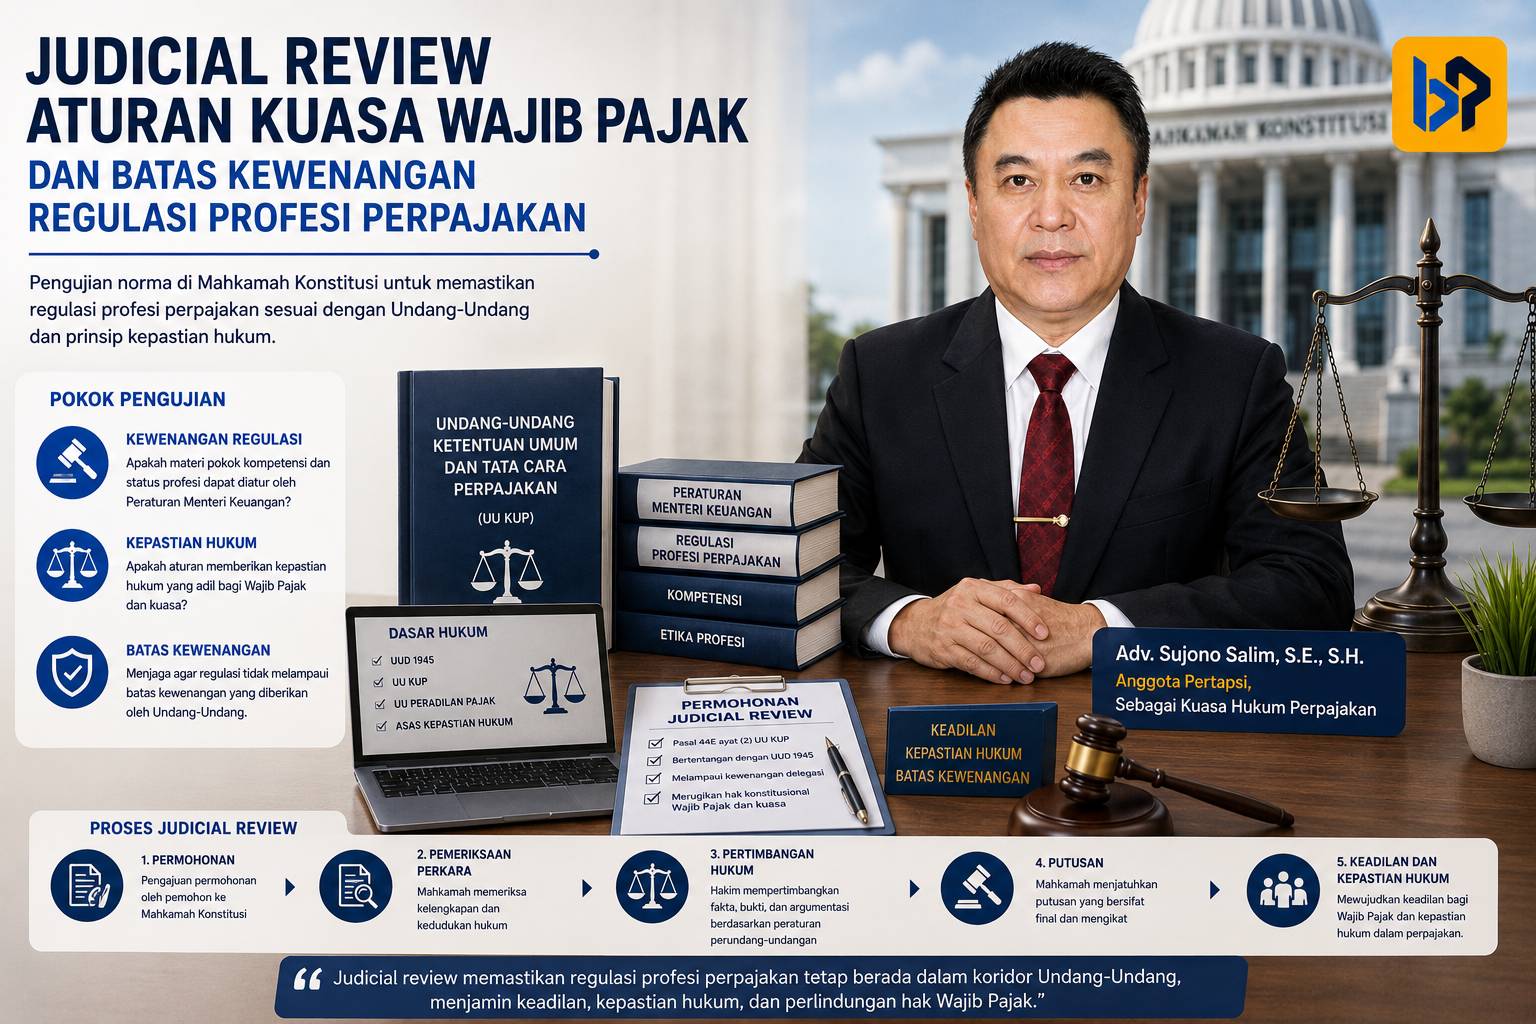
Pengujian ketentuan mengenai kuasa wajib pajak di Mahkamah Konstitusi (MK) mudah menimbulkan kesalahpahaman. Persoalan utamanya bukan apakah negara boleh mensyaratkan kompetensi bagi seorang kuasa, melainkan sejauh mana undang-undang dapat menyerahkan pengaturan kompetensi tersebut kepada Menteri Keuangan.
Pasal 32 ayat (3a) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) mensyaratkan kompetensi tertentu bagi kuasa wajib pajak. Sementara itu, Pasal 44E ayat (2) huruf e memberikan dasar pengaturan lebih lanjut melalui Peraturan Menteri Keuangan (PMK).
Perdebatan konstitusional muncul ketika kewenangan tersebut tidak hanya mengatur administrasi, tetapi juga menyentuh status profesi, ruang lingkup pekerjaan, masa berlaku kompetensi, dan akibat kehilangan status sebagai kuasa.
Pertanyaan mendasarnya bukan siapa yang kompeten, melainkan siapa yang berwenang menentukan syarat dan akibat hukum dari kompetensi tersebut.
Delegasi Kewenangan dan Batas Pengaturan Profesi
Delegasi kewenangan merupakan kebutuhan dalam administrasi perpajakan. Undang-undang tidak mungkin mengatur seluruh prosedur teknis, mulai dari pendaftaran hingga verifikasi dokumen.
Namun, terdapat perbedaan antara mengatur cara membuktikan kompetensi dan menetapkan persyaratan yang menentukan hak seseorang menjalankan pekerjaan.
PMK 44 Tahun 2026 mengatur persyaratan serta pelaksanaan hak dan kewajiban kuasa perpajakan. Sementara itu, PMK 55 Tahun 2026 mengatur konsultan pajak dan pihak lain yang bertindak sebagai kuasa wajib pajak.
PMK 55/2026 membentuk tata kelola yang mencakup klasifikasi kompetensi A, B, dan C, ruang lingkup jasa, masa berlaku dokumen, pengujian kompetensi, pengawasan, serta sanksi administratif.
Bagi pihak lain yang bertindak sebagai kuasa wajib pajak, sejumlah ketentuan berlaku secara mutatis mutandis. Surat Keterangan Terdaftar (SKT) memiliki masa berlaku tiga tahun dan berkaitan dengan keberlakuan Surat Keterangan Kompetensi.
Pengaturan tersebut menunjukkan bahwa kewenangan administratif dapat memengaruhi keberlanjutan kegiatan profesional seseorang.
PMK 55/2026 juga mengatur penyelenggaraan uji kompetensi serta kemungkinan kerja sama dengan pihak lain. Kerja sama bukanlah persoalan sepanjang memiliki standar yang jelas dan pengawasan memadai.
Namun, pemerintah perlu menjamin transparansi pemilihan mitra, biaya, standar kelulusan, pencegahan konflik kepentingan, dan mekanisme keberatan peserta.
Semakin besar pengaruh suatu peraturan terhadap hak menjalankan profesi, semakin kuat kebutuhan akan dasar dan batas kewenangan yang jelas dalam undang-undang.
Persoalannya bukan semata-mata apakah persyaratan dalam PMK bermanfaat, tetapi apakah delegasi undang-undang telah memberikan parameter yang memadai.
MK dan MA Memiliki Kewenangan Berbeda
Pengujian konstitusional harus membedakan kewenangan Mahkamah Konstitusi dan Mahkamah Agung (MA).
MK berwenang menguji undang-undang terhadap Undang-Undang Dasar Negara Republik Indonesia Tahun 1945. Karena itu, MK dapat menilai apakah delegasi dalam Pasal 44E ayat (2) UU KUP sesuai dengan prinsip konstitusional.
Sebaliknya, MA berwenang menguji peraturan di bawah undang-undang terhadap peraturan yang lebih tinggi.
Apabila seseorang mempersoalkan ketentuan PMK karena dianggap melampaui kewenangan atau bertentangan dengan undang-undang, pengujian peraturan tersebut menjadi ranah MA.
Dengan demikian, kedua lembaga menjalankan fungsi yang saling melengkapi. MK menilai batas konstitusional kewenangan pembentuk peraturan, sedangkan MA menguji kesesuaian peraturan pelaksana dengan norma yang lebih tinggi.
Dalam argumentasi mengenai pembatasan delegasi, pemohon dapat meminta putusan inkonstitusional bersyarat. Melalui pendekatan ini, kewenangan Menteri Keuangan tetap berlaku sepanjang tidak melampaui batas konstitusional yang MK tetapkan.
Apabila MK mengabulkan permohonan semacam itu, putusannya tidak otomatis menghapus seluruh persyaratan kompetensi, menghentikan ujian, atau membatalkan SKT.
PMK 44/2026 dan PMK 55/2026 juga tidak otomatis kehilangan keberlakuan hanya karena MK memberikan penafsiran terhadap norma delegasi dalam undang-undang.
Namun, pemerintah perlu mengevaluasi ketentuan pelaksana berdasarkan pertimbangan dan amar putusan.
Aturan mengenai pendaftaran, verifikasi, layanan digital, dan prosedur administratif dapat tetap memiliki dasar. Sebaliknya, persyaratan yang membatasi akses profesi perlu memperoleh pengujian lebih mendalam mengenai sumber kewenangannya.
Putusan MK mengenai delegasi bukan akhir pengaturan profesi, melainkan dapat menjadi dasar penataan kembali hubungan antara undang-undang dan peraturan pelaksana.
Empat Pemegang Kunci dalam Tata Kelola Profesi
Pengaturan profesi kuasa wajib pajak memerlukan pembagian fungsi yang jelas. Setidaknya terdapat empat pihak dengan tanggung jawab berbeda.
Pertama, pembentuk undang-undang. DPR bersama Presiden perlu menetapkan prinsip dan batas substantif pengaturan profesi. Materi tersebut mencakup dasar kompetensi, ruang lingkup kewenangan, prinsip pembatasan profesi, serta perlindungan hak pihak yang terkena sanksi.
Undang-undang tidak harus mengatur soal ujian secara terperinci. Namun, undang-undang perlu menyediakan parameter agar peraturan pelaksana tidak menciptakan pembatasan tanpa dasar yang memadai.
Kedua, Menteri Keuangan. Menteri menjalankan administrasi, pembinaan, dan pengawasan berdasarkan kewenangan yang sah. Kegiatan tersebut dapat mencakup verifikasi dokumen, pencatatan status, penerbitan dokumen, pelayanan digital, dan penegakan ketentuan administratif.
Ketiga, lembaga penguji kompetensi. Lembaga ini menilai kemampuan calon kuasa melalui standar yang objektif dan transparan.
Penyelenggaraan ujian memerlukan kejelasan silabus, standar kelulusan, biaya, mekanisme pengawasan, dan prosedur keberatan. Perguruan tinggi atau lembaga lain dapat berperan sebagai mitra dengan mekanisme pemilihan yang akuntabel.
Keempat, organisasi profesi. Organisasi profesi dapat menjaga etika, meningkatkan kompetensi berkelanjutan, menangani pengaduan, dan memberikan masukan terhadap standar profesional.
Namun, peran tersebut perlu menghindari penguasaan akses profesi secara eksklusif tanpa dasar hukum yang memadai.
Pembagian fungsi memungkinkan setiap lembaga menjalankan kewenangannya sekaligus menghadirkan mekanisme pengawasan silang.
Pengujian batas delegasi tidak harus melemahkan Menteri Keuangan. Negara tetap dapat mensyaratkan kompetensi tinggi, melindungi wajib pajak, dan menindak pelanggaran.
Justru kejelasan pembagian kewenangan dapat memperkuat legitimasi pengaturan serta mengurangi sengketa mengenai dasar hukum suatu persyaratan.
Persoalan utamanya bukan mengurangi kekuasaan negara, melainkan menempatkan setiap kewenangan pada lembaga yang tepat.
Kekuasaan yang terbagi secara jelas bukan kekuasaan yang lemah, melainkan kekuasaan yang dapat dipertanggungjawabkan.