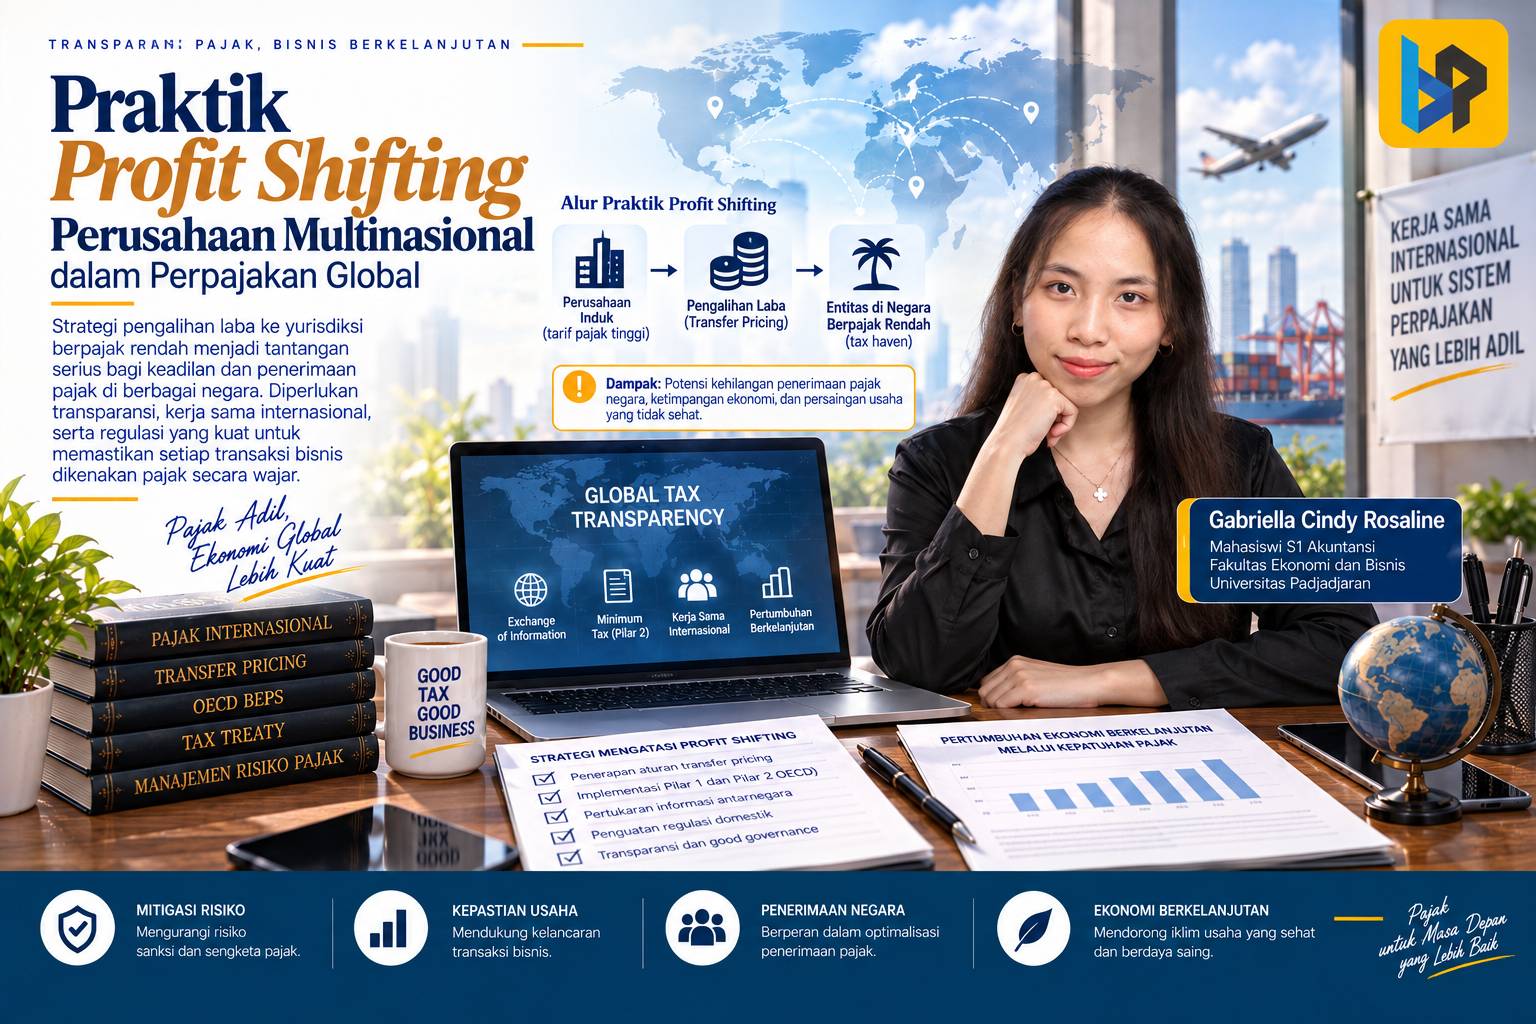
Banyak perusahaan multinasional memiliki skala usaha dan omzet yang besar, tetapi beban pajak yang dibayarkan di suatu negara dapat terlihat relatif kecil dibandingkan aktivitas ekonominya. Kondisi tersebut dapat terjadi karena berbagai faktor, salah satunya adalah pengaturan transaksi dan struktur usaha lintas negara yang berdampak pada lokasi pengakuan laba.
Salah satu isu yang kemudian mendapat perhatian besar dalam perpajakan internasional adalah profit shifting, yaitu pengalihan laba ke yurisdiksi dengan tarif pajak rendah atau tanpa pajak, terutama ketika lokasi tersebut tidak mencerminkan aktivitas ekonomi yang memadai. Praktik ini merupakan salah satu bagian dari isu yang lebih luas yang dikenal sebagai Base Erosion and Profit Shifting atau BEPS. OECD menjelaskan BEPS sebagai strategi perencanaan pajak yang memanfaatkan celah atau perbedaan ketentuan perpajakan untuk menggeser laba ke yurisdiksi pajak rendah atau tanpa pajak dan pada saat yang sama menggerus basis pajak.
Isu tersebut penting tidak hanya karena menyangkut penerimaan negara, tetapi juga karena berkaitan dengan transfer pricing, transparansi informasi, persaingan pajak antarnegara, serta prinsip keadilan dalam pemajakan.
Apa Itu Profit Shifting dan Mengapa Terjadi?
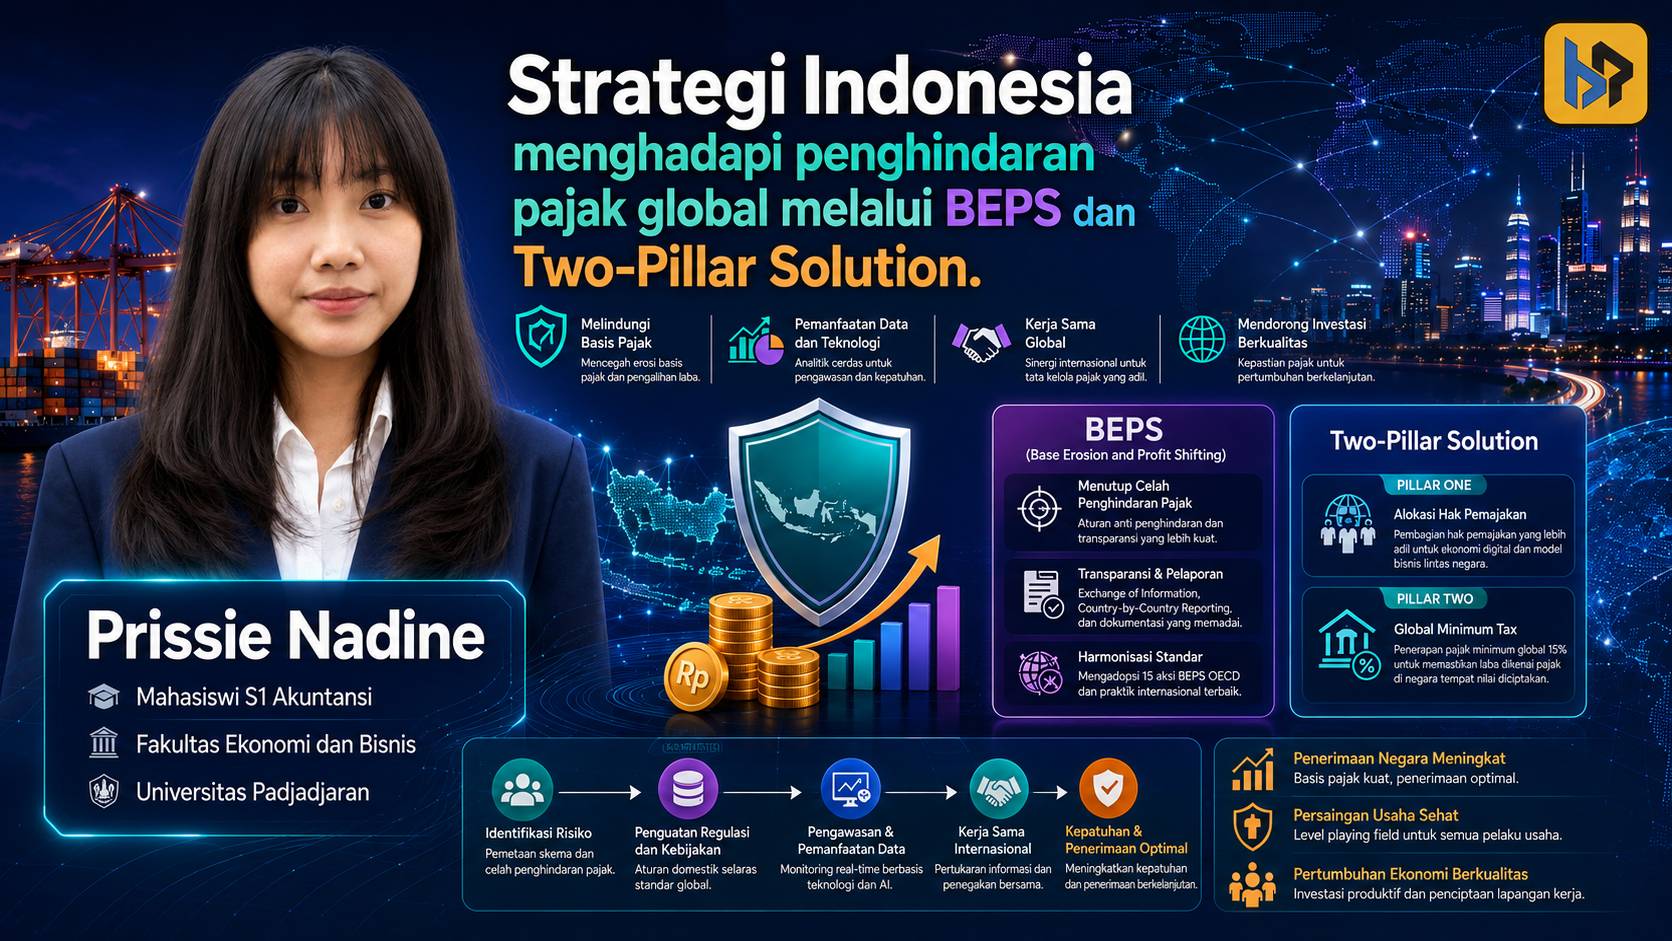
BEPS pada dasarnya mencakup dua persoalan yang saling berkaitan, yaitu base erosion atau penggerusan basis pajak dan profit shifting atau pengalihan laba. Dalam praktiknya, perusahaan multinasional dapat menggunakan struktur transaksi lintas negara, pembiayaan intra-grup, royalti, jasa, maupun pengaturan atas aset tidak berwujud untuk memengaruhi lokasi laba dikenakan pajak.
Namun, penting untuk membedakan antara tax planning yang diperbolehkan, tax avoidance yang agresif, dan penghindaran pajak yang melanggar hukum. Tidak seluruh praktik BEPS merupakan tindak pidana. OECD mencatat bahwa sebagian skema BEPS memang ilegal, tetapi sebagian besar memanfaatkan celah atau ketidaksesuaian aturan yang tersedia dalam sistem perpajakan internasional.
Persoalan menjadi semakin kompleks ketika yurisdiksi berlomba menawarkan tarif pajak rendah atau berbagai insentif untuk menarik investasi. Kompetisi pajak tersebut pada satu sisi dapat menjadi instrumen kebijakan untuk meningkatkan daya saing investasi, tetapi pada sisi lain dapat menciptakan insentif bagi perusahaan untuk mempertimbangkan lokasi pengakuan laba berdasarkan pertimbangan pajak.
Dalam konteks inilah muncul kekhawatiran mengenai race to the bottom, yaitu kondisi ketika negara-negara menurunkan tarif atau memberikan insentif pajak secara kompetitif. Bagi perusahaan multinasional, perbedaan tersebut dapat menjadi salah satu pertimbangan dalam menentukan lokasi investasi, pembiayaan, aset tidak berwujud, maupun transaksi intra-grup.
Bagi negara berkembang, persoalan tersebut menjadi semakin penting karena penerimaan pajak merupakan salah satu sumber utama pembiayaan pembangunan dan penyediaan layanan publik. Ketika basis pajak bergeser tanpa diikuti aktivitas ekonomi yang sebanding, kapasitas negara untuk memperoleh penerimaan dapat ikut terpengaruh.
Transfer Pricing Menjadi Salah Satu Titik Perhatian
Salah satu mekanisme yang sering menjadi perhatian dalam pembahasan profit shifting adalah transfer pricing. Pada dasarnya, transfer pricing merupakan penentuan harga dalam transaksi antara pihak-pihak yang mempunyai hubungan istimewa.
Dalam transaksi tersebut, prinsip yang menjadi dasar adalah arm’s length principle atau Prinsip Kewajaran dan Kelaziman Usaha. Di Indonesia, ketentuan mengenai penerapan prinsip tersebut saat ini diatur, antara lain, dalam PMK 172 Tahun 2023 tentang Penerapan Prinsip Kewajaran dan Kelaziman Usaha dalam Transaksi yang Dipengaruhi Hubungan Istimewa. Peraturan ini mengatur penerapan prinsip kewajaran, dokumentasi transfer pricing, termasuk dokumen induk, dokumen lokal, dan laporan per negara.
Risiko dapat muncul ketika harga transaksi afiliasi tidak mencerminkan kondisi yang seharusnya terjadi antara pihak independen. Sebagai ilustrasi, suatu anak perusahaan di Indonesia dapat membayar royalti atas penggunaan perangkat lunak, jasa konsultasi, bunga, atau jasa lainnya kepada entitas dalam satu grup di luar negeri. Apabila nilai transaksi tersebut secara substansial tidak mencerminkan manfaat ekonomi, karakteristik transaksi, atau kondisi pasar, transaksi tersebut dapat menimbulkan risiko transfer pricing.
Sebaliknya, tidak setiap pembayaran kepada pihak afiliasi dapat langsung dianggap sebagai praktik penghindaran pajak. Penentuan kewajarannya membutuhkan analisis atas fakta dan keadaan transaksi, fungsi yang dilakukan, aset yang digunakan, risiko yang ditanggung, manfaat yang diperoleh, serta pembanding yang relevan.
Karena itu, tantangan otoritas pajak bukan sekadar melihat nilai transaksi, tetapi memahami apakah distribusi laba antarentitas dalam satu grup sejalan dengan aktivitas ekonomi dan fungsi yang sebenarnya.
Mengapa Pengawasan Semakin Bergantung pada Data?
Salah satu tantangan utama dalam perpajakan internasional adalah perbedaan informasi antara wajib pajak dan otoritas pajak.
Perusahaan multinasional umumnya memiliki struktur organisasi yang tersebar di berbagai negara. Otoritas pajak suatu negara dapat mengetahui transaksi yang terjadi di yurisdiksinya, tetapi belum tentu memiliki gambaran menyeluruh mengenai bagaimana pendapatan, laba, aset, karyawan, dan pembayaran pajak grup tersebut tersebar secara global.
Kondisi inilah yang kemudian mendorong OECD memperkuat transparansi melalui BEPS Action 13. Melalui Country-by-Country Reporting atau CbCR, kelompok usaha multinasional besar menyediakan data agregat mengenai pendapatan, laba, pajak yang dibayar, dan indikator aktivitas ekonomi di masing-masing yurisdiksi tempat mereka beroperasi. Informasi tersebut digunakan oleh otoritas pajak untuk melakukan penilaian risiko transfer pricing dan risiko BEPS.
Dengan demikian, CbCR bukan sekadar instrumen pelaporan tambahan. Data tersebut memberikan otoritas pajak gambaran mengenai apakah distribusi laba suatu grup secara global memiliki pola yang perlu mendapat perhatian lebih lanjut.
Ketersediaan data menjadi semakin penting karena kompleksitas transaksi lintas negara juga meningkat. Semakin besar kesenjangan informasi antara perusahaan dan otoritas pajak, semakin sulit pula bagi otoritas untuk menilai apakah laba yang dilaporkan di suatu negara sesuai dengan aktivitas ekonominya.
Dari BEPS Menuju Pajak Minimum Global
Perkembangan berikutnya adalah munculnya Pilar Dua atau Global Anti-Base Erosion Rules (GloBE). Jika instrumen BEPS sebelumnya banyak berfokus pada pencegahan penggerusan basis pajak dan peningkatan transparansi, Pilar Dua berupaya menetapkan tingkat minimum pemajakan bagi kelompok perusahaan multinasional besar.
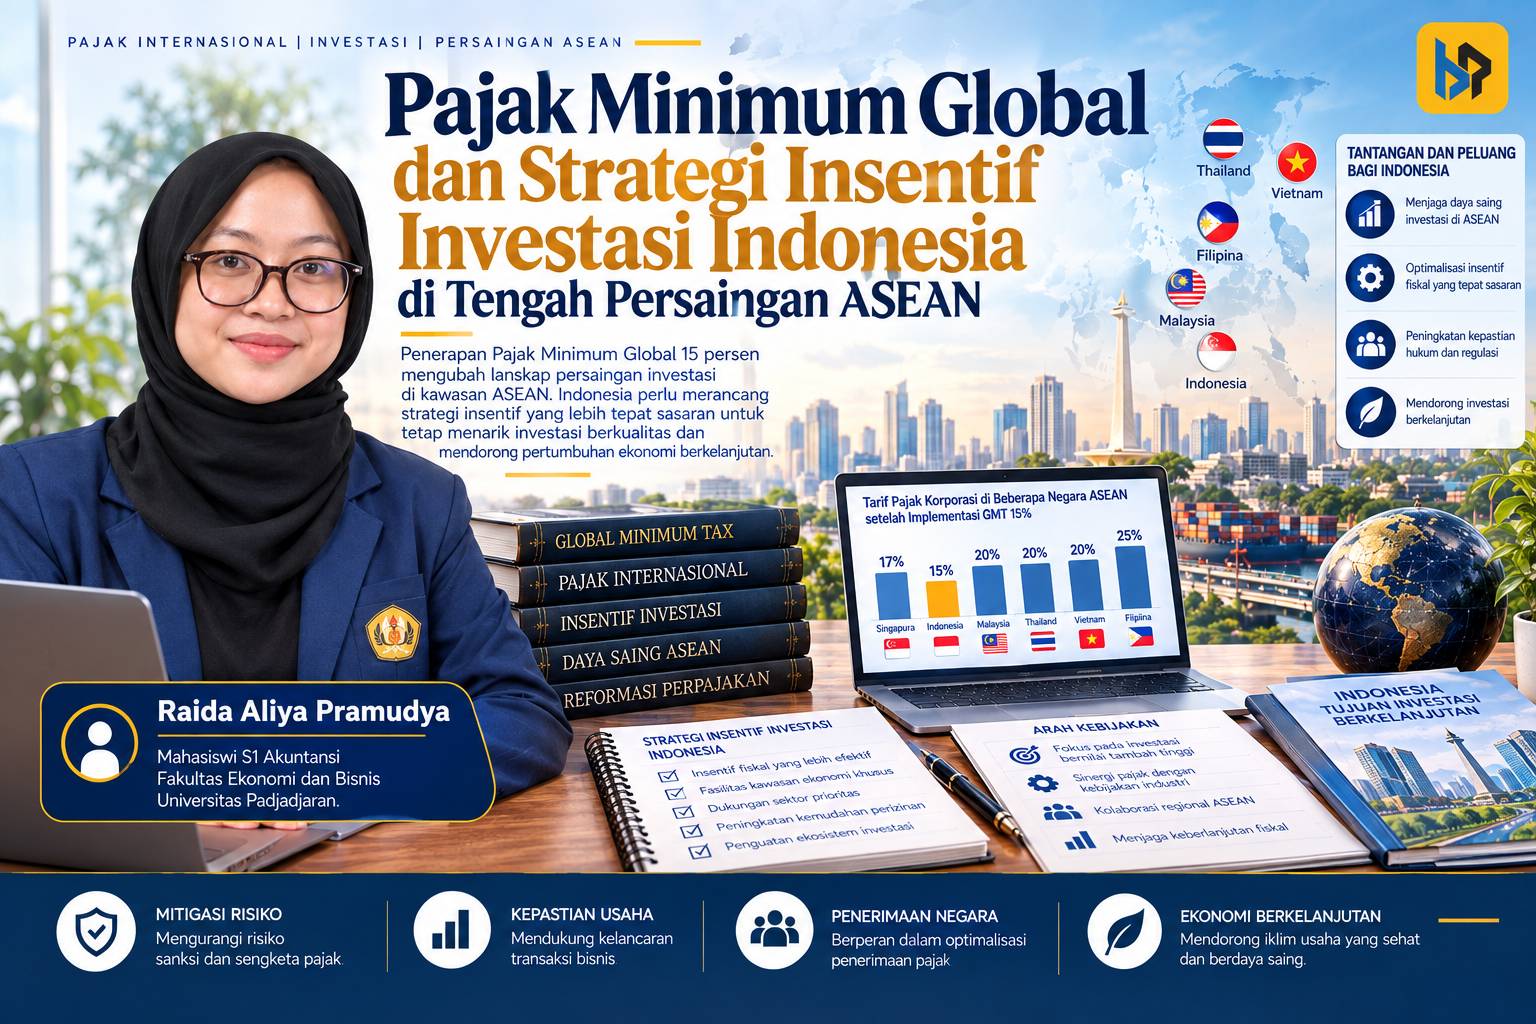
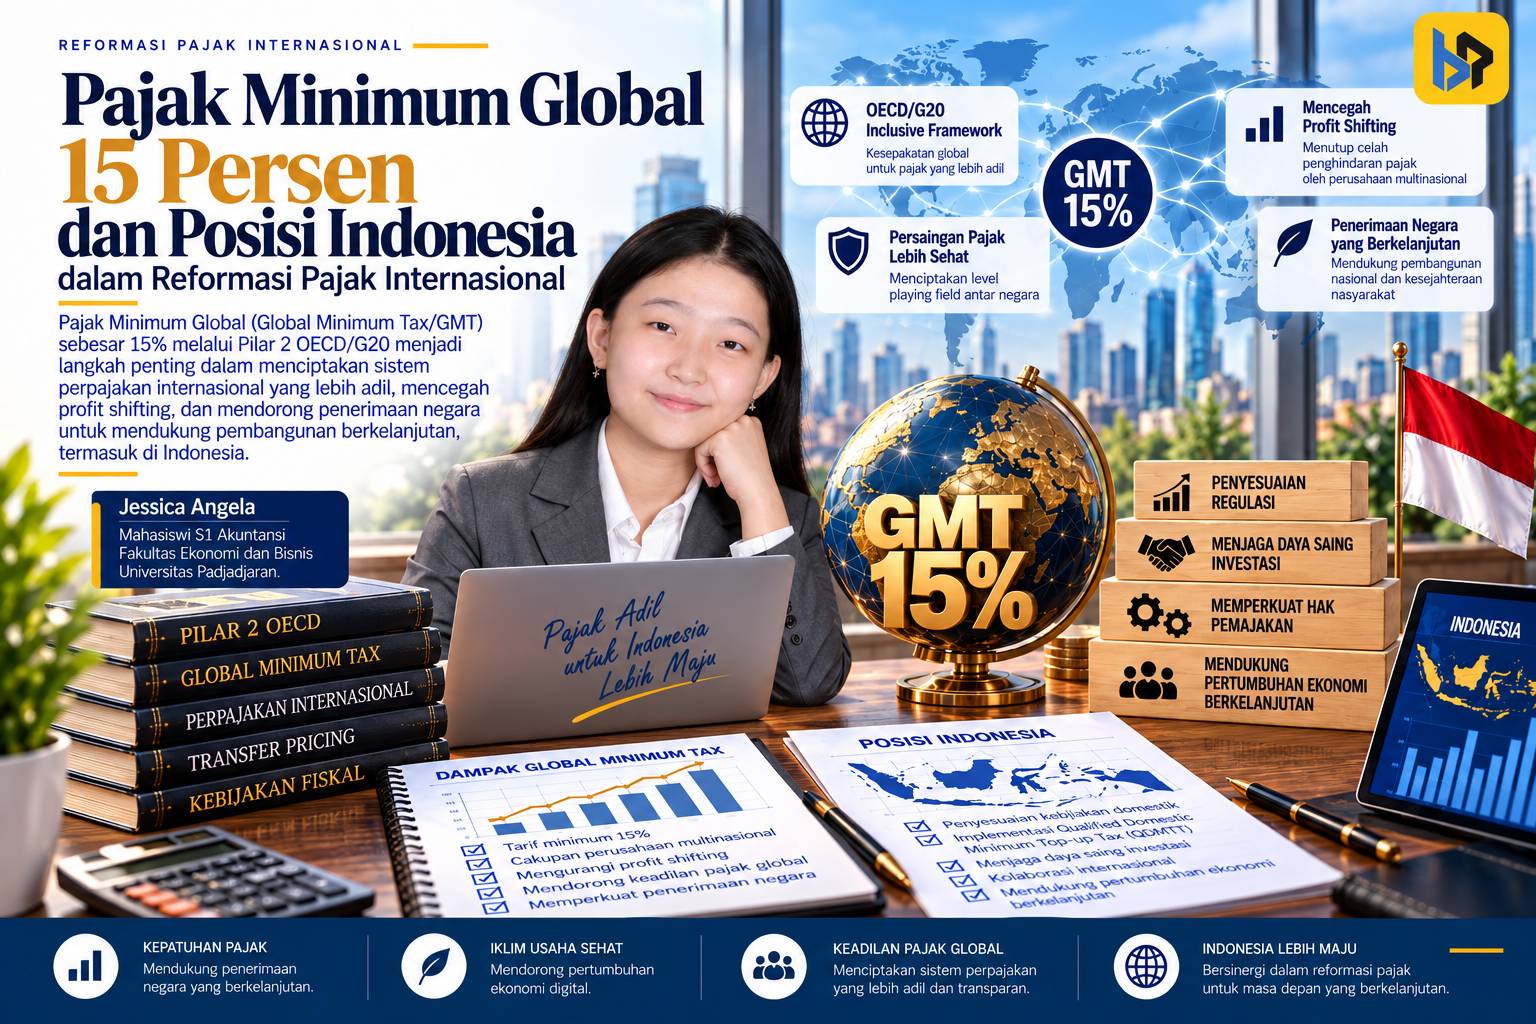
OECD menjelaskan bahwa GloBE Rules membentuk sistem terkoordinasi untuk mengenakan pajak tambahan ketika tarif pajak efektif atas laba suatu yurisdiksi berada di bawah tarif minimum. Kerangka ini dikenal luas sebagai Global Minimum Tax dengan tarif minimum efektif sebesar 15%.
Indonesia turut mengimplementasikan ketentuan tersebut melalui PMK Nomor 136 Tahun 2024 tentang Pengenaan Pajak Minimum Global Berdasarkan Kesepakatan Internasional. Peraturan ini ditetapkan dan diundangkan pada 31 Desember 2024 serta berlaku sejak 1 Januari 2025.
PMK 136/2024 mengatur pengenaan pajak minimum global dalam kerangka GloBE, termasuk Income Inclusion Rules (IIR), Undertaxed Payment Rules (UTPR), dan Domestic Minimum Top-up Tax (DMTT). Ketentuan tersebut ditujukan bagi Grup Perusahaan Multinasional yang memenuhi kriteria cakupan GloBE, termasuk ambang peredaran bruto konsolidasi EUR750 juta sesuai ketentuan yang berlaku.
Kehadiran pajak minimum global mengubah cara perusahaan melihat manfaat dari yurisdiksi pajak rendah. Tarif pajak nominal yang rendah tidak lagi dengan sendirinya memberikan keuntungan pajak yang sama seperti sebelumnya apabila pada akhirnya timbul kewajiban top-up tax untuk mencapai tingkat minimum yang ditetapkan.
Dengan demikian, Pilar Dua tidak menghapus kebutuhan terhadap transfer pricing. Sebaliknya, analisis transfer pricing tetap penting karena alokasi laba antarentitas akan tetap memengaruhi penghitungan pajak efektif pada masing-masing yurisdiksi.
Tantangan Implementasi di Indonesia
Implementasi kebijakan global tersebut membawa tantangan tersendiri bagi Indonesia.
Pertama, pengawasan transfer pricing membutuhkan data dan kemampuan analisis yang memadai. Prinsip arm’s length menuntut penilaian berdasarkan kondisi transaksi yang sebenarnya dan perbandingan dengan transaksi independen. PMK 172/2023 bahkan menempatkan dokumentasi sebagai bagian penting dalam mendukung penerapan Prinsip Kewajaran dan Kelaziman Usaha.
Kedua, penerapan pajak minimum global menambah kompleksitas administrasi. Perusahaan yang termasuk dalam cakupan GloBE tidak cukup hanya menghitung pajak berdasarkan ketentuan domestik biasa, tetapi juga perlu memahami penghitungan tarif pajak efektif, penghasilan GloBE, serta mekanisme top-up tax.
Ketiga, koordinasi antara fungsi pajak, akuntansi, keuangan, dan bisnis menjadi semakin penting. Informasi yang dibutuhkan untuk menghitung kewajiban GloBE tidak seluruhnya berada di fungsi pajak. Sebagian data berasal dari laporan keuangan konsolidasi, struktur grup, transaksi intra-grup, hingga informasi mengenai aktivitas usaha di masing-masing negara.
Karena itu, keberhasilan implementasi aturan global tidak hanya ditentukan oleh seberapa lengkap regulasi yang diterbitkan, tetapi juga oleh kualitas data, kapasitas administrasi, koordinasi antarotoritas, dan kemampuan wajib pajak dalam memenuhi kewajiban dokumentasi serta pelaporan.
Apakah Pajak Minimum Global Mengakhiri Profit Shifting?
Pajak minimum global tentu tidak serta-merta mengakhiri profit shifting. Namun, kebijakan tersebut mengubah insentif ekonomi yang selama ini membuat pemindahan laba ke yurisdiksi pajak rendah menjadi menarik.
Di masa lalu, perbedaan tarif pajak antarnegara dapat menjadi faktor yang cukup signifikan dalam menentukan lokasi laba setelah mempertimbangkan berbagai aspek bisnis. Dengan adanya pajak minimum global, manfaat dari tarif efektif yang sangat rendah menjadi semakin terbatas bagi perusahaan yang termasuk dalam cakupan Pilar Dua.
Hal tersebut bukan berarti perusahaan tidak lagi memiliki alasan bisnis untuk menentukan lokasi investasi, pembiayaan, atau kepemilikan aset tidak berwujud. Pertimbangan komersial tetap menjadi faktor utama. Namun, ruang untuk memperoleh keuntungan semata-mata dari arbitrase tarif pajak menjadi lebih terbatas.
Pada titik ini, fokus kebijakan perpajakan bergeser dari sekadar mencegah pemindahan laba menuju upaya menciptakan sistem yang lebih transparan dan memastikan bahwa laba dikenakan pajak secara lebih konsisten dengan aktivitas ekonomi.
Dari Regulasi Global ke Kompetensi Profesional
Perkembangan tersebut juga memberikan pelajaran bagi pendidikan dan profesi perpajakan.
Memahami perpajakan internasional tidak cukup hanya dengan menghafal tarif atau membaca ketentuan secara tekstual. Profesional pajak perlu memahami hubungan antara transaksi, model bisnis, struktur grup, transfer pricing, data keuangan, dan konsekuensi pajak di berbagai yurisdiksi.
Kemampuan membaca substansi transaksi menjadi semakin penting karena teknologi dan sistem pelaporan dapat membantu mengolah data, tetapi tidak sepenuhnya menggantikan pertimbangan profesional. Seorang profesional pajak perlu mampu menjawab bukan hanya berapa pajak yang harus dibayar, tetapi juga mengapa suatu laba berada di suatu yurisdiksi, apakah transaksi afiliasi telah memenuhi prinsip kewajaran, dan risiko apa yang muncul apabila struktur tersebut tidak dapat dipertanggungjawabkan.
Bagi Indonesia, peningkatan kompetensi tersebut menjadi penting seiring dengan semakin kompleksnya administrasi perpajakan internasional dan implementasi Pilar Dua.
Profit shifting bukan semata persoalan perusahaan memindahkan laba ke negara dengan tarif pajak rendah. Di baliknya terdapat persoalan yang lebih luas mengenai bagaimana laba dialokasikan, bagaimana transaksi antarentitas dalam satu grup ditetapkan harganya, dan apakah lokasi pengenaan pajak mencerminkan aktivitas ekonomi yang sebenarnya.
BEPS, Country-by-Country Reporting, prinsip arm’s length, dan pajak minimum global merupakan bagian dari evolusi respons perpajakan internasional terhadap persoalan tersebut. Masing-masing instrumen memiliki fungsi berbeda, mulai dari meningkatkan transparansi hingga membatasi manfaat dari tarif pajak yang sangat rendah.
Bagi Indonesia, PMK 172/2023 mengenai transaksi yang dipengaruhi hubungan istimewa dan PMK 136/2024 mengenai pajak minimum global menunjukkan bahwa pengawasan atas transaksi lintas negara semakin erat dengan agenda global.
Pada akhirnya, tantangan perpajakan internasional bukan hanya bagaimana menutup setiap celah aturan, tetapi bagaimana memastikan bahwa sistem pajak mampu mengikuti perkembangan model bisnis lintas negara. Karena itu, penguatan regulasi perlu berjalan beriringan dengan kualitas data, kapasitas otoritas pajak, transparansi perusahaan, dan kompetensi para profesional yang menjalankan sistem tersebut.