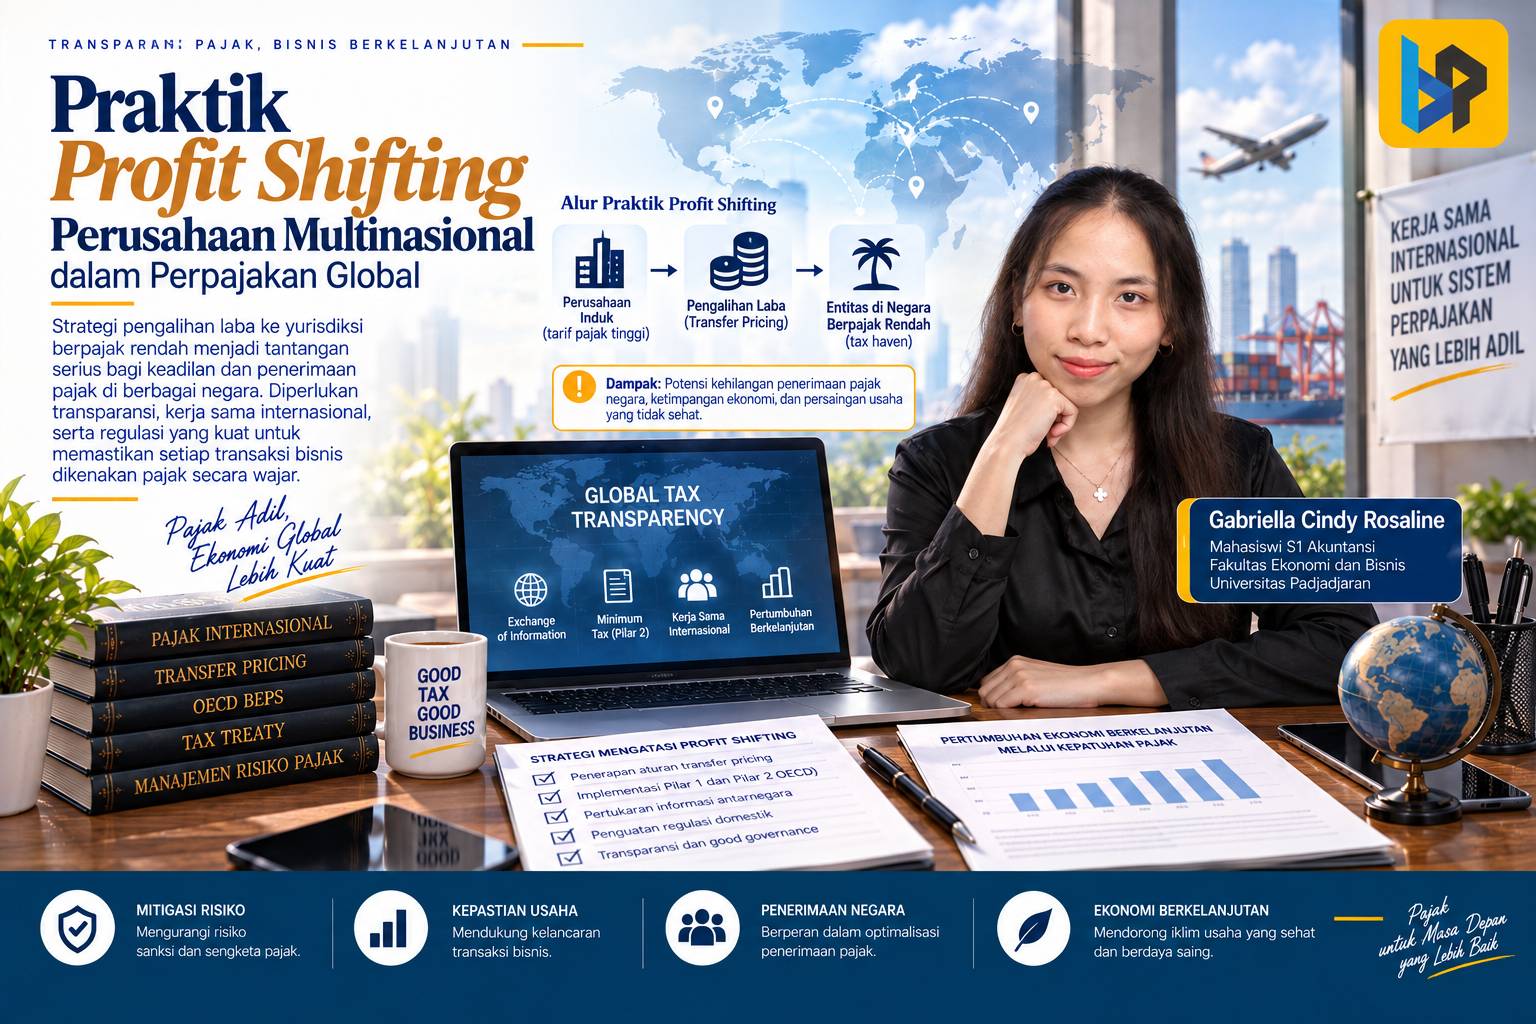
Selama bertahun-tahun, banyak negara menurunkan tarif pajak korporasi atau memberikan berbagai insentif perpajakan untuk menarik investasi asing. Persaingan tersebut dikenal sebagai race to the bottom.
Di satu sisi, penurunan tarif pajak dapat menjadi instrumen untuk meningkatkan daya tarik investasi. Namun, di sisi lain, perbedaan tarif dan aturan antarnegara dapat menciptakan peluang bagi perusahaan multinasional untuk mengatur lokasi pengakuan laba dan menekan beban pajak tanpa harus memindahkan seluruh aktivitas ekonominya.
Persoalan tersebut kemudian mendorong OECD dan G20 mengembangkan proyek Base Erosion and Profit Shifting (BEPS). Inisiatif ini ditujukan untuk mengatasi praktik penggerusan basis pajak dan pengalihan laba yang memanfaatkan celah maupun perbedaan dalam sistem perpajakan internasional.
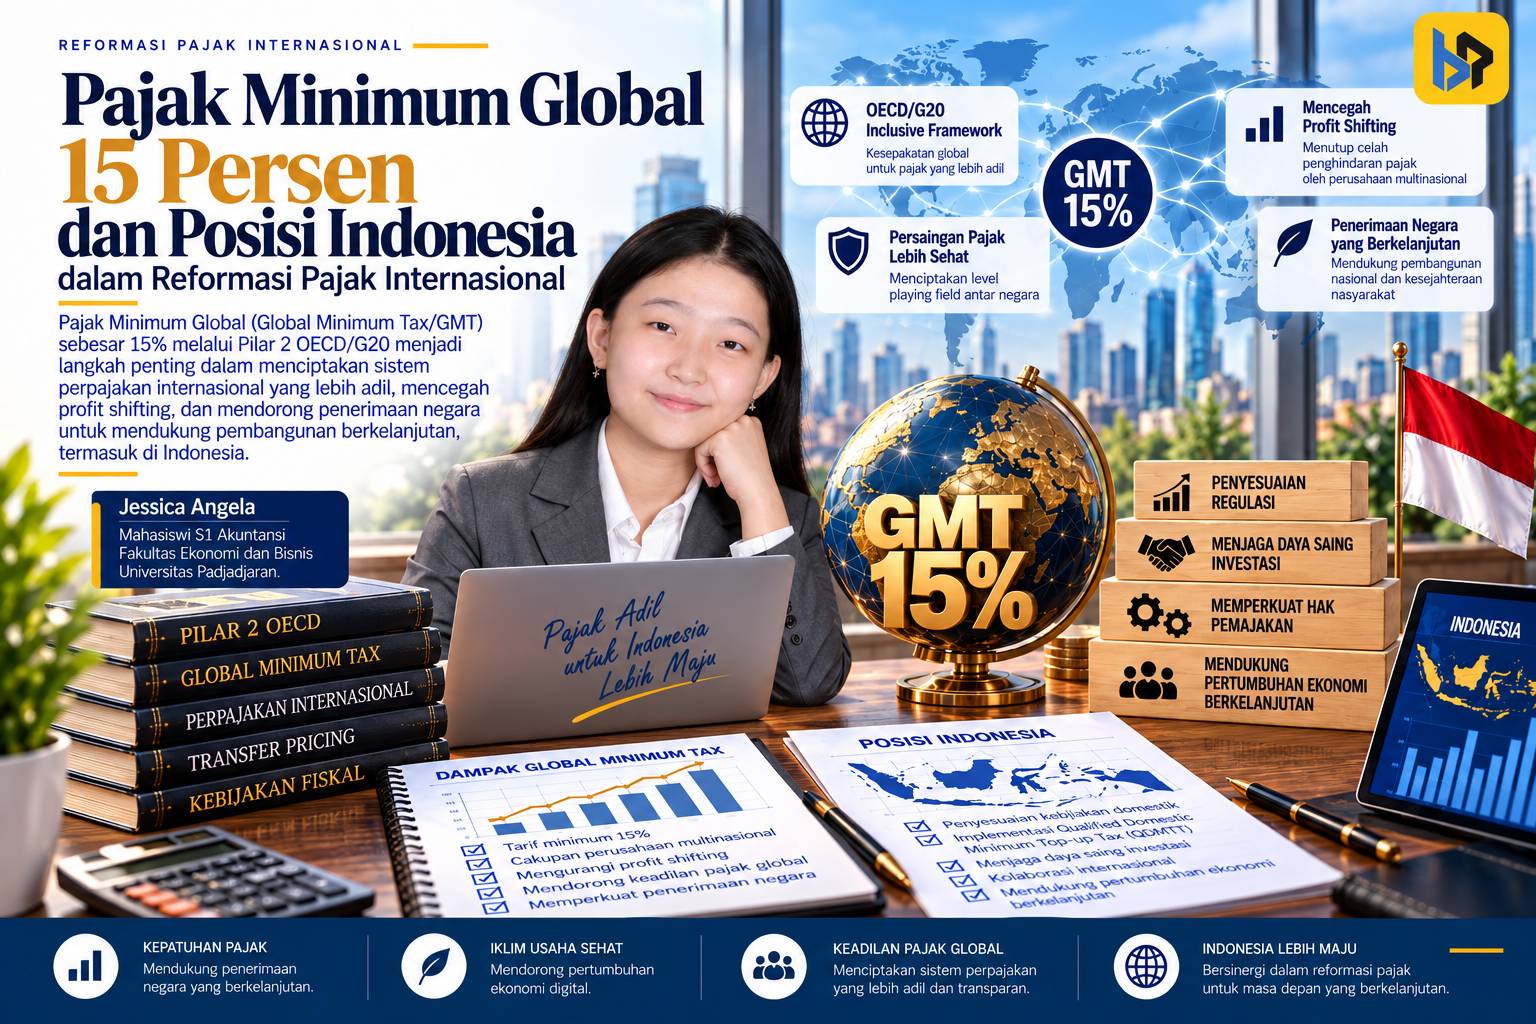
Perkembangan berikutnya menghasilkan kesepakatan Two-Pillar Solution. Salah satu bagian penting dari Pilar Dua adalah Global Anti-Base Erosion (GloBE) Rules, yang memperkenalkan mekanisme Pajak Minimum Global dengan tarif pajak efektif minimum sebesar 15% bagi kelompok perusahaan multinasional yang memenuhi kriteria tertentu.

Dengan mekanisme tersebut, rendahnya tarif pajak di suatu yurisdiksi tidak serta-merta membuat seluruh laba grup terhindar dari pengenaan pajak tambahan. Apabila tarif pajak efektif suatu yurisdiksi berada di bawah tingkat minimum, dapat muncul kewajiban top-up tax sesuai mekanisme GloBE.
Indonesia kemudian mengadopsi ketentuan tersebut melalui Peraturan Menteri Keuangan Nomor 136 Tahun 2024 tentang Pengenaan Pajak Minimum Global Berdasarkan Kesepakatan Internasional. PMK tersebut ditetapkan dan diundangkan pada 31 Desember 2024 serta mulai berlaku pada 1 Januari 2025.
Hal ini menunjukkan bahwa perkembangan kerja sama perpajakan internasional semakin memiliki pengaruh langsung terhadap desain kebijakan perpajakan nasional.
Mengenal Konsep Pajak Minimum Global
Pajak Minimum Global tidak berlaku untuk seluruh perusahaan. GloBE Rules ditujukan kepada kelompok perusahaan multinasional dengan pendapatan konsolidasi tahunan sekurang-kurangnya EUR750 juta pada setidaknya dua dari empat tahun fiskal sebelum tahun yang diuji.
Karena itu, perusahaan kecil dan menengah pada umumnya tidak termasuk dalam cakupan aturan tersebut.
Secara sederhana, mekanismenya bekerja dengan menghitung tarif pajak efektif (Effective Tax Rate/ETR) pada tingkat yurisdiksi. Apabila ETR berada di bawah 15%, dapat timbul top-up tax untuk memenuhi tingkat pajak minimum sesuai ketentuan GloBE.
Namun, perlu digarisbawahi bahwa Pajak Minimum Global bukan berarti setiap negara harus menetapkan tarif pajak badan sebesar 15%. Tarif 15% merupakan tarif pajak efektif minimum dalam kerangka GloBE bagi kelompok perusahaan multinasional yang berada dalam cakupan aturan.
Tiga Mekanisme Pemungutan
GloBE Rules menyediakan tiga mekanisme utama.
Pertama, Qualified Domestic Minimum Top-up Tax (QDMTT). Mekanisme ini memberikan kesempatan kepada negara tempat entitas grup beroperasi untuk mengenakan top-up tax terlebih dahulu atas kekurangan pajak yang timbul di yurisdiksinya.
Kedua, Income Inclusion Rule (IIR). Mekanisme ini memberikan hak kepada yurisdiksi tertentu, terutama yurisdiksi entitas induk, untuk mengenakan top-up tax atas penghasilan entitas grup yang dikenai pajak di bawah tarif minimum, sepanjang persyaratan penerapannya terpenuhi.
Ketiga, Undertaxed Profits Rule (UTPR). Mekanisme ini berfungsi sebagai mekanisme pengaman ketika top-up tax belum sepenuhnya dikenakan melalui mekanisme yang memiliki prioritas lebih tinggi.
Urutan tersebut penting karena salah satu tujuan utama Pilar Dua adalah memastikan bahwa kekurangan pajak tidak hanya berpindah dari satu yurisdiksi ke yurisdiksi lain akibat perbedaan tarif pajak.
Dasar Hukum dan Tahapan Penerapan di Indonesia
Indonesia tidak langsung menerapkan Pajak Minimum Global hanya melalui satu peraturan. Landasan kebijakan tersebut telah dibangun melalui beberapa tahapan regulasi.
Salah satu dasar hukumnya adalah Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, yang kemudian ditindaklanjuti melalui Pasal 54 Peraturan Pemerintah Nomor 55 Tahun 2022. Ketentuan tersebut menjadi dasar bagi pemerintah untuk mengatur pengenaan pajak minimum global.
Selanjutnya, Kementerian Keuangan menerbitkan PMK Nomor 136 Tahun 2024 sebagai pedoman penerapan GloBE Rules di Indonesia.
Dalam PMK tersebut, pengenaan pajak minimum global melalui IIR dan Domestic Minimum Top-up Tax (DMTT) berlaku mulai 1 Januari 2025. Sementara itu, ketentuan mengenai UTPR mulai berlaku pada 1 Januari 2026.
Implementasi secara bertahap memberikan ruang bagi otoritas pajak dan perusahaan multinasional untuk menyesuaikan sistem, data, serta proses administrasi dengan kompleksitas GloBE Rules.
Bagi Indonesia, penerapan QDMTT/DMTT juga memiliki arti strategis. Apabila terdapat kekurangan pajak atas aktivitas perusahaan multinasional di Indonesia, mekanisme tersebut memungkinkan Indonesia memperoleh hak pemajakan atas top-up tax yang relevan sebelum hak pemajakan tersebut berpotensi muncul di yurisdiksi lain.
Hal ini menjadi semakin penting ketika sejumlah negara tempat perusahaan induk investor berada juga telah menerapkan Pilar Dua.
GloBE Information Return: Tantangan Tidak Berhenti pada Pembayaran Pajak
Pajak Minimum Global tidak hanya berbicara mengenai tarif 15% dan pembayaran top-up tax. Aspek pelaporan juga menjadi bagian penting dalam penerapannya.
Kelompok perusahaan multinasional yang berada dalam cakupan GloBE harus memenuhi kewajiban penyampaian GloBE Information Return (GIR). Berdasarkan ketentuan Indonesia, GIR disampaikan kepada Direktur Jenderal Pajak paling lama 15 bulan setelah berakhirnya tahun pajak. Untuk tahun pertama penerapan, batas waktunya diperpanjang menjadi 18 bulan.
Pemberian waktu tersebut dapat dipahami karena perusahaan harus mengumpulkan dan mengonsolidasikan data dari berbagai yurisdiksi dengan sistem akuntansi dan karakteristik perpajakan yang berbeda.
Bagi perusahaan multinasional, tantangannya bukan hanya memahami aturan baru. Mereka juga harus memastikan sistem akuntansi, perpajakan, dan pelaporan mampu menghasilkan data yang akurat, konsisten, serta dapat direkonsiliasi dengan perhitungan GloBE.
Sementara itu, dari sisi otoritas pajak, peningkatan kualitas pengawasan menjadi sama pentingnya. DJP perlu memiliki kapasitas untuk memahami perhitungan GloBE sekaligus mengolah informasi lintas yurisdiksi yang menjadi dasar pengujian kepatuhan.
Dinamika Terbaru: Side-by-Side Package pada 2026
Perkembangan Pajak Minimum Global tidak berhenti setelah Pilar Dua mulai diterapkan. Pada Januari 2026, OECD/G20 Inclusive Framework menyepakati Side-by-Side package sebagai bagian dari upaya menyederhanakan dan mengoordinasikan implementasi GloBE Rules.
Paket tersebut antara lain mencakup Simplified ETR Safe Harbour, perpanjangan Transitional Country-by-Country Reporting (CbCR) Safe Harbour, Substance-based Tax Incentive Safe Harbour, serta Side-by-Side System.
Salah satu bagian yang menarik perhatian adalah Side-by-Side System. Mekanisme ini menyediakan safe harbour tertentu bagi kelompok perusahaan multinasional yang berkantor pusat di yurisdiksi yang memenuhi kriteria sebagai eligible tax regime. Dalam kondisi tersebut, IIR dan UTPR dapat tidak diterapkan oleh yurisdiksi lain terhadap kelompok yang memenuhi persyaratan Side-by-Side Safe Harbour. Namun, QDMTT tetap tidak terpengaruh oleh mekanisme tersebut.
Amerika Serikat termasuk dalam yurisdiksi yang tercatat memiliki eligible Side-by-Side regime. Karena itu, pembahasan mengenai perusahaan multinasional yang berkantor pusat di Amerika Serikat perlu dilihat dalam konteks mekanisme safe harbour tersebut, bukan sebagai pengecualian menyeluruh dari Pajak Minimum Global.
Perkembangan ini menunjukkan bahwa Pilar Dua bukanlah sistem yang berhenti pada kesepakatan awal 2021. Aturan pelaksanaannya terus disesuaikan untuk menjawab persoalan implementasi dan menjaga level playing field antarnegara.
OECD juga menetapkan proses evidence-based stocktake untuk mengevaluasi penerapan skema tersebut. Evaluasi komprehensif tersebut ditargetkan selesai pada 2029.
Bagi Indonesia, perkembangan tersebut menjadi pengingat bahwa kebijakan perpajakan internasional membutuhkan kemampuan untuk beradaptasi. Regulasi domestik perlu terus mengikuti perkembangan konsensus internasional agar tidak menimbulkan ketidakpastian bagi otoritas maupun wajib pajak.
Bagaimana Negara ASEAN Menyikapinya?
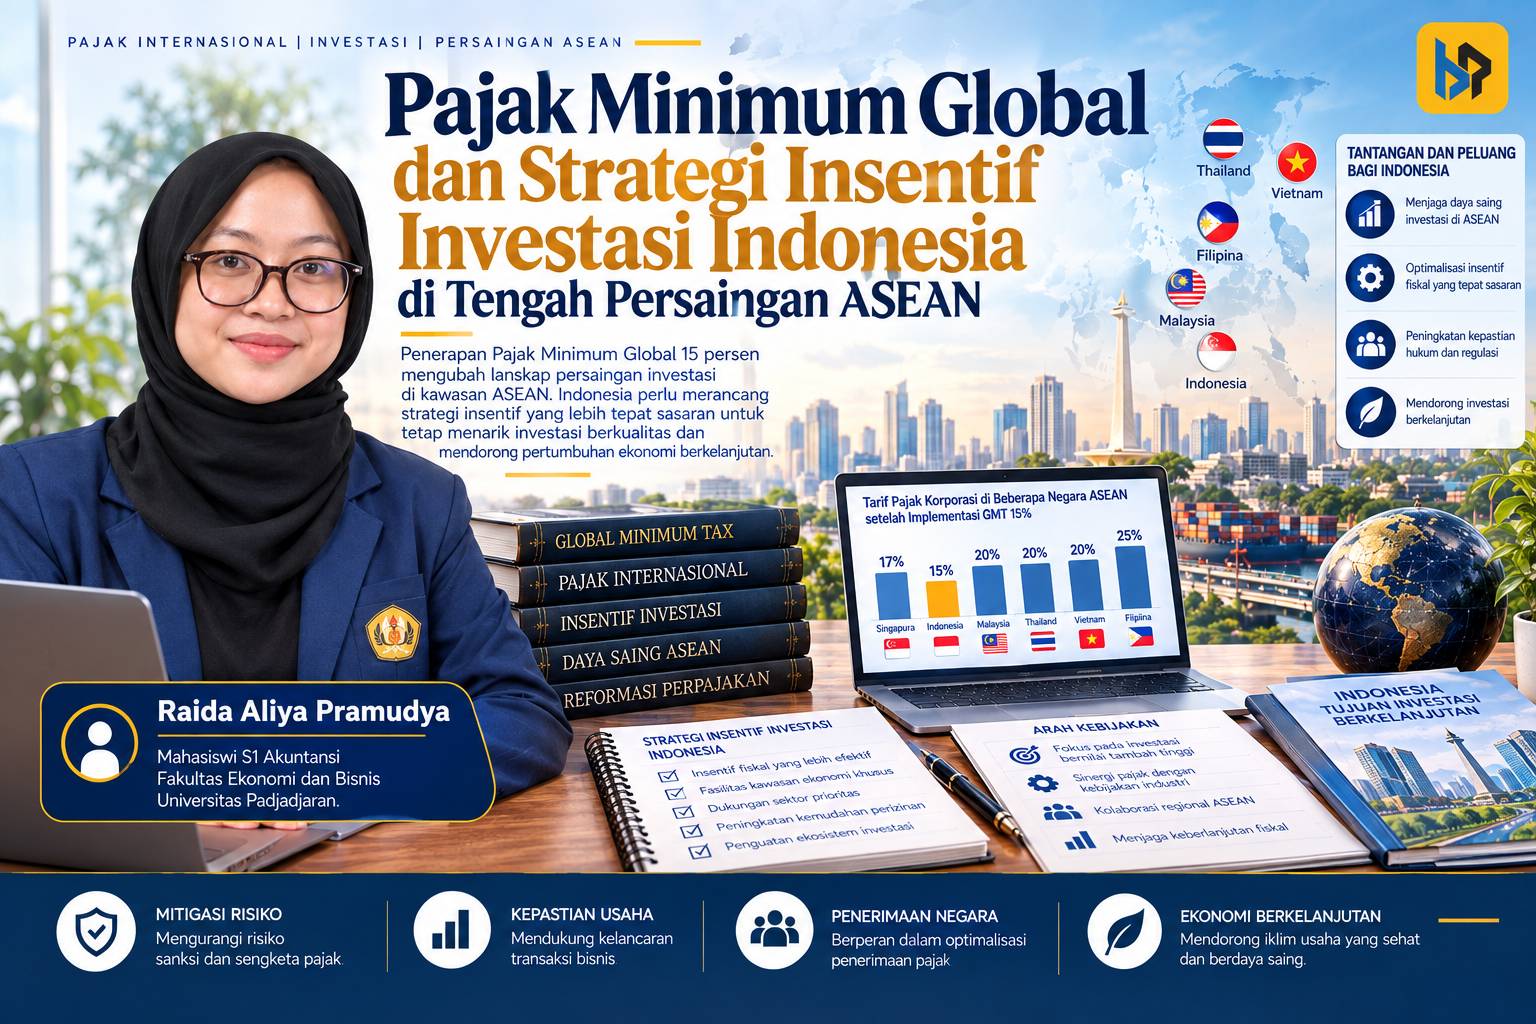
Penerapan Pilar Dua juga mendorong negara-negara ASEAN untuk meninjau kembali strategi insentif investasinya.
Singapura, misalnya, menerapkan Multinational Enterprise Top-up Tax dan Domestic Top-up Tax untuk tahun fiskal yang dimulai pada atau setelah 1 Januari 2025. Singapura juga mengembangkan instrumen seperti Refundable Investment Credit untuk mendukung investasi yang menghasilkan aktivitas ekonomi substantif.
Malaysia juga menerapkan Multinational Top-up Tax dan Domestic Top-up Tax untuk tahun fiskal yang dimulai pada atau setelah 1 Januari 2025. Pemerintah Malaysia secara khusus menempatkan kebijakan tersebut dalam konteks menjaga daya saing sekaligus melindungi basis penerimaan pajak.
Perkembangan tersebut memperlihatkan satu kecenderungan penting. Ketika manfaat dari insentif berbasis tarif pajak dapat tergerus oleh top-up tax, negara perlu mencari instrumen lain yang tetap menarik bagi investor tetapi memiliki keterkaitan yang lebih kuat dengan aktivitas ekonomi substantif.
Dengan kata lain, persaingan investasi berpotensi bergeser dari siapa yang memberikan pajak paling rendah menjadi siapa yang menawarkan ekosistem investasi paling kompetitif.
Tantangan Indonesia: Bukan Sekadar Mengejar Top-up Tax
Perubahan tersebut membawa konsekuensi bagi Indonesia.
Dari sisi penerimaan, penerapan QDMTT/DMTT memberikan peluang agar tambahan pajak yang timbul dari perusahaan multinasional di Indonesia dapat dipungut di Indonesia. Namun, keberhasilan kebijakan ini tidak semestinya diukur hanya dari besarnya top-up tax yang berhasil dikumpulkan.
Tantangan yang lebih besar adalah bagaimana Indonesia mempertahankan daya tarik investasi ketika insentif berbasis pengurangan tarif pajak tidak lagi memiliki efektivitas yang sama bagi perusahaan multinasional dalam cakupan GloBE.
Karena itu, pemerintah perlu meninjau kembali desain insentif investasi. Insentif yang berbasis aktivitas ekonomi substantif, investasi, lapangan kerja, penelitian dan pengembangan, maupun penciptaan nilai di dalam negeri dapat menjadi semakin relevan.
Pada saat yang sama, Indonesia perlu memperkuat kapasitas administrasi perpajakannya. Penerapan GloBE menuntut kemampuan memahami data keuangan dan akuntansi internasional, bukan hanya laporan fiskal domestik.
DJP juga perlu memastikan sistem informasi dan pengawasan mampu mengolah data perusahaan multinasional secara efektif. Kompleksitas tersebut akan semakin penting karena OECD masih terus mengeluarkan administrative guidance dan melakukan penyempurnaan terhadap GloBE Rules. Pada September 2026, misalnya, OECD kembali menerbitkan Administrative Guidance yang memberikan klarifikasi atas sejumlah aspek teknis GloBE dan QDMTT Safe Harbour.
Pajak Minimum Global dan Arah Kebijakan Indonesia
Pajak Minimum Global menunjukkan bahwa lanskap perpajakan internasional telah mengalami perubahan mendasar. Negara tidak lagi dapat sepenuhnya mengandalkan tarif pajak rendah sebagai instrumen utama untuk menarik perusahaan multinasional.
Indonesia telah mengambil langkah untuk menjadi bagian dari konsensus tersebut melalui PMK Nomor 136 Tahun 2024. Namun, penerapan aturan ini merupakan proses yang jauh lebih luas daripada sekadar mengenakan top-up tax.
Ada setidaknya tiga hal yang perlu berjalan secara bersamaan.
Pertama, kepastian hak pemajakan Indonesia melalui implementasi mekanisme GloBE yang efektif.
Kedua, kesiapan administrasi dan sumber daya manusia, baik di sisi otoritas pajak maupun perusahaan multinasional.
Ketiga, penyesuaian strategi insentif investasi agar daya tarik Indonesia tidak bergantung semata-mata pada rendahnya beban pajak.
Dengan demikian, keberhasilan Pajak Minimum Global di Indonesia seharusnya tidak hanya dilihat dari bertambahnya penerimaan negara. Ukuran yang lebih luas adalah kemampuan Indonesia menjaga keseimbangan antara penerimaan pajak, kepastian hukum, kepatuhan wajib pajak, dan daya saing investasi.
Pada akhirnya, era Pajak Minimum Global bukan berarti persaingan investasi berakhir. Persaingan justru memasuki babak baru. Ketika ruang untuk bersaing melalui tarif pajak semakin terbatas, kualitas infrastruktur, kepastian hukum, kemudahan berusaha, kualitas sumber daya manusia, serta kemampuan menciptakan aktivitas ekonomi substantif akan semakin menentukan.
Bagi Indonesia, tantangannya adalah memastikan bahwa perubahan sistem perpajakan global tersebut tidak hanya diikuti secara regulasi, tetapi dimanfaatkan sebagai momentum untuk membangun kebijakan pajak dan investasi yang lebih adaptif, kompetitif, dan berkelanjutan.