Selasa, 29 September 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Opini Pajak › Menutup Celah Penghindaran dan Menjaga Keadilan Fiskal bagi UMKM

Leonard Simorangkir

Leonard Simorangkir

Aparatur sipil negara di Direktorat Jenderal Pajak

Opini Pajak Profesional

Menutup Celah Penghindaran dan Menjaga Keadilan Fiskal bagi UMKM

PP 20 Tahun 2026 Memperketat Penerapan PPh Final UMKM 0,5%, Menutup Praktik Pemecahan Usaha, serta Menegaskan Larangan Pengurangan Biaya Suap dan Gratifikasi

26 Jun 2026 15:42 WIB
2
A A
0
Menutup Celah Penghindaran dan Menjaga Keadilan Fiskal bagi UMKM

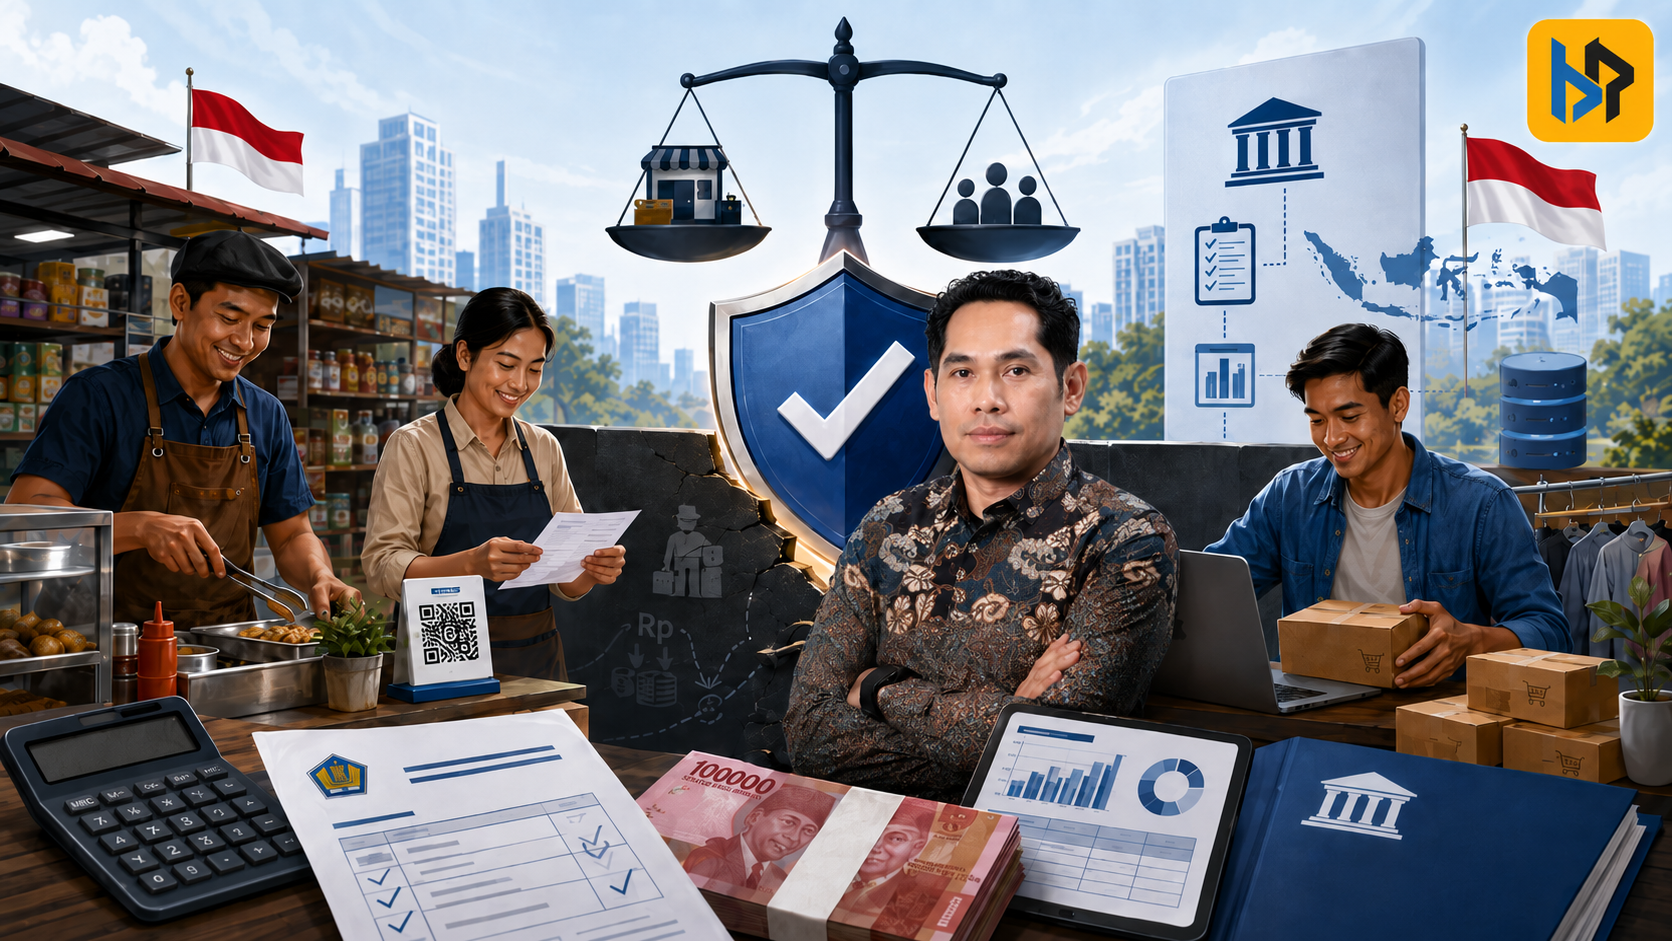
Foto Ilustrasi (AI) : transformasi pajak dan ekonomi digital Indonesia dengan simbol kepatuhan, teknologi, dan transaksi modern.

0
SHARES
92
VIEWS

Penerbitan Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Perubahan atas PP Nomor 55 Tahun 2022 menandai langkah penting pemerintah dalam menyempurnakan rezim Pajak Penghasilan Final bagi wajib pajak dengan peredaran bruto tertentu. Regulasi ini bukan sekadar penyesuaian teknis, melainkan upaya strategis untuk menciptakan kepastian hukum, mencegah penghindaran pajak, serta mendukung aksesi Indonesia ke OECD melalui penegakan praktik bisnis yang bersih dan transparan.

Latar Belakang dan Tujuan Strategis
PP 20/2026 diterbitkan untuk mengatasi celah dalam pengaturan PPh Final yang selama ini berpotensi disalahgunakan. Terdapat dua tujuan utama: pertama, memperluas dan memperjelas pengaturan PPh Final agar lebih tepat sasaran bagi UMKM sejati; kedua, menegaskan secara eksplisit bahwa biaya suap dan gratifikasi tidak dapat dikurangkan dari penghasilan bruto. Langkah ini sejalan dengan komitmen global Indonesia untuk memberantas korupsi dan meningkatkan integritas sistem perpajakan nasional.

Menutup Celah Penghindaran Pajak: Non-Deductibility Suap dan Gratifikasi
Salah satu terobosan paling krusial adalah penambahan Pasal 20A. Pengeluaran berupa suap, gratifikasi, atau pemberian lain dalam bentuk apa pun, baik kepada pejabat publik dalam negeri maupun asing, dinyatakan secara tegas bukan merupakan biaya untuk mendapatkan, menagih, dan memelihara penghasilan (3M). Ketentuan ini memberikan kepastian hukum yang lebih kuat dan menutup peluang perusahaan untuk mengurangi beban pajak melalui praktik tidak etis. Di tengah upaya aksesi Indonesia ke OECD , pengaturan ini menjadi sinyal kuat bahwa Indonesia serius membersihkan ekosistem bisnis dari praktik koruptif yang merusak persaingan sehat.

Penyempurnaan Skema PPh Final UMKM 0,5%
Tarif PPh Final tetap dipertahankan sebesar 0,5% dari peredaran bruto. Namun, ruang lingkupnya diperketat agar tidak disalahgunakan. Perubahan yang cukup signifikan adalah Penegasan Penghasilan dari jasa pekerjaan bebas dikecualikan sepenuhnya dari skema PPh final ini. Daftar jasa pekerjaan bebas  dijelaskan secara rinci, mencakup tenaga ahli seperti pengacara, akuntan, dokter, konsultan, notaris, PPAT, influencer, content creator, olahragawan, pengajar, pengarang, agen iklan, agen asuransi, hingga distributor MLM. Kebijakan ini memastikan fasilitas PPh Final hanya dinikmati pelaku usaha mikro dan kecil yang memang membutuhkan kemudahan administrasi.

Baca Juga

Keberatan dan Banding: Jalan Wajib Pajak Mencari Keadilan

Keberatan dan Banding: Jalan Wajib Pajak Mencari Keadilan

18 Agu 2026 WIB
11
Biaya Suap Tidak Lagi Bisa Dikurangkan: Ujian bagi Reformasi Perpajakan dan Pemberantasan Korupsi

Biaya Suap Tidak Lagi Bisa Dikurangkan: Ujian bagi Reformasi Perpajakan dan Pemberantasan Korupsi

5 Jul 2026 WIB
34
Mengapa Otoritas Pajak Sering Kalah dalam Sengketa Pajak?

Mengapa Otoritas Pajak Sering Kalah dalam Sengketa Pajak?

4 Sep 2026 WIB
63

Pembatasan Subjek PPh Final dan Perhitungan Peredaran Bruto UMKM
Subjek yang berhak menggunakan fasilitas ini dibatasi pada wajib pajak orang pribadi, perseroan perorangan yang didirikan oleh satu orang, serta koperasi. Batas peredaran bruto ditetapkan tidak melebihi Rp4,8 miliar dalam satu tahun pajak. Yang lebih penting, perhitungan batas ini mencakup seluruh penghasilan dari usaha dan jasa pekerjaan bebas, baik final maupun non-final, termasuk dari luar negeri. Bagi suami-istri yang pisah harta atau pisah SPT, peredaran bruto dihitung secara gabungan beserta anak belum dewasa dan seluruh perseroan perorangan yang mereka dirikan. Ketentuan ini efektif menutup rekayasa pengelompokan usaha untuk tetap memanfaatkan fasilitas. Pengecualian juga berlaku bagi perseroan perorangan yang menjalankan jasa sejenis keahlian khusus pendirinya, badan yang memperoleh fasilitas pajak tertentu, bentuk usaha tetap, serta koperasi yang telah melewati empat tahun pajak sejak terdaftar. Ketentuan peralihan yang bijak diberikan agar pelaku usaha memiliki waktu penyesuaian yang memadai.

Implikasi PPh Final bagi UMKM dan Tantangan Implementasi
Bagi UMKM sejati, PP 20/2026 memberi kepastian dan kemudahan yang lebih terarah. Namun, pelaku usaha Jasa Profesional dan Perseroan Perorangan dengan model bisnis tertentu harus lebih cermat dalam perencanaan pajak. Tantangan utama terletak pada implementasi di lapangan. Direktorat Jenderal Pajak perlu melakukan sosialisasi intensif, panduan teknis yang jelas, serta sistem pengawasan yang cermat agar ketentuan ini tidak menimbulkan beban administrasi baru bagi wajib pajak .

PPh Final UMKM dan Keadilan Fiskal yang Berkelanjutan
PP 20/2026 bukan sekadar perubahan regulasi, melainkan bagian dari reformasi perpajakan yang lebih luas menuju sistem yang adil, transparan, dan mendukung pertumbuhan ekonomi inklusif. Dengan menutup celah penghindaran melalui aturan anti-suap dan mempertajam ketepatan sasaran PPh Final, pemerintah menunjukkan komitmen membangun iklim usaha yang sehat. Bagi pelaku usaha, ini menjadi momentum untuk membangun bisnis yang bersih dan berkelanjutan, bukan sekadar mencari celah, melainkan berkontribusi nyata bagi pembangunan bangsa melalui kepatuhan sukarela. Keberhasilan regulasi ini bergantung pada sinergi antara otoritas pajak dan wajib pajak. Dengan implementasi yang konsisten dan komunikasi yang baik, PP 20/2026 dapat menjadi fondasi kuat bagi perpajakan Indonesia yang lebih modern dan berintegritas tinggi.

*) Tulisan ini merupakan pendapat pribadi penulis dan tidak mencerminkan kebijakan resmi instansi tempat penulis bekerja.
Editor
Iwan Mulyawan Diperbarui pada 26 Jun 2026 15:42 WIB
Tags: pajak UMKMPP 20 Tahun 2026PPh Final UMKMreformasi perpajakanregulasi pajak
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB
Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

13 Sep 2026 WIB
Ketika Negara Sumber Merelakan Haknya

Ketika Negara Sumber Merelakan Haknya

5 Sep 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz