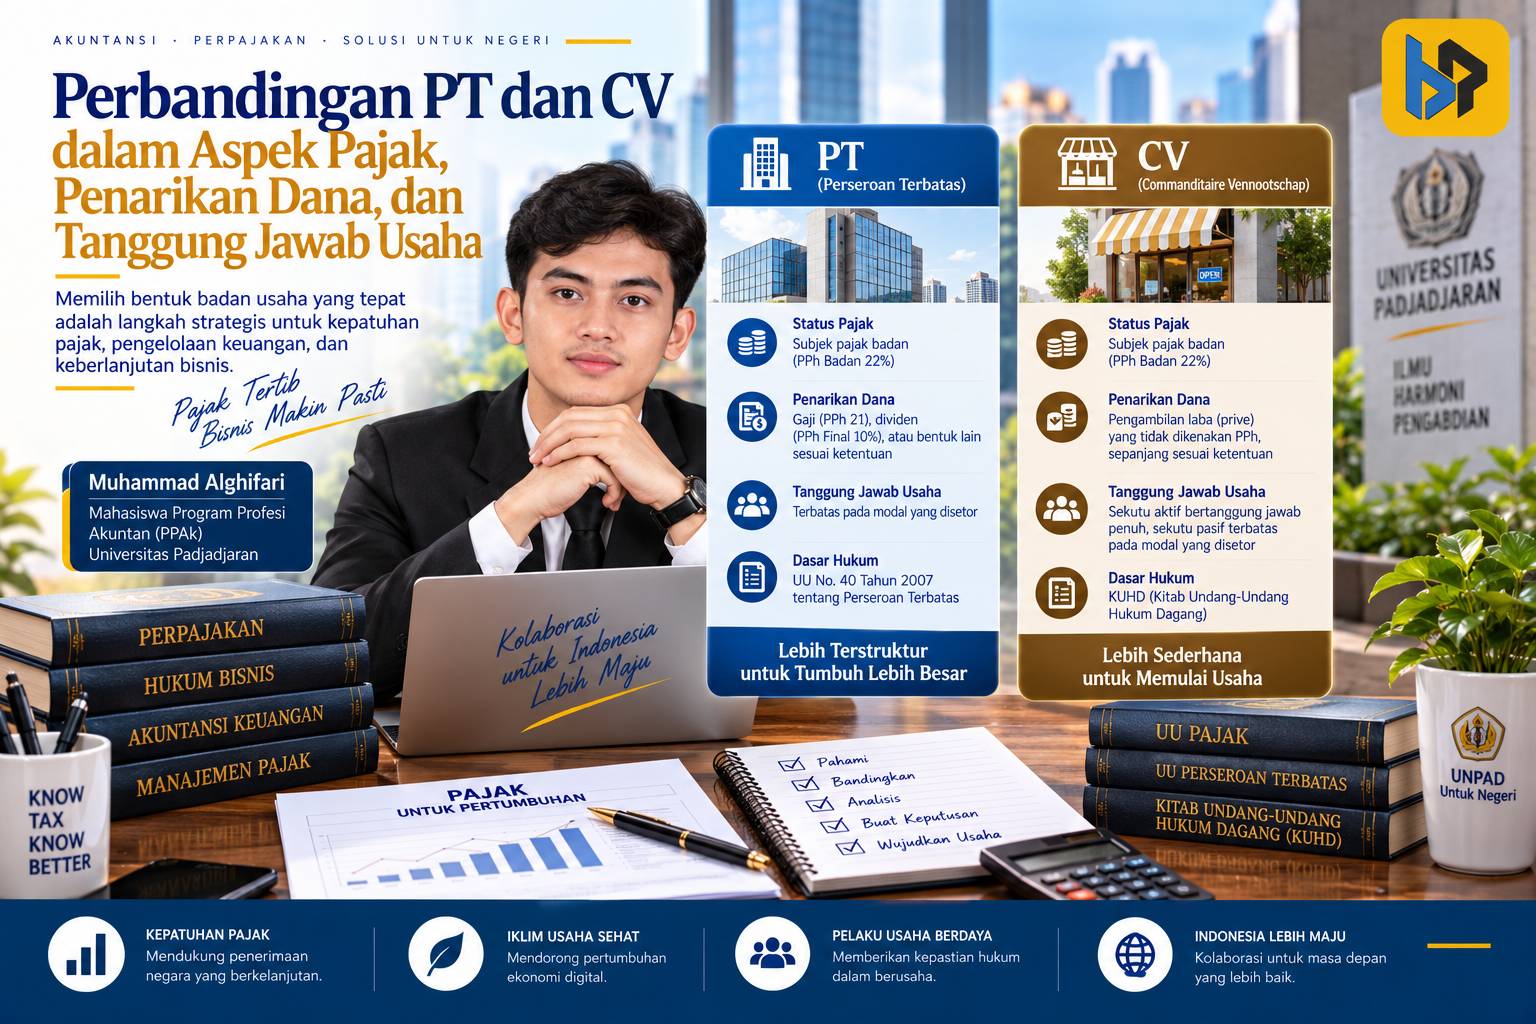
Ketika seseorang memulai bisnis, salah satu keputusan penting yang perlu ditentukan sejak awal adalah memilih bentuk badan usaha. Di Indonesia, Perseroan Terbatas (PT) dan Commanditaire Vennootschap (CV) merupakan dua bentuk usaha yang banyak digunakan. Keduanya memiliki konsekuensi yang berbeda, bukan hanya dari sisi struktur dan tanggung jawab hukum, tetapi juga dalam pengelolaan keuangan serta perlakuan perpajakannya.
Pemilihan bentuk usaha karena itu tidak semata-mata berkaitan dengan kemudahan pendirian. Cara pemilik menerima penghasilan dari usaha, mengambil dana, membagikan laba, hingga menanggung kewajiban perusahaan perlu dipertimbangkan agar tidak menimbulkan persoalan di kemudian hari.
PT dan CV Sama-Sama Merupakan Subjek Pajak Badan
Dari sisi pajak penghasilan, PT dan CV sama-sama termasuk subjek pajak badan. Ketentuan perpajakan memasukkan perseroan terbatas, perseroan komanditer, firma, persekutuan, dan bentuk badan lainnya sebagai bagian dari subjek pajak badan. Dengan demikian, penghasilan yang diperoleh PT maupun CV pada prinsipnya dikenai pajak sesuai ketentuan yang berlaku.


Namun, perbedaan mulai terlihat ketika pemilik atau pengurus mengambil uang dari badan usaha. Bentuk pembayaran dan dasar hukumnya perlu dibedakan agar tidak seluruh penarikan dana dianggap sebagai biaya perusahaan.
PT: Gaji dan Dividen Memiliki Perlakuan Berbeda
Dalam PT, pemilik yang sekaligus aktif menjalankan perusahaan dapat menerima penghasilan dalam bentuk gaji apabila memiliki hubungan kerja atau kedudukan yang sesuai dengan ketentuan yang berlaku. Bagi penerima, penghasilan tersebut pada prinsipnya merupakan objek PPh Pasal 21.
Sebagai ilustrasi, PT membayar gaji direktur sebesar Rp10.000.000 per bulan. Dalam satu tahun, total gaji yang dibayarkan mencapai:
Rp10.000.000 × 12 bulan = Rp120.000.000.
Bagi perusahaan, pembayaran tersebut dapat menjadi biaya sepanjang memenuhi ketentuan perpajakan dan didukung administrasi yang memadai. Sementara bagi penerima, besarnya PPh Pasal 21 tidak dapat ditentukan hanya dari nominal gaji karena masih mempertimbangkan status perpajakan, penghasilan lainnya, serta ketentuan tarif yang berlaku.
Selain gaji, pemegang saham PT dapat memperoleh penghasilan berupa dividen. Pembagian dividen harus didasarkan pada laba yang tersedia dan keputusan pembagian laba sesuai ketentuan perusahaan.
Misalnya, PT memiliki laba setelah pajak sebesar Rp500.000.000 dan berdasarkan keputusan RUPS, 40% laba tersebut dibagikan sebagai dividen. Maka total dividen yang dibagikan adalah:
Rp500.000.000 × 40% = Rp200.000.000.
Jika terdapat dua pemegang saham dengan komposisi kepemilikan 60% dan 40%, masing-masing akan menerima:
Pemegang saham pertama: Rp200.000.000 × 60% = **Rp120.000.000.
Pemegang saham kedua: Rp200.000.000 × 40% = **Rp80.000.000.
Dari sisi perpajakan, dividen dalam negeri yang diterima wajib pajak orang pribadi dalam negeri dapat dikecualikan dari objek PPh apabila memenuhi persyaratan investasi sesuai ketentuan. Apabila tidak memenuhi persyaratan tersebut, dividen pada prinsipnya dikenai PPh sesuai ketentuan yang berlaku.
Dengan demikian, pemilik PT perlu membedakan secara tegas antara gaji, dividen, penggantian biaya, dan transaksi lainnya. Pengambilan dana tidak seharusnya dilakukan hanya berdasarkan kebutuhan pribadi tanpa dasar transaksi yang jelas.
CV: Antara Prive, Jasa, dan Pembagian Laba
Pada CV, karakteristiknya berbeda karena CV merupakan badan usaha yang tidak berbadan hukum. Dalam struktur CV terdapat sekutu aktif dan sekutu pasif, dengan sekutu aktif berperan dalam menjalankan kegiatan usaha.
Salah satu hal yang sering menimbulkan kekeliruan adalah anggapan bahwa setiap uang yang diterima sekutu aktif merupakan gaji. Dalam praktik perpajakan, penghasilan yang diterima pengurus CV dalam bentuk bagian laba atau prive memiliki perlakuan yang berbeda dengan gaji pegawai pada umumnya. DJP menjelaskan bahwa bagian laba yang diterima anggota persekutuan, termasuk CV yang modalnya tidak terbagi atas saham, dikecualikan dari objek PPh.
Karena itu, pencatatan penarikan dana dari CV harus dilakukan secara disiplin. Setiap transaksi perlu dapat dijelaskan apakah merupakan biaya usaha, pembayaran atas jasa, penggantian biaya, pinjaman, atau pengambilan laba/prive.
Sebagai ilustrasi, CV memperoleh laba bersih sebesar Rp300.000.000. Sekutu aktif kemudian mengambil Rp120.000.000 untuk kebutuhan pribadi. Penarikan tersebut tidak otomatis dapat dicatat sebagai biaya gaji.
Apabila penarikan tersebut pada hakikatnya merupakan bagian laba atau prive sekutu, maka perlakuannya berbeda dengan biaya pegawai. Artinya, penarikan dana tersebut tidak serta-merta menjadi pengurang penghasilan bruto atau laba fiskal CV.
Hal terpenting bukan sekadar nama transaksi yang digunakan dalam pembukuan, melainkan substansi dan bukti pendukungnya.
Perbedaan Tanggung Jawab Hukum PT dan CV
Perbedaan PT dan CV juga terlihat dari kedudukan hukum dan tanggung jawab pemiliknya.
PT merupakan badan hukum yang memiliki kekayaan yang terpisah dari kekayaan pemegang saham. Karena itu, pada prinsipnya pemegang saham tidak bertanggung jawab secara pribadi atas perikatan yang dibuat atas nama PT melebihi nilai saham yang dimilikinya, sepanjang persyaratan dan prinsip-prinsip hukum perseroan terpenuhi.
Sebagai ilustrasi, apabila pemegang saham telah menyetor modal sebesar Rp200.000.000, sementara PT memiliki utang usaha Rp800.000.000, utang tersebut pada prinsipnya merupakan kewajiban PT, bukan otomatis menjadi kewajiban pribadi pemegang saham.
Namun, perlindungan tersebut bukan berarti pemegang saham selalu bebas dari tanggung jawab pribadi. Kondisi tertentu, seperti penyalahgunaan perseroan, pencampuran harta kekayaan, atau tindakan yang bertentangan dengan hukum, dapat menimbulkan konsekuensi hukum bagi pihak yang bersangkutan.
Sementara itu, CV tidak memiliki pemisahan kekayaan dan tanggung jawab yang sama seperti PT. Dalam CV, sekutu aktif menjalankan dan bertanggung jawab atas pengurusan usaha. Karena itu, risiko pribadi sekutu aktif terhadap kewajiban usaha pada prinsipnya lebih besar dibandingkan dengan pemegang saham PT.
Perbedaan ini menjadi semakin penting ketika bisnis mulai memiliki utang, melakukan ekspansi, atau menghadapi risiko hukum yang lebih kompleks.
Fleksibilitas CV dan Kerapian Administrasi PT
Dari sisi pengambilan dana, CV dapat terlihat lebih fleksibel karena terdapat mekanisme pembagian laba atau prive kepada sekutu. Namun, fleksibilitas tersebut justru dapat menjadi risiko apabila pemilik tidak disiplin memisahkan keuangan pribadi dan keuangan usaha.
Sebaliknya, struktur PT cenderung mendorong pemisahan yang lebih jelas antara kepentingan perusahaan dan kepentingan pemilik. Dana yang diterima pemilik dapat dikategorikan secara lebih jelas, misalnya sebagai gaji, dividen, penggantian biaya, atau transaksi lainnya yang memiliki dasar dan dokumentasi.
Dalam praktik, pemisahan tersebut penting bukan hanya untuk kepentingan pajak. Pembukuan yang tertib juga membantu pemilik mengetahui kondisi keuangan perusahaan secara lebih akurat serta memudahkan proses pemeriksaan dan pengambilan keputusan bisnis.
PT atau CV, Mana yang Lebih Tepat?
Tidak ada satu bentuk usaha yang secara otomatis paling tepat untuk seluruh jenis bisnis. CV dapat menjadi pilihan bagi usaha dengan struktur kepemilikan yang relatif sederhana, sementara PT menawarkan struktur badan hukum dan pemisahan kekayaan yang lebih jelas.
Untuk bisnis yang memiliki rencana ekspansi, membutuhkan tambahan modal dari investor, mengikuti tender tertentu, atau menghadapi risiko usaha yang lebih besar, karakteristik PT dapat memberikan keuntungan dari sisi struktur dan perlindungan hukum.
Namun, keputusan tersebut tetap perlu mempertimbangkan skala usaha, kebutuhan pendanaan, jenis kegiatan usaha, jumlah pemilik, tingkat risiko, serta rencana pengembangan bisnis.
Dari perspektif perpajakan, hal yang tidak kalah penting adalah bagaimana pemilik memperlakukan setiap aliran dana antara perusahaan dan pemilik. Gaji, dividen, prive, penggantian biaya, maupun pinjaman memiliki karakteristik dan konsekuensi yang berbeda.
Pada akhirnya, memilih PT atau CV bukan hanya persoalan bentuk legalitas usaha. Pilihan tersebut juga menentukan bagaimana hubungan antara pemilik dan usaha dikelola, bagaimana laba dapat ditarik, serta bagaimana risiko hukum dan perpajakan diantisipasi.
Apa pun bentuk usaha yang dipilih, pemisahan rekening pribadi dan rekening usaha, pencatatan setiap transaksi, serta dokumentasi yang memadai merupakan fondasi penting untuk menjaga kepatuhan dan kesehatan bisnis. Dengan administrasi yang tertib, pemilik usaha dapat menghindari persoalan yang muncul bukan karena pajaknya tidak dapat dibayar, melainkan karena transaksi dan aliran dananya sejak awal tidak dikelola dengan benar.