Perusahaan multinasional dengan kegiatan usaha di berbagai negara dapat menghadapi perbedaan tarif dan ketentuan pajak antar-yurisdiksi. Perbedaan tersebut dapat memengaruhi lokasi pengakuan penghasilan, beban pajak, serta keputusan investasi perusahaan.
Kondisi tersebut kemudian mendorong negara-negara untuk mencari pendekatan bersama agar persaingan perpajakan tidak semata-mata bergantung pada pemberian tarif pajak yang semakin rendah.
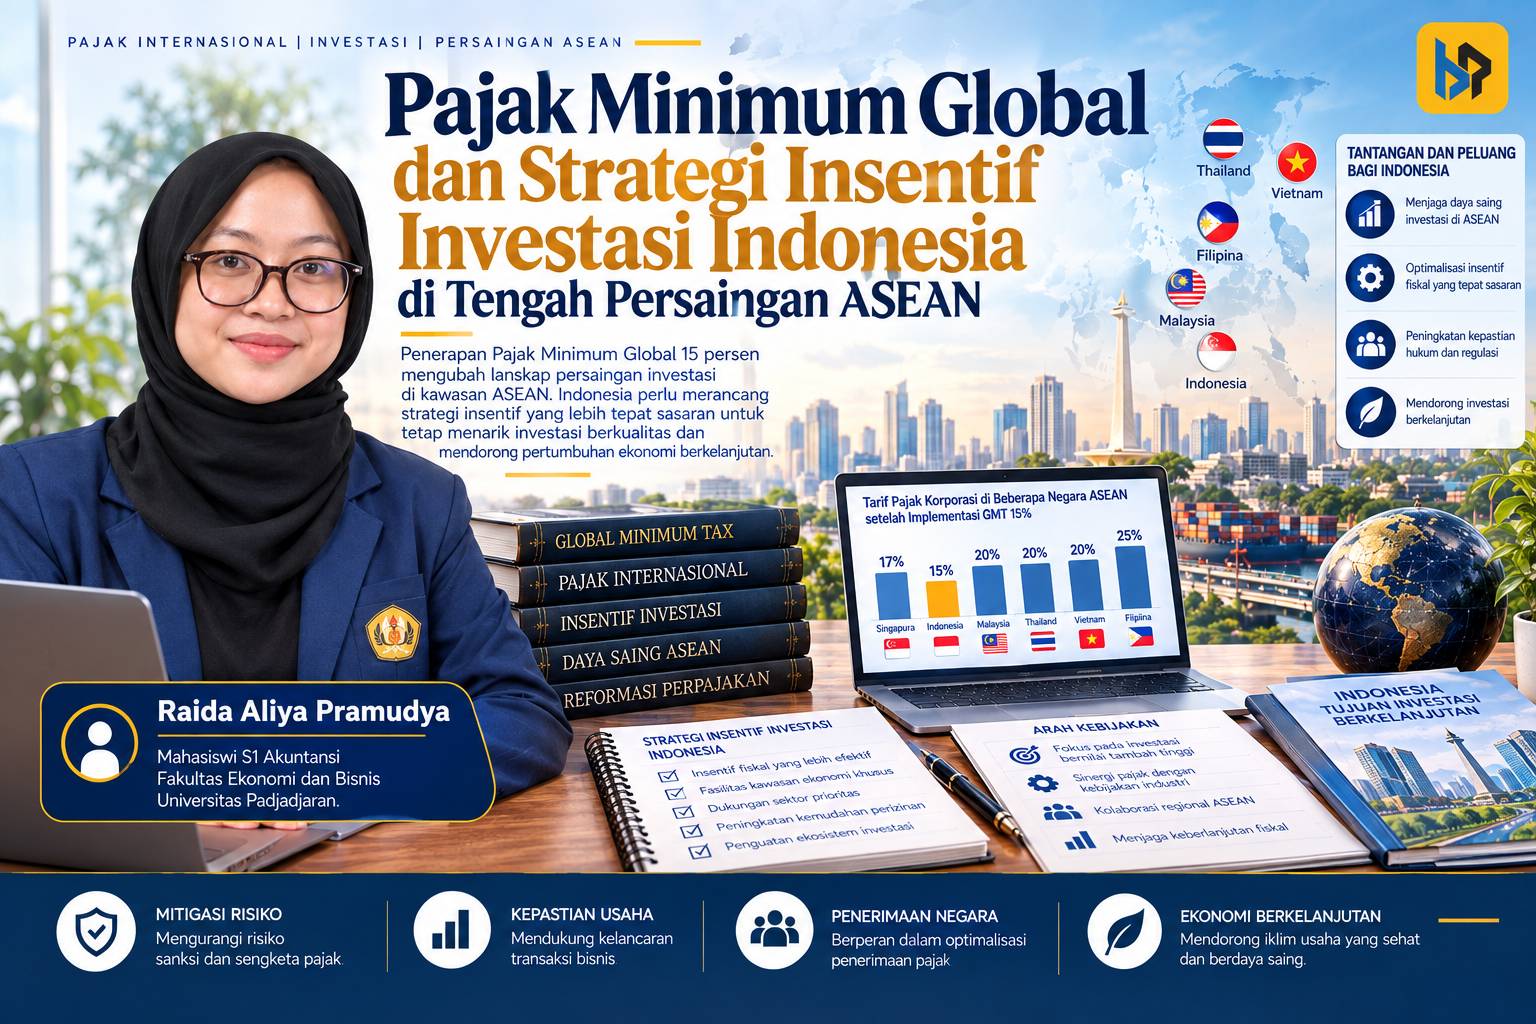
Salah satu responsnya adalah kesepakatan Pajak Minimum Global. Melalui kerangka yang dikembangkan dalam OECD/G20 Inclusive Framework, negara-negara menyepakati penerapan tarif pajak minimum efektif sebesar 15% bagi kelompok perusahaan multinasional yang memenuhi kriteria tertentu.
Indonesia turut mengadopsi kerangka tersebut melalui Peraturan Menteri Keuangan Nomor 136 Tahun 2024. Kehadiran aturan ini menimbulkan pertanyaan penting: mengapa Pajak Minimum Global diperlukan, bagaimana mekanismenya, dan apa dampaknya bagi Indonesia sebagai negara tujuan investasi sekaligus negara asal perusahaan yang mulai berekspansi ke luar negeri?


Dari Persaingan Tarif Pajak Menuju Pajak Minimum Global
Persaingan untuk menarik investasi melalui kebijakan perpajakan sebenarnya telah berlangsung selama beberapa dekade. Seiring meningkatnya globalisasi ekonomi, sejumlah negara menurunkan tarif pajak badan atau memberikan berbagai insentif untuk meningkatkan daya tarik investasi.
Strategi tersebut dapat memberikan manfaat bagi negara tertentu, terutama dalam menarik modal dan aktivitas ekonomi. Namun, dalam jangka panjang, persaingan tarif yang terlalu agresif juga menimbulkan kekhawatiran terhadap kemampuan negara mempertahankan basis pajaknya.
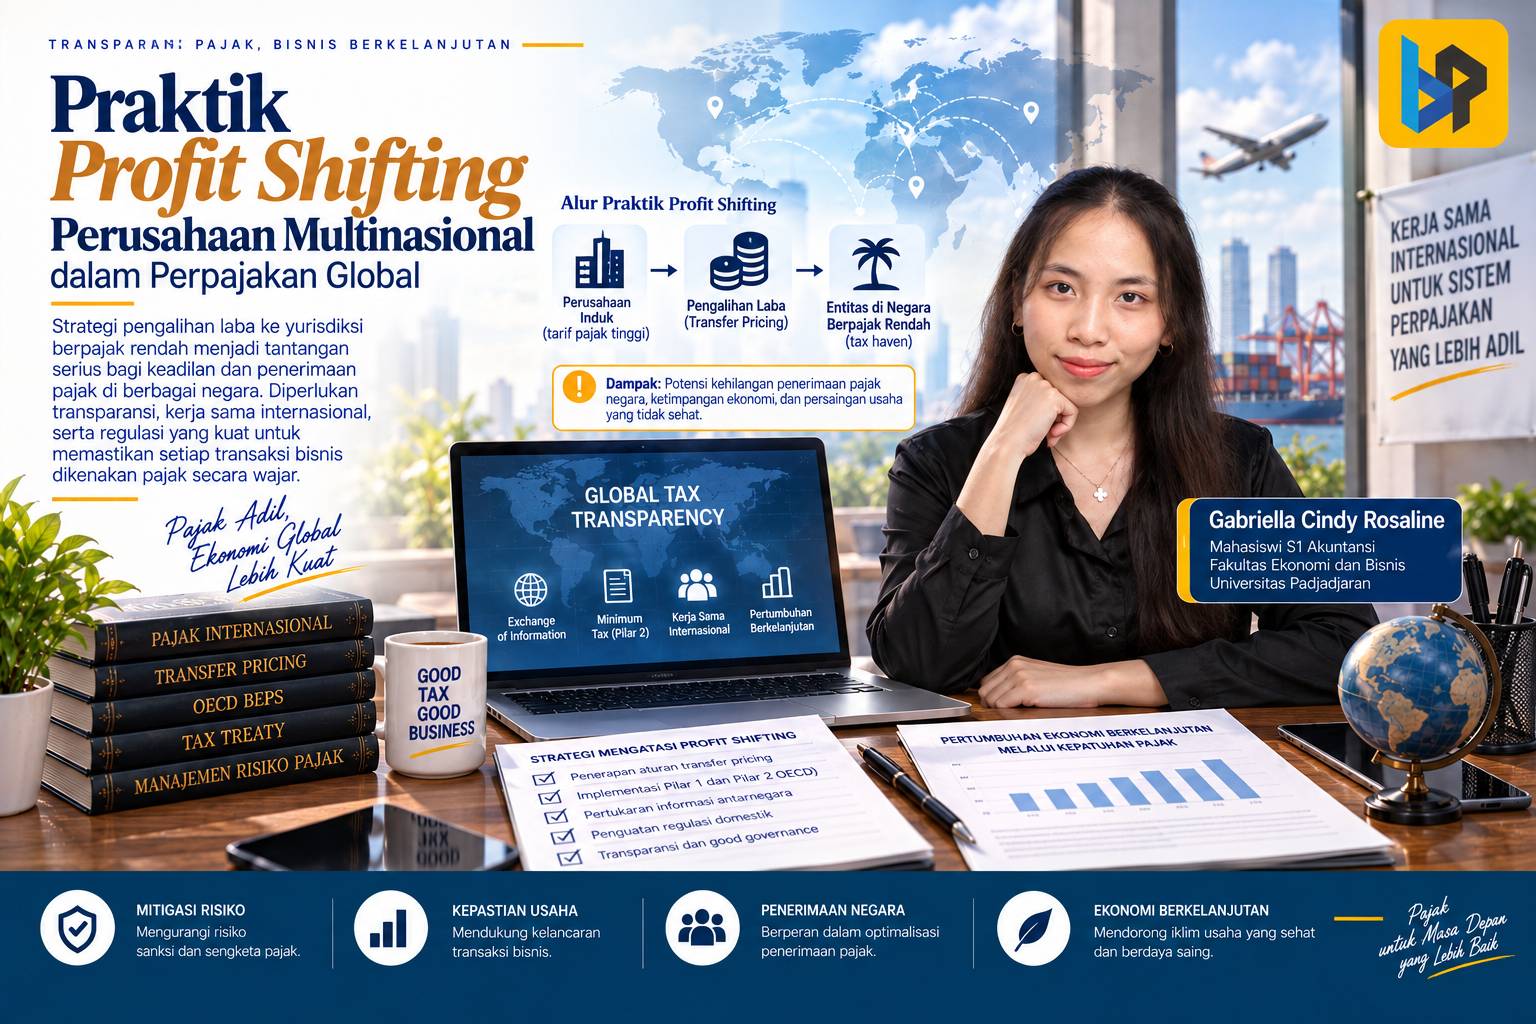
Kondisi inilah yang kemudian menjadi salah satu latar belakang kerja sama internasional dalam proyek Base Erosion and Profit Shifting (BEPS) yang dikembangkan OECD dan G20 sejak 2013. Proyek tersebut bertujuan mengatasi praktik penggerusan basis pajak dan pemindahan laba yang memanfaatkan perbedaan atau celah dalam sistem perpajakan internasional.
Perkembangan berikutnya ditandai dengan kesepakatan Two-Pillar Solution pada 2021. Pilar Dua memperkenalkan kerangka GloBE Rules yang pada prinsipnya memastikan kelompok perusahaan multinasional dalam cakupan aturan menghadapi tarif pajak efektif minimum sebesar 15%.
Dengan demikian, Pajak Minimum Global tidak sekadar menetapkan tarif pajak badan sebesar 15% bagi seluruh perusahaan di dunia. Kebijakan tersebut bekerja melalui mekanisme top-up tax terhadap kelompok perusahaan multinasional yang memenuhi kriteria dan memiliki tarif pajak efektif di bawah tingkat minimum yang ditentukan.
Memahami Cara Kerja GloBE Rules
Untuk memahami Pajak Minimum Global, penting untuk mengenal tiga mekanisme utama dalam GloBE Rules, yaitu Qualified Domestic Minimum Top-up Tax (QDMTT), Income Inclusion Rule (IIR), dan Undertaxed Profits Rule (UTPR).
1. Qualified Domestic Minimum Top-up Tax
QDMTT memberikan kesempatan kepada negara tempat penghasilan diperoleh untuk terlebih dahulu mengenakan pajak tambahan apabila tarif pajak efektif entitas yang berada dalam yurisdiksinya berada di bawah tingkat minimum yang ditentukan.
Sebagai ilustrasi sederhana, apabila suatu entitas dalam kelompok perusahaan multinasional memiliki tarif pajak efektif 10%, terdapat selisih 5% terhadap tarif minimum 15%. Dalam kondisi yang memenuhi persyaratan GloBE, selisih tersebut dapat menjadi dasar pengenaan top-up tax.
Bagi Indonesia, mekanisme ini memiliki arti strategis karena memungkinkan hak pemajakan atas top-up tax tertentu tetap berada di Indonesia. Dengan demikian, apabila terdapat kekurangan pajak atas aktivitas perusahaan multinasional di Indonesia, Indonesia memiliki mekanisme untuk memungut tambahan pajak tersebut sesuai ketentuan yang berlaku.
2. Income Inclusion Rule
Mekanisme kedua adalah Income Inclusion Rule (IIR). Secara sederhana, mekanisme ini memberikan hak kepada yurisdiksi perusahaan induk untuk mengenakan top-up tax atas penghasilan entitas anak atau entitas lain dalam kelompok usaha yang berada di yurisdiksi dengan tarif pajak efektif di bawah tingkat minimum.
Sebagai contoh, perusahaan induk di Indonesia memiliki anak perusahaan di negara lain yang menghasilkan tarif pajak efektif sebesar 8%. Dalam kondisi yang memenuhi cakupan GloBE, dapat timbul kewajiban top-up tax pada tingkat perusahaan induk untuk memenuhi tarif minimum yang berlaku.
Mekanisme ini menjadi penting karena apabila negara tempat entitas anak beroperasi tidak memungut top-up tax melalui mekanisme domestiknya, hak pemajakan tersebut dapat muncul pada yurisdiksi perusahaan induk melalui IIR.
3. Undertaxed Profits Rule
Mekanisme berikutnya adalah Undertaxed Profits Rule (UTPR). Mekanisme ini pada dasarnya berfungsi sebagai mekanisme pengaman ketika top-up tax belum sepenuhnya dikenakan melalui mekanisme domestik maupun IIR.
Dengan adanya rangkaian mekanisme tersebut, GloBE Rules dirancang untuk mengurangi kemungkinan penghasilan kelompok perusahaan multinasional dikenai pajak efektif di bawah tarif minimum tanpa adanya top-up tax di yurisdiksi lain yang menerapkan aturan tersebut.
Siapa yang Terkena Pajak Minimum Global?
Pajak Minimum Global tidak berlaku bagi seluruh perusahaan. GloBE Rules pada prinsipnya ditujukan kepada kelompok perusahaan multinasional dengan omzet konsolidasi minimal EUR750 juta pada setidaknya dua dari empat tahun fiskal sebelum tahun fiskal yang diuji.
Artinya, perusahaan kecil dan menengah pada umumnya berada di luar cakupan GloBE Rules.
Batas tersebut penting karena menunjukkan bahwa kebijakan Pajak Minimum Global dirancang untuk kelompok perusahaan multinasional berskala besar, bukan sebagai perubahan tarif pajak yang berlaku secara umum bagi seluruh wajib pajak badan.
Effective Tax Rate Menjadi Kunci Perhitungan
Salah satu konsep penting dalam penerapan GloBE Rules adalah Effective Tax Rate (ETR) atau tarif pajak efektif.
Secara sederhana, ETR digunakan untuk membandingkan pajak yang termasuk dalam Covered Taxes dengan penghasilan yang telah disesuaikan berdasarkan ketentuan GloBE atau GloBE Income dalam suatu yurisdiksi.
Apabila ETR suatu yurisdiksi berada di bawah tarif minimum, dapat muncul top-up tax untuk menutup sebagian atau seluruh selisih tersebut.
Namun, penerapannya tidak sesederhana membandingkan tarif pajak badan dengan angka 15%. Perhitungan GloBE memiliki berbagai penyesuaian dan ketentuan teknis yang membuat proses penghitungannya jauh lebih kompleks.
Salah satu komponen yang perlu diperhatikan adalah Substance-Based Income Exclusion (SBIE). Ketentuan ini pada dasarnya memberikan pengecualian tertentu atas bagian penghasilan yang dikaitkan dengan aktivitas ekonomi substantif, antara lain melalui faktor tenaga kerja dan aset berwujud.
Konsep tersebut menunjukkan bahwa GloBE tidak hanya melihat besarnya laba dan pajak yang dibayarkan, tetapi juga mempertimbangkan keberadaan aktivitas ekonomi nyata dalam suatu yurisdiksi.
Indonesia: Peluang Penerimaan dan Tantangan Daya Saing
Bagi Indonesia, penerapan Pajak Minimum Global menghadirkan peluang sekaligus tantangan.
Dari sisi penerimaan, mekanisme QDMTT dapat memberikan ruang bagi Indonesia untuk mengenakan top-up tax atas kelompok perusahaan multinasional yang berada dalam cakupan GloBE dan memiliki tarif pajak efektif di bawah tingkat minimum. Hal ini menjadi semakin relevan ketika perusahaan memperoleh manfaat dari berbagai fasilitas perpajakan yang dapat menurunkan beban pajak efektif.
Dengan adanya QDMTT, potensi top-up tax tersebut dapat terlebih dahulu dipungut oleh Indonesia sesuai dengan ketentuan yang berlaku, sehingga tidak secara otomatis menjadi hak pemajakan yurisdiksi lain.
Namun, terdapat pertanyaan lain yang tidak kalah penting: apakah Pajak Minimum Global dapat memengaruhi daya tarik Indonesia sebagai tujuan investasi?
Indonesia selama ini menggunakan berbagai instrumen insentif perpajakan untuk menarik investasi, termasuk tax holiday, insentif di kawasan tertentu, serta fasilitas perpajakan untuk sektor-sektor tertentu.
Bagi kelompok perusahaan multinasional yang berada dalam cakupan GloBE, manfaat ekonomi dari sebagian insentif tersebut dapat berubah apabila insentif tersebut menyebabkan tarif pajak efektif turun di bawah tingkat minimum dan kemudian menimbulkan top-up tax.
Karena itu, implementasi Pajak Minimum Global perlu diikuti dengan evaluasi terhadap desain insentif. Tantangannya bukan sekadar mempertahankan tarif pajak yang kompetitif, tetapi memastikan bahwa kebijakan insentif tetap memberikan manfaat ekonomi yang nyata bagi Indonesia.
Pengalaman negara lain menunjukkan bahwa penerapan GloBE Rules membutuhkan kesiapan teknologi, data, dan sumber daya manusia.
Korea Selatan, misalnya, menjadi salah satu negara yang lebih awal mengadopsi kerangka Pajak Minimum Global. Penerapannya menunjukkan pentingnya kesiapan administrasi dan pemahaman terhadap perhitungan GloBE yang melibatkan rekonsiliasi antara informasi keuangan dan ketentuan perpajakan, termasuk aspek pajak tangguhan.
Sementara itu, negara dengan tarif pajak relatif kompetitif seperti Singapura juga perlu menyesuaikan kebijakan perpajakannya dengan perkembangan Pajak Minimum Global.
Perubahan tersebut menunjukkan bahwa persaingan investasi ke depan tidak dapat hanya mengandalkan tarif pajak rendah. Investor juga akan mempertimbangkan faktor lain, seperti kualitas infrastruktur, kepastian hukum, kemudahan berusaha, kualitas sumber daya manusia, serta ukuran dan potensi pasar.
Dengan demikian, Pajak Minimum Global berpotensi mengubah parameter persaingan antarnegara. Ketika ruang untuk bersaing melalui tarif pajak semakin terbatas, kualitas lingkungan investasi menjadi semakin penting.
Tantangan Implementasi yang Tidak Bisa Diabaikan
Penerapan Pajak Minimum Global membawa konsekuensi administratif bagi perusahaan multinasional.
Perusahaan perlu menyiapkan data dari berbagai yurisdiksi, melakukan perhitungan ETR, mengidentifikasi Covered Taxes, melakukan penyesuaian terhadap GloBE Income, serta memenuhi kewajiban pelaporan yang relevan.
Kompleksitas tersebut membutuhkan sistem akuntansi dan perpajakan yang terintegrasi, kualitas data yang memadai, serta sumber daya manusia yang memahami ketentuan perpajakan internasional.
Tantangan serupa juga dihadapi oleh otoritas pajak. Pengawasan terhadap GloBE Rules membutuhkan kemampuan untuk memahami struktur kelompok usaha multinasional, melakukan analisis atas data lintas negara, serta memastikan perhitungan top-up tax dilakukan sesuai dengan ketentuan.
Selain aspek administratif, koordinasi internasional juga menjadi faktor penting. Perbedaan penerapan dan interpretasi ketentuan antarnegara berpotensi menimbulkan perbedaan pandangan mengenai hak pemajakan. Karena itu, mekanisme koordinasi dan penyelesaian sengketa perpajakan internasional menjadi semakin penting.
Pajak Minimum Global dan Masa Depan Kebijakan Investasi Indonesia
Pajak Minimum Global menandai perubahan penting dalam sistem perpajakan internasional. Persaingan antarnegara untuk menarik investasi tidak lagi dapat sepenuhnya mengandalkan pemberian tarif pajak yang rendah.
Bagi Indonesia, penerapan PMK Nomor 136 Tahun 2024 memberikan dasar bagi implementasi GloBE Rules di dalam negeri. Kebijakan ini dapat membuka peluang bagi Indonesia untuk mempertahankan hak pemajakan atas top-up tax tertentu sekaligus meningkatkan keselarasan dengan perkembangan sistem perpajakan internasional.
Namun, keberhasilan kebijakan tersebut tidak hanya ditentukan oleh kemampuan memungut tambahan pajak. Pemerintah juga perlu memastikan bahwa kebijakan insentif yang diberikan tetap efektif dalam menciptakan aktivitas ekonomi, investasi, lapangan kerja, dan transfer teknologi.
Pada saat yang sama, perusahaan multinasional perlu meningkatkan kesiapan dari sisi data, sistem, dan sumber daya manusia untuk memenuhi ketentuan GloBE Rules.
Pada akhirnya, Pajak Minimum Global menunjukkan bahwa daya tarik investasi suatu negara tidak lagi semata-mata ditentukan oleh seberapa rendah pajaknya. Infrastruktur, kepastian hukum, kemudahan berusaha, kualitas sumber daya manusia, dan potensi pasar akan semakin menentukan keputusan investor.
Bagi Indonesia, tantangannya adalah memastikan bahwa penerapan Pajak Minimum Global tidak berhenti pada peningkatan penerimaan negara, tetapi menjadi bagian dari strategi yang lebih luas untuk membangun sistem perpajakan yang kompetitif, adil, dan mampu mendukung pertumbuhan ekonomi secara berkelanjutan.