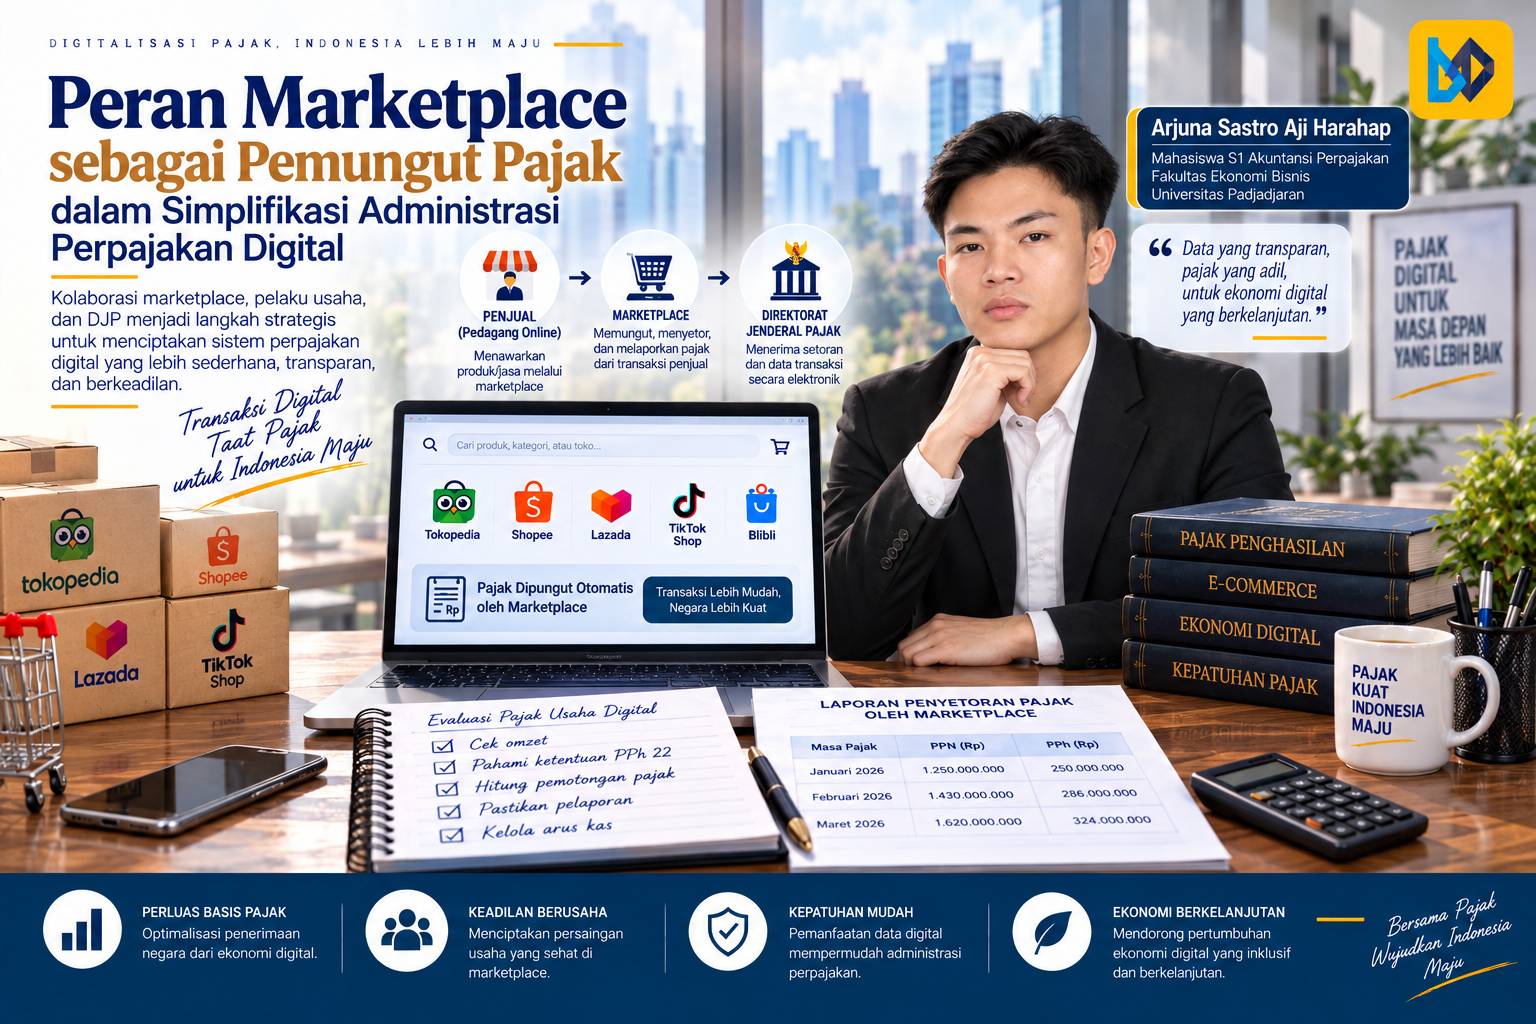
Perkembangan ekonomi digital telah mengubah pola transaksi masyarakat. Marketplace tidak lagi sekadar menjadi tempat bertemunya penjual dan pembeli, tetapi telah berkembang menjadi bagian penting dari infrastruktur perdagangan.
Perubahan tersebut mendorong pemerintah menyesuaikan administrasi perpajakan melalui Peraturan Menteri Keuangan Nomor 37 Tahun 2025 (PMK 37/2025), yang mengatur penunjukan pihak lain, termasuk penyelenggara Perdagangan Melalui Sistem Elektronik (PMSE), sebagai pemungut PPh atas penghasilan yang diterima atau diperoleh pedagang dalam negeri melalui transaksi elektronik.
Implementasi kebijakan tersebut kini telah berjalan. Per 1 Oktober 2026, empat marketplace yang telah ditunjuk pemerintah mulai melaksanakan pemungutan PPh Pasal 22, yaitu PT Shopee International Indonesia, PT Global Digital Niaga Tbk (Blibli), PT Tokopedia, dan PT Ecart Webportal Indonesia (Lazada).
Kebijakan ini ditujukan untuk menyederhanakan administrasi, meningkatkan kepatuhan, dan memberikan kepastian dalam pemungutan pajak. Namun, di balik tujuan tersebut muncul pertanyaan yang menarik untuk dikaji: apakah PMK 37/2025 benar-benar menyederhanakan administrasi perpajakan bagi seluruh pihak, atau justru memindahkan sebagian fungsi administrasi kepada marketplace?
Simplifikasi Administrasi Melalui Marketplace
Salah satu tujuan PMK 37/2025 adalah meningkatkan efektivitas pemungutan PPh atas transaksi perdagangan melalui sistem elektronik. Sebelum mekanisme ini diterapkan, pedagang pada dasarnya melakukan sendiri pemenuhan kewajiban pembayaran pajaknya sesuai ketentuan yang berlaku.
Melalui PMK 37/2025, sebagian proses tersebut dilakukan melalui marketplace yang telah ditunjuk sebagai pemungut. Marketplace melakukan pemungutan PPh Pasal 22 atas penghasilan pedagang dalam negeri yang memenuhi kriteria sesuai ketentuan.
Besaran PPh Pasal 22 yang dipungut adalah 0,5% dari peredaran bruto yang diterima atau diperoleh pedagang, tidak termasuk PPN dan PPnBM. Pemungutan dilakukan ketika pembayaran diterima oleh pihak marketplace.
Bagi pedagang, mekanisme ini dapat mengurangi kebutuhan untuk melakukan proses pemungutan secara mandiri. DJP juga menegaskan bahwa PMK 37/2025 tidak menciptakan jenis pajak baru. PPh Pasal 22 yang dipungut dapat menjadi kredit pajak atau diperhitungkan sebagai bagian dari pelunasan PPh Final sesuai dengan ketentuan yang berlaku.
Dari perspektif administrasi perpajakan, mekanisme tersebut dapat dipandang sebagai bentuk compliance by design, yaitu membangun kepatuhan melalui sistem yang terintegrasi dengan aktivitas ekonomi wajib pajak.
Bagi pemerintah, model tersebut juga memberikan manfaat berupa akses terhadap data transaksi, mekanisme pemungutan yang lebih terstruktur, serta potensi peningkatan kepatuhan.
Namun, simplifikasi pada satu sisi belum tentu berarti berkurangnya pekerjaan bagi seluruh pihak yang terlibat.
Ketika Marketplace Menjadi Bagian dari Administrasi Perpajakan
Pertanyaan berikutnya adalah bagaimana konsekuensi penunjukan marketplace sebagai pemungut bagi penyelenggara platform itu sendiri.
Marketplace yang ditunjuk tidak hanya menyediakan sarana perdagangan. Mereka juga menjalankan fungsi pemungutan, penyetoran, dan pelaporan PPh sesuai ketentuan. Dalam pelaksanaannya, marketplace perlu mengidentifikasi pedagang yang menjadi subjek pemungutan, menentukan transaksi yang dikenai pemungutan, menghitung jumlah PPh yang harus dipungut, serta mengelola data dan dokumen perpajakan.
Pada sisi pedagang, misalnya, terdapat kewajiban untuk menyampaikan informasi tertentu kepada marketplace, seperti NPWP atau NIK dan alamat korespondensi. Untuk wajib pajak orang pribadi dengan peredaran bruto sampai dengan Rp500 juta dalam tahun berjalan, terdapat pula mekanisme penyampaian surat pernyataan agar tidak dilakukan pemungutan PPh Pasal 22 sesuai ketentuan.
Artinya, efektivitas kebijakan ini sangat bergantung pada kemampuan marketplace mengintegrasikan ketentuan perpajakan dengan sistem perdagangan dan pembayaran yang telah mereka miliki.
Di sinilah muncul isu mengenai compliance cost.
Pengembangan sistem, integrasi data, penyesuaian mekanisme pembayaran, pengelolaan dokumen, keamanan informasi, serta kebutuhan sumber daya manusia yang memahami aspek perpajakan dapat menimbulkan biaya bagi marketplace.
Hal tersebut tidak serta-merta berarti pemerintah memindahkan biaya administrasinya kepada sektor swasta. Namun, secara ekonomi, menarik untuk dikaji sejauh mana biaya kepatuhan yang timbul dari kebijakan tersebut ditanggung oleh marketplace dan apakah pada akhirnya dapat memengaruhi biaya layanan, struktur komisi, atau kebijakan komersial kepada pedagang.
Dengan demikian, pertanyaan mengenai simplifikasi tidak cukup dijawab hanya dengan melihat berkurangnya pekerjaan administratif pedagang. Perlu pula dilihat keseluruhan biaya kepatuhan dalam ekosistem digital.
Penunjukan Marketplace dan Batas Peran Pihak Ketiga
Secara hukum, mekanisme penunjukan pihak lain sebagai pemungut pajak bukan merupakan konsep baru dalam sistem perpajakan Indonesia. PMK 37/2025 sendiri diterbitkan dengan dasar antara lain untuk memenuhi prinsip kepastian hukum, keadilan, kemudahan dan kesederhanaan administrasi, serta meningkatkan efisiensi dan efektivitas pemungutan pajak.
Namun, penunjukan marketplace tetap menarik untuk dilihat dari perspektif pembagian fungsi dalam administrasi perpajakan.
Marketplace pada dasarnya merupakan penyelenggara platform yang mempertemukan atau memfasilitasi transaksi antara pedagang dan pembeli. Dengan ditunjuk sebagai pemungut, marketplace memperoleh fungsi tambahan dalam rangka pelaksanaan administrasi perpajakan.
Kondisi tersebut menimbulkan pertanyaan mengenai batas kewajiban administratif pihak ketiga. Seberapa jauh pihak swasta perlu menjalankan fungsi yang sebelumnya dilakukan oleh wajib pajak atau administrasi negara?
Pertanyaan ini menjadi semakin relevan ketika sistem perpajakan semakin bergantung pada pihak ketiga dan teknologi digital. Semakin besar fungsi administratif yang diberikan kepada platform, semakin penting pula kepastian mengenai tanggung jawab, mekanisme koreksi, perlindungan data, serta perlakuan apabila terjadi kesalahan dalam pemungutan.
Dengan demikian, keberhasilan kebijakan tidak hanya ditentukan oleh kemampuan pemerintah menunjuk pemungut, tetapi juga oleh kejelasan pembagian tanggung jawab antara pemerintah, marketplace, dan pedagang.
Efisiensi Harus Berjalan Bersama Keadilan
Secara filosofis, tujuan pemungutan pajak tidak hanya meningkatkan penerimaan negara. Sistem perpajakan juga perlu memberikan kepastian hukum, kemudahan, dan perlakuan yang adil kepada pihak-pihak yang terlibat.
PMK 37/2025 menunjukkan upaya pemerintah membangun administrasi perpajakan yang semakin terintegrasi dengan aktivitas ekonomi digital. Namun, ukuran efisiensi seharusnya tidak hanya dilihat dari perspektif pemerintah.
Bagi pedagang, mekanisme otomatis dapat mengurangi kebutuhan melakukan pembayaran pajak secara mandiri. Bagi pemerintah, sistem ini dapat meningkatkan keteraturan pemungutan dan ketersediaan data. Sementara bagi marketplace, terdapat tambahan fungsi administratif yang harus diintegrasikan dengan sistem bisnis mereka.
Karena itu, reformasi administrasi perpajakan yang ideal bukan sekadar memindahkan proses dari satu pihak kepada pihak lain. Reformasi seharusnya menciptakan sistem yang secara keseluruhan lebih sederhana, efisien, dan memberikan kepastian bagi seluruh pihak.
Mendorong Kepatuhan atau Menambah Kompleksitas?
Dari aspek kepatuhan, pemungutan melalui marketplace memiliki potensi yang cukup besar.
Transaksi terjadi dalam lingkungan digital yang menghasilkan data secara elektronik. Ketika mekanisme pemungutan pajak terintegrasi dengan transaksi tersebut, ruang bagi kesalahan administratif maupun underreporting dapat ditekan.
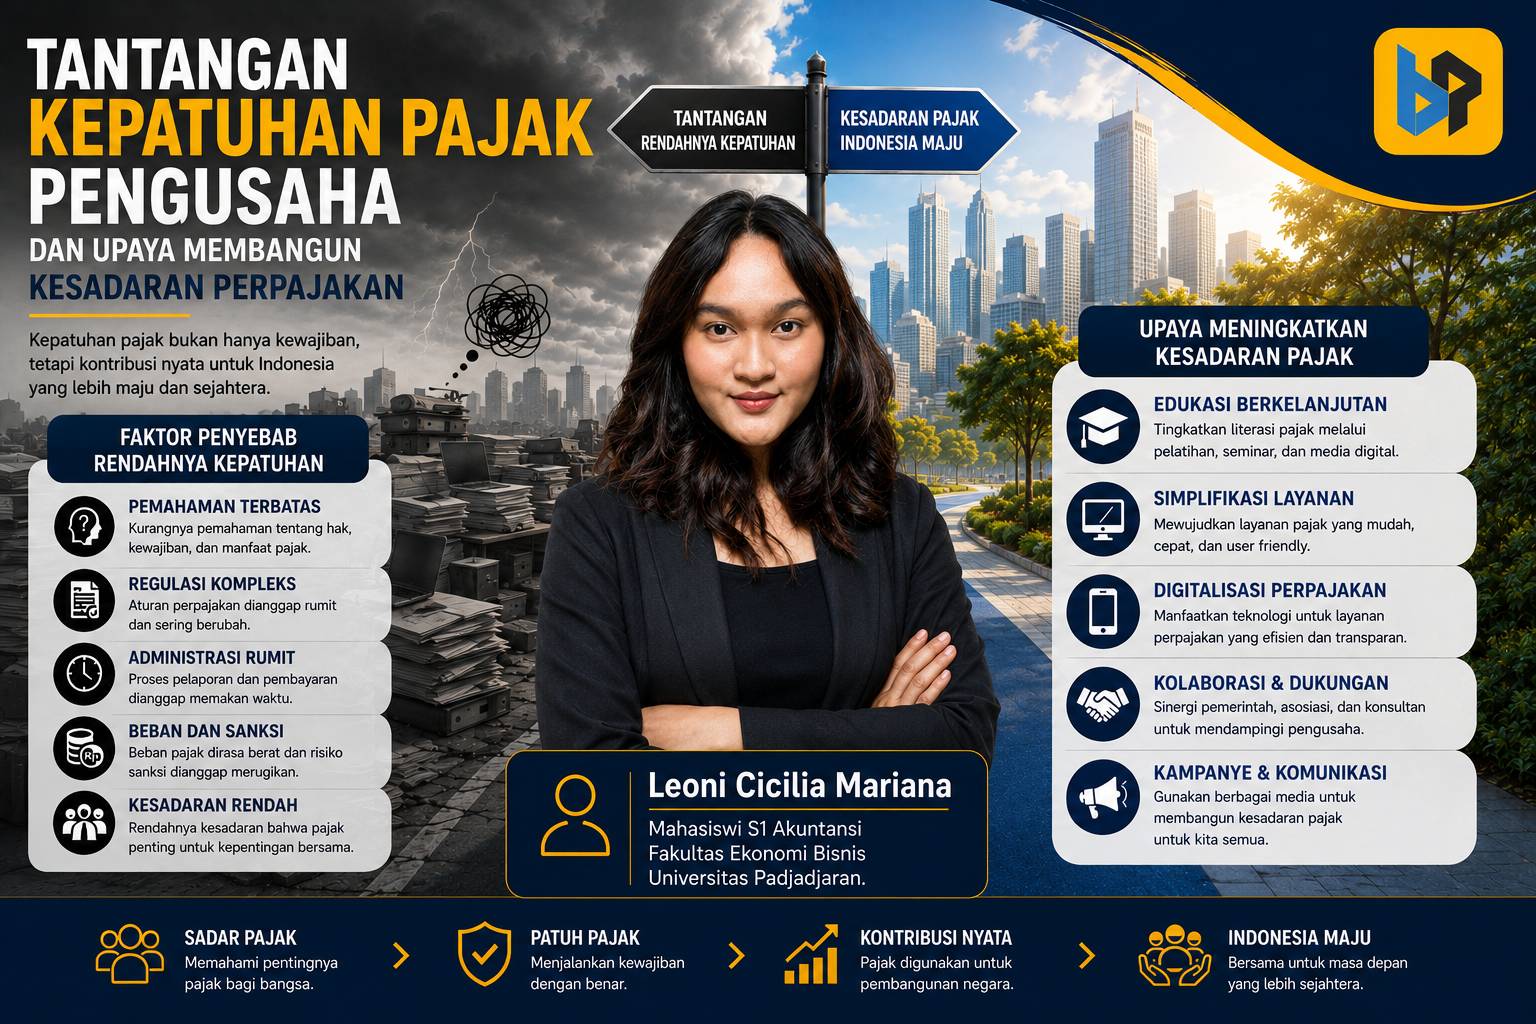
Namun, otomatisasi tidak berarti menghilangkan kebutuhan terhadap pemahaman perpajakan.
Pedagang tetap perlu memahami bagaimana PPh Pasal 22 yang dipungut diperlakukan dalam pemenuhan kewajiban pajaknya. Mereka juga perlu memastikan data perpajakan yang diberikan kepada marketplace sesuai dengan kondisi sebenarnya.
DJP sendiri memberikan perhatian khusus terhadap kelengkapan data dan dokumen pedagang dalam implementasi kebijakan ini.
Di sisi lain, sosialisasi juga menjadi faktor penting. Jika mekanisme baru dipahami sebagai pajak tambahan, kebijakan dapat menimbulkan persepsi yang keliru di kalangan pedagang. Padahal, DJP menegaskan bahwa PMK 37/2025 tidak menciptakan jenis pajak baru, melainkan mengubah mekanisme pemungutan.
Karena itu, komunikasi kebijakan menjadi bagian yang tidak terpisahkan dari keberhasilan implementasi.
Menjaga Keseimbangan antara Simplifikasi dan Pembagian Beban
PMK 37/2025 merupakan bagian dari perkembangan administrasi perpajakan yang semakin memanfaatkan ekosistem digital. Penunjukan marketplace sebagai pemungut menunjukkan perubahan pola administrasi dari mekanisme yang lebih mandiri menuju mekanisme yang melibatkan platform digital sebagai pihak dalam proses pemungutan.
Perubahan tersebut menawarkan sejumlah manfaat. Pedagang memperoleh kemudahan karena pemungutan dilakukan melalui marketplace, sementara pemerintah memperoleh mekanisme yang lebih terintegrasi dengan transaksi digital. Pada saat yang sama, marketplace harus menyesuaikan sistem dan proses bisnisnya dengan kewajiban perpajakan baru.
Karena itu, simplifikasi administrasi perlu dilihat secara lebih luas. Pertanyaannya bukan hanya apakah pekerjaan pedagang menjadi lebih sederhana, tetapi apakah keseluruhan ekosistem perpajakan menjadi lebih efisien setelah kebijakan diterapkan.
Ke depan, pemerintah perlu memastikan bahwa implementasi PMK 37/2025 didukung oleh kepastian hukum, pedoman teknis yang jelas, integrasi sistem yang efisien, mekanisme koreksi yang mudah, serta evaluasi terhadap biaya kepatuhan yang timbul bagi marketplace dan pedagang.
Pada akhirnya, keberhasilan reformasi administrasi perpajakan tidak hanya ditentukan oleh seberapa banyak transaksi yang dapat dipungut secara otomatis. Keberhasilan juga perlu diukur dari kemampuan sistem tersebut menciptakan keseimbangan antara kemudahan bagi wajib pajak, efisiensi bagi pemerintah, dan beban kepatuhan yang proporsional bagi marketplace.
PMK 37/2025 dengan demikian tidak hanya menjadi cerita tentang pemungutan pajak melalui marketplace. Lebih jauh, kebijakan ini menjadi contoh bagaimana batas antara infrastruktur perdagangan digital dan infrastruktur administrasi perpajakan semakin beririsan.