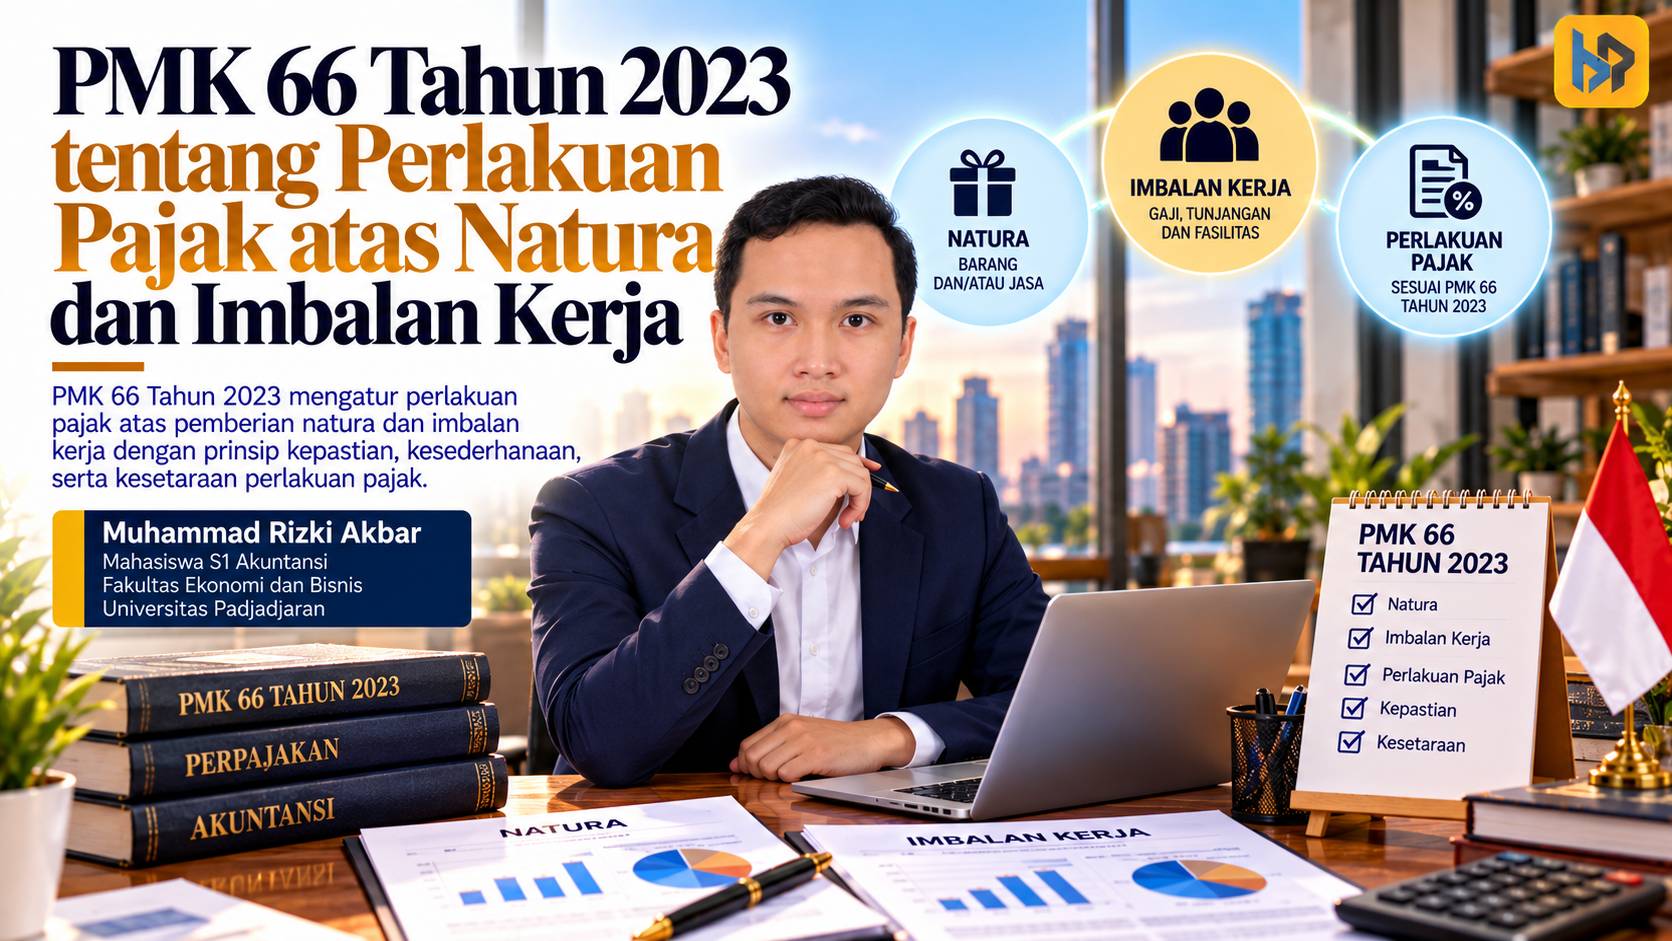
Pemberi kerja umumnya memberikan imbalan kepada pegawai dalam bentuk gaji dan tunjangan berupa uang. Namun, perusahaan juga dapat memberikan imbalan berupa barang, fasilitas tempat tinggal, kendaraan, makanan, hingga pelayanan kesehatan. Dalam perpajakan, imbalan selain uang tersebut dapat termasuk natura atau kenikmatan yang memiliki konsekuensi Pajak Penghasilan (PPh).
Pemerintah mengatur perlakuan perpajakannya melalui Peraturan Menteri Keuangan Nomor 66 Tahun 2023 (PMK 66/2023) tentang Perlakuan Pajak Penghasilan atas Penggantian atau Imbalan Sehubungan dengan Pekerjaan atau Jasa yang Diterima atau Diperoleh dalam Bentuk Natura dan/atau Kenikmatan. Peraturan ini mulai berlaku pada 1 Juli 2023 dan mencabut PMK Nomor 167/PMK.03/2018.
PMK 66/2023 melaksanakan ketentuan Pasal 31 Peraturan Pemerintah Nomor 55 Tahun 2022 (PP 55/2022), yang mengatur lebih lanjut perlakuan natura dan kenikmatan. Pemerintah menerbitkan aturan tersebut untuk memperkuat kepastian hukum, menciptakan keadilan antara imbalan uang dan nonuang, serta mencegah penggerusan basis pajak. Tujuan tersebut dapat dipahami melalui tiga landasan utama, yaitu yuridis, filosofis, dan sosiologis.
Landasan Yuridis: Kepastian Hukum atas Natura
Secara yuridis, PMK 66/2023 memperjelas kedudukan natura dan kenikmatan dalam penghitungan PPh. Pasal 23 PP 55/2022 menetapkan natura dan kenikmatan sebagai objek PPh bagi penerima, sekaligus membuka pengakuan biaya bagi pemberi kerja. Sementara itu, Pasal 2 dan Pasal 3 PMK 66/2023 mengatur perlakuan tersebut secara lebih terperinci.

Peraturan ini membedakan natura dari kenikmatan berdasarkan bentuk imbalannya. Natura merupakan pemberian barang selain uang yang mengalihkan kepemilikan kepada penerima, sedangkan kenikmatan memberikan hak untuk memanfaatkan fasilitas atau pelayanan tertentu. Perbedaan tersebut menjadi dasar dalam menentukan nilai imbalan dan konsekuensi perpajakannya.
Bagi perusahaan, Pasal 2 PMK 66/2023 memungkinkan pengurangan biaya natura dan kenikmatan dari penghasilan bruto sepanjang biaya tersebut berkaitan dengan kegiatan mendapatkan, menagih, dan memelihara penghasilan. Namun, perusahaan tetap harus memperhatikan ketentuan pembebanan langsung, penyusutan, atau amortisasi sesuai masa manfaatnya. Dengan demikian, tidak semua pemberian fasilitas otomatis menjadi biaya fiskal yang dapat dikurangkan.
Sementara itu, Pasal 4 PMK 66/2023 mengatur pengecualian bagi natura dan kenikmatan tertentu. Pengecualian tersebut mencakup makanan dan minuman bagi seluruh pegawai, fasilitas di daerah tertentu, kebutuhan keselamatan kerja, fasilitas yang bersumber dari anggaran pemerintah, serta jenis atau batasan lainnya sesuai ketentuan.
Pengaturan tersebut memberikan kepastian bagi perusahaan dalam menyusun rekonsiliasi fiskal sekaligus membantu pegawai memahami imbalan yang menjadi objek PPh. Namun, pengakuan biaya bagi pemberi kerja dan pengenaan pajak bagi penerima harus melalui pengujian masing-masing ketentuan. Keduanya memiliki hubungan erat, tetapi tidak selalu menghasilkan perlakuan yang identik.
Landasan Filosofis: Keadilan dan Kemampuan Membayar
Secara filosofis, PMK 66/2023 mencerminkan prinsip keadilan dalam pemajakan berdasarkan kemampuan ekonomi atau ability to pay. Sebelum perubahan ketentuan melalui UU Harmonisasi Peraturan Perpajakan (UU HPP), perbedaan perlakuan antara gaji tunai dan fasilitas tertentu dapat menimbulkan ketidakseimbangan beban pajak. Pegawai yang menerima imbalan dalam bentuk uang dapat menghadapi konsekuensi berbeda dari pegawai yang menikmati fasilitas dengan nilai ekonomi sebanding.
Sebagai ilustrasi, seorang pegawai menerima tunjangan tempat tinggal dalam bentuk uang, sedangkan pegawai lain memperoleh fasilitas apartemen langsung dari perusahaan. Kedua imbalan tersebut dapat memberikan manfaat ekonomi yang sebanding meskipun bentuk penyerahannya berbeda. Melalui PMK 66/2023, pemerintah berupaya memperlakukan keduanya secara lebih setara dengan tetap memperhatikan pengecualian dan batasan yang berlaku.
Pendekatan tersebut berkaitan dengan keadilan horizontal dan vertikal. Keadilan horizontal menuntut perlakuan yang sebanding bagi pihak dengan kemampuan ekonomi setara, sedangkan keadilan vertikal mempertimbangkan perbedaan kemampuan ekonomi dalam menentukan beban pajak. Oleh karena itu, bentuk imbalan tidak seharusnya menjadi satu-satunya alasan munculnya perbedaan pengenaan pajak.
Selain memperkuat keadilan, kebijakan ini juga berupaya mencegah penghindaran pajak melalui pengubahan bentuk remunerasi. Perusahaan tidak seharusnya memperoleh keuntungan pajak semata-mata dengan mengganti gaji tunai menjadi fasilitas nonuang yang memberikan manfaat ekonomi sebanding. Namun, prinsip keadilan juga mengharuskan pemerintah membedakan fasilitas kerja yang wajar dari imbalan pribadi yang meningkatkan kemampuan ekonomi penerimanya.
Landasan Sosiologis: Kesejahteraan dan Perlindungan Pegawai
Secara sosiologis, PMK 66/2023 berpotensi mendukung kesejahteraan pegawai melalui pemberian fasilitas yang sesuai kebutuhan pekerjaan. Perusahaan dapat menyediakan makanan, perlengkapan kerja, fasilitas kesehatan, atau sarana penunjang lainnya dengan memperhatikan ketentuan fiskal. Kebijakan tersebut memberikan ruang bagi perusahaan untuk merancang imbalan yang tidak hanya berbentuk uang.
Namun, pengenaan PPh atas seluruh fasilitas tanpa mempertimbangkan kebutuhan dan nilai manfaat dapat menimbulkan beban bagi pegawai. Karena itu, pemerintah menetapkan pengecualian atas jenis natura dan kenikmatan tertentu. Misalnya, makanan dan minuman bagi seluruh pegawai di tempat kerja pada prinsipnya bukan objek PPh, sedangkan fasilitas tertentu lainnya mengikuti batasan nilai atau persyaratan penerima.
Pengecualian tersebut juga relevan bagi pegawai yang bekerja dalam kondisi khusus. Fasilitas keselamatan dan kesehatan kerja, misalnya, bertujuan melindungi pegawai ketika menjalankan pekerjaannya, bukan semata-mata menambah penghasilan pribadi. Dengan demikian, kebijakan pajak perlu memperhatikan fungsi sosial fasilitas yang perusahaan berikan.
Dari perspektif hubungan industrial, pengakuan biaya natura dan kenikmatan dapat memberikan kepastian bagi perusahaan dalam merencanakan fasilitas pegawai. Namun, kebijakan ini tidak otomatis menjamin peningkatan kesejahteraan karena keputusan pemberian fasilitas tetap bergantung pada kemampuan dan kebijakan perusahaan. Pemerintah perlu mengimbangi pengaturan tersebut dengan edukasi agar pemberi kerja dan pegawai memahami hak serta kewajiban perpajakannya.
Menyeimbangkan Kepastian Hukum dan Keadilan Pajak
PMK 66/2023 menunjukkan bahwa perlakuan pajak atas imbalan kerja tidak cukup hanya mempertimbangkan bentuk pembayarannya. Pemerintah perlu melihat manfaat ekonomi bagi penerima, hubungan biaya dengan kegiatan usaha, serta fungsi fasilitas bagi pelaksanaan pekerjaan. Pendekatan tersebut membantu memperkuat kepastian hukum dan mengurangi ketimpangan antara imbalan tunai dan nonuang.
Secara yuridis, peraturan ini memperjelas objek PPh, pengecualian, dan pengakuan biaya fiskal. Secara filosofis, pemerintah berupaya menerapkan prinsip kemampuan membayar dan keadilan pemajakan. Sementara itu, secara sosiologis, kebijakan tersebut memberikan ruang bagi penyediaan fasilitas pegawai tanpa mengabaikan perlindungan terhadap imbalan tertentu yang memenuhi persyaratan pengecualian.
Keberhasilan PMK 66/2023 tidak hanya bergantung pada kepastian pengenaan pajak, tetapi juga pada kemampuan aturan tersebut menjaga keseimbangan antara penerimaan negara, keadilan bagi pegawai, dan kepentingan dunia usaha. Dengan penerapan yang tepat, kebijakan natura dan kenikmatan dapat mendukung sistem perpajakan yang lebih adil sekaligus memberikan kepastian bagi pemberi kerja dan penerima imbalan.