Selasa, 15 September 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Opini Pajak › SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

Wiwin Winawati

Wiwin Winawati

Mahasiswi PPAk Angkatan 42 Universitas Padjajaran

Opini Pajak Sarjana/Diploma

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

Tantangan terbesar pemajakan ekonomi digital terletak pada rigidnya sistem penagihan global. Metode gross-up menjadi jalan tengah terbaik bagi wajib pajak dalam memenuhi kepatuhan PPh Pasal 26 secara mandiri.

14 Sep 2026 14:03 WIB
0
A A
0
SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

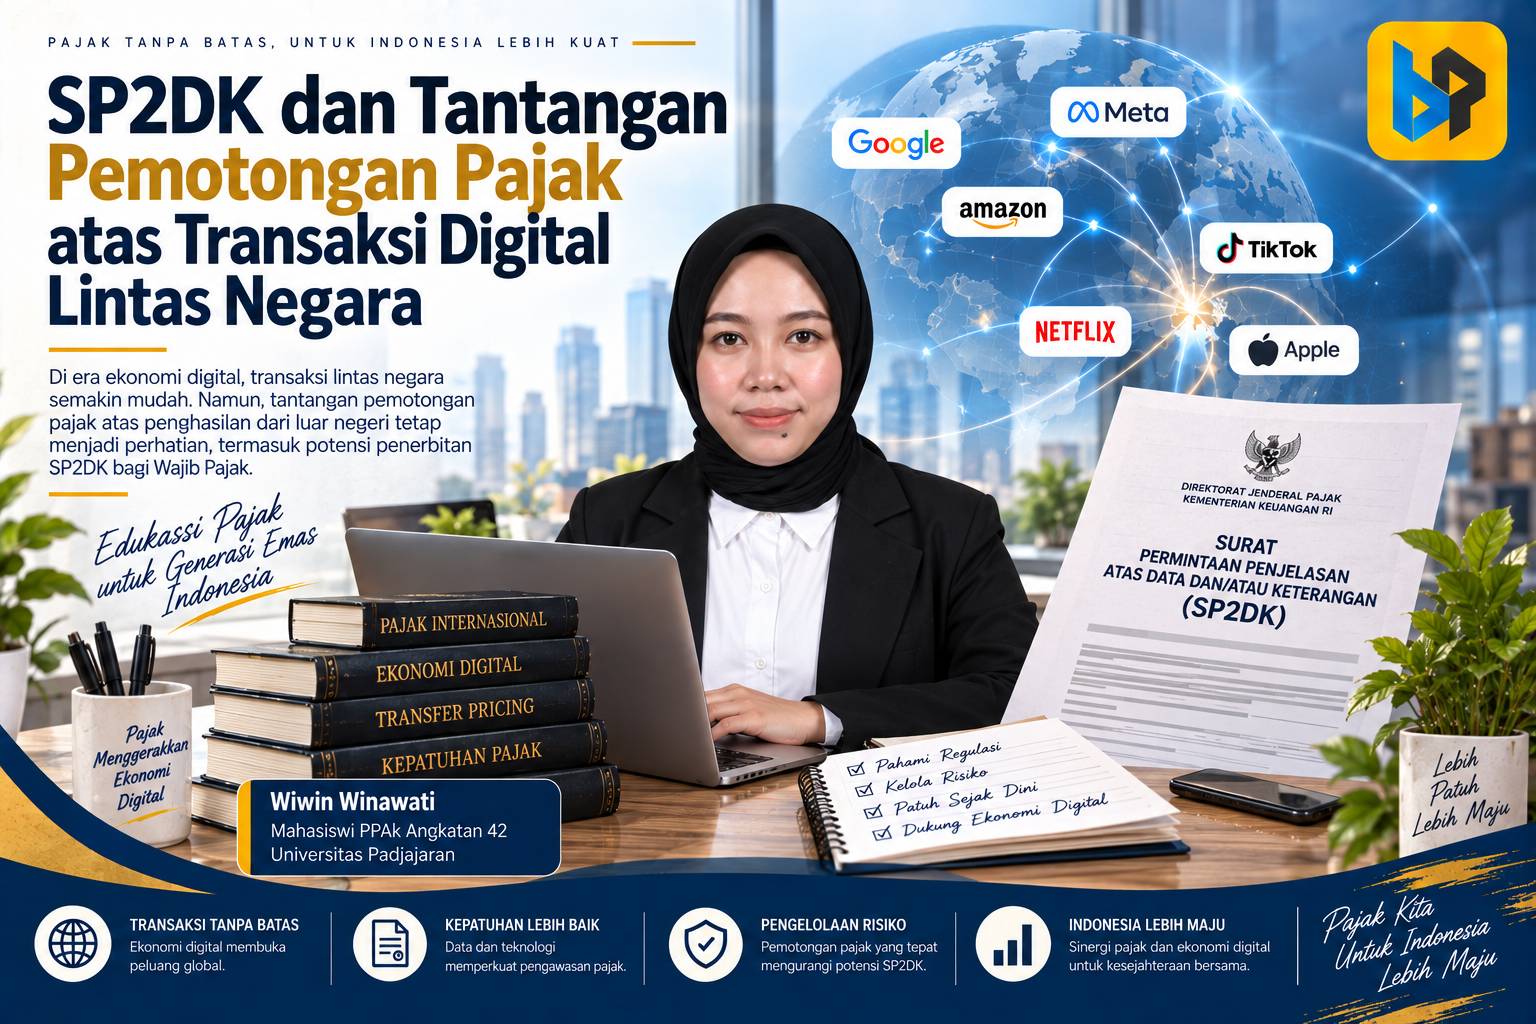
Foto Ilustrasi (AI): SP2DK dan tantangan pemotongan pajak atas transaksi digital lintas negara.

0
SHARES
4
VIEWS

Transformasi digital telah mengubah cara perusahaan menjalankan bisnis. Penggunaan layanan iklan digital seperti Google Ads maupun infrastruktur komputasi awan (cloud computing) seperti Google Cloud kini menjadi bagian penting dalam mendukung operasional berbagai perusahaan di Indonesia.

Namun, di balik kemudahan teknologi tersebut, terdapat aspek perpajakan yang perlu mendapatkan perhatian serius. Salah satu isu yang sering muncul adalah kewajiban pemotongan Pajak Penghasilan (PPh) Pasal 26 atas pembayaran kepada penyedia jasa luar negeri.

Bagi wajib pajak dalam negeri, transaksi dengan perusahaan teknologi global seperti Google Asia Pacific Pte. Ltd. dapat menimbulkan tantangan administratif. Di satu sisi, ketentuan perpajakan Indonesia menempatkan pengguna jasa sebagai pihak yang memiliki kewajiban melakukan pemotongan pajak (withholding agent). Di sisi lain, mekanisme transaksi digital yang sepenuhnya otomatis membuat pelaksanaan kewajiban tersebut tidak selalu mudah diterapkan.

Kondisi inilah yang kemudian dapat memunculkan pertanyaan dari otoritas pajak melalui Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK).
Baca Juga

Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

13 Sep 2026 WIB
4
Opsen PKB dan Peluang Penguatan PAD Kabupaten Bogor

Opsen PKB dan Peluang Penguatan PAD Kabupaten Bogor

18 Agu 2026 WIB
9
Pajak Hotel dan Restoran sebagai Penopang PAD Kabupaten Badung

Pajak Hotel dan Restoran sebagai Penopang PAD Kabupaten Badung

16 Agu 2026 WIB
20

Karakteristik Transaksi Digital yang Berbeda dengan Model Konvensional

Salah satu tantangan utama dalam transaksi digital berasal dari karakteristik layanan yang menggunakan sistem self-service dan otomatisasi.

Berbeda dengan transaksi jasa konvensional yang biasanya melibatkan proses negosiasi, kontrak langsung, dan komunikasi antara dua pihak, layanan digital seperti Google Ads berjalan melalui platform yang telah dirancang secara otomatis.

Mulai dari pendaftaran akun, pemilihan layanan, pengaturan kampanye iklan, penggunaan kapasitas layanan, hingga pembayaran dilakukan melalui sistem digital tanpa keterlibatan langsung perwakilan perusahaan penyedia jasa.

Karakteristik tersebut kemudian berdampak pada mekanisme pembayaran. Tagihan umumnya diproses melalui sistem otomatis, termasuk penggunaan kartu kredit atau metode pembayaran digital lainnya. Penyedia layanan menerima pembayaran sesuai nilai tagihan yang tercantum (*full amount*), sementara pengguna di Indonesia tidak selalu memiliki opsi teknis untuk melakukan pemotongan pajak sebelum pembayaran dilakukan.

Permasalahan muncul ketika kewajiban administratif perpajakan nasional harus diterapkan pada sistem transaksi global yang tidak dirancang untuk mengikuti mekanisme pemotongan pajak setiap negara.

Dalam perspektif regulasi domestik, wajib pajak Indonesia tetap memiliki kewajiban untuk memenuhi ketentuan pemotongan PPh Pasal 26 apabila transaksi tersebut memenuhi kriteria sebagai objek pemotongan. Namun, implementasinya membutuhkan pendekatan yang mempertimbangkan karakteristik transaksi digital.

Gross-Up sebagai Alternatif Pemenuhan Kewajiban Pajak

Ketika pemotongan langsung tidak dapat dilakukan pada saat pembayaran karena keterbatasan sistem vendor, salah satu alternatif penyelesaian yang dapat dipertimbangkan adalah mekanisme gross-up.

Melalui mekanisme ini, wajib pajak Indonesia menghitung dan menanggung sendiri kewajiban PPh Pasal 26 dengan menyesuaikan nilai dasar pengenaan pajak. Tujuannya adalah memastikan bahwa kewajiban perpajakan tetap terpenuhi meskipun pemotongan tidak dilakukan secara langsung kepada pihak luar negeri.

Sebagai ilustrasi, apabila nilai pembayaran kepada penyedia jasa luar negeri merupakan nilai bersih yang diterima vendor, maka dasar pengenaan pajak perlu dihitung kembali dengan metode gross-up.

Dengan asumsi tarif PPh Pasal 26 sebesar 20%, formula sederhana yang dapat digunakan adalah:

DPP Gross-Up = Nilai Pembayaran Bersih ÷ (1 – Tarif Pajak)

Dengan pendekatan tersebut, wajib pajak dapat melakukan penyetoran kewajiban pajak secara mandiri kepada negara.

Langkah Responsif dalam Menyelesaikan SP2DK

Apabila menerima SP2DK terkait transaksi digital seperti layanan Google Ads atau Google Cloud, wajib pajak perlu merespons secara kooperatif dengan memberikan penjelasan berbasis fakta dan dokumen pendukung.

Beberapa langkah yang dapat dilakukan antara lain:

Pertama, melakukan evaluasi atas karakter transaksi, termasuk jenis layanan yang diperoleh, pihak penyedia jasa, dokumen tagihan, serta dasar pengenaan pajak yang relevan.

Kedua, apabila ditemukan kewajiban PPh Pasal 26 yang belum dipenuhi, wajib pajak dapat melakukan penyetoran pajak melalui mekanisme yang sesuai, termasuk menggunakan pendekatan *gross-up* apabila diperlukan.

Ketiga, menyampaikan dokumen pendukung kepada Kantor Pelayanan Pajak (KPP), seperti bukti pembayaran, Bukti Penerimaan Negara (BPN), dan bukti pelaporan SPT Masa PPh Unifikasi sebagai bentuk tindak lanjut atas permintaan klarifikasi.

Pendekatan tersebut menunjukkan bahwa wajib pajak tidak mengabaikan kewajiban perpajakan, tetapi berupaya mencari solusi yang sesuai dengan karakteristik transaksi digital.

Ketika Regulasi Pajak Perlu Mengikuti Perkembangan Ekonomi Digital

Fenomena SP2DK atas layanan digital lintas negara menunjukkan adanya tantangan yang lebih luas dalam sistem perpajakan modern.

Aturan pemotongan pajak pada dasarnya dibangun dalam konteks transaksi bisnis konvensional yang melibatkan hubungan langsung antara pemberi dan penerima jasa. Sementara itu, ekonomi digital menghadirkan model bisnis yang berbeda: transaksi berlangsung otomatis, lintas negara, dan sering kali tanpa interaksi langsung antarpihak.

Karena itu, diperlukan keseimbangan antara kepentingan penerimaan negara dan kemudahan kepatuhan bagi wajib pajak.

Otoritas pajak tetap memiliki kewenangan untuk memastikan kewajiban perpajakan dipenuhi. Namun, di sisi lain, diperlukan pedoman yang lebih adaptif agar wajib pajak memiliki kepastian dalam menghadapi transaksi digital yang memiliki karakteristik khusus.

Transformasi digital dalam perpajakan tidak hanya membutuhkan sistem pengawasan yang semakin canggih, tetapi juga regulasi yang mampu memahami cara kerja ekonomi digital itu sendiri.

Pada akhirnya, SP2DK atas layanan Google bukan sekadar persoalan pemotongan pajak, melainkan gambaran mengenai bagaimana sistem perpajakan nasional beradaptasi dengan perubahan model bisnis global.

Kepatuhan tetap menjadi tanggung jawab wajib pajak. Namun, kepastian aturan dan kemudahan pelaksanaan kewajiban juga menjadi bagian penting dalam membangun sistem perpajakan yang adil, efektif, dan relevan dengan perkembangan zaman.

Editor
Dedi Sugianto Diperbarui pada 14 Sep 2026 14:03 WIB
Tags: Google AdsGoogle CloudPajak DigitalPPh Pasal 26SP2DK
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0
  • Bedah Kasus Pengkreditan PPN Masukan: Tren dan Implikasi

    0 shares
    Share 0 Tweet 0
  • Pajak Daerah dan APBD Jabar dalam Perspektif UU HKPD

    0 shares
    Share 0 Tweet 0

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB
Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

13 Sep 2026 WIB
Ketika Negara Sumber Merelakan Haknya

Ketika Negara Sumber Merelakan Haknya

5 Sep 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz