Minggu, 27 September 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › Maksi Maranatha Bahas Cakupan dan Residen P3B

Berita Pajak

Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

Liputan Pajak Akademisi

Maksi Maranatha Bahas Cakupan dan Residen P3B

Kuliah Pajak Internasional mengulas status residensi, residensi ganda, aturan pemecah kebuntuan, dan pembagian hak pemajakan antarnegara.

10 Feb 2026 11:27 WIB
0
A A
0
0
SHARES
77
VIEWS

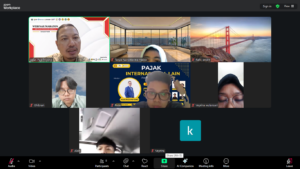
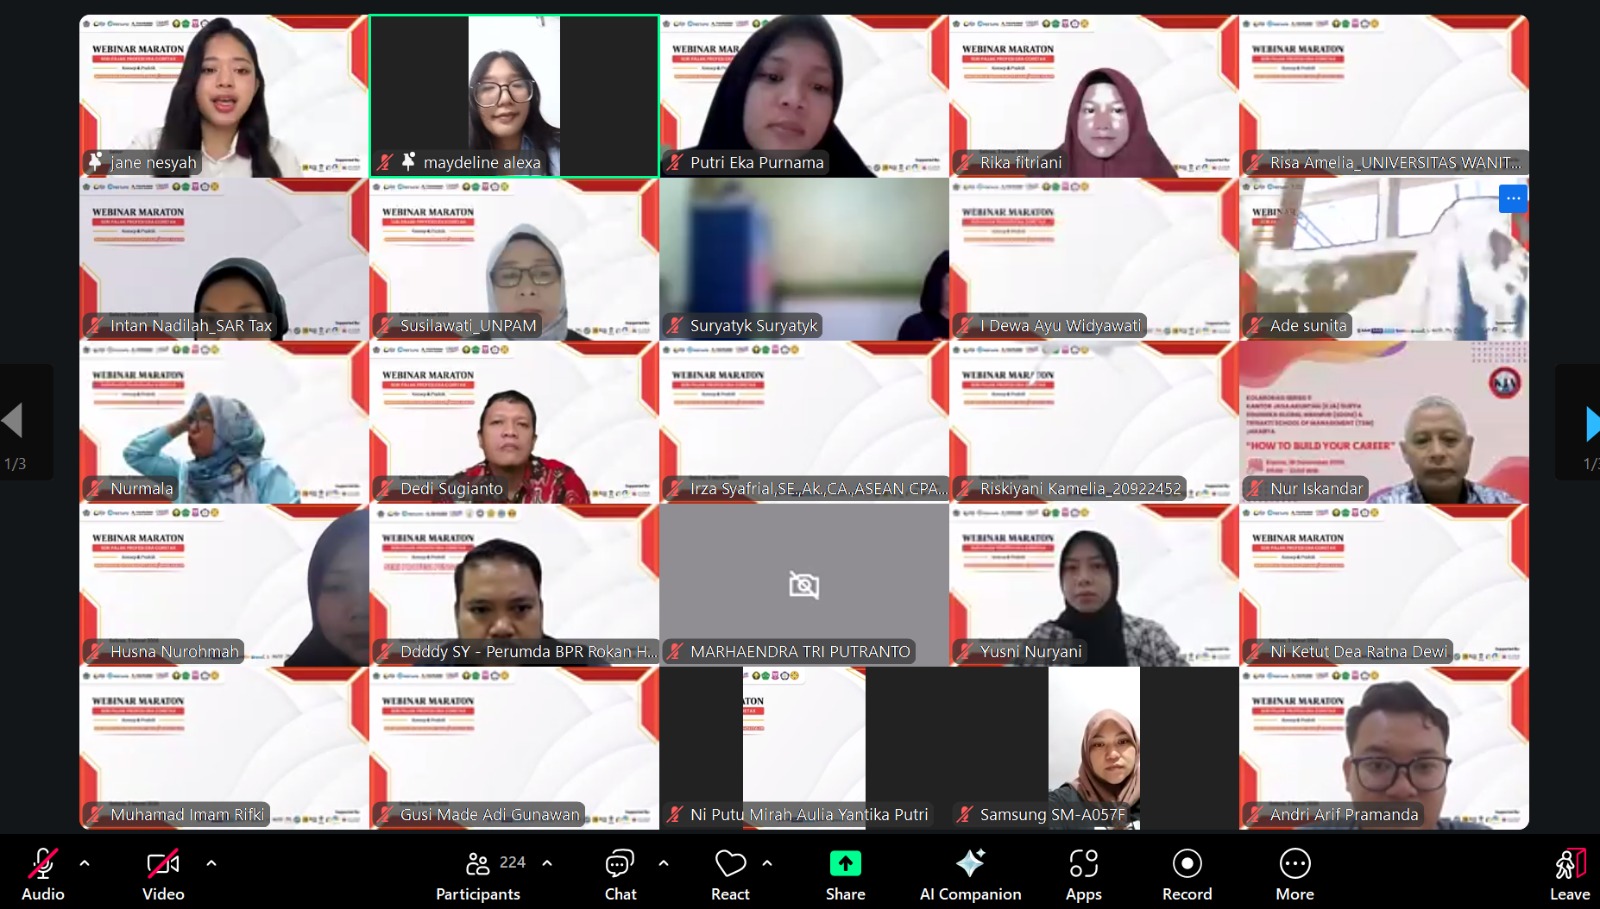
BANDUNG, BeritaPajak.com — Program Magister Akuntansi Fakultas Hukum dan Bisnis Digital Universitas Kristen Maranatha bekerja sama dengan Tax Center Universitas Padjadjaran dan PERTAPSI Jawa Barat I menyelenggarakan kuliah daring bertema “Konsep dan Praktik Cakupan dan Residen P3B”.

Kegiatan tersebut menjadi bagian dari rangkaian mata kuliah Pajak Internasional yang secara rutin diselenggarakan bagi mahasiswa Magister Akuntansi Maranatha. Kuliah ini bertujuan memperdalam pemahaman peserta mengenai aspek perpajakan lintas negara, khususnya status residensi dan penerapan Persetujuan Penghindaran Pajak Berganda atau P3B.

Materi disampaikan oleh Kelompok 1 yang terdiri atas Jaka Lirmaya, Nadia Kharina, Feni Nur Solihat, dan Hermansyah. Kegiatan dipandu oleh Agus Puji Priyono, praktisi sekaligus akademisi yang berpengalaman di bidang perpajakan.

Kuliah diselenggarakan secara daring melalui Zoom dan YouTube sehingga dapat diikuti peserta dari berbagai daerah. Format semiinteraktif memberikan kesempatan kepada peserta untuk menyampaikan pertanyaan serta mendiskusikan kasus perpajakan internasional yang ditemui dalam praktik.

Baca Juga

PP 20 Tahun 2026 Perluas Pengaturan PPh Final dan Perketat Praktik Penghindaran Pajak

PP 20 Tahun 2026 Perluas Pengaturan PPh Final dan Perketat Praktik Penghindaran Pajak

9 Agu 2026 WIB
45

Implementasi Coretax Bangun Kepatuhan serta Tekan Risiko Pajak bagi Retailer dan Wholesaler

20 Mar 2026 WIB
141
Mengetahui Pemahaman Serba-Serbi Pemotongan dan Pemungutan Pajak

Mengetahui Pemahaman Serba-Serbi Pemotongan dan Pemungutan Pajak

2 Apr 2026 WIB
209

Residensi Menentukan Hak Pemajakan

Dalam pemaparannya, Kelompok 1 menjelaskan konsep dasar residensi dalam perpajakan internasional. Status residensi menjadi salah satu faktor utama yang menentukan kewajiban pajak seseorang maupun suatu entitas di sebuah negara.

Agus menekankan bahwa status residensi berpengaruh langsung terhadap yurisdiksi pemajakan. Negara tempat seseorang atau badan dianggap sebagai subjek pajak dalam negeri pada umumnya memiliki hak untuk mengenakan pajak sesuai ketentuan domestiknya.

“Residensi menentukan yurisdiksi pajak. Hak pemajakan suatu negara sangat bergantung pada status residensi Wajib Pajak,” jelas Agus dalam pembahasan.

Permasalahan dapat muncul ketika seseorang atau badan dianggap sebagai subjek pajak dalam negeri oleh dua negara sekaligus. Kondisi tersebut dikenal sebagai residensi ganda dan berpotensi menimbulkan pajak berganda atas penghasilan yang sama.

Situasi ini kerap terjadi pada individu yang bekerja, menetap, atau memiliki kepentingan ekonomi di lebih dari satu negara. Masing-masing negara dapat menggunakan ketentuan domestiknya untuk menetapkan status residensi.

Untuk menyelesaikan persoalan tersebut, P3B menyediakan aturan pemecah kebuntuan atau tie-breaker rule. Aturan ini digunakan untuk menentukan negara yang dianggap sebagai negara domisili bagi tujuan penerapan perjanjian pajak.

Bagi individu, penentuan residensi dapat mempertimbangkan tempat tinggal tetap, pusat kepentingan hidup, tempat kebiasaan tinggal, hingga kewarganegaraan. Sementara itu, penentuan status entitas dapat mempertimbangkan ketentuan yang tercantum dalam P3B antara Indonesia dan negara mitra.

Pemahaman terhadap aturan residensi menjadi penting agar Wajib Pajak tidak salah menentukan kewajiban pelaporan maupun negara yang berhak memajaki penghasilannya.

P3B Tidak Menciptakan Pajak Baru

Pembahasan berikutnya mengulas cakupan perjanjian pajak atau scope of tax treaties. P3B mengatur pihak yang dapat memperoleh manfaat perjanjian serta jenis pajak yang termasuk dalam ruang lingkupnya.

Dalam materi ditegaskan bahwa P3B tidak menciptakan hak pemajakan baru. Perjanjian tersebut berfungsi membatasi atau membagi hak pemajakan yang sebelumnya telah diatur dalam hukum domestik masing-masing negara.

Dengan demikian, penerapan P3B perlu dimulai dari analisis terhadap ketentuan pajak dalam negeri. Setelah itu, perjanjian digunakan untuk menentukan apakah hak pemajakan berada pada negara sumber, negara domisili, atau dibagi di antara keduanya.

P3B juga memberikan kepastian mengenai perlakuan atas berbagai jenis penghasilan, seperti penghasilan usaha, bunga, dividen, royalti, pekerjaan, dan jasa profesional. Ketentuan setiap jenis penghasilan dapat berbeda bergantung pada isi perjanjian Indonesia dengan negara mitra.

Melalui mekanisme tersebut, P3B membantu mengurangi risiko pajak berganda dan memberikan kepastian hukum bagi individu maupun perusahaan yang melakukan kegiatan lintas negara. Kepastian tersebut turut mendukung terciptanya iklim investasi yang lebih sehat.

Peserta juga memperoleh kesempatan membahas kasus nyata terkait pekerjaan lintas negara, perubahan domisili, serta penggunaan dokumen pendukung untuk membuktikan status residensi.

Rekaman kegiatan dan materi presentasi dapat diakses melalui kanal YouTube PERTAPSI Korwil Jawa Barat I. Ketersediaan materi tersebut diharapkan memperluas akses pembelajaran perpajakan internasional bagi mahasiswa, akademisi, dan praktisi.

Melalui kegiatan ini, peserta diharapkan mampu memahami hubungan antara residensi, hukum domestik, dan P3B dalam menentukan hak pemajakan secara tepat.

Kolaborasi antara Magister Akuntansi Maranatha, Tax Center Unpad, dan PERTAPSI Jawa Barat I juga menegaskan komitmen bersama dalam memperkuat pendidikan perpajakan internasional yang transparan, adil, dan selaras dengan perkembangan ekonomi global.

Editor
Agus Puji Priyono Diperbarui pada 30 Agu 2026 20:10 WIB
Tags: #HakPemajakan#PerjanjianPajak#ResidensiPajakBeritaPajakEdukasiPajakP3BPajakInternasional
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB
Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

13 Sep 2026 WIB
Ketika Negara Sumber Merelakan Haknya

Ketika Negara Sumber Merelakan Haknya

5 Sep 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz