Menjelang penutupan tahun buku 2026, perusahaan menghadapi tantangan dalam memastikan kesesuaian antara pencatatan akuntansi, kewajiban perpajakan, dan saldo utang yang tercermin dalam sistem administrasi pajak. Salah satu persoalan yang membutuhkan perhatian khusus adalah pengelolaan sanksi administrasi perpajakan yang masih tercatat sebagai kewajiban dalam laporan keuangan.
Kehadiran Peraturan Menteri Keuangan Nomor 71 Tahun 2026 (PMK 71/2026) dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 membuka peluang bagi perusahaan untuk menata kembali kewajiban tersebut. Namun, fasilitas pengurangan atau penghapusan sanksi tidak secara otomatis menghapus seluruh liabilitas. Perusahaan perlu memahami persyaratan hukum, perlakuan akuntansi, serta implikasi fiskalnya sebelum melakukan penyesuaian laporan keuangan.
Perubahan Alokasi Pembayaran dalam Sistem ERP
Integrasi antara modul keuangan pada sistem Enterprise Resource Planning (ERP), seperti SAP, Oracle, atau Microsoft Dynamics, dengan administrasi perpajakan menjadi salah satu faktor penting dalam menjaga akurasi laporan keuangan. Perusahaan harus memastikan bahwa setiap pembayaran pajak tercatat secara konsisten antara buku besar, dokumen ketetapan, dan sistem Coretax DJP.
Sebelum perubahan melalui PMK 71/2026, Pasal 23 ayat (6) PMK 118/2024 mengatur alokasi pembayaran tertentu secara proporsional antara pokok pajak dan sanksi administratif. Ketentuan tersebut berpotensi menimbulkan perbedaan antara alokasi pembayaran menurut pencatatan internal perusahaan dan bagian sanksi yang masih dapat dimohonkan pengurangan atau penghapusan.
PMK 71/2026 mengubah mekanisme tersebut dengan memprioritaskan pembayaran terhadap pokok pajak. Berdasarkan Pasal 23 ayat (6) dan ayat (7), pembayaran atas ketetapan atau tagihan pajak terlebih dahulu diperhitungkan untuk melunasi jumlah pajak yang kurang dibayar. Apabila terdapat kelebihan pembayaran, barulah kelebihan tersebut diperhitungkan terhadap sanksi administratif.
Perubahan ini perlu diterjemahkan secara tepat ke dalam konfigurasi akun utang pajak pada ERP. Perusahaan dapat memisahkan akun pokok pajak dan sanksi administratif untuk memudahkan penelusuran saldo. Namun, kesesuaian pencatatan tidak cukup hanya berdasarkan konfigurasi sistem internal. Tim akuntansi tetap harus mencocokkannya dengan dokumen pembayaran, ketetapan pajak, serta data Taxpayer Ledger pada Coretax DJP.
Fasilitas Penghapusan Sanksi dan Batasannya
KEP-239/PJ/2026 memberikan kesempatan kepada wajib pajak untuk memperoleh pengurangan atau penghapusan sanksi administratif berdasarkan jenis sanksi, waktu pelaporan atau pelunasan, dan persyaratan khusus yang berlaku. Besaran fasilitas tidak selalu mencapai 100 persen. Oleh karena itu, perusahaan tidak dapat memperlakukan seluruh saldo sanksi sebagai kewajiban yang pasti akan dihapuskan.
Sebagai contoh, terhadap sanksi tertentu dalam Surat Ketetapan Pajak Kurang Bayar (SKPKB) yang telah diterbitkan sebelum 8 Oktober 2026, pelunasan pokok pajak dalam periode 8 Oktober hingga 31 Desember 2026 dapat memberikan kesempatan memperoleh penghapusan sanksi sebesar 100 persen, sepanjang seluruh persyaratan terpenuhi. Pelunasan dalam periode berikutnya dapat memperoleh persentase pengurangan yang lebih rendah.
Ketentuan berbeda berlaku terhadap sanksi tertentu yang mensyaratkan pembayaran sebagian sanksi untuk memperoleh fasilitas. Dalam kondisi tersebut, perusahaan mungkin perlu membayar 10 persen atau 25 persen dari sanksi administratif sesuai kategori dan waktu pembayaran yang ditentukan.
Perbedaan ini menuntut perusahaan melakukan klasifikasi terlebih dahulu terhadap seluruh kewajiban pajaknya. Setiap SKP maupun STP perlu dianalisis berdasarkan jenis sanksi, tanggal penerbitan, riwayat pembayaran, status sengketa, dan persyaratan fasilitas. Tanpa klasifikasi yang tepat, keputusan pembayaran justru berpotensi menghilangkan kesempatan memperoleh manfaat pengurangan sanksi.
Pembalikan Provisi dan Perlakuan Akuntansi
Dalam penyusunan laporan keuangan, perusahaan perlu membedakan utang sanksi yang jumlah dan kewajibannya telah pasti dengan provisi yang mengandung ketidakpastian mengenai jumlah atau waktu penyelesaiannya. Pembedaan tersebut menentukan standar akuntansi dan perlakuan pengakuan yang relevan.
PSAK 237 tentang Provisi, Liabilitas Kontinjensi, dan Aset Kontinjensi mengharuskan perusahaan meninjau provisi pada setiap akhir periode pelaporan. Provisi dapat dibalik apabila kemungkinan arus keluar sumber daya untuk menyelesaikan kewajiban tidak lagi memenuhi persyaratan pengakuannya.
Namun, penerbitan KEP-239/PJ/2026 atau penyampaian permohonan penghapusan sanksi belum secara otomatis menjadi dasar yang cukup untuk membalik seluruh kewajiban. Manajemen perlu mengevaluasi pemenuhan persyaratan fasilitas, kepastian penghapusan, keputusan otoritas pajak, dan bukti lain yang relevan pada tanggal pelaporan.
Apabila perusahaan telah memiliki dasar yang memadai untuk menghentikan pengakuan kewajiban sanksi, jurnal penyesuaiannya dapat berupa pendebitan akun liabilitas sanksi pajak dan pengkreditan akun pembalikan beban atau akun penghasilan yang sesuai dengan kebijakan akuntansi perusahaan.
Dengan demikian, pengakuan pembalikan kewajiban harus mencerminkan kondisi ekonomi dan hukum yang sebenarnya. Bukti penerimaan permohonan tidak boleh langsung disamakan dengan persetujuan penghapusan sanksi. Jika keputusan masih mengandung ketidakpastian material, perusahaan harus mempertimbangkan pengakuan, pengukuran, serta pengungkapan yang tepat dalam laporan keuangan.
Rekonsiliasi Fiskal dan Risiko Pembayaran Sanksi
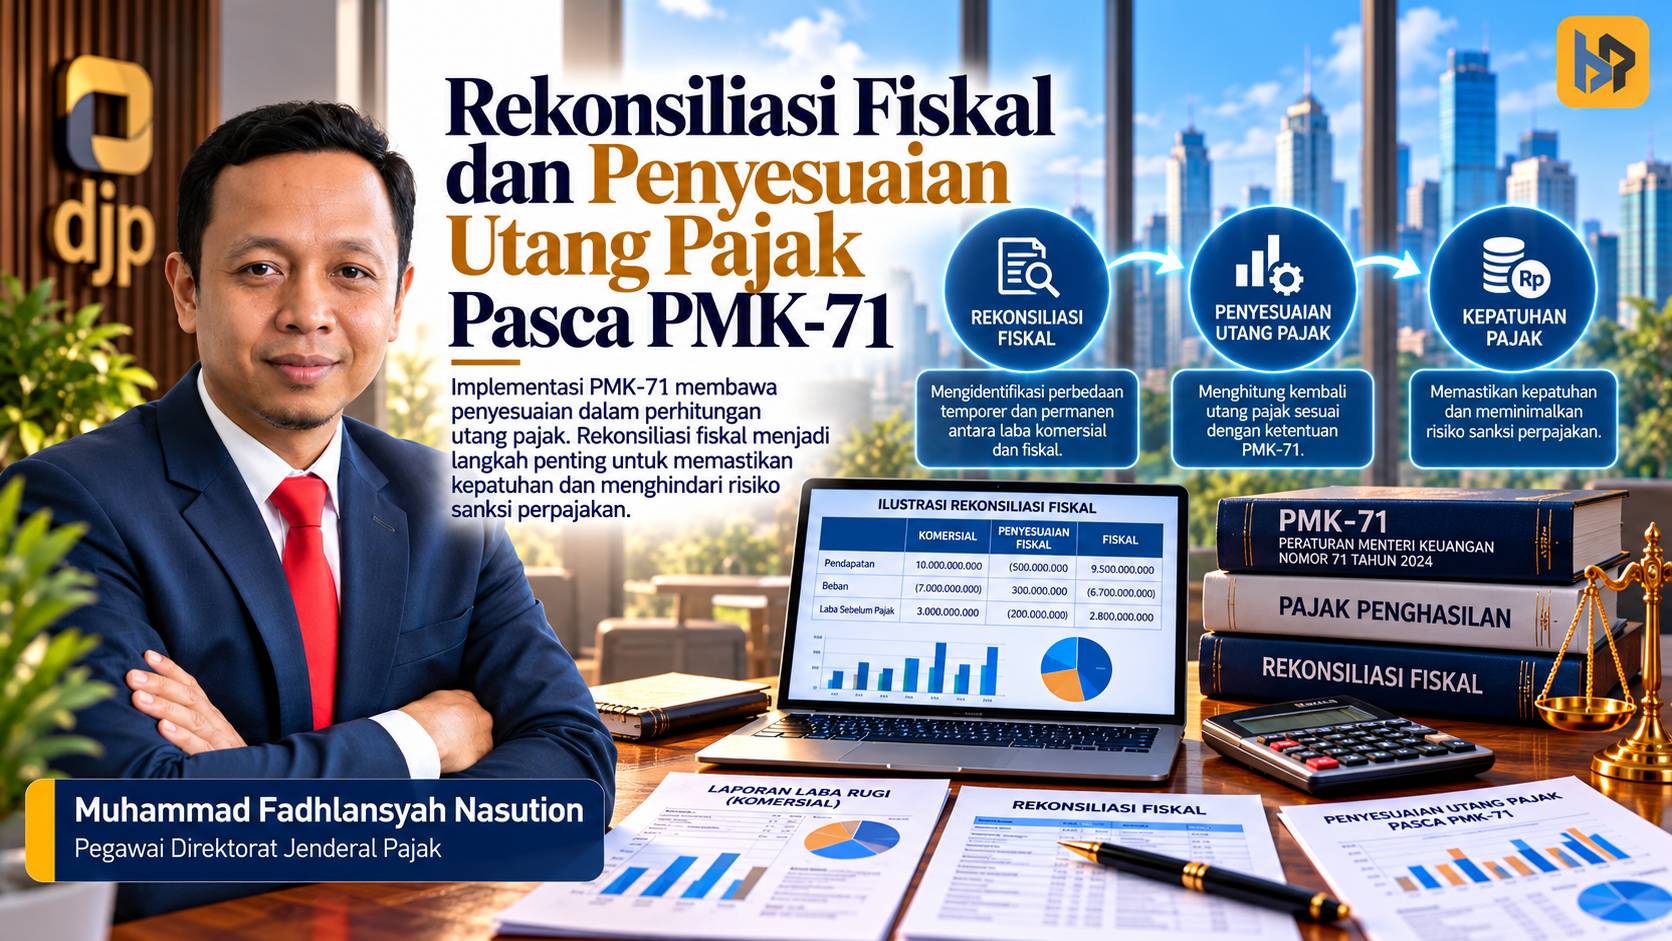
Pasal 9 ayat (1) huruf k Undang-Undang Pajak Penghasilan mengatur bahwa sanksi administrasi perpajakan tidak dapat dikurangkan dari penghasilan bruto. Oleh sebab itu, ketika perusahaan membukukan beban sanksi dalam laporan keuangan komersial, beban tersebut pada prinsipnya memerlukan koreksi fiskal positif.
Persoalan berikutnya muncul ketika perusahaan memperoleh pengurangan atau penghapusan sanksi yang sebelumnya telah dibebankan secara komersial. Jika pembalikan tersebut dicatat sebagai penghasilan pada periode berjalan, perusahaan perlu menelusuri perlakuan fiskal atas beban yang dibalik, termasuk apakah beban tersebut sebelumnya telah dikoreksi positif.
Koreksi fiskal negatif dapat dipertimbangkan apabila pembalikan tersebut berkaitan dengan beban sanksi yang sebelumnya tidak pernah menjadi pengurang penghasilan fiskal. Perlakuan ini harus didukung rekonsiliasi antarperiode dan dokumentasi yang memadai agar tidak terjadi pengakuan penghasilan fiskal yang tidak semestinya maupun pengurangan ganda.
Aspek penting lainnya berkaitan dengan sanksi yang telah dibayar. KEP-239/PJ/2026 membatasi pemberian fasilitas pada sanksi administratif yang belum dibayar atau belum dilunasi. Artinya, pembayaran sanksi sebelum perusahaan mengidentifikasi persyaratan fasilitas dapat memperkecil jumlah sanksi yang masih dapat memperoleh pengurangan atau penghapusan.
Namun, perusahaan juga tidak dapat serta-merta menghentikan seluruh pembayaran sanksi. Beberapa kategori fasilitas justru mensyaratkan pembayaran sebagian sanksi. Karena itu, pengelolaan arus kas harus mempertimbangkan karakter setiap kewajiban, ketentuan penagihan, dan persyaratan administratif yang berlaku.
Strategi Penutupan Buku Tahun 2026
Memasuki pertengahan November 2026, tim Finance, Accounting, dan Tax perlu menyusun agenda terpadu untuk memastikan seluruh kewajiban tercatat dan diselesaikan secara tepat. Tahap awal mencakup inventarisasi SKP, STP, riwayat pembayaran, serta Surat Pemberitahuan yang masih memerlukan pembetulan atau penyelesaian.
Perusahaan juga perlu menyesuaikan proses pembetulan SPT dengan PER-12/PJ/2026. Ketentuan tersebut menerapkan mekanisme replace pada pembetulan SPT tertentu dalam Coretax mulai 1 Oktober 2026, dengan memperhatikan ruang lingkup dan ketentuan peralihannya. Tim pajak harus memastikan nilai yang tercatat dalam ERP sesuai dengan hasil pembetulan dan riwayat pembayaran dalam sistem perpajakan.
Tahap selanjutnya adalah mengelompokkan sanksi berdasarkan potensi fasilitas dan tenggat masing-masing. Untuk kategori yang memenuhi ketentuan penghapusan 100 persen melalui pelunasan sebelum 31 Desember 2026, perusahaan sebaiknya menyelesaikan proses pembayaran lebih awal guna mengantisipasi hambatan administratif maupun teknis.
Perusahaan juga harus menyiapkan permohonan beserta dokumen pendukung sesuai PMK 118/2024 sebagaimana diubah dengan PMK 71/2026 dan KEP-239/PJ/2026. Dokumen tersebut mencakup surat pernyataan yang relevan, bukti pembayaran, serta dokumen terkait sengketa apabila dipersyaratkan. Permohonan dalam kebijakan ini dapat diajukan paling lambat 1 Oktober 2028, tetapi tenggat pemenuhan syarat fasilitas tetap mengikuti ketentuan masing-masing kategori.
Pada akhir periode pelaporan, perusahaan perlu mengevaluasi kembali saldo utang pajak, provisi, dan dampak fiskalnya. Rekonsiliasi antara buku besar, dokumen perpajakan, serta Coretax menjadi dasar penyusunan jurnal penyesuaian dan pengungkapan dalam catatan atas laporan keuangan.
Pada akhirnya, kebijakan pengurangan dan penghapusan sanksi administratif tidak sekadar menawarkan peluang efisiensi keuangan. Kebijakan tersebut juga menuntut disiplin akuntansi, kecermatan interpretasi hukum, dan koordinasi antarfungsi perusahaan. Melalui pengelolaan yang tepat, penutupan buku tahun 2026 dapat menghasilkan laporan keuangan yang lebih andal tanpa mengabaikan kepatuhan perpajakan.