Kepastian hukum menjadi salah satu kebutuhan utama pelaku usaha mikro, kecil, dan menengah (UMKM) dalam menjalankan kewajiban perpajakan. Namun, keberadaan peraturan yang jelas tidak selalu menjamin bahwa setiap wajib pajak mengalami perlakuan yang adil. Perbedaan kondisi ekonomi dan kemampuan usaha dapat menimbulkan persoalan ketika aturan yang sama berlaku bagi pelaku usaha dengan tingkat keuntungan berbeda.
Persoalan tersebut dapat dikaji melalui Peraturan Menteri Keuangan Nomor 164 Tahun 2023 (PMK 164/2023), yang mengatur tata cara pengenaan Pajak Penghasilan (PPh) atas penghasilan usaha dengan peredaran bruto tertentu. Peraturan ini memberikan kepastian administratif, tetapi juga memunculkan pertanyaan mengenai keadilan penerapannya. Di sinilah ilmu hukum berperan untuk menilai kesesuaian antara tujuan pembentukan peraturan dan kenyataan yang dihadapi masyarakat.
Ilmu Hukum antara Norma dan Kenyataan
Ilmu hukum merupakan kajian normatif yang tidak hanya menjelaskan aturan yang berlaku, tetapi juga menilai bagaimana hukum seharusnya bekerja. Dalam pendekatan ini, terdapat perbedaan antara das sollen, yaitu keadaan yang seharusnya menurut hukum, dan das sein, yaitu kenyataan yang terjadi dalam masyarakat. Keduanya menjadi dasar untuk menilai efektivitas suatu peraturan.

Dalam pemikiran Gustav Radbruch, hukum memiliki tiga nilai dasar, yakni kepastian, keadilan, dan kemanfaatan. Kepastian memberikan pedoman mengenai hak dan kewajiban, keadilan menuntut perlakuan yang proporsional, sedangkan kemanfaatan berkaitan dengan dampak penerapan hukum bagi masyarakat. Ketiga nilai tersebut perlu dipertimbangkan secara bersamaan dalam penyusunan maupun penerapan kebijakan perpajakan.
Sebagai bagian dari hukum publik, peraturan perpajakan juga memiliki fungsi pengendalian sosial dan penyelesaian persoalan hukum. Pemikiran Lawrence M. Friedman mengenai substansi, struktur, dan budaya hukum membantu menjelaskan bahwa keberhasilan peraturan tidak hanya bergantung pada isi pasalnya, tetapi juga pada pelaksana dan pemahaman masyarakat terhadap aturan tersebut.
Dalam konteks PMK 164/2023, pertanyaan hukumnya bukan sekadar apakah wajib pajak harus membayar PPh final, melainkan apakah ketentuan tersebut memberikan kepastian, mencerminkan keadilan, dan melindungi pelaku usaha dalam pelaksanaannya.
Kepastian Hukum dalam PPh Final UMKM
PMK 164/2023 memberikan pedoman mengenai tarif, dasar pengenaan, penyetoran, pemotongan, dan pelaporan PPh final atas penghasilan usaha dengan peredaran bruto tertentu. Pasal 3 menetapkan tarif sebesar 0,5 persen, sedangkan Pasal 6 mengatur penghitungan pajaknya berdasarkan peredaran bruto setiap bulan.
Ketentuan tersebut memberikan kemudahan karena wajib pajak tidak perlu menghitung laba bersih untuk menentukan PPh final yang terutang. Batas peredaran bruto sebesar Rp4,8 miliar dalam satu tahun pajak juga menjadi salah satu kriteria penerapan fasilitas. Namun, batas omzet tersebut tidak berarti seluruh pelaku usaha otomatis berhak menggunakan tarif final.
Perkembangan terbaru muncul melalui PP Nomor 20 Tahun 2026 yang mengubah PP Nomor 55 Tahun 2022. Peraturan ini memperbarui kriteria penerima fasilitas PPh final 0,5 persen menjadi wajib pajak orang pribadi, perseroan perorangan yang didirikan oleh satu orang, dan koperasi, dengan tetap memperhatikan ketentuan peralihan bagi wajib pajak badan tertentu.
Dari sisi perlindungan usaha kecil, ketentuan mengenai bagian omzet sampai Rp500 juta dalam satu tahun pajak yang tidak dikenai PPh final menjadi instrumen penting. Fasilitas tersebut berlaku bagi wajib pajak orang pribadi yang memenuhi persyaratan, bukan secara otomatis bagi seluruh bentuk badan usaha.
PMK 164/2023 juga mengatur penggunaan Surat Keterangan ketika wajib pajak bertransaksi dengan pihak pemotong atau pemungut pajak. Dalam kondisi tertentu, wajib pajak orang pribadi dengan omzet yang belum melampaui Rp500 juta dapat menyerahkan surat pernyataan agar tidak mengalami pemotongan PPh final. Mekanisme ini memperlihatkan upaya memberikan kepastian sekaligus melindungi hak wajib pajak.
Keadilan Pajak Berbasis Omzet
Meskipun tarif 0,5 persen relatif sederhana, penghitungan berdasarkan omzet tetap menimbulkan persoalan dari sudut keadilan substantif. Omzet menunjukkan jumlah penghasilan usaha sebelum memperhitungkan biaya, sedangkan kemampuan ekonomis pelaku usaha tidak selalu tercermin dari besarnya omzet tersebut.
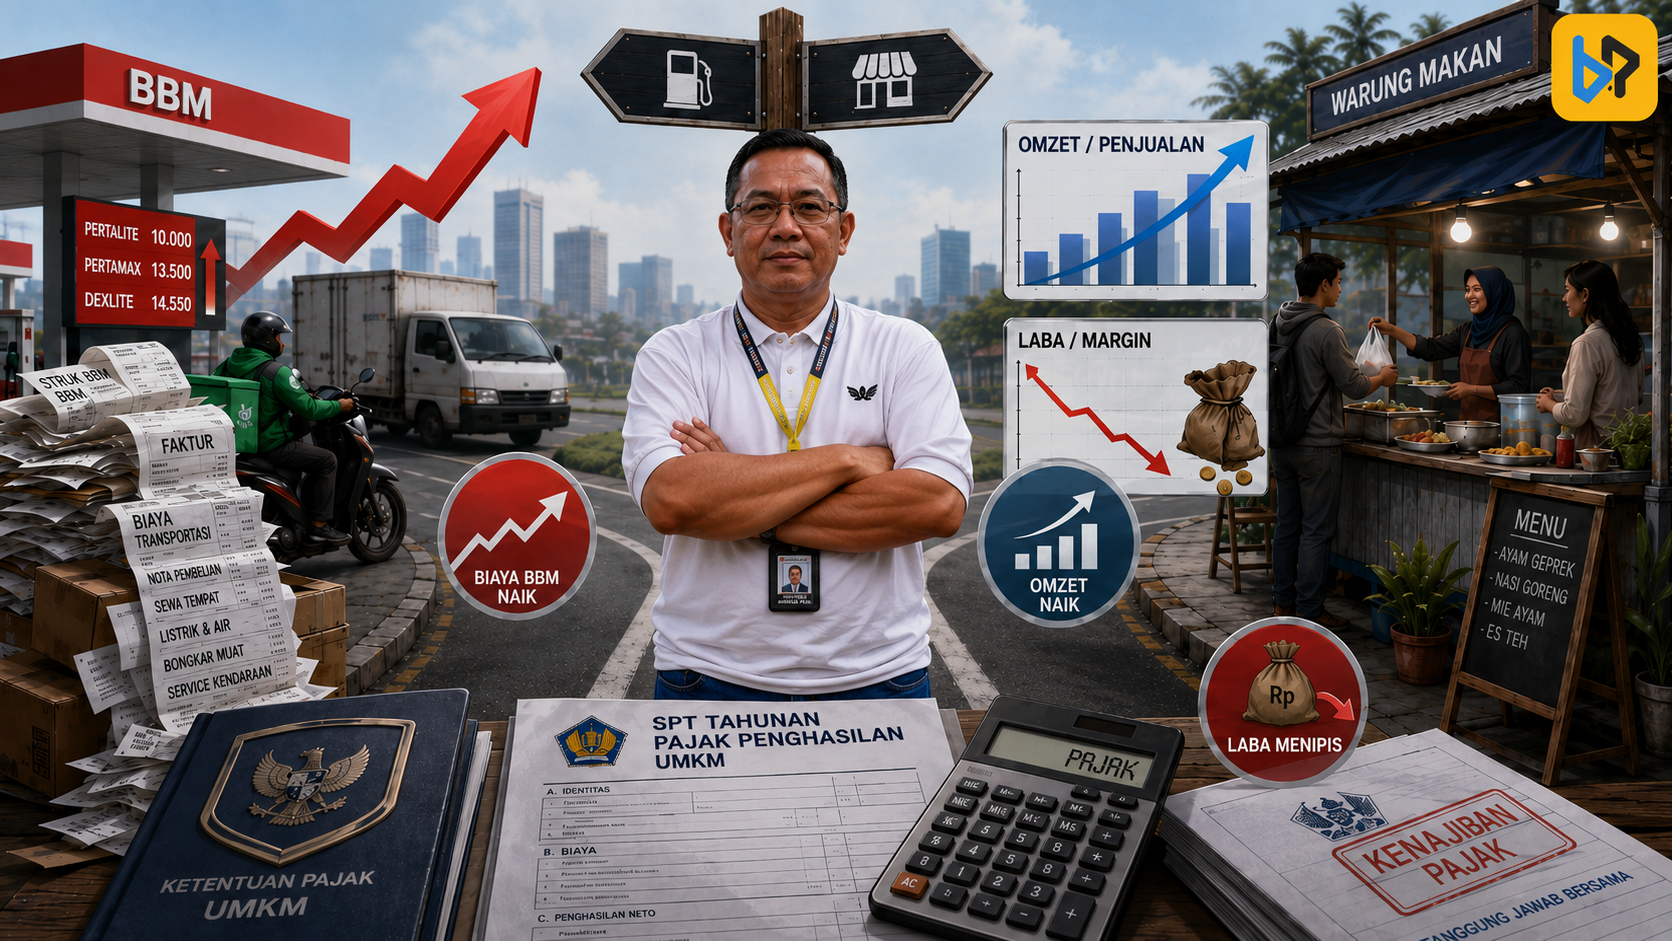
Sebagai ilustrasi, Toko X dan Toko R memiliki peredaran bruto yang sama serta memenuhi persyaratan penggunaan PPh final. Toko X memperoleh laba lebih tinggi karena biaya operasionalnya relatif rendah. Sebaliknya, Toko R mengeluarkan biaya lebih besar sehingga hanya menghasilkan keuntungan yang kecil.
Dalam skema PPh final berbasis omzet, kedua toko tetap memiliki kewajiban pajak yang sama atas bagian peredaran bruto yang dikenai pajak, meskipun kemampuan ekonominya berbeda. Kondisi tersebut memperlihatkan bahwa kesamaan perlakuan secara formal belum tentu menghasilkan keadilan secara substantif.
Persoalan menjadi semakin penting ketika usaha mengalami penurunan keuntungan atau bahkan kerugian. Selama masih memperoleh omzet yang menjadi dasar pengenaan PPh final, pelaku usaha tetap dapat memiliki kewajiban pajak. Oleh karena itu, kemudahan penghitungan perlu dinilai bersama kemampuan wajib pajak dalam menanggung beban perpajakan.
Sebenarnya, ketentuan perpajakan memberikan pilihan kepada wajib pajak yang memenuhi persyaratan untuk menggunakan penghitungan berdasarkan ketentuan umum PPh. Dalam skema tersebut, penghasilan kena pajak menjadi dasar penghitungan sehingga biaya usaha yang memenuhi ketentuan dapat diperhitungkan. Namun, pilihan tersebut mensyaratkan pemberitahuan kepada DJP dan berlaku menurut waktu serta prosedur yang ditentukan.
Keberadaan pilihan tersebut mencerminkan upaya menyeimbangkan kepastian administratif dengan keadilan. Akan tetapi, efektivitasnya bergantung pada kemampuan pelaku usaha memahami konsekuensi setiap mekanisme dan menyelenggarakan administrasi yang memadai.
Perlindungan Hukum bagi Pelaku UMKM
PMK 164/2023 menunjukkan bahwa hukum perpajakan tidak hanya berfungsi menetapkan kewajiban pembayaran, tetapi juga memberikan pedoman administratif dan perlindungan terhadap kesalahan penerapan aturan. Ketentuan mengenai Surat Keterangan, pemotongan pajak, dan batas omzet yang tidak dikenai PPh membantu wajib pajak memahami hak sekaligus kewajibannya.
Namun, perlindungan hukum tidak cukup hanya melalui keberadaan ketentuan tertulis. Pemerintah juga perlu memastikan pelaku UMKM memperoleh informasi yang mudah dipahami dan mampu melaksanakan prosedur perpajakan tanpa beban administrasi yang tidak proporsional. Perubahan ketentuan juga harus disosialisasikan secara memadai agar tidak menimbulkan ketidakpastian baru.
Dalam perspektif ilmu hukum, evaluasi peraturan perlu memperhatikan hubungan antara tujuan pembentukan norma dan dampak penerapannya. Kepastian hukum memang penting untuk menciptakan keteraturan, tetapi keadilan dan kemanfaatan tetap diperlukan agar peraturan dapat diterima serta dijalankan masyarakat.
Pada akhirnya, PMK 164/2023 memperlihatkan bahwa kesederhanaan penghitungan pajak tidak selalu identik dengan keadilan perpajakan. Penggunaan omzet sebagai dasar pengenaan pajak memberikan kemudahan, tetapi dapat menghasilkan beban yang berbeda secara ekonomi bagi pelaku usaha dengan tingkat keuntungan tidak sama. Karena itu, ilmu hukum berperan memastikan bahwa kebijakan perpajakan tidak hanya memiliki dasar hukum yang sah, tetapi juga mampu menghadirkan kepastian, keadilan, dan perlindungan bagi UMKM.