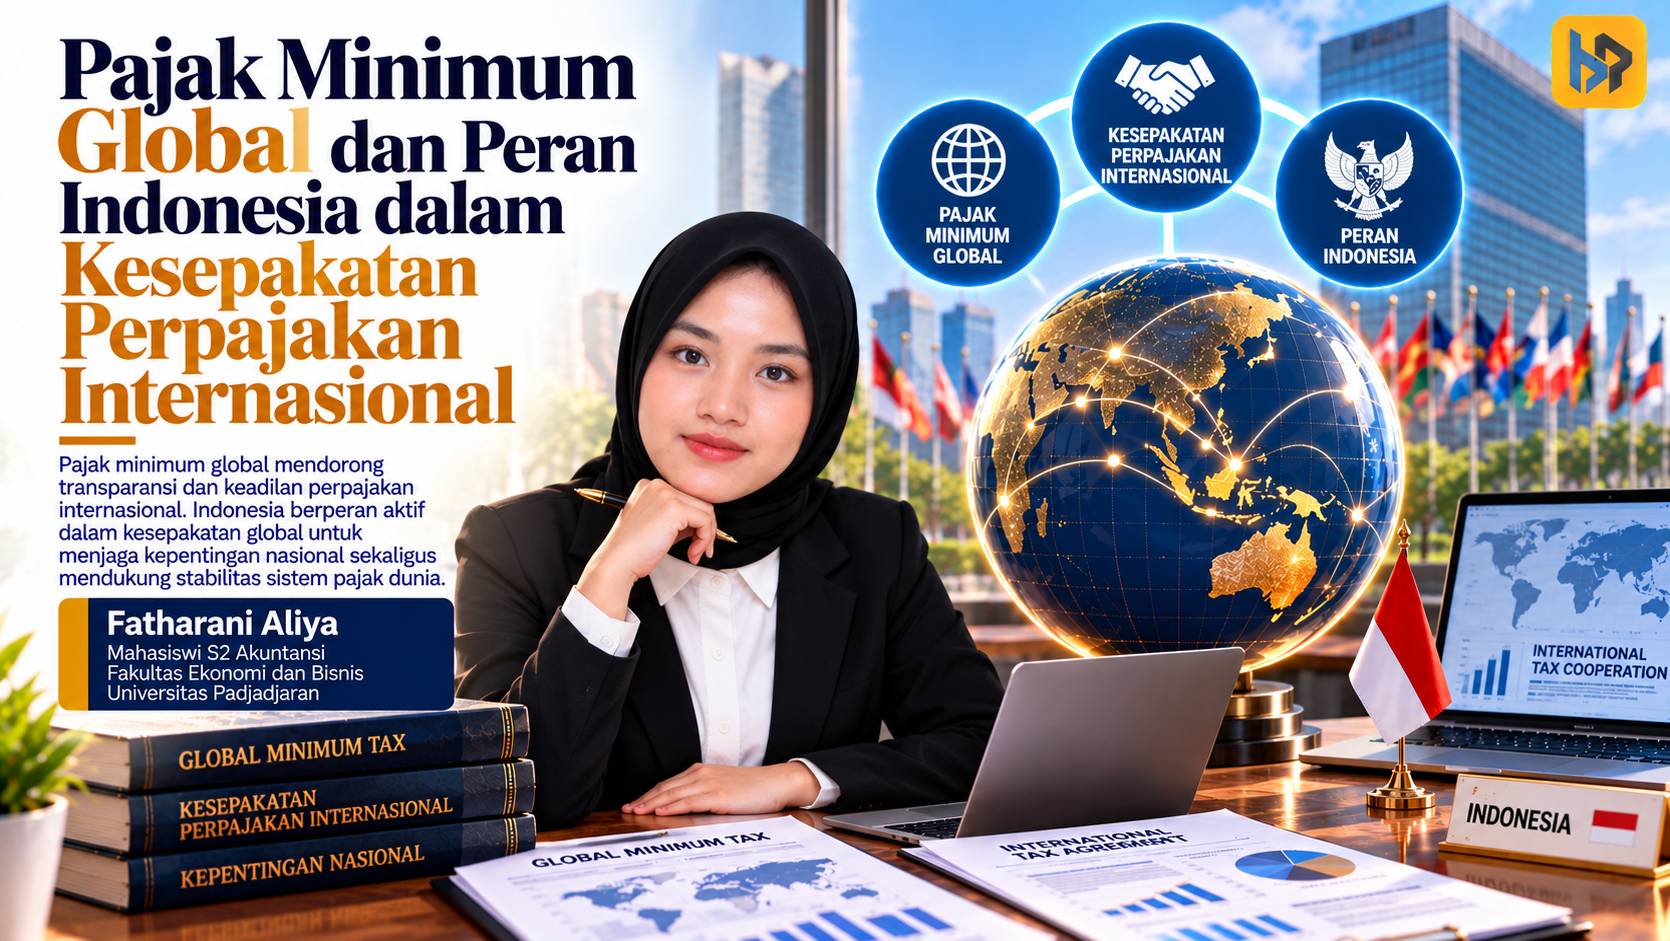
Negara-negara selama ini bersaing menarik investasi melalui penurunan tarif pajak dan pemberian insentif fiskal. Sementara itu, perusahaan multinasional dapat memanfaatkan perbedaan sistem perpajakan untuk mengalihkan laba ke yurisdiksi berpajak rendah. Praktik tersebut berpotensi menggerus basis pajak negara tempat kegiatan ekonomi berlangsung.
Pilar Dua dari program Base Erosion and Profit Shifting (BEPS) 2.0 berupaya mengatasi persoalan tersebut melalui Global Minimum Tax (GMT). Kebijakan ini menetapkan tarif pajak efektif minimum sebesar 15 persen bagi grup perusahaan multinasional dengan pendapatan konsolidasi sekurang-kurangnya EUR750 juta yang memenuhi persyaratan. Jika tarif efektif suatu yurisdiksi lebih rendah, mekanisme pajak tambahan (top-up tax) dapat berlaku.
Namun, di balik penghitungan pajak tersebut muncul persoalan mendasar: siapakah sebenarnya yang berwenang menentukan aturan perpajakan yang mengikat masyarakat suatu negara? Pertanyaan ini menjadi penting ketika kesepakatan internasional berubah menjadi kewajiban hukum domestik.
Irlandia dan Indonesia: Dua Jalan Legitimasi
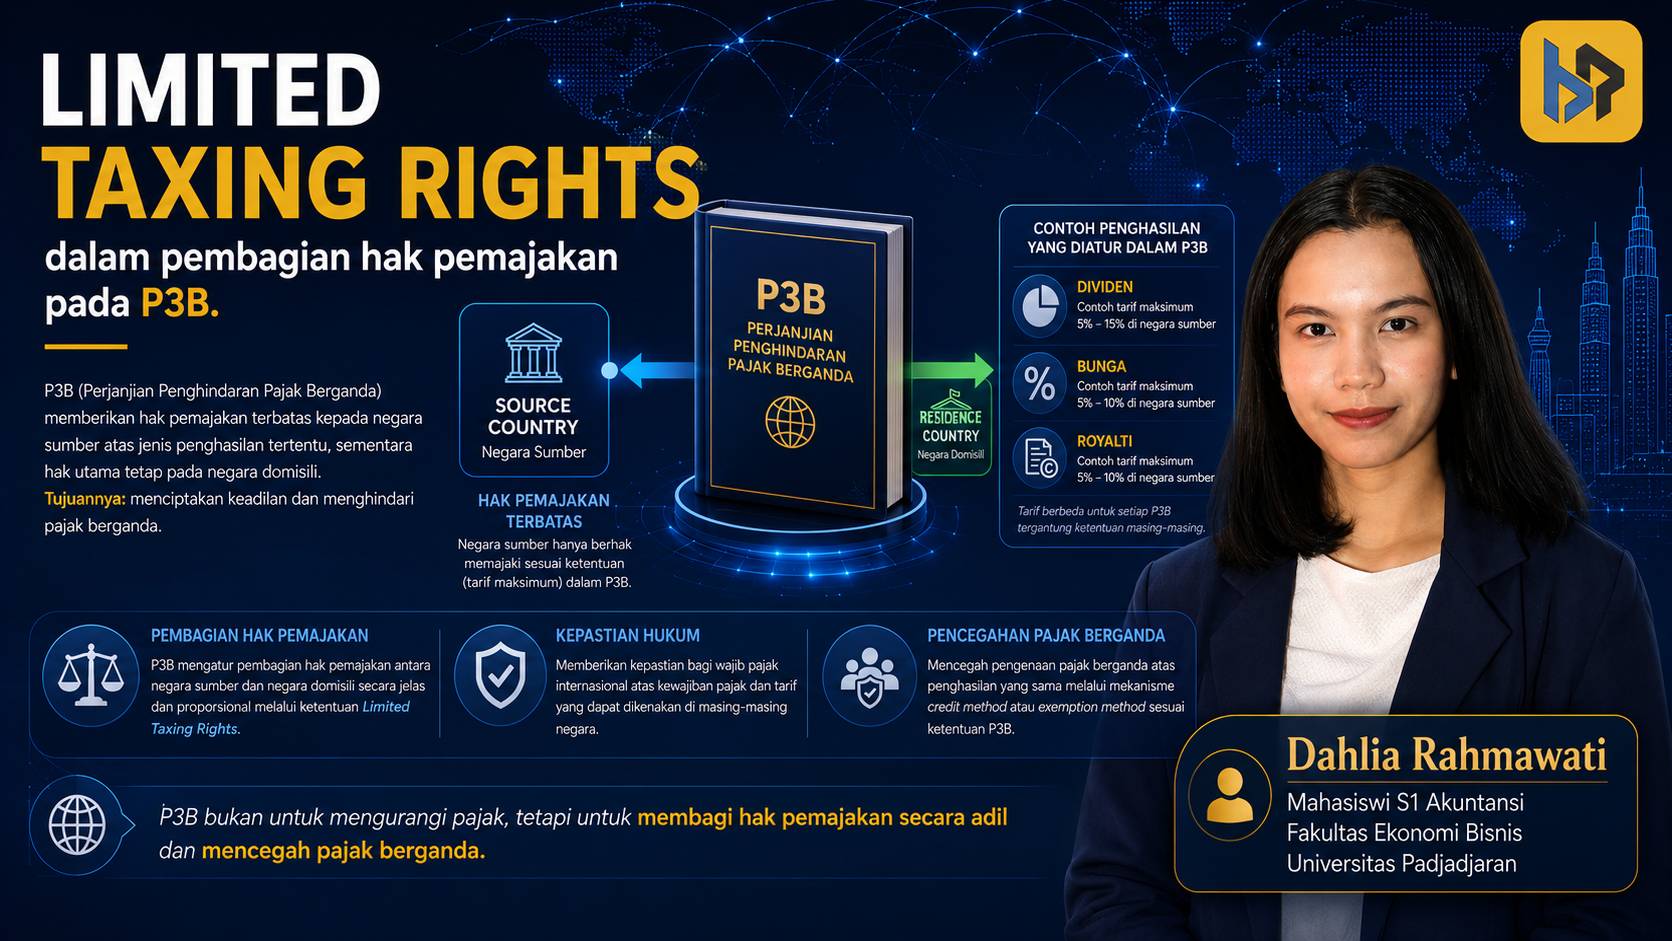
Pemungutan pajak tambahan dalam GMT menggunakan beberapa mekanisme. Qualified Domestic Minimum Top-up Tax (QDMTT) memberikan kesempatan kepada negara tempat laba dihasilkan untuk memungut pajak tambahan domestik. Selanjutnya, Income Inclusion Rule (IIR) memungkinkan yurisdiksi induk mengenakan pajak tambahan atas entitas grup yang berpajak rendah, sedangkan Undertaxed Profits Rule (UTPR) berfungsi sebagai mekanisme pelengkap sesuai ketentuan yang berlaku.
Irlandia merupakan contoh menarik karena selama bertahun-tahun menggunakan tarif pajak korporasi 12,5 persen untuk menarik investasi. Negara tersebut kemudian menerapkan GMT melalui Finance (No. 2) Act 2023*, yang mengimplementasikan Directive (EU) 2022/2523. Sebagai anggota Uni Eropa, Irlandia memiliki kewajiban hukum untuk melaksanakan direktif tersebut melalui sistem hukum nasionalnya.
Indonesia menempuh jalur berbeda. Pemerintah menerapkan GMT melalui PMK 136 Tahun 2024, yang mulai berlaku pada 1 Januari 2025 untuk IIR dan pajak tambahan domestik, sedangkan UTPR berlaku sejak 1 Januari 2026. Ketentuan administratifnya kemudian diatur melalui PER-6/PJ/2026.
Berbeda dari Irlandia, Indonesia tidak terikat direktif supranasional seperti Uni Eropa. Namun, pemerintah memiliki dasar pengaturan domestik melalui Pasal 54 ayat (2) PP 55 Tahun 2022 serta ketentuan perundang-undangan perpajakan yang mendasarinya.
Perbedaan tersebut membuka ruang kajian mengenai legitimasi pemungutan pajak. Pasal 23A UUD 1945 menegaskan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara harus diatur dengan undang-undang. Karena itu, kecukupan delegasi kewenangan dan batas pengaturan teknis dalam PMK perlu diuji berdasarkan prinsip legalitas, bukan semata-mata berdasarkan manfaat ekonomi yang diharapkan.
Hak Pemajakan dan Akuntabilitas Penerimaan
Indonesia memiliki alasan ekonomi untuk mengadopsi GMT. Tanpa pajak tambahan domestik, sebagian hak pemajakan atas laba berpajak rendah di Indonesia berpotensi beralih kepada yurisdiksi lain melalui mekanisme IIR atau UTPR. Dengan menerapkan QDMTT, Indonesia berupaya mempertahankan kesempatan pertama memungut pajak tambahan atas kegiatan ekonomi di dalam negeri.
Pemerintah sebelumnya memperkirakan potensi tambahan penerimaan sebesar Rp3,8–8,8 triliun. Pada Mei 2026, Direktorat Jenderal Pajak (DJP) menyampaikan estimasi sekitar Rp4,49 triliun berdasarkan sejumlah grup perusahaan yang berpotensi terkena pajak tambahan.
DJP juga mencatat 5.581 entitas telah mendaftarkan status sebagai wajib pajak GloBE hingga 30 September 2026. Namun, angka tersebut menunjukkan jumlah entitas terdaftar, bukan realisasi penerimaan. Dengan tenggat pembayaran pertama bagi wajib pajak bertahun buku kalender pada 31 Desember 2026, evaluasi hasil fiskal secara menyeluruh masih membutuhkan data berikutnya.
Persoalannya bukan hanya seberapa besar pajak tambahan yang dapat dipungut. Masyarakat juga berhak mengetahui realisasi penerimaan, biaya administrasi, serta manfaat kebijakan bagi perekonomian nasional. Transparansi diperlukan agar pemerintah dapat mempertanggungjawabkan keputusan mengikuti kesepakatan perpajakan internasional.
GMT juga dapat mengurangi daya tarik tax holiday bagi perusahaan yang termasuk dalam cakupannya. Karena itu, Indonesia perlu mengevaluasi efektivitas insentif berbasis pengurangan tarif dan mempertimbangkan dukungan yang lebih berkaitan dengan investasi produktif, tenaga kerja, serta kegiatan penelitian dan pengembangan.
Pengecualian Amerika Serikat dan Keadilan Global
Persoalan legitimasi semakin kompleks setelah OECD/G20 Inclusive Framework menyepakati paket side-by-side pada 5 Januari 2026. Kesepakatan yang melibatkan 147 negara dan yurisdiksi tersebut memungkinkan sistem pajak minimum tertentu berjalan berdampingan dengan kerangka GloBE.
Melalui Side-by-Side Safe Harbour, grup perusahaan multinasional yang memenuhi persyaratan dan berinduk di yurisdiksi dengan sistem pajak minimum yang diakui dapat memperoleh pengecualian dari mekanisme IIR dan UTPR. Amerika Serikat termasuk yurisdiksi yang sistemnya memperoleh pengakuan tersebut.
Akibatnya, peluang Indonesia mengenakan UTPR terhadap grup berinduk di Amerika Serikat yang memenuhi persyaratan safe harbour menjadi terbatas. Namun, kesepakatan tersebut tidak menghapus penerapan QDMTT atas laba berpajak rendah di Indonesia.
Dari perspektif keadilan internasional, perlakuan khusus ini memunculkan pertanyaan mengenai kesetaraan posisi negara dalam pembentukan aturan. John Rawls melalui A Theory of Justice (1971) mengembangkan gagasan bahwa prinsip keadilan seharusnya dapat diterima tanpa mengetahui posisi keuntungan yang akan diperoleh masing-masing pihak.
Melalui pendekatan tersebut, pemberian perlakuan khusus kepada negara berkekuatan ekonomi besar patut memperoleh pengujian kritis. Meskipun kompromi dapat diperlukan untuk mempertahankan kerja sama internasional, kesepakatan formal belum tentu mencerminkan kesetaraan pengaruh dalam proses perundingan.
Di sisi lain, pendukung kesepakatan berpendapat bahwa pengakuan terhadap sistem pajak minimum Amerika Serikat dapat mencegah tumpang tindih pemajakan dan menjaga keberlanjutan kerja sama global. Kedua perspektif ini memperlihatkan ketegangan antara kebutuhan kompromi internasional dan tuntutan keadilan bagi seluruh negara peserta.
Siapa Kita dalam Kesepakatan Pajak Global?
Pertanyaan mengenai siapa yang dimaksud dengan kita dalam kesepakatan pajak global tidak memiliki satu jawaban sederhana. Warga negara memberikan legitimasi melalui sistem hukum dan mekanisme demokrasi. Pemerintah mewakili kepentingan nasional dalam perundingan internasional, sedangkan negara-negara peserta membentuk kesepakatan melalui proses kerja sama.
Dari perspektif filsafat perpajakan, Liam Murphy dan Thomas Nagel dalam The Myth of Ownership (2002) menegaskan bahwa hak kepemilikan dan distribusi pendapatan tidak dapat dilepaskan dari keberadaan sistem hukum serta institusi negara. Karena itu, kontribusi pajak perusahaan dapat dipahami dalam hubungannya dengan manfaat yang diperoleh dari sistem ekonomi dan kelembagaan tempat perusahaan beroperasi.
Namun, legitimasi pemungutan pajak tetap memerlukan dasar hukum yang jelas, proses pengambilan keputusan yang dapat dipertanggungjawabkan, serta manfaat publik yang terukur. Kesepakatan internasional tidak seharusnya menghilangkan ruang masyarakat untuk mengevaluasi kebijakan pemerintah.
Indonesia memiliki alasan untuk tetap berpartisipasi dalam GMT, tetapi perlu memperkuat tiga aspek. Pertama, memastikan dasar hukum dan delegasi kewenangan pemungutannya sejalan dengan Pasal 23A UUD 1945. Kedua, mempublikasikan realisasi penerimaan serta hasil evaluasi kebijakan. Ketiga, mengarahkan insentif fiskal pada investasi yang menghasilkan kegiatan ekonomi nyata.
Pada akhirnya, legitimasi pajak minimum global tidak cukup hanya berasal dari kesepakatan antarnegara. Legitimasi juga harus tumbuh dari kepastian hukum nasional, keadilan dalam kerja sama internasional, dan manfaat yang dapat dipertanggungjawabkan kepada masyarakat. Tanpa ketiganya, pertanyaan tentang siapa sebenarnya “kita” dalam kebijakan pajak global akan tetap terbuka.