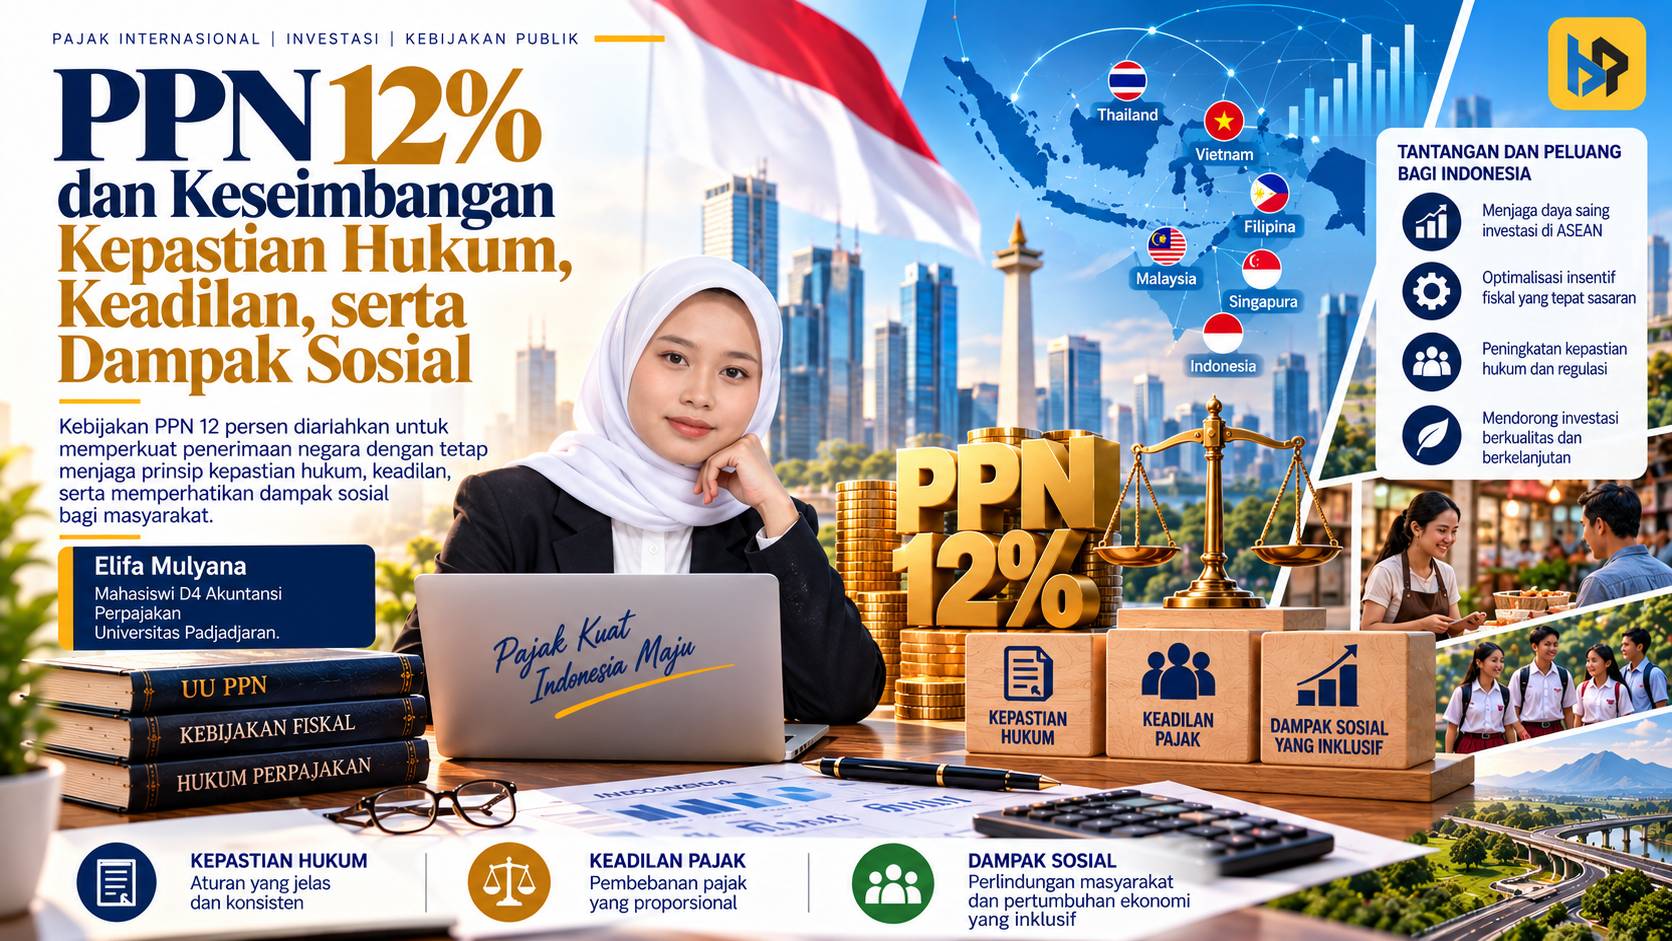
Pemerintah Indonesia menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 131 Tahun 2024 pada 31 Desember 2024. Regulasi tersebut mulai berlaku pada 1 Januari 2025 sebagai tindak lanjut kenaikan tarif Pajak Pertambahan Nilai (PPN) menjadi 12%.
Kebijakan ini muncul di tengah kekhawatiran masyarakat terhadap dampak kenaikan PPN pada daya beli dan pertumbuhan ekonomi. Pasal 7 ayat (1) huruf b Undang-Undang PPN, sebagaimana perubahan melalui Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), mengatur kenaikan tarif PPN menjadi 12% paling lambat pada 1 Januari 2025.
Melalui PMK 131/2024, pemerintah menerapkan Dasar Pengenaan Pajak (DPP) berupa nilai lain sebesar 11/12 dari harga jual, nilai impor, atau penggantian untuk transaksi tertentu. Penghitungan 12% × 11/12 menghasilkan beban PPN efektif sebesar 11%.
Sementara itu, penyerahan Barang Kena Pajak (BKP) tergolong mewah tertentu menggunakan penghitungan PPN sebesar 12% atas DPP berupa harga jual atau nilai impor. Pemerintah juga mengatur masa transisi selama Januari 2025 untuk penyerahan BKP mewah tertentu kepada konsumen akhir.
Meskipun kebijakan tersebut berupaya menjaga keseimbangan antara penerimaan negara dan daya beli masyarakat, penerapannya masih menyisakan persoalan. Kepastian hukum, keadilan, dan penerimaan masyarakat menjadi tiga aspek penting dalam menilai kebijakan ini.
Perspektif Yuridis: Kepastian Hukum PPN
Dari perspektif yuridis, kebijakan perpajakan harus memiliki dasar hukum yang jelas dan memberikan kepastian bagi wajib pajak.
PMK 131/2024 menggunakan kewenangan pengaturan DPP nilai lain berdasarkan Pasal 8A Undang-Undang PPN. Ketentuan tersebut memberikan ruang bagi pemerintah untuk mengatur mekanisme penghitungan PPN atas transaksi tertentu.
Namun, penggunaan tarif formal 12% dengan DPP nilai lain sebesar 11/12 memunculkan pertanyaan mengenai kejelasan norma. Masyarakat dapat menganggap pemerintah menerapkan dua tarif PPN, yaitu 11% dan 12%.
Padahal, secara hukum, tarif PPN tetap 12%. Perbedaan beban pajak muncul melalui mekanisme penghitungan DPP, bukan melalui perubahan tarif dalam peraturan menteri.
Pembedaan tersebut penting karena peraturan menteri harus tetap mengikuti batas kewenangan yang undang-undang berikan. Dengan demikian, penggunaan DPP nilai lain merupakan pelaksanaan kewenangan berdasarkan undang-undang, bukan perubahan tarif PPN.
Persoalan lainnya berkaitan dengan pemahaman pelaku usaha terhadap jenis transaksi dan administrasi perpajakan. Pengusaha Kena Pajak (PKP) perlu menyesuaikan sistem penghitungan, penerbitan faktur pajak, dan pelaporan.
Perubahan tersebut dapat menambah biaya kepatuhan, terutama bagi pelaku usaha yang belum memiliki sistem administrasi perpajakan memadai.
Dari sudut kepastian hukum, pemerintah perlu memastikan bahwa ketentuan penghitungan PPN mudah dipahami dan tidak menimbulkan penafsiran berbeda.
Kepastian hukum tidak hanya bergantung pada keberadaan dasar peraturan, tetapi juga pada kejelasan norma dan konsistensi penerapannya.
Karena itu, pemerintah perlu menyediakan petunjuk teknis yang jelas dan memperkuat sosialisasi agar masyarakat memahami perbedaan antara tarif formal dan beban PPN efektif.
Perspektif Filosofis: Keadilan dalam Pemungutan PPN
Perspektif filosofis menempatkan keadilan sebagai salah satu nilai utama dalam kebijakan perpajakan. Negara tidak cukup hanya menetapkan kewajiban pajak secara sah, tetapi juga perlu mempertimbangkan dampaknya terhadap masyarakat.
PPN merupakan pajak atas konsumsi. Bebannya dapat memengaruhi kelompok masyarakat secara berbeda, terutama apabila kita membandingkannya dengan tingkat penghasilan masing-masing kelompok.
Melalui PMK 131/2024, pemerintah membedakan mekanisme penghitungan PPN berdasarkan karakteristik objek pajak. BKP mewah tertentu mengikuti penghitungan berbeda dari BKP nonmewah dan Jasa Kena Pajak (JKP) yang menggunakan DPP nilai lain.
Pembedaan tersebut mencerminkan upaya pemerintah menerapkan prinsip keadilan dalam kebijakan PPN. Pemerintah berupaya mempertahankan beban PPN efektif sebesar 11% untuk transaksi tertentu, sementara BKP mewah mengikuti penghitungan 12% sesuai ketentuan.
Namun, keadilan pajak tidak cukup hanya melalui pembedaan objek. Pemerintah juga perlu memperhatikan kemampuan ekonomi masyarakat dan distribusi beban pajak.
Masyarakat berpenghasilan rendah dapat menanggung beban konsumsi yang relatif lebih besar dibandingkan kelompok berpenghasilan tinggi. Kondisi tersebut perlu menjadi pertimbangan ketika pemerintah merumuskan kebijakan PPN.
Dari sisi filosofis, penggunaan DPP nilai lain menunjukkan upaya mencari keseimbangan antara kebutuhan fiskal negara dan perlindungan daya beli masyarakat.
Meski demikian, masyarakat perlu memahami alasan pemerintah membedakan mekanisme penghitungan PPN. Penjelasan tersebut penting agar kebijakan tidak hanya memenuhi ketentuan hukum, tetapi juga mencerminkan rasa keadilan.
Keadilan perpajakan tidak hanya bergantung pada hasil penghitungan pajak, tetapi juga pada alasan, tujuan, dan prinsip yang mendasari kebijakan.
Dengan demikian, pemerintah perlu memastikan bahwa penerapan PPN mempertimbangkan kepentingan fiskal sekaligus kondisi sosial ekonomi masyarakat.
Perspektif Sosiologis: Kepercayaan dan Respons Masyarakat
Dari perspektif sosiologis, kebijakan pajak tidak dapat terlepas dari kondisi sosial, ekonomi, dan politik masyarakat.
Perdebatan mengenai kenaikan PPN menjadi 12% menunjukkan bahwa perubahan kebijakan fiskal dapat memengaruhi persepsi publik. Masyarakat tidak hanya memperhatikan ketentuan hukum, tetapi juga dampaknya terhadap harga barang dan pengeluaran sehari-hari.
Mekanisme tarif 12% dengan DPP nilai lain sebesar 11/12 berpotensi menimbulkan kebingungan. Sebagian konsumen mungkin sulit memahami mengapa pemerintah menyebut tarif 12%, sementara beban PPN pada transaksi tertentu tetap setara dengan 11%.
Kebingungan tersebut dapat memengaruhi kepercayaan masyarakat terhadap transparansi dan konsistensi kebijakan pemerintah.
Dalam perspektif kepatuhan sukarela (voluntary compliance), kepercayaan memiliki peran penting. Wajib pajak cenderung lebih mudah menerima kewajiban ketika mereka memahami dasar kebijakan dan menganggap pelaksanaannya adil.
Pelaku usaha juga menghadapi tantangan administrasi. Mereka perlu menyesuaikan sistem penghitungan PPN, pembukuan, serta penerbitan faktur pajak sesuai ketentuan.
Perubahan mekanisme tersebut berpotensi menambah biaya kepatuhan dan memengaruhi perencanaan usaha, terutama bagi pelaku usaha yang memiliki keterbatasan sumber daya.
Selain itu, masyarakat dapat mempertanyakan batasan BKP mewah dan kemungkinan perluasan cakupannya pada masa mendatang. Kekhawatiran tersebut dapat memengaruhi ekspektasi konsumen dan pelaku usaha terhadap arah kebijakan fiskal.
Namun, kekhawatiran publik tidak otomatis membuktikan adanya penurunan konsumsi atau investasi. Pemerintah tetap memerlukan data untuk mengevaluasi dampak ekonomi kebijakan tersebut.
Karena itu, pemerintah perlu memperkuat komunikasi publik, memberikan kepastian pelaksanaan, dan menjaga konsistensi kebijakan perpajakan.
PMK 131/2024 menunjukkan bahwa kebijakan PPN tidak hanya berkaitan dengan tarif, tetapi juga dengan kepastian hukum, keadilan, dan kepercayaan masyarakat.
Ketiga perspektif tersebut saling melengkapi. Pemerintah perlu menjaga kejelasan norma, mempertimbangkan distribusi beban pajak, serta membangun kepercayaan melalui komunikasi yang transparan.
Pada akhirnya, keberhasilan kebijakan PPN tidak hanya bergantung pada kemampuan negara menghimpun penerimaan. Kepastian hukum, rasa keadilan, dan kepercayaan masyarakat juga menentukan keberlanjutan sistem perpajakan.