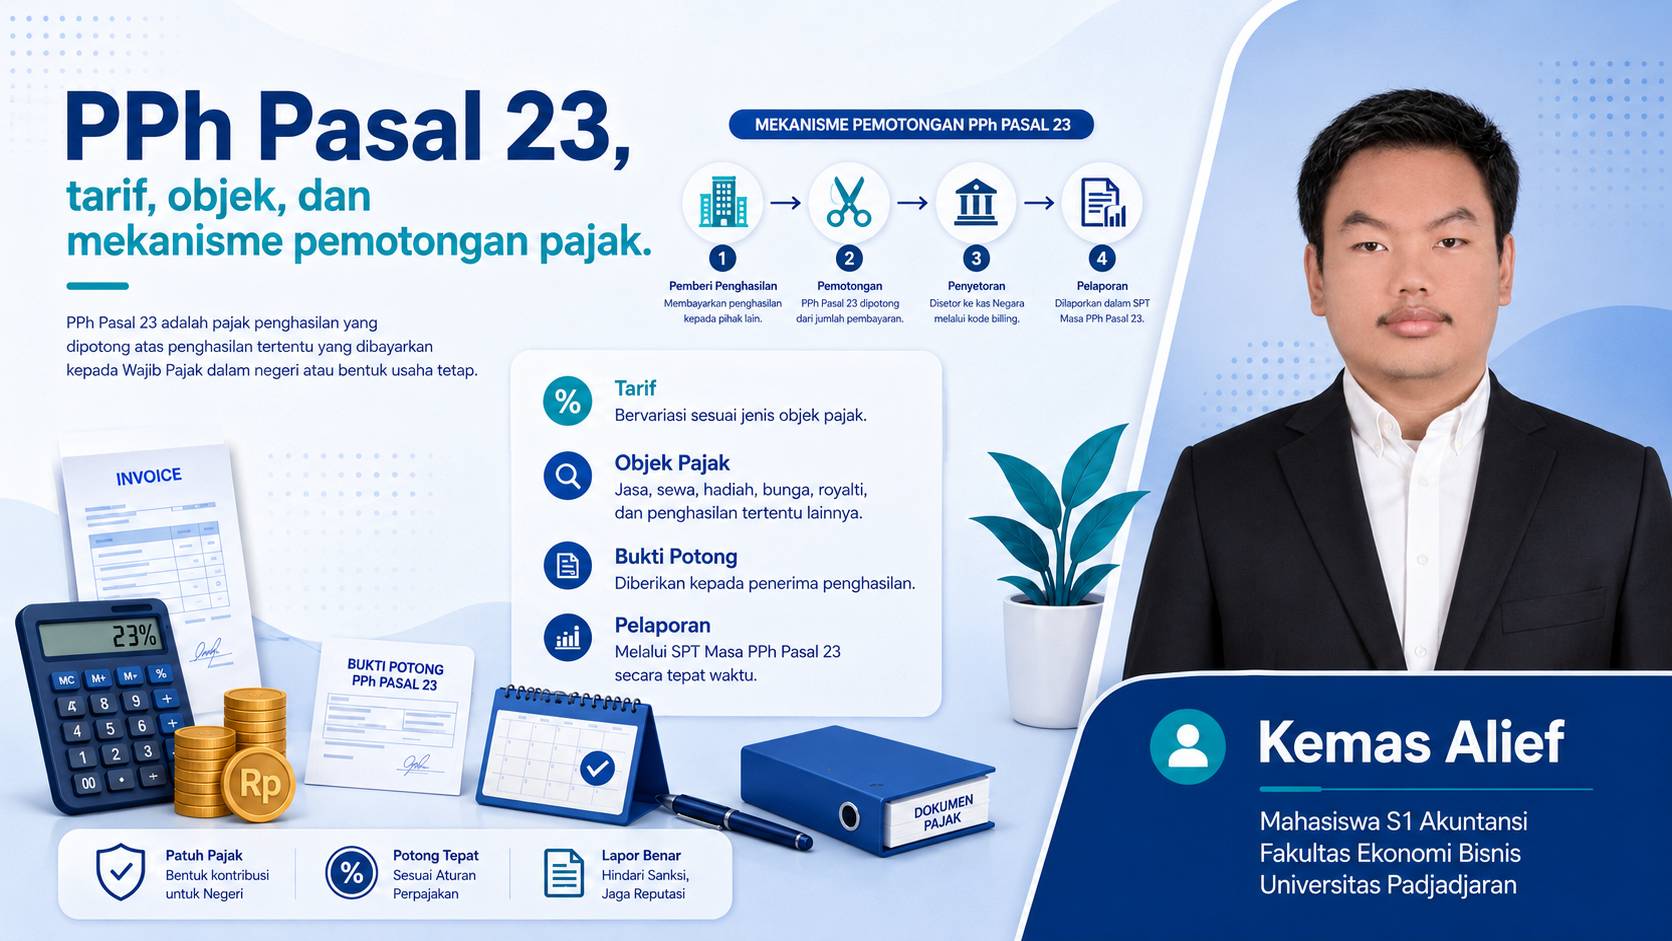
Pajak Penghasilan (PPh) Pasal 23 merupakan pemotongan pajak atas jenis penghasilan tertentu yang diterima wajib pajak dalam negeri atau bentuk usaha tetap (BUT). Cakupannya antara lain meliputi bunga, royalti, sewa harta, dan imbalan jasa, dengan memperhatikan ketentuan serta pengecualiannya.
Melalui mekanisme withholding tax, pihak yang membayarkan penghasilan menjalankan kewajiban pemotongan pajak. Sistem ini membantu pemerintah menghimpun penerimaan sepanjang tahun sekaligus melibatkan pihak ketiga dalam administrasi perpajakan. Bagi perusahaan, pemahaman PPh 23 membantu mencegah kesalahan penentuan objek, tarif, dan jumlah pemotongan.
Siapa yang Wajib Memotong PPh 23?
Pemotong PPh 23 meliputi badan pemerintah, subjek pajak badan dalam negeri, penyelenggara kegiatan, BUT, dan perwakilan perusahaan luar negeri lainnya. Selain itu, Direktur Jenderal Pajak dapat menunjuk orang pribadi sebagai wajib pajak dalam negeri untuk menjalankan kewajiban pemotongan sesuai ketentuan.
Sebelum menentukan perlakuan pajak, pihak pemotong perlu memeriksa transaksi dan status penerima penghasilan. Berdasarkan hasil pemeriksaan tersebut, pemotong menghitung pajak, membuat bukti pemotongan, menyetorkan pajak, dan melaporkannya melalui sarana administrasi perpajakan yang berlaku. Sementara itu, penerima penghasilan menyimpan bukti pemotongan sebagai dasar pengkreditan pajak dalam SPT Tahunan.
PPh 23 memiliki sifat tidak final. Artinya, penerima penghasilan dapat memperhitungkan pajak yang telah dipotong sebagai kredit pajak dalam penghitungan PPh tahunan, sepanjang memenuhi ketentuan. Bukti pemotongan menjadi dokumen penting untuk mendukung pengkreditan tersebut.
Tarif dan Batas Penerapan PPh 23
Secara umum, PPh 23 memiliki dua tarif utama, yaitu 15 persen dan 2 persen dari jumlah bruto, sesuai jenis penghasilannya. Kelompok tarif 15 persen mencakup bunga, royalti, dividen yang memenuhi ketentuan pemotongan, serta hadiah, penghargaan, bonus, dan sejenisnya selain yang masuk pemotongan PPh Pasal 21.
Adapun tarif 2 persen mencakup sewa atau penghasilan lain dari penggunaan harta selain yang terkena PPh final. Penerapannya juga meliputi imbalan jasa teknik, manajemen, konsultan, dan jasa lain sesuai ketentuan, sepanjang tidak termasuk pemotongan PPh Pasal 21 atau ketentuan khusus lainnya.
Penentuan tarif tidak cukup hanya mengandalkan nama transaksi pada faktur. Pemotong juga perlu memeriksa substansi transaksi, penerima penghasilan, dan ketentuan khususnya. Tidak semua pembayaran dividen atau imbalan jasa otomatis menjadi objek PPh 23.
Untuk jasa lain, PMK Nomor 141/PMK.03/2015 mengatur jenis jasa dan dasar pemotongannya. Penghitungan dengan tarif 2 persen menggunakan jumlah bruto tidak termasuk PPN. Peraturan tersebut juga mengecualikan imbalan jasa yang sudah terkena PPh final berdasarkan ketentuan tersendiri.
Perbedaan dengan PPh Pasal 21 terutama berkaitan dengan penerima dan jenis penghasilan. Atas imbalan pekerjaan, jasa, atau kegiatan kepada orang pribadi dalam negeri, perusahaan perlu memeriksa ketentuan PPh Pasal 21 terlebih dahulu. Karena itu, pembayaran jasa tidak selalu mengharuskan perusahaan menerapkan PPh 23.
Sementara itu, PPh Pasal 4 ayat (2) memiliki sifat final. Penghasilan dari sewa tanah dan/atau bangunan serta usaha jasa konstruksi mengikuti ketentuan PPh final yang relevan. Sebelum menerapkan PPh 23, perusahaan perlu memastikan apakah transaksi masuk dalam cakupan ketentuan tersebut.
Contoh Penghitungan PPh 23
PT Maju Bersama menggunakan jasa PT Tekno Solusindo untuk memperbaiki server kantor senilai Rp20 juta. Dalam kontrak yang sama, perusahaan juga membayar royalti sebesar Rp10 juta kepada mitra tersebut. Sebagai penerima penghasilan, PT Tekno Solusindo memiliki NPWP yang valid.
Untuk simulasi ini, seluruh nilai belum termasuk PPN. Imbalan perbaikan server merupakan objek PPh 23, tanpa komponen barang atau penggantian biaya yang memerlukan perlakuan tersendiri. Kedua transaksi juga tidak memperoleh fasilitas atau pengecualian pemotongan.
| Transaksi | Jumlah bruto | Tarif | PPh 23 |
|---|---|---|---|
| Jasa perbaikan server | Rp20.000.000 | 2% | Rp400.000 |
| Royalti | Rp10.000.000 | 15% | Rp1.500.000 |
| Total | Rp30.000.000 | Rp1.900.000 |
Atas kedua transaksi tersebut, PT Maju Bersama memotong total PPh 23 sebesar Rp1.900.000. Dengan demikian, pembayaran kepada PT Tekno Solusindo setelah pemotongan mencapai Rp28.100.000, di luar perhitungan PPN jika ada.
Contoh tersebut menunjukkan bahwa satu kontrak dapat memuat beberapa objek dengan tarif berbeda. Karena itu, perusahaan perlu merinci nilai setiap transaksi dan menyiapkan dokumen pendukungnya. Langkah ini membantu pemotong menghitung pajak secara tepat serta memudahkan penerima penghasilan memeriksa bukti pemotongan.