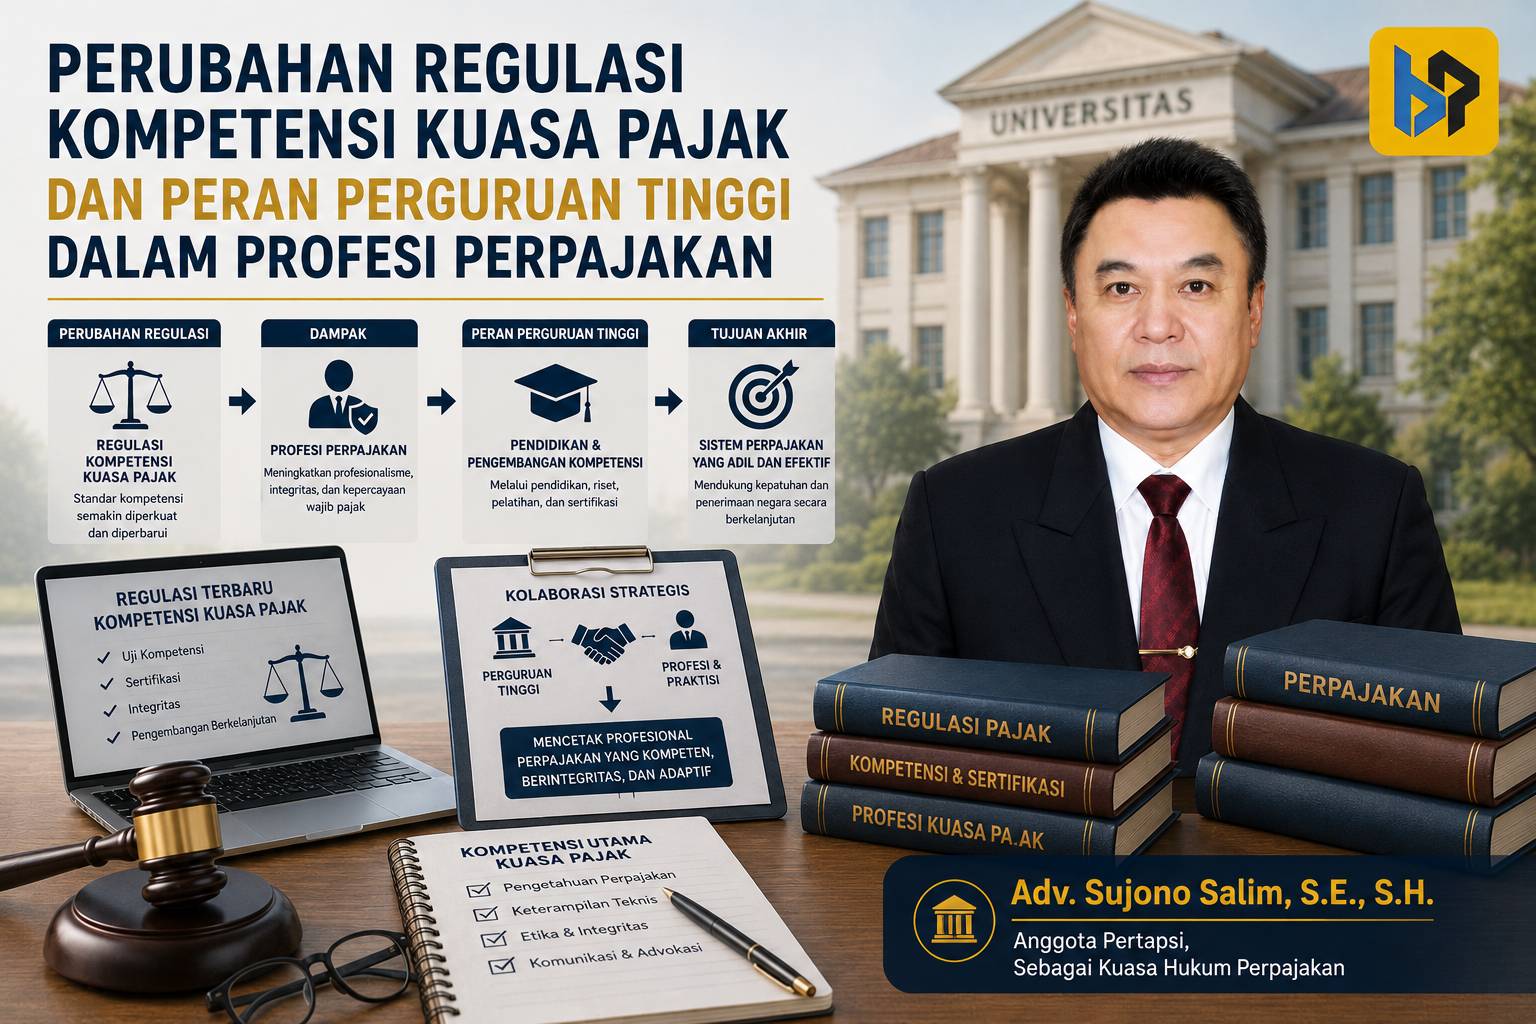
Bayangkan seseorang menempuh pendidikan perpajakan selama tiga atau empat tahun di perguruan tinggi. Ia mempelajari hukum pajak, akuntansi, pemeriksaan, keberatan, penagihan, hingga penyelesaian sengketa perpajakan. Namun, mulai 2027, ijazah tersebut tidak lagi menjadi dasar tersendiri untuk menerima penunjukan baru sebagai kuasa wajib pajak melalui ketentuan peralihan yang berlaku sampai akhir 2026.
Perubahan tersebut berkaitan dengan Peraturan Menteri Keuangan Nomor 55 Tahun 2026 (PMK 55/2026) tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak. Regulasi ini memperkuat pengakuan kompetensi melalui mekanisme uji kompetensi yang menghasilkan Surat Keterangan Kompetensi (SKK). Kebijakan tersebut memunculkan pertanyaan: apakah peningkatan standar profesi harus mengurangi peran pendidikan formal dalam pengakuan kompetensi perpajakan?
Pendidikan Formal dalam Sistem Kompetensi Perpajakan
Pasal 32 ayat (3a) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) mengharuskan seorang kuasa memiliki kompetensi tertentu, kecuali keluarga yang termasuk dalam pengecualian undang-undang. Penjelasan pasal tersebut menyebut jenjang pendidikan tertentu, sertifikasi, dan/atau pembinaan oleh asosiasi maupun Kementerian Keuangan sebagai bentuk kompetensi. Penjelasan Pasal 51 ayat (3) Peraturan Pemerintah Nomor 50 Tahun 2022 juga mengakui pendekatan tersebut.
Rumusan ini menunjukkan bahwa pengakuan kompetensi tidak harus bertumpu pada satu instrumen. Pendidikan formal membangun landasan keilmuan melalui pembelajaran, penelitian, dan evaluasi akademik. Sementara itu, sertifikasi mengukur kemampuan berdasarkan standar tertentu, sedangkan pembinaan profesional membantu menjaga kompetensi selama seseorang menjalankan praktik. Ketiganya memiliki fungsi berbeda, tetapi dapat saling melengkapi.
Undang-Undang Nomor 12 Tahun 2012 tentang Pendidikan Tinggi juga memberikan ruang bagi perguruan tinggi untuk mengembangkan kompetensi profesional. Pasal 44 mengatur penerbitan sertifikat kompetensi melalui kerja sama dengan lembaga terkait bagi lulusan yang memenuhi persyaratan. Namun, ketentuan tersebut tidak otomatis membuat ijazah atau sertifikat perguruan tinggi setara dengan SKK menurut PMK 55/2026. Persoalannya adalah bagaimana negara dapat mengakui hasil pendidikan tanpa mengurangi standar kompetensi nasional.
Uji Kompetensi dan Perubahan Pengakuan Keahlian
Pasal 7 sampai dengan Pasal 10 PMK 55/2026 mengatur mekanisme perolehan SKK melalui uji kompetensi. Pasal 8 mensyaratkan peserta berstatus warga negara Indonesia serta memiliki Nomor Induk Kependudukan yang telah aktif sebagai Nomor Pokok Wajib Pajak. Ketentuan tersebut tidak secara eksplisit mensyaratkan pendidikan perpajakan atau pengalaman kerja sebagai syarat mengikuti ujian.
Namun, persyaratan mengikuti uji kompetensi berbeda dari persyaratan memperoleh izin konsultan pajak. Pasal 5 tetap mengharuskan calon konsultan memenuhi sejumlah ketentuan, termasuk pendidikan paling rendah sarjana atau setara, kelulusan ujian profesi asosiasi, serta pengalaman kerja sesuai klasifikasi izin. Sementara itu, Pasal 50 mengatur penerapan ketentuan SKK bagi pihak lain yang bertindak sebagai kuasa wajib pajak.
Perbedaan tersebut penting karena pemerintah menerapkan persyaratan profesi yang tidak sepenuhnya sama bagi konsultan pajak dan pihak lain. Uji kompetensi dapat memberikan ukuran kemampuan yang seragam, tetapi hasil ujian belum tentu menggambarkan seluruh proses pembentukan keahlian seseorang. Karena itu, pengakuan kompetensi sebaiknya mempertimbangkan hubungan antara pendidikan, pengujian, pengalaman praktik, dan pengembangan profesional.
Masa Transisi dan Kedudukan Ijazah Perpajakan
PMK Nomor 44 Tahun 2026 memberikan ketentuan peralihan mengenai pengakuan sertifikat brevet dan ijazah pendidikan formal perpajakan. Pasal 16 memungkinkan seseorang selain konsultan pajak yang memiliki sertifikat brevet atau ijazah perpajakan minimal Diploma III dari perguruan tinggi terakreditasi A menerima penunjukan sebagai kuasa sampai 31 Desember 2026. Wajib pajak harus membuat surat kuasa khusus berbentuk kertas dan melampirkan dokumen sesuai ketentuan.
Surat kuasa khusus yang memenuhi persyaratan peralihan tetap berlaku sampai penerima kuasa menyelesaikan pelaksanaan hak atau kewajiban perpajakan yang tercantum di dalamnya. Artinya, berakhirnya masa transisi tidak otomatis membatalkan seluruh surat kuasa yang telah memenuhi ketentuan sebelumnya. Namun, mulai 2027, lulusan pendidikan perpajakan tidak dapat lagi menggunakan jalur peralihan tersebut sebagai dasar menerima penunjukan baru.
Perubahan ini tidak menghapus nilai akademik ijazah, tetapi mengubah kedudukannya dalam sistem pengakuan kompetensi kuasa wajib pajak. Kondisi tersebut menimbulkan pertanyaan mengenai penghargaan terhadap proses pendidikan yang berlangsung selama bertahun-tahun. Pemerintah perlu mempertimbangkan mekanisme penyetaraan yang objektif agar capaian pembelajaran perguruan tinggi tetap memiliki tempat dalam sistem kompetensi profesional.
Keterwakilan Akademisi dalam Tata Kelola Profesi
Persoalan lain muncul dalam struktur Panitia Penguatan Profesionalisme Konsultan Pajak. Pasal 57 PMK 55/2026 mengatur tujuh anggota tim pengarah, yang mencakup empat unsur Kementerian Keuangan, dua unsur asosiasi konsultan pajak, dan satu unsur akademisi. Tim tersebut memiliki kewenangan penting dalam menetapkan standar kompetensi, menyusun kebijakan uji kompetensi, serta mengevaluasi pelaksanaannya.
Komposisi tersebut menempatkan pemerintah sebagai unsur dominan dalam pengambilan keputusan. Peran regulator tentu penting untuk menjaga kepentingan publik dan keseragaman standar profesi. Namun, pengembangan kompetensi juga membutuhkan perspektif akademisi yang memahami kurikulum, metodologi penilaian, dan perkembangan ilmu perpajakan. Sementara itu, praktisi dapat memberikan masukan berdasarkan kebutuhan dunia kerja.
Pasal 11 PMK 55/2026 membuka peluang bagi Unit Pengelola untuk bekerja sama dengan pihak lain dalam menyelenggarakan uji kompetensi. Perguruan tinggi dapat mengambil bagian melalui mekanisme tersebut, meskipun regulasi tidak secara khusus menetapkannya sebagai mitra. Namun, keterlibatan sebagai penyelenggara ujian berbeda dari pengakuan terhadap proses dan hasil pendidikan formal. Perguruan tinggi seharusnya turut berkontribusi dalam pengembangan standar kompetensi, bukan hanya berperan sebagai mitra pelaksanaan pengujian.
Mengintegrasikan Pendidikan dan Sertifikasi Profesi
Tujuan PMK 55/2026 untuk meningkatkan profesionalisme patut mendapat dukungan. Kuasa wajib pajak memerlukan kompetensi yang kuat karena pekerjaannya berkaitan langsung dengan pelaksanaan hak dan pemenuhan kewajiban perpajakan. Namun, pemerintah juga perlu memperhatikan proporsionalitas agar penguatan standar tidak menimbulkan beban tambahan yang kurang memberikan manfaat.
Bagi calon konsultan pajak, regulasi mengenal uji kompetensi serta ujian profesi yang diselenggarakan asosiasi. Apabila kedua mekanisme menguji kemampuan yang sama tanpa pembagian tujuan yang jelas, peserta berpotensi menghadapi tambahan biaya dan waktu. Karena itu, pemerintah perlu memastikan setiap pengujian memiliki fungsi yang berbeda dan benar-benar meningkatkan kualitas profesional.
PMK 55/2026 juga menetapkan masa berlaku SKK selama tiga tahun serta mekanisme perpanjangan melalui ujian penyegaran. Ketentuan ini dapat membantu menjaga kemampuan profesional seiring perubahan regulasi dan praktik perpajakan. Namun, penyegaran sebaiknya berfokus pada perkembangan pengetahuan, keterampilan, dan etika, bukan sekadar mengulangi materi ujian sebelumnya.
Pemerintah dapat mempertimbangkan pengakuan capaian pembelajaran melalui mekanisme penyetaraan, penilaian portofolio, atau pengujian kesenjangan kompetensi. Model tersebut tetap memerlukan standar objektif dan pengawasan yang transparan agar tidak menurunkan kualitas profesi. Selain itu, pemerintah perlu memastikan kejelasan biaya, persyaratan kelulusan, tata kelola penyelenggara, serta mekanisme penanganan keberatan peserta.
Pada akhirnya, keberhasilan PMK 55/2026 tidak hanya bergantung pada ketatnya ujian kompetensi, tetapi juga pada kemampuan pemerintah membangun sistem pengakuan profesi yang adil. Indonesia membutuhkan profesional perpajakan yang memahami hukum, akuntansi, etika, serta persoalan nyata wajib pajak. Pendidikan formal, sertifikasi, pengalaman praktik, dan pembinaan berkelanjutan seharusnya membentuk satu ekosistem kompetensi yang saling memperkuat, bukan saling meniadakan.