Senin, 12 Oktober 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › Akademisi › SPT Jadi Fokus Pembelajaran Pajak I di FEB UNPAD

Ali Ainurrijal

Ali Ainurrijal

Mahasiswa S1 Akuntansi Fakultas Ekonomi Bisnis Universitas Padjadjaran

Akademisi Liputan Pajak

SPT Jadi Fokus Pembelajaran Pajak I di FEB UNPAD

Kuliah membahas fungsi Surat Pemberitahuan sebagai dokumen utama pelaporan pajak, jenis SPT, batas waktu penyampaian, serta pentingnya literasi perpajakan di era Coretax

9 Agu 2026 22:05 WIB
0
A A
0
0
SHARES
44
VIEWS

JATINANGOR, BeritaPajak.com — Surat Pemberitahuan atau SPT bukan sekadar formulir administrasi. Dalam sistem perpajakan Indonesia, dokumen ini menjadi sarana utama bagi Wajib Pajak untuk melaporkan penghitungan, pembayaran, penghasilan, harta, serta kewajiban perpajakannya kepada Direktorat Jenderal Pajak.

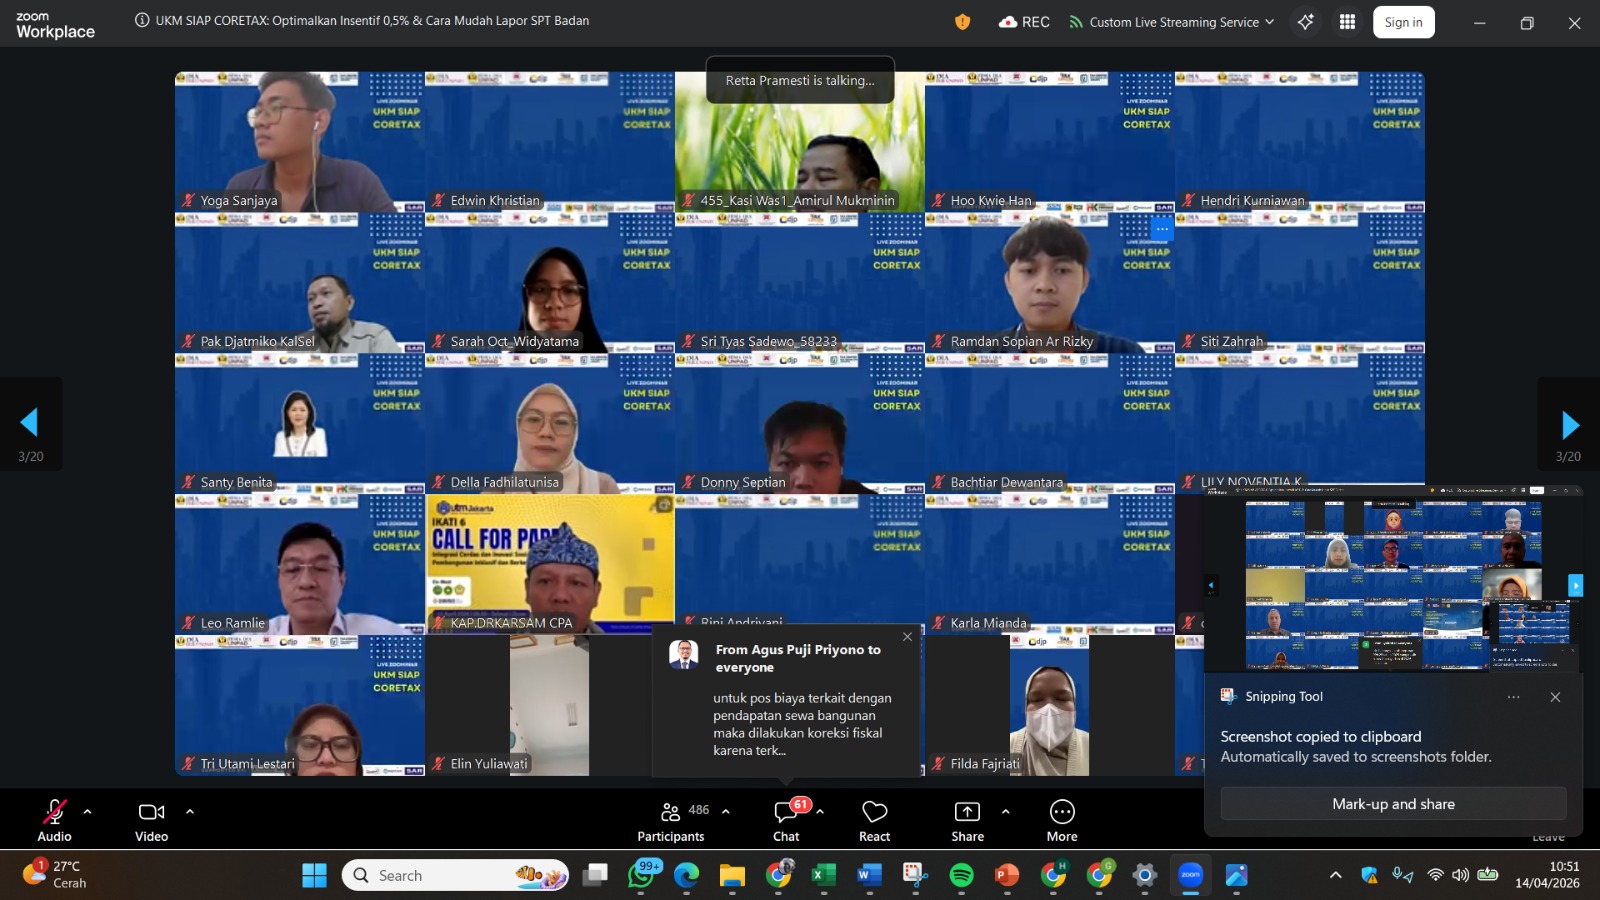
Isu tersebut dibahas dalam kuliah Pajak I yang diselenggarakan pada Rabu, 13 Mei 2026, di Gedung LEAD Fakultas Ekonomi dan Bisnis Universitas Padjadjaran. Kuliah ini menghadirkan Selestin Reinardo, Afif Rizqullah, Johassel Tedja, Sovereigno Eugene Bramantyo, dan Ainurrijal Ali sebagai pembicara utama, dengan Agus Puji Priyono, S.E., S.H., M.AP., M.Ak. sebagai dosen sekaligus mentor kelas.

Kegiatan diawali dengan presentasi mahasiswa mengenai Surat Pemberitahuan. Setelah itu, dosen memberikan penjelasan tambahan dan kegiatan dilanjutkan dengan sesi tanya jawab serta post-quiz untuk mengukur pemahaman peserta terhadap materi yang telah dipelajari.

SPT sebagai Penanda Kepatuhan
Baca Juga

Sambut Era Coretax, DIA FEB UNPAD Bekali Pelaku UKM Strategi Optimasi Insentif Pajak

Sambut Era Coretax, DIA FEB UNPAD Bekali Pelaku UKM Strategi Optimasi Insentif Pajak

12 Mei 2026 WIB
107
Mengenal Lebih Dekat Prosedur Pengawasan Pajak Berdasarkan PMK 111/2025

Mengenal Lebih Dekat Prosedur Pengawasan Pajak Berdasarkan PMK 111/2025

8 Apr 2026 WIB
130
Magister Akuntansi FEB Unpad Jalani Proses Asesmen Lapangan Akreditasi LAMEMBA 2026

Magister Akuntansi FEB Unpad Jalani Proses Asesmen Lapangan Akreditasi LAMEMBA 2026

23 Mei 2026 WIB
65

Dalam pemaparan dijelaskan bahwa SPT merupakan dokumen yang digunakan Wajib Pajak orang pribadi maupun badan untuk melaporkan penghitungan dan pembayaran pajak. SPT juga memuat informasi mengenai penghasilan, pajak yang telah dibayar, serta harta yang dimiliki Wajib Pajak.

Materi merujuk pada UU KUP serta ketentuan pelaksanaan mengenai tata cara penyampaian SPT. Melalui dokumen ini, Wajib Pajak menunjukkan pemenuhan kewajiban perpajakannya kepada DJP sesuai tahun pajak atau masa pajak tertentu.

SPT dibedakan menjadi SPT Tahunan dan SPT Masa. SPT Tahunan digunakan untuk melaporkan kewajiban perpajakan dalam satu tahun pajak, sedangkan SPT Masa digunakan untuk pelaporan kewajiban pada masa pajak tertentu, antara lain terkait PPh dan PPN sesuai jenis kewajibannya.

Bagi Wajib Pajak, SPT menjadi bukti penting bahwa kewajiban perpajakan telah dihitung, dibayar, dan dilaporkan. Bagi otoritas pajak, SPT menjadi salah satu sumber informasi untuk mengawasi kepatuhan serta memastikan data perpajakan tercatat dengan benar.

Dari Formulir hingga Sistem Digital

Dalam pembelajaran juga dijelaskan bahwa penyampaian SPT dapat dilakukan melalui berbagai sarana sesuai ketentuan yang berlaku. Sebelum sistem administrasi perpajakan semakin terintegrasi, Wajib Pajak mengenal penggunaan formulir kertas maupun pelaporan elektronik melalui kanal yang disediakan DJP.

Formulir SPT Tahunan memiliki jenis yang berbeda sesuai karakteristik Wajib Pajak. Formulir 1770 SS, 1770 S, dan 1770 digunakan untuk Wajib Pajak orang pribadi dengan kondisi penghasilan yang berbeda, sedangkan formulir 1771 digunakan untuk Wajib Pajak badan.

Perbedaan formulir tersebut menunjukkan bahwa setiap Wajib Pajak memiliki kebutuhan pelaporan yang tidak sama. Sumber penghasilan, status pekerjaan, kepemilikan usaha, serta bentuk badan menentukan informasi yang perlu dilaporkan dalam SPT.

Dalam konteks transformasi administrasi perpajakan, materi juga menyinggung penggunaan Coretax. Sistem ini menjadi bagian dari upaya modernisasi administrasi pajak agar proses pelaporan, pembayaran, dan pengawasan data perpajakan dapat dilakukan secara lebih terintegrasi.

Batas waktu penyampaian SPT turut menjadi bagian penting dalam pembahasan. SPT Tahunan orang pribadi disampaikan paling lambat tiga bulan setelah akhir tahun pajak, sedangkan SPT Tahunan badan paling lambat empat bulan setelah akhir tahun pajak.

Untuk SPT Masa, batas waktu pelaporan bergantung pada jenis pajak dan ketentuan yang berlaku. Karena itu, Wajib Pajak perlu memahami kalender pelaporan agar tidak terlambat menyampaikan kewajibannya.

Apabila Wajib Pajak terlambat menyampaikan SPT, terdapat sanksi administrasi berupa denda. Besaran denda berbeda sesuai jenis SPT dan kategori Wajib Pajak, sehingga perlu diperhatikan sejak awal agar pelaporan dapat dilakukan tepat waktu.

SPT menjadi dokumen penting karena menghubungkan kewajiban pelaporan Wajib Pajak dengan sistem pengawasan administrasi perpajakan. Oleh karena itu, pemahaman mengenai jenis SPT, batas waktu, isi laporan, dan sanksi keterlambatan perlu dimiliki oleh setiap Wajib Pajak.

Kuliah ini menegaskan bahwa literasi mengenai SPT masih perlu terus diperkuat, terutama di tengah perubahan sistem administrasi perpajakan menuju layanan yang semakin digital. Melalui presentasi, penjelasan dosen, sesi tanya jawab, dan post-quiz, peserta diharapkan tidak hanya memahami konsep SPT, tetapi juga mampu menerapkannya dalam praktik perpajakan.

Editor
Agus Puji Priyono Diperbarui pada 30 Agu 2026 20:18 WIB
Tags: Coretax DJPpelaporan pajakSPT MasaSPT tahunanSurat Pemberitahuan
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

Pajak Minimum Global: Ketika Daya Saing Investasi Tak Lagi Sekadar Soal Tarif Pajak

Pajak Minimum Global: Ketika Daya Saing Investasi Tak Lagi Sekadar Soal Tarif Pajak

5 Okt 2026 WIB
Pajak Minimum Global dan Masa Depan Daya Saing Investasi Indonesia

Pajak Minimum Global dan Masa Depan Daya Saing Investasi Indonesia

5 Okt 2026 WIB
PT atau CV: Memahami Perbedaan Pajak, Penarikan Dana, dan Tanggung Jawab Pemilik

PT atau CV: Memahami Perbedaan Pajak, Penarikan Dana, dan Tanggung Jawab Pemilik

5 Okt 2026 WIB
PMK 37/2025: Simplifikasi Administrasi Pajak atau Pergeseran Beban ke Marketplace?

PMK 37/2025: Simplifikasi Administrasi Pajak atau Pergeseran Beban ke Marketplace?

5 Okt 2026 WIB
Profit Shifting di Era Pajak Minimum Global: Menutup Celah Penggerusan Basis Pajak

Profit Shifting di Era Pajak Minimum Global: Menutup Celah Penggerusan Basis Pajak

5 Okt 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • Tak Berkategori
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

Pajak Minimum Global: Ketika Daya Saing Investasi Tak Lagi Sekadar Soal Tarif Pajak

Pajak Minimum Global: Ketika Daya Saing Investasi Tak Lagi Sekadar Soal Tarif Pajak

5 Okt 2026 WIB
Pajak Minimum Global dan Masa Depan Daya Saing Investasi Indonesia

Pajak Minimum Global dan Masa Depan Daya Saing Investasi Indonesia

5 Okt 2026 WIB
PT atau CV: Memahami Perbedaan Pajak, Penarikan Dana, dan Tanggung Jawab Pemilik

PT atau CV: Memahami Perbedaan Pajak, Penarikan Dana, dan Tanggung Jawab Pemilik

5 Okt 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz