Rabu, 23 September 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › Fapsi Unpad Bahas Pajak Hibah, Riset, dan Layanan Psikologi

Rizki Alaika

Rizki Alaika

Liputan Pajak Praktisi

Fapsi Unpad Bahas Pajak Hibah, Riset, dan Layanan Psikologi

Town Hall Meeting membahas perlakuan perpajakan atas hibah penelitian, kontrak riset, kerja sama kelembagaan, serta layanan konseling psikologi.

18 Mar 2026 17:17 WIB
1
A A
0

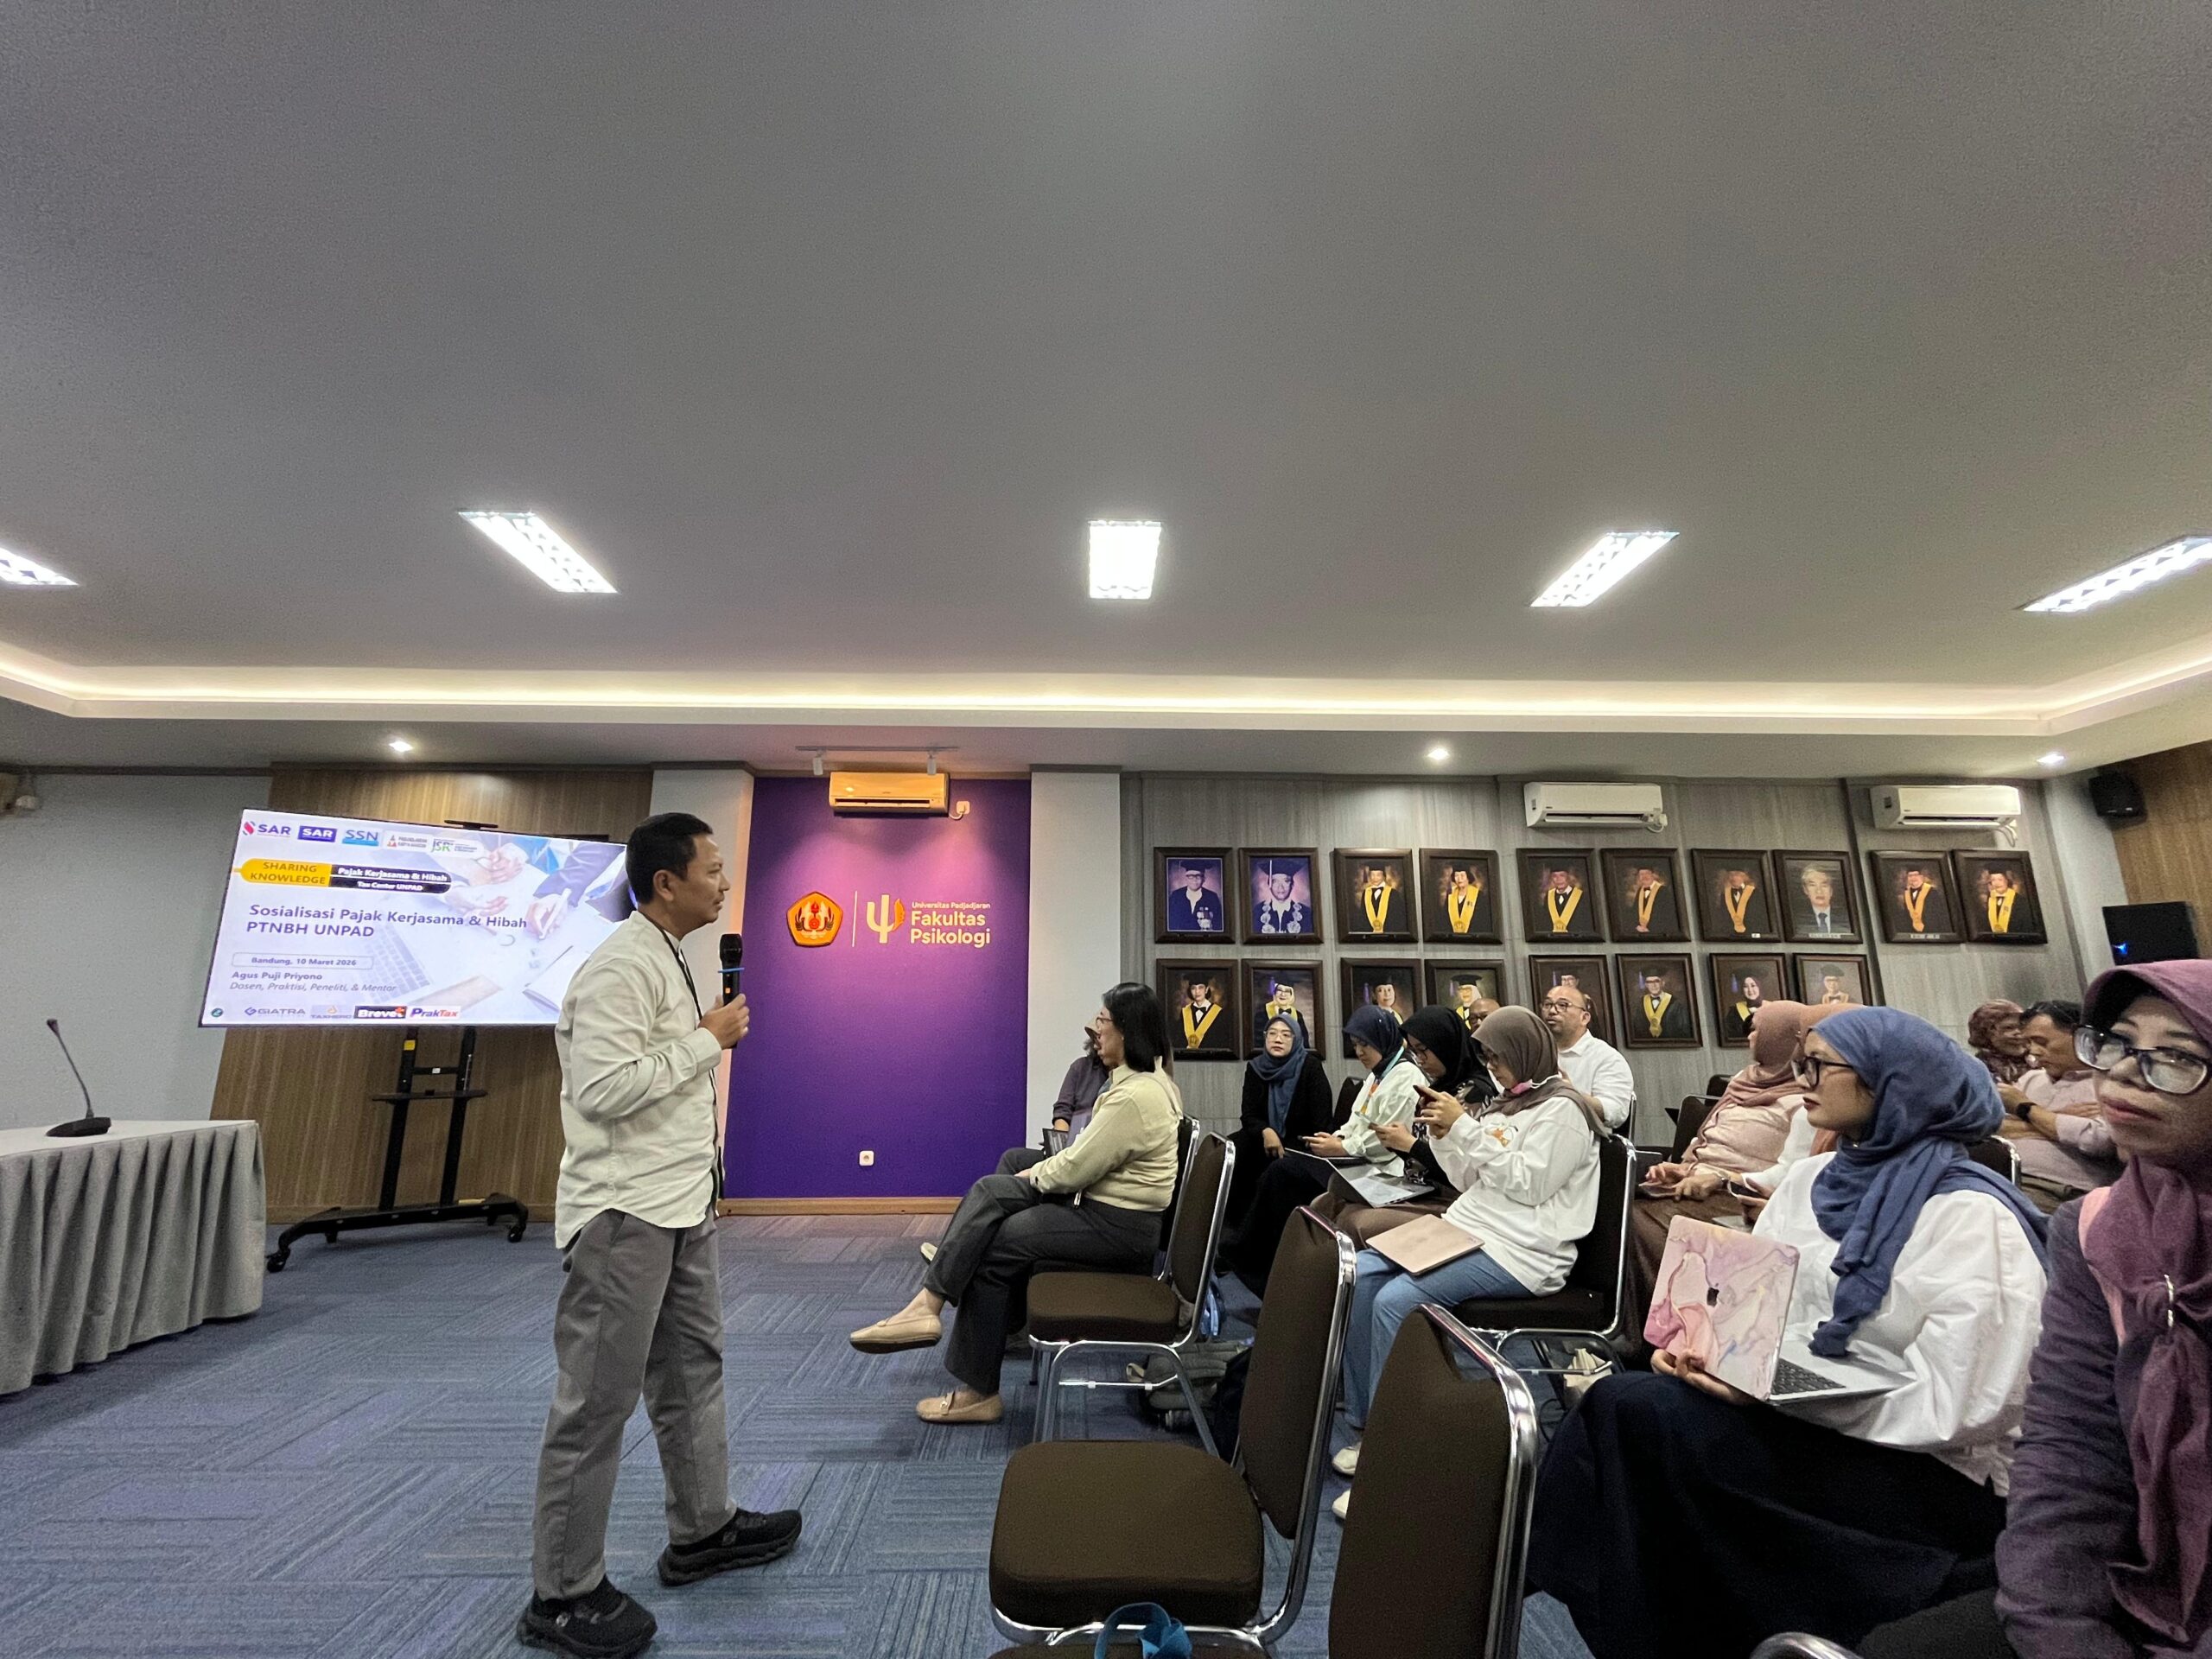
Foto: Fakultas Psikologi UNPAD, Town Hall Meeting

0
SHARES
94
VIEWS

JATINANGOR, BeritaPajak.com — Fakultas Psikologi Universitas Padjadjaran menyelenggarakan Town Hall Meeting untuk membahas tata kelola keuangan dan aspek perpajakan di lingkungan fakultas, Selasa, 10 Maret 2026.

Kegiatan berlangsung pukul 13.00–15.00 WIB di Gedung Seminar S3, Gedung Dekanat Lantai 1 Fakultas Psikologi Unpad, Jatinangor. Acara diikuti oleh sivitas akademika Fakultas Psikologi Unpad secara luring dan daring.

Town Hall Meeting menghadirkan Agus Puji Priyono, Partner SAR Tax & Management Consultant, sebagai narasumber yang mewakili Direktorat Keuangan dan Tresuri Unpad. Kegiatan dibuka oleh Direktur Keuangan dan Tresuri Unpad, Tettet Fitrijanti.

Kegiatan tersebut bertujuan memberikan pemahaman mengenai ketentuan perpajakan yang berkaitan dengan pengelolaan keuangan, hibah penelitian, kontrak riset, dan kerja sama yang dilakukan dosen maupun unit di lingkungan fakultas.

Baca Juga

IKPI Bandung Semarakkan Jalan Sehat Nasional

IKPI Bandung Semarakkan Jalan Sehat Nasional

13 Agu 2026 WIB
17
Taxistant Unpad Dorong Praktika Pajak Lebih Aplikatif

Taxistant Unpad Dorong Praktika Pajak Lebih Aplikatif

11 Agu 2026 WIB
99
Nilai Pabean Jadi Kunci Hitung Bea Masuk

Nilai Pabean Jadi Kunci Hitung Bea Masuk

9 Agu 2026 WIB
112

Dalam pemaparannya, Agus menjelaskan bahwa aspek perpajakan pada kegiatan riset dan kerja sama perlu dipahami sejak tahap perencanaan. Pemahaman yang memadai diperlukan agar kegiatan akademik tidak menimbulkan kesalahan pencatatan atau kewajiban perpajakan pada kemudian hari.

Beberapa skema penerimaan dana yang dibahas meliputi hibah penelitian, kontrak riset, bantuan, dan kerja sama dengan lembaga eksternal. Setiap penerimaan perlu dianalisis berdasarkan sumber dana, pihak penerima, isi perjanjian, serta ada atau tidaknya imbalan jasa.

“Pemahaman mengenai perbedaan karakter dana menjadi penting karena masing-masing memiliki perlakuan perpajakan yang berbeda,” jelas Agus dalam pemaparannya.

Kontrak Riset dan Penerimaan Dana

Salah satu topik yang mendapat perhatian peserta adalah kontrak riset yang dananya diterima langsung oleh peneliti tanpa melalui institusi.

Dalam diskusi dijelaskan bahwa apabila dana diterima melalui universitas atau fakultas, perlakuan pajaknya perlu dianalisis berdasarkan substansi transaksi dan status kelembagaan Unpad sebagai perguruan tinggi negeri badan hukum sekaligus Pengusaha Kena Pajak.

Apabila penerimaan dana berkaitan dengan penyerahan jasa atau pelaksanaan kerja sama berdasarkan perjanjian resmi, transaksi tersebut dapat menimbulkan kewajiban PPN maupun kewajiban perpajakan lainnya sesuai dengan karakter kegiatannya.

Sementara itu, dana yang diterima langsung oleh individu tanpa Perjanjian Kerja Sama resmi dengan universitas pada umumnya perlu dicatat sebagai penerimaan pribadi. Peneliti kemudian perlu menilai apakah penerimaan tersebut merupakan penghasilan yang harus dilaporkan dalam SPT Tahunan orang pribadi.

Pembahasan juga menekankan pentingnya membedakan hibah, bantuan, dan kerja sama. Hibah atau bantuan yang diberikan secara murni tanpa adanya imbalan jasa dapat memiliki perlakuan berbeda dengan pembayaran berdasarkan kontrak kerja sama.

Sebaliknya, apabila pemberi dana memperoleh keluaran, jasa, hak penggunaan hasil penelitian, atau manfaat tertentu berdasarkan perjanjian, transaksi tersebut perlu dianalisis sebagai kegiatan kerja sama. Konsekuensi pajaknya bergantung pada isi kontrak dan bentuk penyerahan yang dilakukan.

Karena itu, setiap unit dan peneliti perlu memastikan bahwa dokumen kerja sama menjelaskan secara jelas pihak yang menerima dana, ruang lingkup pekerjaan, keluaran penelitian, nilai kontrak, dan kewajiban perpajakan masing-masing pihak.

Perlakuan PPN atas Layanan Psikologi

Topik lain yang dibahas adalah layanan konseling dan jasa psikologi yang diberikan kepada instansi pemerintah maupun lembaga lainnya.

Dalam materi disampaikan bahwa jasa psikologi tertentu dapat termasuk dalam kelompok jasa pelayanan kesehatan yang memperoleh fasilitas dibebaskan dari PPN berdasarkan UU HPP dan PP 49/2022.

Meskipun memperoleh fasilitas pembebasan, administrasi perpajakan tetap perlu dilakukan secara tertib. Apabila transaksi wajib didokumentasikan melalui faktur pajak, faktur tersebut perlu mencantumkan keterangan bahwa penyerahan memperoleh fasilitas dibebaskan dari pengenaan PPN.

Unit pemberi layanan juga perlu memastikan bahwa jenis jasa yang diberikan benar-benar memenuhi kriteria pembebasan. Hal tersebut penting karena tidak seluruh kegiatan yang dilakukan oleh tenaga atau unit psikologi otomatis memperoleh perlakuan PPN yang sama.

Selain substansi layanan, identitas pemberi jasa, penerima jasa, bentuk kontrak, dan ruang lingkup pekerjaan perlu diperhatikan. Dokumentasi tersebut dapat menjadi dasar apabila pada kemudian hari dilakukan pengujian oleh otoritas pajak.

Melalui Town Hall Meeting ini, Fakultas Psikologi Unpad berharap sivitas akademika memperoleh pemahaman yang lebih jelas mengenai tata kelola penerimaan dana dan aspek perpajakannya.

Pemahaman sejak tahap penyusunan perjanjian menjadi penting agar kegiatan penelitian, hibah, dan kerja sama dapat dilaksanakan secara transparan, akuntabel, serta sesuai dengan ketentuan perpajakan.

Editor
Agus Puji Priyono Diperbarui pada 10 Jul 2026 20:05 WIB
Tags: Fapsi UnpadHibah PenelitianJasa PsikologiKerja Sama AkademikKontrak Riset
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB
Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

13 Sep 2026 WIB
Ketika Negara Sumber Merelakan Haknya

Ketika Negara Sumber Merelakan Haknya

5 Sep 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz