Jumat, 25 September 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › Akademisi › Nilai Pabean Jadi Kunci Hitung Bea Masuk

Daren Nauval

Daren Nauval

Mahasiswa S1 Akuntansi Fakultas EKonomi Bisnis Universitas Padjadjaran

Akademisi Liputan Pajak

Nilai Pabean Jadi Kunci Hitung Bea Masuk

Presentasi Bea Cukai dan Pajak Daerah membahas metode penentuan nilai pabean, unsur penambah dan pengurang, hingga penghitungan Bea Keluar atas barang tertentu.

9 Agu 2026 22:31 WIB
0
A A
0
0
SHARES
126
VIEWS

JATINANGOR, BeritaPajak.com — Dalam kegiatan impor, harga barang yang tercantum dalam dokumen transaksi tidak selalu langsung dapat digunakan sebagai dasar penghitungan Bea Masuk. Nilai tersebut perlu diuji berdasarkan ketentuan nilai pabean agar kewajiban kepabeanan dapat dihitung secara tepat.

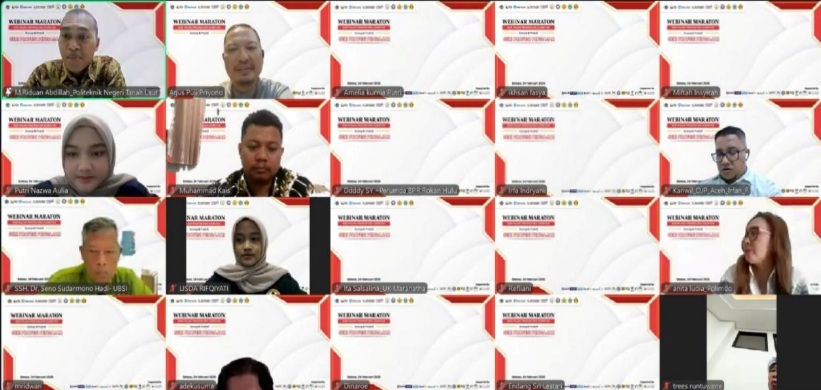
Topik tersebut dibahas dalam presentasi Kelompok 4 pada Mata Kuliah Bea Cukai dan Pajak Daerah, Selasa, 26 Mei 2026. Kegiatan bertema Sistem Nilai Pabean ini bertujuan memberikan pemahaman mengenai penentuan nilai pabean sebagai dasar penghitungan Bea Masuk serta keterkaitannya dengan ketentuan kepabeanan dalam perdagangan internasional.

Kegiatan diawali dengan pemaparan landasan hukum yang mengatur sistem nilai pabean. Regulasi yang dibahas antara lain Undang-Undang Nomor 17 Tahun 2006 tentang Kepabeanan, PMK Nomor 144/PMK.04/2022 tentang Nilai Pabean untuk Penghitungan Bea Masuk, serta ketentuan terkait tarif Bea Keluar.

Dalam pemaparan, dijelaskan bahwa nilai pabean pada dasarnya menggunakan nilai transaksi barang impor sepanjang memenuhi persyaratan tertentu. Nilai transaksi tersebut menganut sistem Cost, Insurance, and Freight atau CIF, yaitu nilai yang mencakup harga barang, biaya pengangkutan, dan asuransi sampai pelabuhan tujuan.
Baca Juga

Simulasi Coretax Ungkap Titik Kritis Pelaporan Pajak Profesi Dokter

Simulasi Coretax Ungkap Titik Kritis Pelaporan Pajak Profesi Dokter

1 Mar 2026 WIB
99
DJP dan Mitra Sosialisasikan Restitusi Pajak di Era Coretax

DJP dan Mitra Sosialisasikan Restitusi Pajak di Era Coretax

9 Jul 2026 WIB
146
Transisi Coretax Dorong Penguatan Konsep PPh Profesi

Transisi Coretax Dorong Penguatan Konsep PPh Profesi

28 Feb 2026 WIB
120

Enam Metode Nilai Pabean

Materi yang disampaikan mencakup enam metode penentuan nilai pabean. Metode tersebut terdiri atas Metode Nilai Transaksi, Metode Nilai Transaksi Barang Identik, Metode Nilai Transaksi Barang Serupa, Metode Deduksi, Metode Komputasi, dan Metode Pengulangan atau fallback method.

Pemateri menjelaskan bahwa Metode Nilai Transaksi menjadi metode utama apabila harga yang dibayar atau seharusnya dibayar atas barang impor dapat diterima sesuai ketentuan. Apabila metode tersebut tidak dapat digunakan, penentuan nilai pabean dilakukan secara berurutan melalui metode berikutnya.

Pembahasan juga mencakup unsur penambah dan pengurang dalam perhitungan nilai pabean. Unsur tersebut antara lain biaya pengemasan, royalti, assist, biaya transportasi, dan asuransi yang perlu dianalisis sesuai karakter transaksi.

Kelompok turut membahas konsep assist, yaitu barang atau jasa yang diberikan pembeli kepada produsen luar negeri untuk mendukung proses produksi barang impor. Unsur ini penting karena dapat memengaruhi nilai pabean apabila berkaitan langsung dengan barang yang diimpor.

Selain itu, dijelaskan pula tata cara penentuan freight dan asuransi apabila dokumen pendukung tidak tersedia. Untuk memperjelas pembahasan, pemateri memberikan beberapa contoh perhitungan nilai pabean menggunakan metode yang berlaku.

Alternatif Metode dan Bea Keluar

Selanjutnya, materi menguraikan penggunaan metode barang identik dan barang serupa sebagai alternatif apabila nilai transaksi tidak dapat digunakan. Kedua metode ini memerlukan pembanding atas barang impor yang memiliki karakteristik sama atau sebanding sesuai ketentuan kepabeanan.

Pemateri juga membahas metode deduksi dan komputasi yang digunakan dalam kondisi tertentu. Pada metode deduksi, nilai pabean dapat ditentukan berdasarkan harga jual barang impor di dalam daerah pabean setelah dilakukan penyesuaian tertentu. Sementara itu, metode komputasi menggunakan unsur biaya produksi, keuntungan, dan biaya lain yang relevan.

Pada metode pengulangan atau fallback method, penentuan nilai pabean tetap mengacu pada prinsip-prinsip dari metode sebelumnya. Metode ini digunakan secara fleksibel, tetapi tetap harus berdasarkan data yang objektif dan terukur.

Selain nilai pabean impor, kelompok turut menjelaskan ketentuan Bea Keluar atas barang ekspor tertentu. Barang yang dibahas antara lain CPO, biji kakao, produk mineral logam, kulit dan kayu, serta getah pinus.

Materi juga mencakup Harga Referensi, Harga Patokan Ekspor atau HPE, serta contoh perhitungan Bea Keluar. Perhitungan tersebut dapat menggunakan metode ad valorem maupun tarif spesifik sesuai jenis barang dan ketentuan yang berlaku.

Selama kegiatan berlangsung, peserta mengikuti presentasi dengan baik dan aktif dalam sesi diskusi. Beberapa pertanyaan yang diajukan berkaitan dengan penerapan metode nilai pabean, penentuan barang identik dan barang serupa, serta perhitungan Bea Keluar dalam praktik.

Secara keseluruhan, kegiatan berjalan lancar dan memberikan pemahaman yang lebih mendalam mengenai sistem nilai pabean serta ketentuan kepabeanan di Indonesia. Pemahaman tersebut penting bagi mahasiswa agar mampu melihat hubungan antara nilai transaksi, dokumen pendukung, metode penilaian, dan kewajiban kepabeanan dalam perdagangan internasional.

Editor
Agus Puji Priyono Diperbarui pada 30 Agu 2026 06:30 WIB
Tags: bea keluarbea masukkepabeanannilai pabeanPerdagangan Internasional
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB
Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

13 Sep 2026 WIB
Ketika Negara Sumber Merelakan Haknya

Ketika Negara Sumber Merelakan Haknya

5 Sep 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz