Minggu, 27 September 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › Maksi Maranatha Bedah Laba Usaha dalam P3B

Berita Pajak

Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

Liputan Pajak Akademisi

Maksi Maranatha Bedah Laba Usaha dalam P3B

Kuliah Pajak Internasional membahas pembagian hak pemajakan atas laba usaha, pelayaran dan penerbangan internasional, serta pekerjaan bebas.

10 Feb 2026 16:09 WIB
0
A A
0
0
SHARES
146
VIEWS

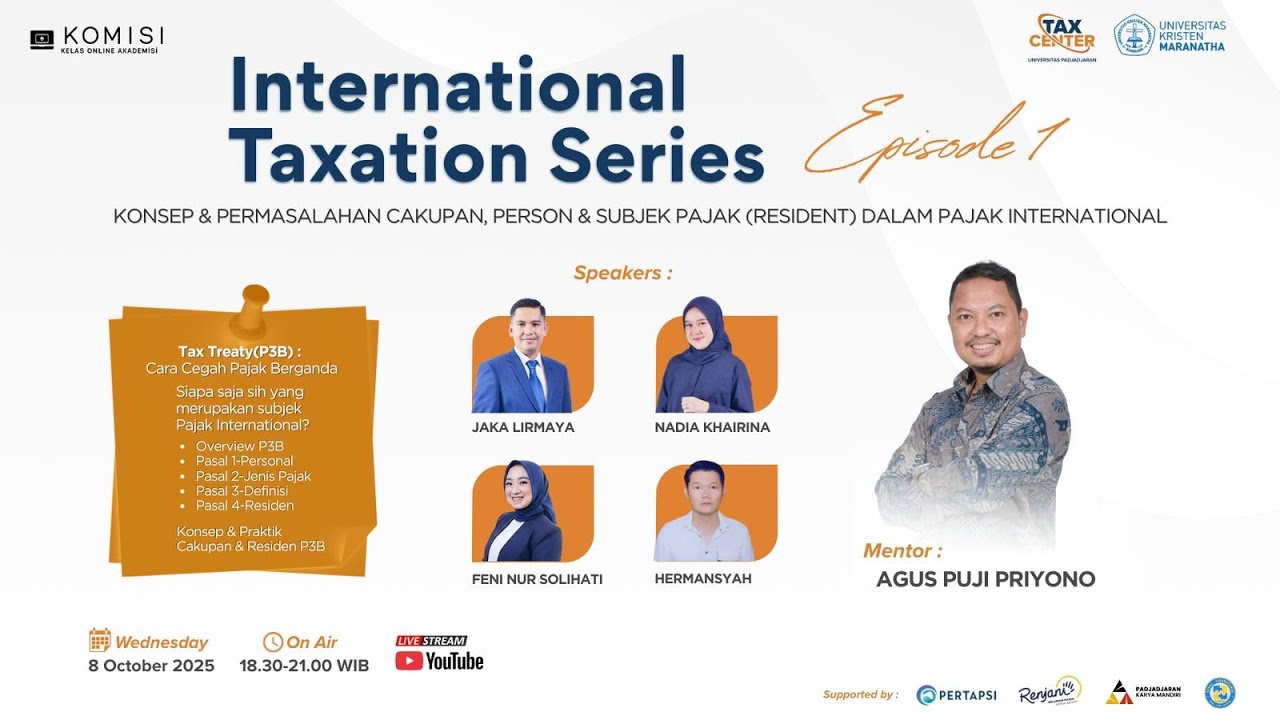
BANDUNG, BeritaPajak.com — Program Magister Akuntansi Fakultas Hukum dan Bisnis Digital Universitas Kristen Maranatha bekerja sama dengan Tax Center Universitas Padjadjaran dan PERTAPSI Jawa Barat I menyelenggarakan kuliah daring dalam rangkaian mata kuliah Pajak Internasional.

Kegiatan bertema “Konsep dan Permasalahan Perpajakan Internasional atas Laba Usaha Pasal 7, 8, dan 14” tersebut menjadi agenda pembelajaran bagi mahasiswa S2 Magister Akuntansi Maranatha untuk memperdalam pemahaman mengenai perpajakan lintas negara.

Materi disampaikan oleh kelompok yang terdiri atas Chintia, Setiyati, Tiurma, dan Stefani. Kegiatan dipandu oleh Agus Puji Priyono, praktisi sekaligus akademisi yang berpengalaman di bidang perpajakan.

Pembahasan difokuskan pada ketentuan Pasal 7 mengenai laba usaha, Pasal 8 mengenai pelayaran dan penerbangan internasional, serta Pasal 14 mengenai pekerjaan bebas dalam P3B.
Baca Juga

Pemeriksaan Pajak Makin Terukur lewat PMK 15/2025

Pemeriksaan Pajak Makin Terukur lewat PMK 15/2025

9 Agu 2026 WIB
35
Maksi Maranatha Bahas Cakupan dan Residen P3B

Maksi Maranatha Bahas Cakupan dan Residen P3B

10 Feb 2026 WIB
77
Maksi USB Bahas Strategi PPh Potong dan Pungut

Maksi USB Bahas Strategi PPh Potong dan Pungut

16 Feb 2026 WIB
48

Ketiga ketentuan tersebut menjadi bagian penting dalam menentukan pembagian hak pemajakan antara negara sumber dan negara domisili. Analisis diperlukan agar penghasilan lintas negara tidak dikenai pajak berganda atau justru tidak dikenai pajak di kedua negara.

Laba Usaha dan Keberadaan BUT

Dalam pemaparannya, kelompok menjelaskan bahwa Pasal 7 P3B mengatur hak pemajakan atas laba usaha. Pada prinsipnya, laba perusahaan dikenai pajak di negara tempat perusahaan tersebut berdomisili.

Negara sumber baru dapat mengenakan pajak apabila perusahaan dari negara mitra menjalankan kegiatan melalui Bentuk Usaha Tetap atau BUT di wilayahnya.

Apabila terdapat BUT, negara sumber berhak mengenakan pajak atas laba yang dapat diatribusikan kepada BUT tersebut. Prinsip ini dikenal sebagai attributable profit principle.

Penentuan laba BUT tidak dilakukan secara sembarangan. Analisis perlu mempertimbangkan fungsi yang dijalankan, aset yang digunakan, risiko yang ditanggung, dan transaksi antara kantor pusat dengan BUT.

Negara domisili selanjutnya perlu memberikan mekanisme penghindaran pajak berganda. Mekanisme tersebut dapat berbentuk metode pembebasan atau metode kredit, bergantung pada ketentuan P3B yang berlaku.

Pasal 7 menegaskan bahwa keberadaan BUT menjadi salah satu syarat utama bagi negara sumber untuk mengenakan pajak atas laba usaha perusahaan asing.

Materi juga membahas Pasal 8 mengenai penghasilan dari pelayaran dan penerbangan internasional. Ketentuan ini berkembang untuk mengatasi risiko pajak berganda pada usaha transportasi yang beroperasi di banyak yurisdiksi.

Dalam model perjanjian pajak, hak pemajakan atas laba pelayaran dan penerbangan internasional dapat ditempatkan pada negara domisili atau negara tertentu sesuai rumusan P3B yang disepakati.

Karena itu, penerapan Pasal 8 tidak cukup hanya mengacu pada model umum. Wajib Pajak perlu memeriksa bunyi P3B antara Indonesia dan negara mitra, termasuk definisi pelayaran internasional, penerbangan internasional, serta negara yang memperoleh hak pemajakan.

Pekerjaan Bebas dan Ketentuan Domestik

Pembahasan berikutnya mengulas Pasal 14 mengenai pekerjaan bebas atau independent personal services. Dalam sejumlah P3B, negara sumber dapat mengenakan pajak apabila individu memiliki tempat tetap atau fixed base di negara tersebut.

Hak pemajakan juga dapat dipengaruhi oleh jangka waktu keberadaan individu di negara sumber. Batas waktunya perlu mengikuti ketentuan P3B yang berlaku karena dapat berbeda antara satu perjanjian dan perjanjian lainnya.

Jenis pekerjaan bebas dapat mencakup profesi tertentu yang dilakukan secara independen, seperti konsultan, akuntan, advokat, dokter, arsitek, dan profesi lain yang mengandalkan keahlian khusus.

Apabila persyaratan dalam P3B terpenuhi, negara sumber dapat memperoleh hak untuk mengenakan pajak atas penghasilan yang berkaitan dengan kegiatan tersebut.

Dalam kuliah tersebut, Agus juga menekankan bahwa pemajakan penghasilan subjek pajak luar negeri tidak hanya berkaitan dengan PPh Pasal 26. Jenis transaksi tertentu dapat berkaitan dengan ketentuan PPh Pasal 15 maupun PPh Pasal 4 ayat (2) sesuai karakter penghasilan dan aturan domestik.

“Analisis pajak subjek luar negeri tidak cukup hanya melihat PPh Pasal 26. Jenis penghasilan, ketentuan domestik, dan isi P3B harus dibaca secara bersamaan,” jelas Agus.

Berdasarkan diskusi, penghasilan dari pelayaran atau penerbangan internasional dapat memperoleh perlakuan khusus berdasarkan PPh Pasal 15 dan P3B yang berlaku. Namun, tarif dan pembagian hak pemajakannya tetap perlu ditentukan berdasarkan perjanjian dengan masing-masing negara.

Kegiatan berlangsung selama sekitar dua setengah jam melalui Zoom dan YouTube. Format tersebut memberikan akses yang lebih luas kepada mahasiswa, akademisi, dan praktisi perpajakan.

Rekaman kegiatan dan materi presentasi dapat diakses melalui kanal YouTube PERTAPSI Korwil Jawa Barat I.

Pemahaman P3B harus dilakukan dengan menghubungkan model perjanjian, ketentuan domestik, status subjek pajak, dan karakter penghasilan. Kesalahan membaca satu unsur dapat menyebabkan pajak berganda, kekurangan pembayaran, atau penerapan tarif yang tidak tepat.

Melalui kegiatan ini, Magister Akuntansi Maranatha, Tax Center Unpad, dan PERTAPSI Jawa Barat I menegaskan komitmennya dalam memperkuat pendidikan perpajakan internasional.

Peserta diharapkan mampu menerapkan pemahaman tersebut dalam transaksi lintas negara secara lebih transparan, adil, dan sesuai dengan P3B yang berlaku.

Editor
Agus Puji Priyono Diperbarui pada 30 Agu 2026 20:06 WIB
Tags: #BentukUsahaTetap#LabaUsaha#PelayaranInternasionalBeritaPajakP3BPajakInternasionalPekerjaanBebas
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB
Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

13 Sep 2026 WIB
Ketika Negara Sumber Merelakan Haknya

Ketika Negara Sumber Merelakan Haknya

5 Sep 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz