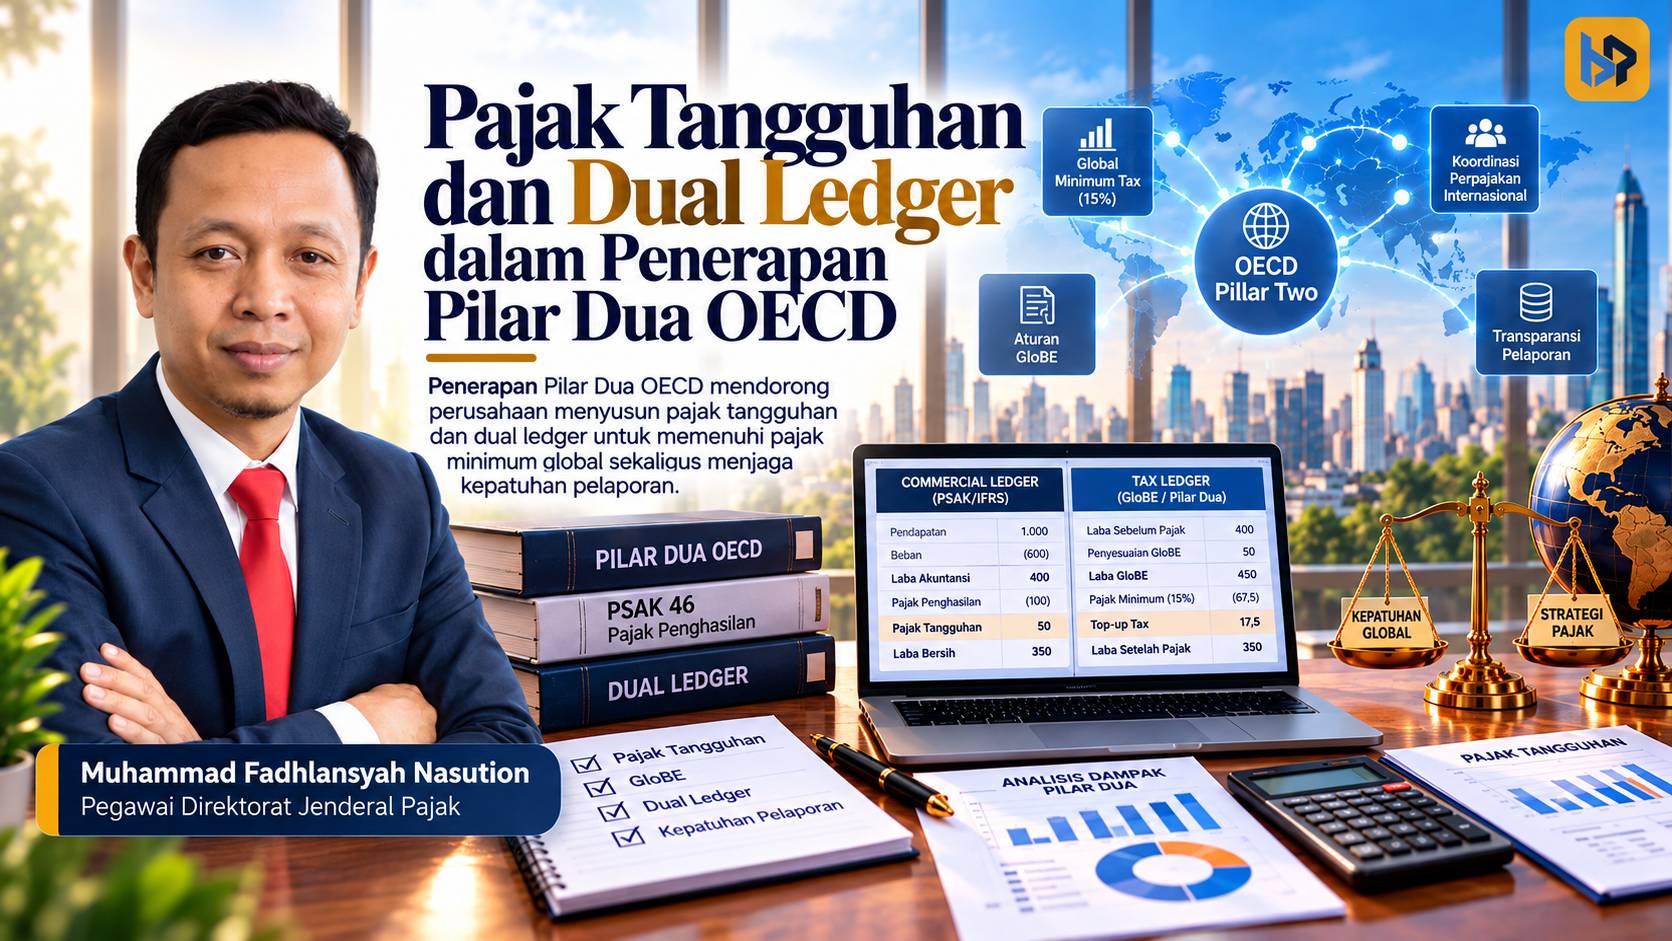
Implementasi Pajak Minimum Global atau Global Minimum Tax (GMT) tidak hanya mengubah kewajiban perpajakan perusahaan multinasional, tetapi juga menghadirkan tantangan baru dalam penyusunan laporan keuangan. Perusahaan harus memenuhi ketentuan pajak internasional sekaligus mempertahankan kesesuaian pelaporan komersial dengan Standar Akuntansi Keuangan (SAK). Perbedaan tujuan dan pendekatan kedua sistem tersebut menciptakan persoalan rekonsiliasi yang semakin kompleks.
Persoalan ini menjadi relevan ketika ketentuan GloBE menuntut perusahaan menghitung tarif pajak efektif minimum sebesar 15% berdasarkan pendekatan yang berbeda dari penghitungan laba kena pajak domestik. Di sisi lain, standar akuntansi memberikan pengecualian tertentu terhadap pengakuan pajak tangguhan terkait Pilar Dua. Perbedaan perlakuan tersebut menghadirkan tantangan bagi profesi akuntansi dan perpajakan dalam menjaga konsistensi data tanpa mencampuradukkan kewajiban pelaporan yang berbeda.
Perubahan PSAK 212 dalam Merespons Pajak Minimum Global
Dewan Standar Akuntansi Keuangan Ikatan Akuntan Indonesia (DSAK IAI) merespons perkembangan Pajak Minimum Global dengan mengesahkan amendemen standar Pajak Penghasilan pada 1 Desember 2023. Amendemen tersebut mengadopsi perubahan IAS 12 tentang International Tax Reform—Pillar Two Model Rules yang sebelumnya diterbitkan oleh International Accounting Standards Board (IASB). Dalam penomoran SAK Indonesia saat ini, ketentuan tersebut tercakup dalam PSAK 212 tentang Pajak Penghasilan.


Perubahan standar ini memperkenalkan pengecualian sementara atas perlakuan akuntansi pajak tangguhan yang berkaitan dengan ketentuan Pilar Dua. DSAK IAI menetapkan penerapan retrospektif sejak 1 Januari 2023. Kebijakan tersebut bertujuan mengatasi kompleksitas akuntansi pajak tangguhan yang timbul ketika berbagai yurisdiksi mulai mengadopsi ketentuan Pajak Minimum Global.
Urgensi persoalan ini juga mendapat perhatian kalangan profesional. RSM Indonesia menyelenggarakan webinar bertajuk Beyond the Numbers: The Real Impact of GMT Disclosure Under PSAK 212 pada 16 September 2026. Pembahasan tersebut menunjukkan bahwa implementasi GMT tidak cukup dipahami melalui penghitungan pajak tambahan, tetapi juga memerlukan pemahaman mengenai pengakuan, pengukuran, dan pengungkapan pajak dalam laporan keuangan.
Pengecualian Pajak Tangguhan dan Kewajiban Pengungkapan
Salah satu perubahan mendasar dalam PSAK 212 berkaitan dengan pengecualian sementara wajib atau mandatory temporary exception. Ketentuan ini mengecualikan pengakuan dan pengungkapan informasi mengenai aset serta liabilitas pajak tangguhan yang secara khusus berkaitan dengan pajak penghasilan Pilar Dua. Pengecualian tersebut tidak berlaku secara umum terhadap seluruh aset dan liabilitas pajak tangguhan perusahaan.
Kebijakan ini memiliki alasan konseptual yang penting. Perhitungan pajak tambahan berdasarkan GloBE melibatkan hubungan kompleks antara laba akuntansi, pajak tercakup, perbedaan temporer, dan ketentuan masing-masing yurisdiksi. Tanpa pengecualian, perusahaan berpotensi menghadapi kesulitan dalam menentukan konsekuensi pajak tangguhan akibat penerapan aturan baru yang berkembang secara bertahap.
Namun, pengecualian tersebut bukan berarti perusahaan dapat mengabaikan seluruh informasi mengenai Pajak Minimum Global. PSAK 212 tetap mengharuskan entitas mengungkapkan penerapan pengecualian dan menyajikan secara terpisah beban atau penghasilan pajak kini yang berkaitan dengan Pilar Dua. Pada periode ketika ketentuan telah berlaku, pengungkapan pajak kini menjadi informasi penting untuk menilai dampaknya terhadap kinerja keuangan.
Sementara itu, untuk periode ketika ketentuan Pilar Dua telah ditetapkan tetapi belum berlaku efektif, standar mengatur pengungkapan informasi yang diketahui atau dapat diestimasi secara wajar mengenai eksposur pajak terkait. Dengan demikian, pengecualian pajak tangguhan tidak menghapus prinsip transparansi, melainkan mengubah fokus informasi yang perlu disampaikan perusahaan kepada pengguna laporan keuangan.
Tantangan Dual Ledger dan Rekonsiliasi Akuntansi–Pajak
Perbedaan perlakuan akuntansi dan perpajakan tersebut menghadirkan tantangan teknis yang memerlukan perhatian serius. Laporan keuangan komersial harus mengikuti PSAK 212, sedangkan penghitungan GloBE menggunakan ketentuan tersendiri mengenai laba atau rugi GloBE, pajak tercakup yang disesuaikan, serta pajak tambahan. Perusahaan harus memahami bahwa laba akuntansi, laba kena pajak domestik, dan laba GloBE tidak selalu menghasilkan nilai yang sama.
Dalam praktik pengelolaan informasi, perusahaan dapat mempertimbangkan pendekatan dual ledger atau sistem pencatatan dan pengolahan data paralel. Pendekatan ini memungkinkan perusahaan memisahkan kebutuhan pelaporan keuangan dari kebutuhan penghitungan Pajak Minimum Global. Namun, PSAK 212 tidak secara khusus mewajibkan perusahaan memiliki dua buku besar yang berdiri sendiri.
Perusahaan dapat menggunakan satu sistem akuntansi terintegrasi dengan modul rekonsiliasi atau sistem pendukung yang mengolah penyesuaian GloBE secara terpisah. Pilihan tersebut bergantung pada kompleksitas transaksi, struktur grup perusahaan, serta kemampuan teknologi informasi. Hal terpenting ialah memastikan bahwa setiap penyesuaian memiliki dasar penghitungan, dokumentasi, dan jejak pemeriksaan yang dapat ditelusuri.
Kompleksitas semakin meningkat karena penghitungan GloBE tetap mempertimbangkan penyesuaian pajak tangguhan tertentu dalam menentukan pajak tercakup yang disesuaikan. Artinya, pengecualian pengakuan pajak tangguhan terkait Pilar Dua dalam laporan keuangan tidak serta-merta menghilangkan kebutuhan informasi pajak tangguhan untuk keperluan penghitungan GloBE. Perbedaan inilah yang menuntut rekonsiliasi secara cermat antara data komersial dan data perpajakan internasional.
Integrasi Profesi Akuntansi, Pajak, dan Teknologi
Tantangan tersebut menempatkan profesi akuntansi pada posisi strategis dalam implementasi Pajak Minimum Global. Akuntan tidak cukup hanya memahami standar pelaporan keuangan, tetapi juga perlu mengetahui hubungan antara data konsolidasi, ketentuan perpajakan, dan mekanisme penghitungan GloBE. Sebaliknya, profesional pajak harus memahami bagaimana transaksi dan perbedaan temporer tercermin dalam laporan keuangan.
Kolaborasi dengan fungsi teknologi informasi menjadi semakin penting karena perusahaan harus mengelola data dari berbagai entitas dan yurisdiksi. Sistem yang terintegrasi dapat membantu perusahaan melakukan rekonsiliasi, mengidentifikasi perbedaan, dan menyiapkan informasi untuk GloBE Information Return (GIR) maupun kewajiban pelaporan domestik. Pengendalian internal juga diperlukan untuk menjaga konsistensi antara data sumber dan hasil penghitungan.
Pada akhirnya, implementasi Pajak Minimum Global memperlihatkan bahwa harmonisasi standar akuntansi dan perpajakan tidak selalu berarti penyeragaman perlakuan. Perbedaan pengakuan pajak tangguhan dalam PSAK 212 dan penghitungan pajak tambahan menurut GloBE justru menuntut tata kelola informasi yang lebih kuat. Keberhasilan kepatuhan tidak ditentukan oleh keberadaan dua sistem pembukuan, melainkan oleh kemampuan perusahaan menjembatani perbedaan akuntansi dan perpajakan melalui rekonsiliasi yang akurat, transparan, dan dapat dipertanggungjawabkan.