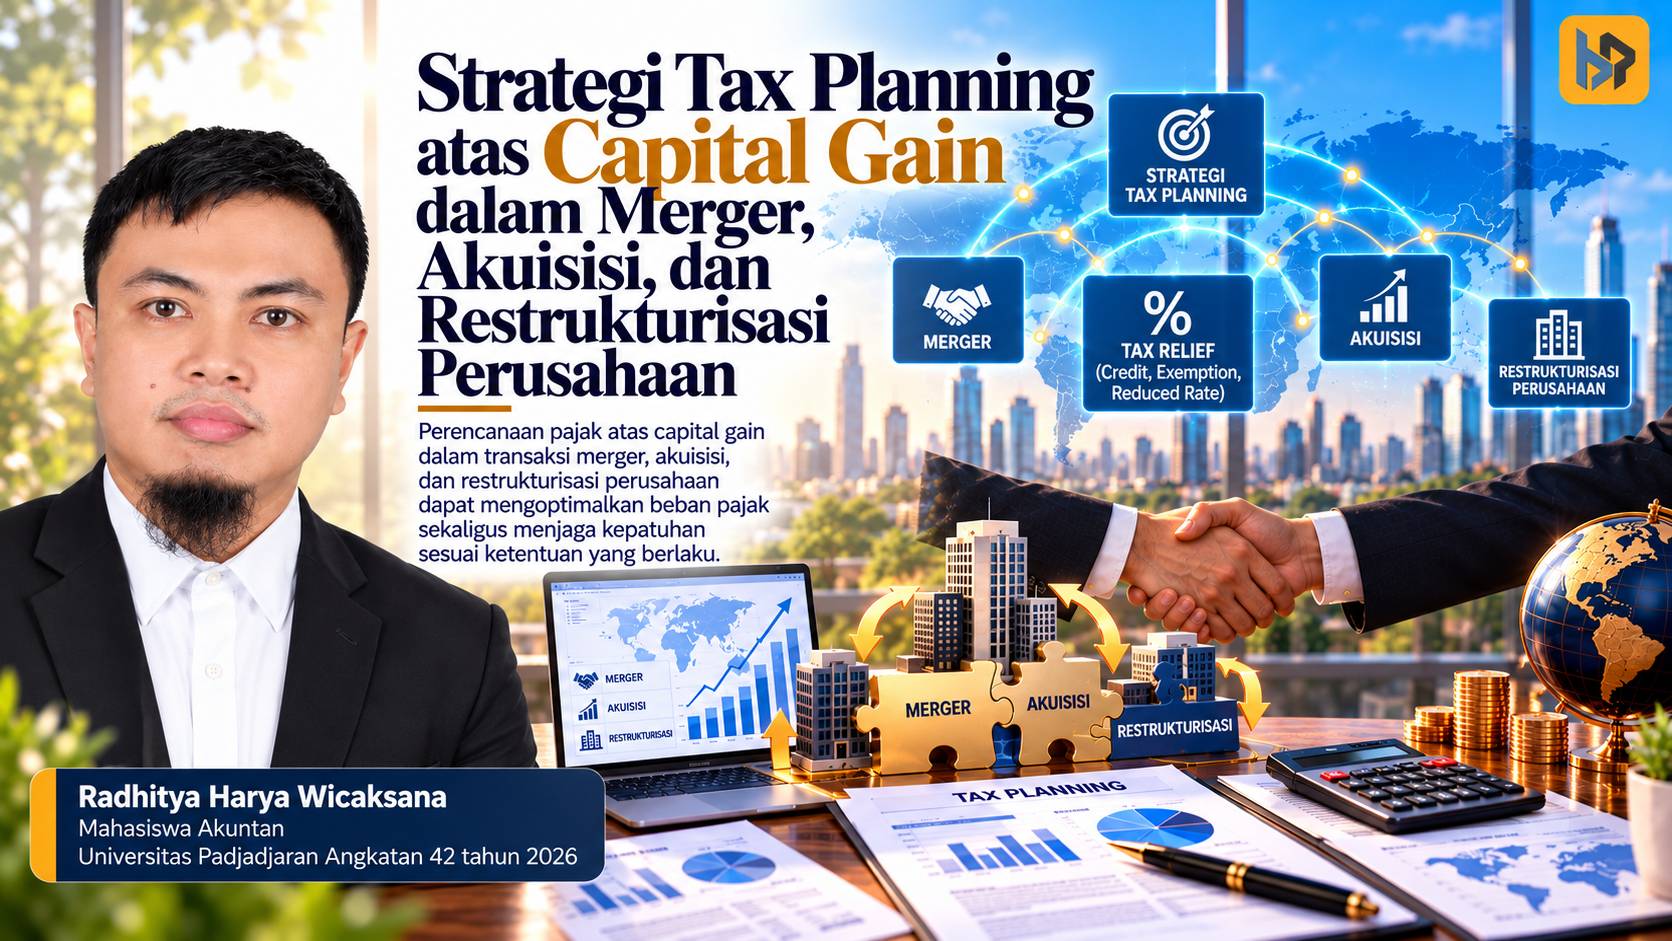
Merger, akuisisi, dan restrukturisasi usaha menjadi strategi penting bagi perusahaan untuk meningkatkan efisiensi, memperluas pasar, serta memperkuat daya saing. Namun, setiap transaksi pengalihan saham maupun aset dapat menimbulkan konsekuensi perpajakan yang memengaruhi nilai transaksi dan kondisi keuangan perusahaan. Salah satu aspek yang perlu mendapat perhatian adalah Pajak Penghasilan atas keuntungan pengalihan harta atau capital gain.
Memasuki 2026, pengelolaan risiko tersebut semakin relevan seiring penerapan Coretax Administration System dan pembaruan ketentuan perpajakan restrukturisasi usaha. Integrasi administrasi dan informasi perpajakan mendorong perusahaan untuk lebih cermat dalam menentukan nilai transaksi, mendokumentasikan tujuan bisnis, serta menyusun perencanaan pajak (tax planning) yang sesuai dengan ketentuan hukum.
Karakteristik Capital Gain dalam Perpajakan Korporasi
Dalam sistem perpajakan Indonesia, capital gain tax bukan merupakan jenis pajak tersendiri, melainkan bagian dari pengenaan Pajak Penghasilan (PPh) atas keuntungan penjualan atau pengalihan harta. Pasal 4 ayat (1) huruf d Undang-Undang Pajak Penghasilan menempatkan keuntungan tersebut sebagai objek pajak, termasuk keuntungan yang timbul akibat penggabungan, peleburan, pemekaran, pengambilalihan usaha, maupun reorganisasi perusahaan.

Bagi Wajib Pajak Badan dalam negeri, keuntungan penjualan saham perusahaan tertutup pada umumnya termasuk penghasilan yang dikenai PPh berdasarkan ketentuan umum. Keuntungan dihitung dengan membandingkan nilai pengalihan dan harga perolehan fiskal saham yang bersangkutan. Nilai keuntungan tersebut menjadi bagian dari penghitungan Penghasilan Kena Pajak perusahaan, bersama penghasilan dan biaya fiskal lainnya.
Tarif umum PPh Badan yang berlaku pada 2026 sebesar 22% dari Penghasilan Kena Pajak, dengan memperhatikan fasilitas tarif yang memenuhi persyaratan. Namun, tidak semua pengalihan saham maupun aset mengikuti mekanisme tersebut. Transaksi penjualan saham di bursa efek, misalnya, dikenai PPh final sebesar 0,1% dari nilai bruto transaksi, sedangkan pengalihan hak atas tanah dan bangunan memiliki ketentuan tersendiri.
Perbedaan tersebut menunjukkan bahwa perencanaan pajak tidak cukup hanya mempertimbangkan besarnya keuntungan, tetapi juga harus memperhatikan karakteristik aset, status pihak yang bertransaksi, dan ketentuan pemajakan yang berlaku. Kesalahan mengidentifikasi jenis transaksi dapat menghasilkan proyeksi beban pajak yang tidak akurat.
Nilai Pasar dan Fasilitas Penggunaan Nilai Buku
Salah satu persoalan utama dalam restrukturisasi adalah penentuan nilai pengalihan harta. Pasal 10 ayat (3) UU PPh pada prinsipnya mengatur penggunaan harga pasar dalam pengalihan harta melalui penggabungan, peleburan, pemekaran, atau pengambilalihan usaha. Selisih antara harga pasar dan nilai buku fiskal dapat menimbulkan keuntungan yang menjadi objek pajak meskipun transaksi tidak selalu menghasilkan penerimaan kas secara langsung.
Untuk mendukung restrukturisasi usaha, pemerintah memberikan kemungkinan penggunaan nilai buku (book value) berdasarkan persyaratan tertentu. Ketentuan ini tercantum dalam PMK 81 Tahun 2024 sebagaimana telah diubah, termasuk melalui PMK Nomor 1 Tahun 2026. Peraturan tersebut memperjelas jenis restrukturisasi yang dapat memperoleh fasilitas, persyaratan administrasi, serta ketentuan khusus terkait restrukturisasi Badan Usaha Milik Negara (BUMN).
Penggunaan nilai buku memungkinkan pengalihan harta tertentu dilakukan tanpa langsung mengakui keuntungan berdasarkan selisih harga pasar pada saat restrukturisasi. Namun, fasilitas ini tidak berlaku otomatis untuk setiap akuisisi atau transaksi saham. Wajib Pajak harus memenuhi kriteria transaksi yang ditentukan dan memperoleh persetujuan Direktur Jenderal Pajak.
Persyaratan penting lainnya adalah pengujian tujuan bisnis atau business purpose test. Perusahaan harus menunjukkan bahwa restrukturisasi bertujuan menciptakan sinergi usaha dan memperkuat struktur permodalan, bukan semata-mata menghindari pajak. Ketentuan juga mengatur keberlanjutan kegiatan usaha serta pembatasan pengalihan aktiva tetap dalam jangka waktu tertentu.
Dengan demikian, fasilitas nilai buku merupakan instrumen restrukturisasi yang bersyarat, bukan mekanisme pembebasan pajak tanpa batas. Apabila perusahaan tidak memenuhi persyaratan setelah memperoleh persetujuan, DJP dapat mencabut fasilitas dan menghitung kembali kewajiban pajak berdasarkan nilai pasar sesuai ketentuan.
Risiko Fiskal dalam Pelepasan Saham dan Aset
Pelepasan saham dapat menghasilkan keuntungan maupun kerugian. Ketika perusahaan menjual saham di bawah harga perolehannya, secara umum tidak terdapat keuntungan pengalihan yang menjadi objek PPh berdasarkan ketentuan umum. Namun, pengakuan kerugian fiskal memerlukan pengujian terhadap karakteristik transaksi, hubungan dengan kegiatan usaha, dan ketentuan pengurangan penghasilan yang berlaku.
Risiko meningkat apabila transaksi melibatkan pihak-pihak yang mempunyai hubungan istimewa. Berdasarkan PMK 172 Tahun 2023, perusahaan wajib menerapkan Prinsip Kewajaran dan Kelaziman Usaha (arm’s length principle) dalam transaksi yang dipengaruhi hubungan istimewa. Dokumentasi transaksi, analisis pembanding, dan penilaian bisnis yang relevan menjadi penting untuk membuktikan kewajaran harga pengalihan.
Transaksi non-tunai, termasuk pertukaran saham atau aset, juga memerlukan perhatian. Tidak adanya pembayaran tunai bukan berarti transaksi terbebas dari konsekuensi pajak. Perusahaan harus menilai apakah terjadi pengalihan harta yang menimbulkan keuntungan fiskal, bagaimana nilai pengalihannya ditentukan, dan apakah tersedia fasilitas restrukturisasi yang dapat digunakan.
Persoalan tersebut dapat memunculkan tekanan likuiditas ketika kewajiban pajak timbul sebelum perusahaan menerima kas yang memadai. Karena itu, manajemen perlu menyelaraskan struktur transaksi, pengakuan penghasilan, dan proyeksi arus kas agar restrukturisasi tidak justru mengganggu kesinambungan operasional perusahaan.
Strategi Tax Planning di Era Coretax
Perencanaan pajak dalam merger dan akuisisi harus dimulai sebelum perusahaan menyepakati struktur transaksi. Pilihan antara pembelian saham (share purchase) dan pembelian aset (asset purchase) dapat menghasilkan konsekuensi pajak yang berbeda. Pembelian aset dapat membentuk dasar perolehan fiskal baru sesuai ketentuan, sedangkan pembelian saham pada umumnya tidak otomatis mengubah dasar penyusutan fiskal aset perusahaan yang sahamnya diakuisisi.
Strategi berikutnya berkaitan dengan pemanfaatan kerugian fiskal. Pasal 6 ayat (2) UU PPh pada prinsipnya memberikan kesempatan kompensasi kerugian fiskal selama lima tahun berturut-turut, dengan kemungkinan jangka waktu berbeda bagi Wajib Pajak yang memperoleh fasilitas tertentu. Namun, restrukturisasi tidak otomatis memungkinkan pengalihan saldo kerugian fiskal antarperusahaan. Dalam penggabungan yang menggunakan nilai buku, penerima harta tidak boleh mengompensasikan sisa kerugian fiskal pihak yang mengalihkan harta.
Perusahaan juga dapat mempertimbangkan mekanisme pembayaran berdasarkan pencapaian kinerja atau earn-out dalam transaksi akuisisi. Skema ini membantu mengelola risiko bisnis dan likuiditas karena sebagian imbalan bergantung pada hasil usaha setelah akuisisi. Akan tetapi, pembayaran bertahap tidak otomatis menyebabkan pengakuan keuntungan fiskal dapat ditunda. Waktu pengakuan harus mengikuti substansi perjanjian, timbulnya hak atas imbalan, serta ketentuan perpajakan yang berlaku.
Di tengah penerapan Coretax, strategi tersebut memerlukan dokumentasi yang semakin tertib. Perusahaan perlu memastikan kesesuaian antara perjanjian transaksi, laporan penilaian, pencatatan akuntansi, penghitungan fiskal, dan pelaporan SPT. Integrasi administrasi perpajakan memperkuat kebutuhan rekonsiliasi data, tetapi tidak mengubah kewajiban pembuktian atas substansi ekonomi setiap transaksi.
Pada akhirnya, keberhasilan tax planning dalam merger, akuisisi, dan restrukturisasi bukan ditentukan oleh kemampuan menekan pajak semata. Perusahaan harus mampu memilih struktur transaksi yang efisien, memanfaatkan fasilitas secara sah, serta mengelola konsekuensi fiskal tanpa mengabaikan tujuan bisnis. Perencanaan pajak yang berlandaskan kepastian hukum, dokumentasi yang kuat, dan substansi ekonomi merupakan fondasi restrukturisasi korporasi yang berkelanjutan.