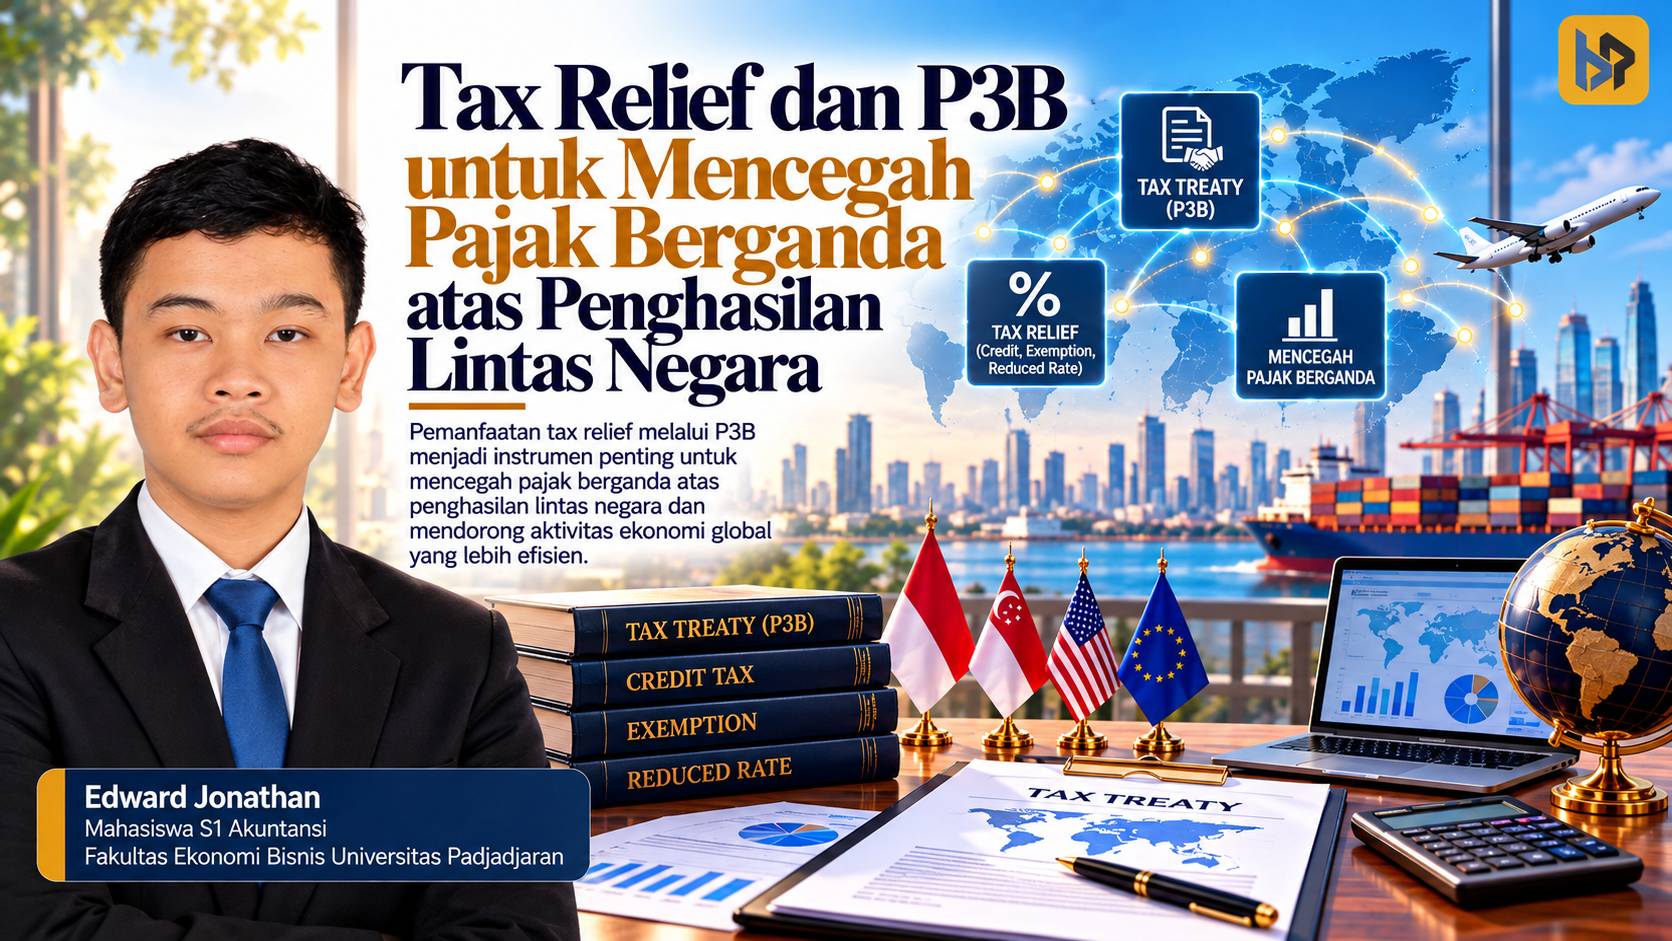
Globalisasi membuka peluang bagi masyarakat untuk memperoleh penghasilan dari berbagai negara tanpa harus berpindah tempat tinggal. Seorang konsultan teknologi informasi di Indonesia, misalnya, dapat memberikan jasa kepada perusahaan Singapura secara jarak jauh. Namun, aktivitas lintas negara tersebut menghadirkan persoalan perpajakan ketika dua negara memiliki dasar hukum untuk mengenakan pajak atas penghasilan yang sama.
Untuk mengatasi persoalan tersebut, negara-negara mengadakan Perjanjian Penghindaran Pajak Berganda (P3B) atau Tax Treaty. Perjanjian ini mengatur pembagian hak pemajakan dan mekanisme penghindaran pajak berganda melalui fasilitas tax relief. Hal penting yang perlu dipahami adalah bahwa tax relief tidak selalu berbentuk kredit pajak, tetapi juga dapat berupa pembatasan atau penghapusan hak pemajakan suatu negara.
P3B dan Pembagian Hak Pemajakan Antarnegara
P3B merupakan perjanjian internasional yang mengatur hak pemajakan antara negara domisili dan negara sumber penghasilan. Indonesia dan Singapura memiliki P3B yang telah berlaku efektif sejak 1 Januari 2022. Perjanjian tersebut menjadi dasar dalam menentukan negara mana yang berhak mengenakan pajak atas penghasilan tertentu, termasuk jasa profesional independen.
Dalam konteks jasa profesional, Pasal 14 P3B Indonesia–Singapura mengatur penghasilan dari pekerjaan bebas atau independent personal services. Pada prinsipnya, penghasilan tersebut hanya dikenai pajak di negara domisili penerima penghasilan. Namun, negara mitra juga dapat mengenakan pajak apabila penerima penghasilan memiliki tempat tetap yang tersedia secara teratur untuk menjalankan kegiatannya atau memenuhi persyaratan keberadaan fisik sekurang-kurangnya 90 hari sebagaimana diatur dalam perjanjian.
Pembagian hak pemajakan ini menjadi instrumen penting dalam mencegah pemajakan berganda. Apabila suatu penghasilan hanya boleh dipajaki oleh negara domisili, negara lainnya tidak memiliki hak pemajakan berdasarkan P3B. Sebaliknya, ketika kedua negara memiliki hak pemajakan, mekanisme kredit pajak dapat digunakan untuk mengurangi beban pajak berganda sesuai batasan yang berlaku.
Ilustrasi Pak Victor sebagai Konsultan Independen
Pak Victor merupakan Wajib Pajak Dalam Negeri (WPDN) Indonesia yang menjalankan pekerjaan sebagai konsultan teknologi informasi independen. Ia memperoleh kontrak jasa analisis sistem dari perusahaan Singapura dengan imbalan sebesar Rp100.000.000. Seluruh pekerjaan berlangsung secara jarak jauh dari Indonesia, tanpa perjalanan ke Singapura maupun penggunaan tempat tetap di negara tersebut.
Berdasarkan kondisi tersebut, penghasilan Pak Victor termasuk kategori jasa profesional independen yang dapat dianalisis berdasarkan Pasal 14 P3B Indonesia–Singapura. Karena seluruh pekerjaan berlangsung di Indonesia dan tidak terdapat kondisi yang memberikan hak pemajakan kepada Singapura, hak pemajakan atas penghasilan tersebut berada pada Indonesia sebagai negara domisili.
Ketentuan domestik Singapura juga mendukung perlakuan tersebut. Inland Revenue Authority of Singapore (IRAS) menyatakan bahwa imbalan profesional bukan penduduk yang seluruh jasanya dilakukan di luar Singapura tidak dikenai pemotongan pajak Singapura. Dengan demikian, perusahaan pemberi imbalan tidak seharusnya langsung memotong pajak hanya karena pembayaran dilakukan lintas negara.
Pak Victor tetap wajib memperhitungkan penghasilannya dalam SPT Tahunan Indonesia. Penghitungan PPh orang pribadi dilakukan atas Penghasilan Kena Pajak (PKP), bukan langsung atas seluruh penerimaan bruto. Untuk ilustrasi sederhana, apabila Rp100.000.000 seluruhnya menjadi penghasilan neto setahun, tanpa biaya yang dapat dikurangkan, tanpa penghasilan lain, dan Pak Victor berstatus tidak kawin tanpa tanggungan, perhitungannya sebagai berikut.
– Penghasilan neto setahun: Rp100.000.000
– Penghasilan Tidak Kena Pajak (PTKP): Rp54.000.000
– Penghasilan Kena Pajak: Rp46.000.000
– PPh terutang: 5% × Rp46.000.000 = Rp2.300.000
Hasil tersebut merupakan penyederhanaan ilustratif. Dalam praktik, penghitungan penghasilan neto harus memperhatikan biaya yang dapat dikurangkan, metode penghitungan penghasilan, dan keadaan perpajakan Pak Victor yang sebenarnya.
Kapan Kredit Pajak Luar Negeri Dapat Digunakan?
Persoalan berbeda muncul apabila Pak Victor melakukan pekerjaan profesional secara langsung di Singapura. Misalnya, ia menjalankan proyek konsultasi selama 100 hari di Singapura dengan imbalan Rp100.000.000. Dalam kondisi ini, ketentuan Pasal 14 P3B dapat memberikan hak pemajakan kepada Singapura atas penghasilan yang berasal dari kegiatan profesional di negara tersebut.
Menurut ketentuan domestik Singapura, imbalan profesional bukan penduduk atas jasa yang dilakukan di Singapura pada umumnya dikenai pemotongan pajak sebesar 15% dari penghasilan bruto, dengan alternatif pengenaan atas penghasilan neto sesuai persyaratan. Jika Pak Victor memenuhi kondisi pemajakan tersebut dan menggunakan skema 15%, pajak Singapura dalam ilustrasi mencapai Rp15.000.000.
Di Indonesia, Pasal 24 Undang-Undang Pajak Penghasilan menyediakan mekanisme kredit pajak luar negeri yang pelaksanaannya diatur melalui PMK 192/PMK.03/2018. Ketentuan ini menggunakan pendekatan ordinary credit method, yaitu pengkreditan pajak luar negeri dengan batas tertentu berdasarkan penghasilan dan PPh yang terutang di Indonesia.
Apabila seluruh penghasilan neto Rp100.000.000 berasal dari pekerjaan tersebut, tidak terdapat penghasilan lain, dan digunakan asumsi PTKP sebelumnya, penghitungan sederhananya adalah sebagai berikut.
– PPh terutang di Indonesia: Rp2.300.000
– Pajak yang dipotong di Singapura: Rp15.000.000
– Kredit pajak luar negeri maksimum: Rp2.300.000
– Sisa PPh Indonesia setelah kredit: Rp0
– Kelebihan pajak Singapura yang tidak dapat dikreditkan: Rp12.700.000
Ilustrasi tersebut menunjukkan bahwa kredit pajak tidak selalu dapat menghapus seluruh beban pajak lintas negara. Walaupun tidak terdapat tambahan PPh yang harus dibayar di Indonesia atas penghasilan tersebut, Pak Victor tetap menanggung pajak Singapura sebesar Rp15.000.000. Kelebihan kredit tidak dapat dialihkan begitu saja menjadi pengembalian pajak dari DJP.
Tax Relief dan Pentingnya Kepastian Hukum
Hal lain yang perlu diperhatikan adalah perlakuan apabila Singapura memotong pajak atas penghasilan yang berdasarkan P3B hanya boleh dipajaki Indonesia. Pasal 6 ayat (8) PMK 192/PMK.03/2018 menegaskan bahwa pajak luar negeri atas penghasilan tersebut tidak dapat dikreditkan di Indonesia. Dalam keadaan demikian, penyelesaian perlu ditempuh melalui mekanisme pembebasan atau pengembalian pajak di negara yang melakukan pemotongan, sesuai prosedur yang berlaku.
Untuk memperoleh manfaat P3B, Pak Victor dapat menggunakan Surat Keterangan Domisili Wajib Pajak Dalam Negeri yang diterbitkan DJP sesuai PMK 112 Tahun 2025. Dokumen tersebut menjadi bukti status domisili perpajakan yang dapat digunakan dalam pemenuhan persyaratan administratif di negara mitra perjanjian.
Ilustrasi Pak Victor memperlihatkan bahwa keadilan dalam perpajakan internasional tidak hanya bergantung pada besarnya kredit pajak, tetapi terutama pada ketepatan pembagian hak pemajakan. P3B berfungsi mencegah negara mengenakan pajak melampaui hak yang telah disepakati, sedangkan kredit pajak mengurangi pemajakan berganda ketika kedua negara memang memiliki hak pemajakan.
Dengan demikian, pemahaman terhadap P3B menjadi kebutuhan penting bagi pekerja profesional dan pelaku usaha lintas negara. Sebelum menggunakan fasilitas tax relief, Wajib Pajak perlu memastikan jenis penghasilan, negara domisili, hak pemajakan berdasarkan P3B, serta persyaratan pengkreditan pajak. Langkah tersebut membantu mencegah kesalahan pemotongan sekaligus menjaga kepatuhan terhadap ketentuan perpajakan internasional.