Selasa, 20 Oktober 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › PPAP Unpad Awali Pembelajaran dengan Fundamental Akuntansi Pajak

Fatimah Mardania

Fatimah Mardania

Mahasiswi DIV Akuntansi Perpajakan Politeknik Negeri Tanah Laut

Liputan Pajak Akademisi

PPAP Unpad Awali Pembelajaran dengan Fundamental Akuntansi Pajak

Pertemuan pertama membekali peserta dengan pendekatan dua perspektif untuk menganalisis transaksi berdasarkan SAK dan ketentuan perpajakan

20 Okt 2026 01:22 WIB
0
A A
0

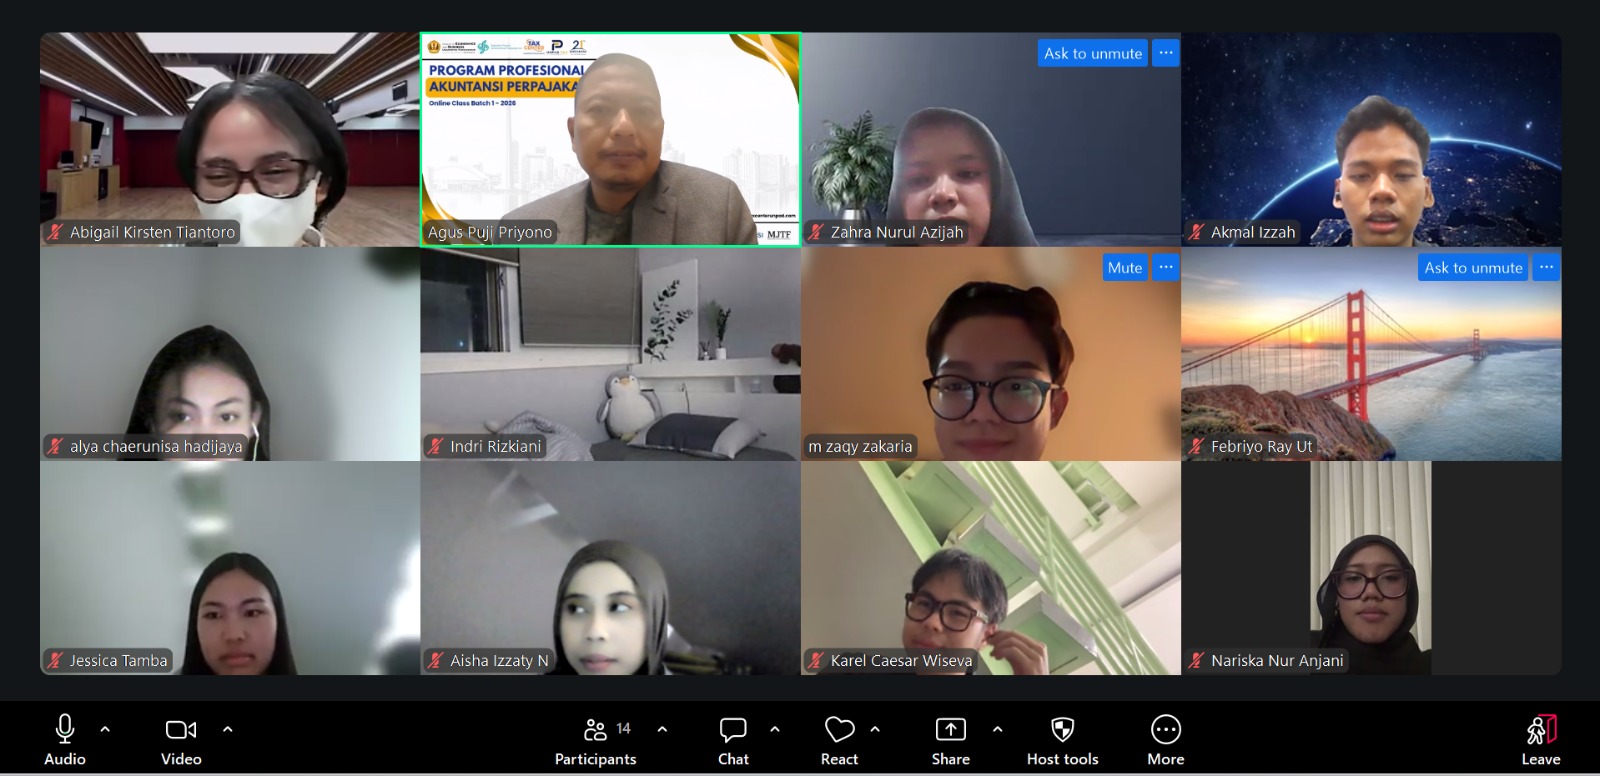
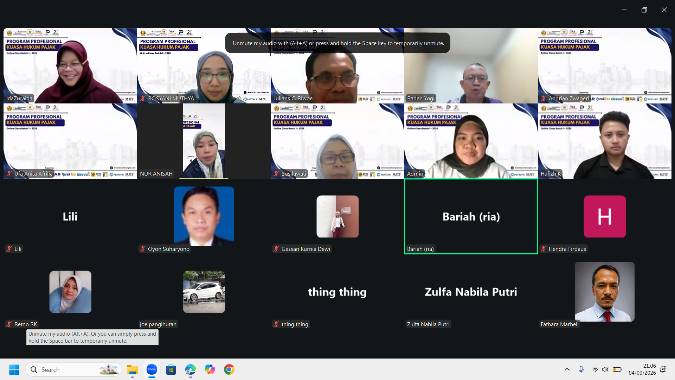
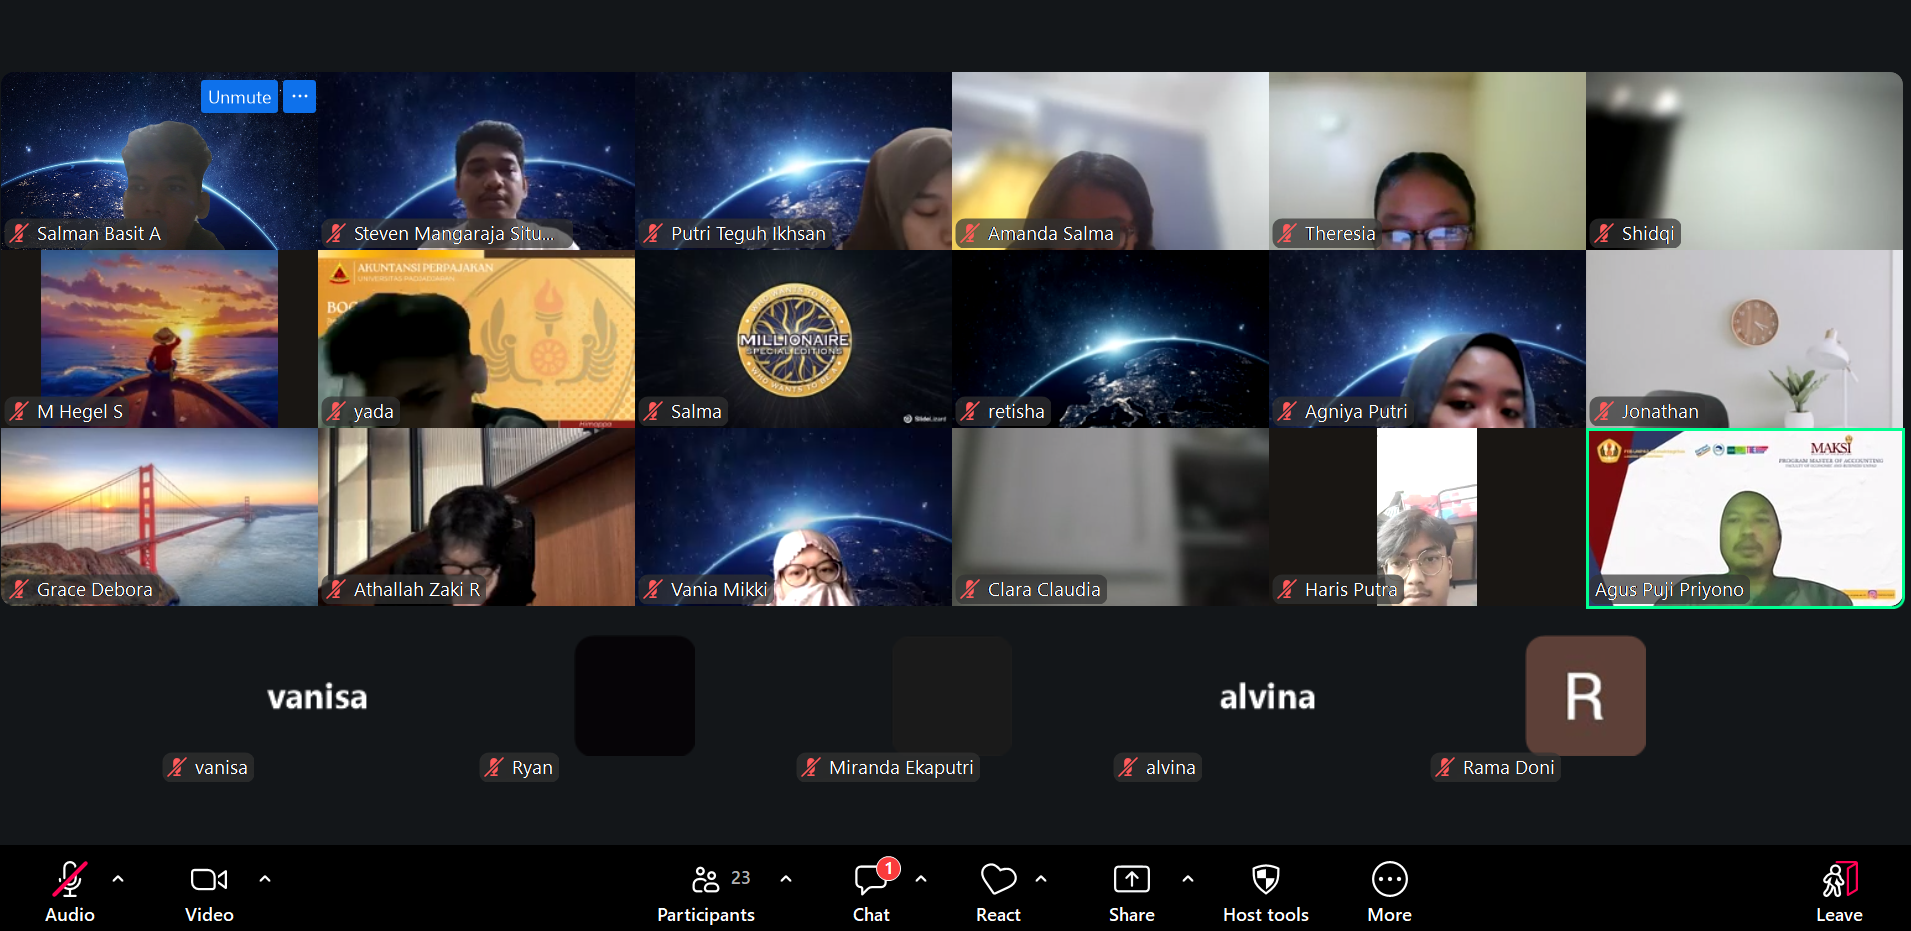
Foto : Ruang Zoom Program Profesional Akuntansi Perpajakan Tax Center UNPAD

0
SHARES
0
VIEWS

BANDUNG, BeritaPajak.com — Tax Center Universitas Padjadjaran menyelenggarakan pertemuan pertama Program Profesional Akuntansi Perpajakan (PPAP) secara daring melalui Zoom pada Rabu (9/9/2026).

Pertemuan tersebut membahas materi “Fundamental Akuntansi Pajak” dengan menghadirkan Prof. Dr. Siti Kurnia Rahayu, S.E., M.Ak., Ak., CA., CFA., CIISA sebagai narasumber.

Materi berfokus pada pemahaman Standar Akuntansi Keuangan (SAK) dan ketentuan perpajakan sebagai dua perspektif dalam menganalisis transaksi bisnis. Kedua perspektif tersebut memengaruhi pencatatan, pelaporan keuangan, dan penghitungan kewajiban pajak.

Siti menjelaskan bahwa akuntansi pajak tidak hanya berkaitan dengan pencatatan pajak. Peserta juga perlu memahami hubungan antara transaksi, akuntansi, dan ketentuan perpajakan.
Baca Juga

Pajak Jasa Profesional Perorangan Bermuara Pada Norma

Pajak Jasa Profesional Perorangan Bermuara Pada Norma

1 Mar 2026 WIB
265

Konsep Arm’s Length Principle dalam Transfer Pricing

20 Apr 2026 WIB
33
Maksi Maranatha Bedah Beneficial Ownership dalam P3B

Maksi Maranatha Bedah Beneficial Ownership dalam P3B

10 Feb 2026 WIB
100

“Akuntansi pajak tidak hanya berkaitan dengan pencatatan pajak, tetapi juga membutuhkan pemahaman mengenai hubungan antara transaksi, akuntansi, dan pajak,” ujar Siti.

Gunakan Dua Perspektif

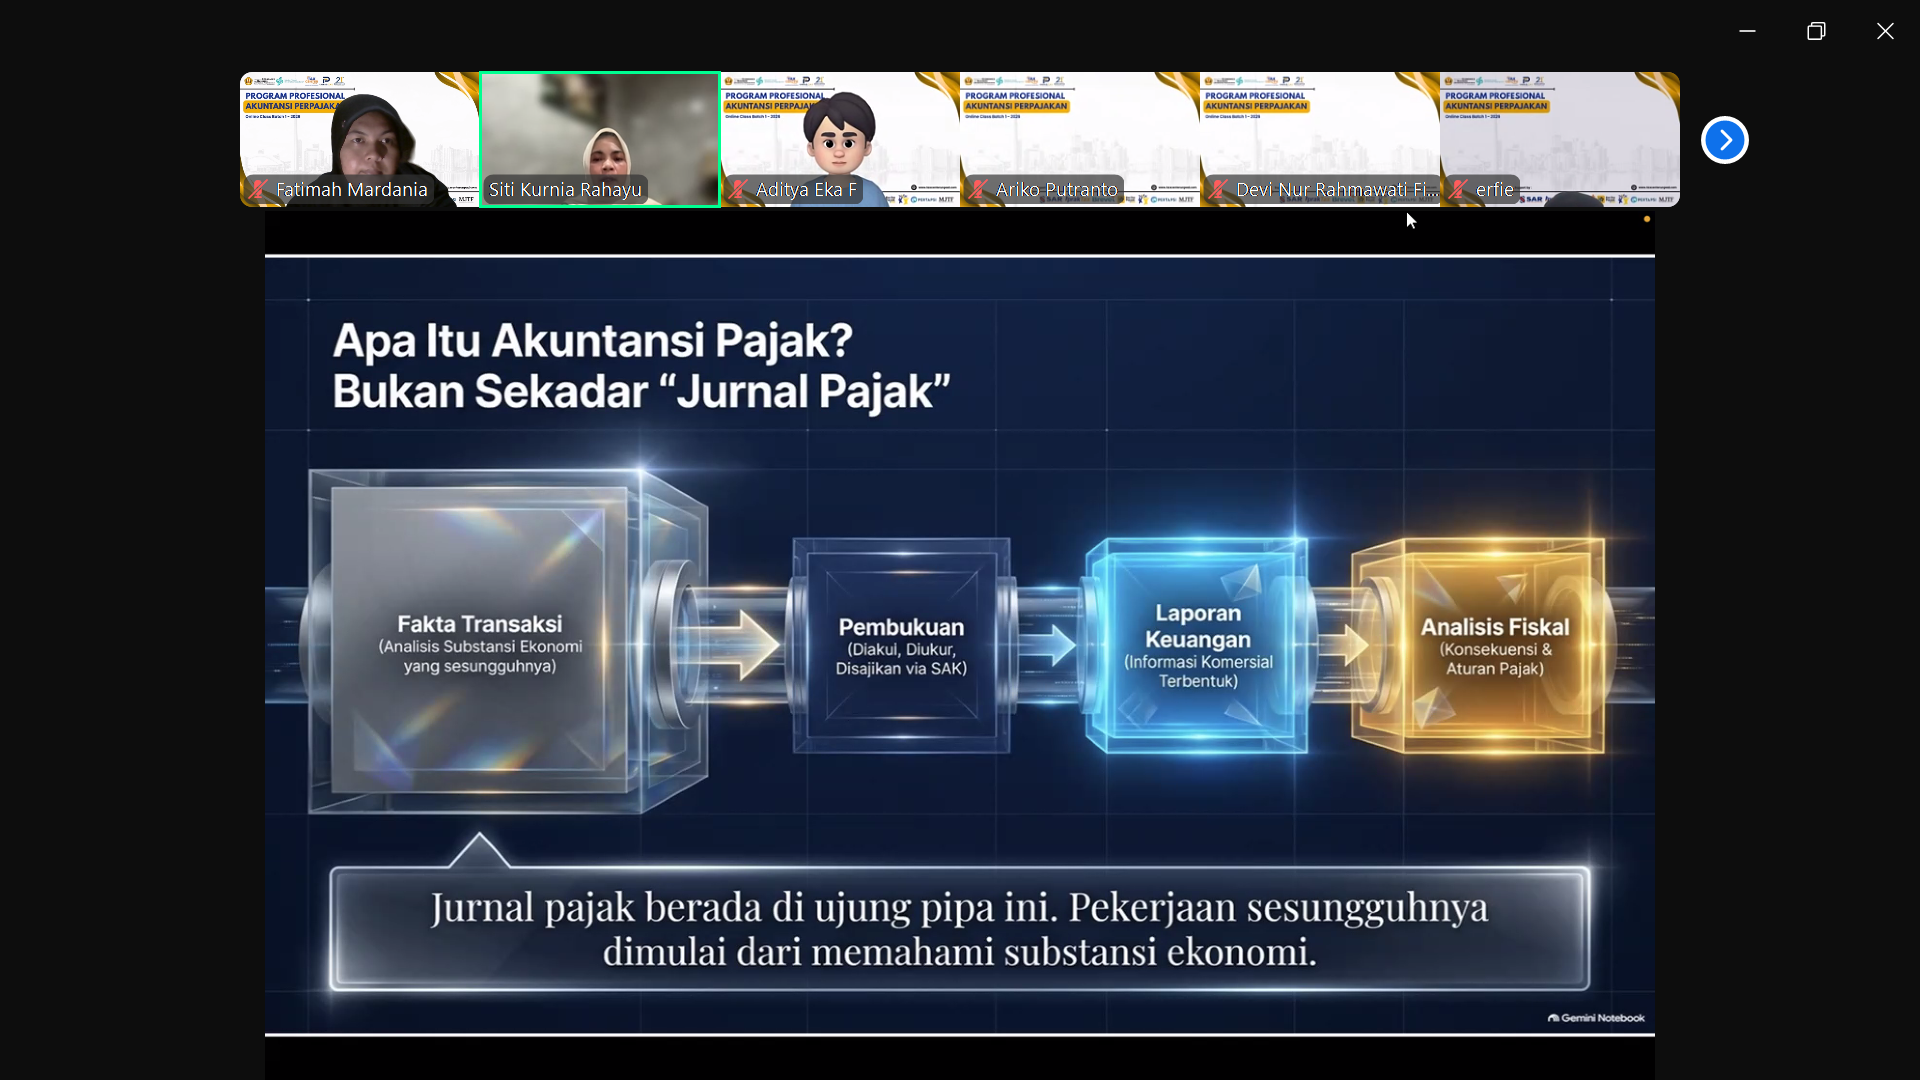
Pembukuan menjadi titik awal dalam melakukan analisis karena setiap perlakuan perpajakan harus memiliki hubungan dengan transaksi dan fakta ekonomi yang mendasarinya.

Dari perspektif akuntansi, peserta perlu menganalisis substansi ekonomi suatu transaksi terlebih dahulu. Analisis tersebut membantu peserta menentukan pengakuan, pengukuran, dan penyajian transaksi sesuai SAK.

Selanjutnya, peserta melihat transaksi yang sama dari perspektif perpajakan untuk menentukan perlakuan fiskalnya. Pendekatan dua perspektif tersebut menunjukkan bahwa angka dalam laporan keuangan komersial tidak selalu sama dengan angka untuk menghitung pajak.

Perbedaan dapat muncul karena SAK dan ketentuan perpajakan memiliki tujuan serta dasar pengaturan yang berbeda. SAK mengarahkan penyusunan informasi keuangan yang relevan bagi pengguna laporan, sedangkan ketentuan perpajakan menentukan dasar penghitungan kewajiban pajak.

Oleh karena itu, peserta perlu memulai analisis dari transaksi dan fakta ekonomi, bukan hanya dari angka yang muncul dalam laporan keuangan atau Surat Pemberitahuan.

Pendekatan tersebut membantu peserta menghindari kesimpulan yang hanya bertumpu pada arus kas. Sebab, penerimaan dan pengeluaran kas tidak selalu menunjukkan adanya penghasilan atau beban pada periode yang sama.

Bedah Perbedaan Komersial dan Fiskal

Materi selanjutnya membahas book-tax difference (BTD), yaitu perbedaan antara perlakuan akuntansi dan perpajakan. Perbedaan tersebut dapat muncul karena perbedaan waktu pengakuan, metode pengukuran, maupun ketentuan khusus dalam regulasi pajak.

BTD dapat berbentuk perbedaan permanen atau temporer. Karena itu, peserta perlu mengidentifikasi karakter setiap perbedaan sebelum melakukan rekonsiliasi fiskal.

Selain itu, Siti menjelaskan pentingnya memahami basis akrual. Dalam basis tersebut, penerimaan kas tidak otomatis menjadi penghasilan dan pengeluaran kas tidak selalu menjadi beban.

Sebagai contoh, perusahaan dapat mencatat penerimaan kas sebelum menyerahkan barang atau jasa sebagai uang muka atau liabilitas. Sementara itu, pembayaran pokok utang merupakan penyelesaian liabilitas, bukan beban perusahaan.

Melalui contoh tersebut, peserta mempelajari kerangka analisis yang sistematis. Mereka memulai dengan mengidentifikasi transaksi dan substansi ekonominya, menentukan perlakuan akuntansi, menganalisis dampaknya terhadap laporan keuangan, serta mengidentifikasi isu perpajakan.

Setelah itu, peserta membandingkan perlakuan komersial dan fiskal untuk menentukan kebutuhan rekonsiliasi. Analisis pajak harus mempertimbangkan fakta transaksi, dokumen pendukung, SAK, dan ketentuan perpajakan secara bersamaan.

Pertemuan pertama PPAP menegaskan bahwa perbedaan antara laporan komersial dan fiskal merupakan konsekuensi dari penggunaan dua perspektif terhadap realitas bisnis yang sama.

Pada akhirnya, pemahaman terhadap kedua perspektif tersebut menjadi fondasi penting untuk meningkatkan ketepatan analisis akuntansi pajak, kualitas rekonsiliasi fiskal, dan kepatuhan terhadap ketentuan perpajakan.

Editor
Aditya Eka Firmansah Diperbarui pada 20 Okt 2026 01:22 WIB
Tags: Akuntansi PajakBook-Tax DifferenceFundamental Akuntansi PajakStandar Akuntansi KeuanganTax Center UNPAD
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

PPAP Unpad Awali Pembelajaran dengan Fundamental Akuntansi Pajak

20 Okt 2026 WIB
Mahasiswa Unpad Kaji Keadilan PPh Final UMKM

Mahasiswa Unpad Kaji Keadilan PPh Final UMKM

20 Okt 2026 WIB
FEB Unpad Integrasikan AI untuk Riset Akuntansi

FEB Unpad Integrasikan AI untuk Riset Akuntansi

20 Okt 2026 WIB
KOMISI Unpad Kupas Tax Residence dalam Pajak Internasional

KOMISI Unpad Kupas Tax Residence dalam Pajak Internasional

20 Okt 2026 WIB
PPKH Unpad Perkuat Pemahaman Hukum Pajak Formal

PPKH Unpad Perkuat Pemahaman Hukum Pajak Formal

20 Okt 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • Tak Berkategori
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

PPAP Unpad Awali Pembelajaran dengan Fundamental Akuntansi Pajak

20 Okt 2026 WIB
Mahasiswa Unpad Kaji Keadilan PPh Final UMKM

Mahasiswa Unpad Kaji Keadilan PPh Final UMKM

20 Okt 2026 WIB
FEB Unpad Integrasikan AI untuk Riset Akuntansi

FEB Unpad Integrasikan AI untuk Riset Akuntansi

20 Okt 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz