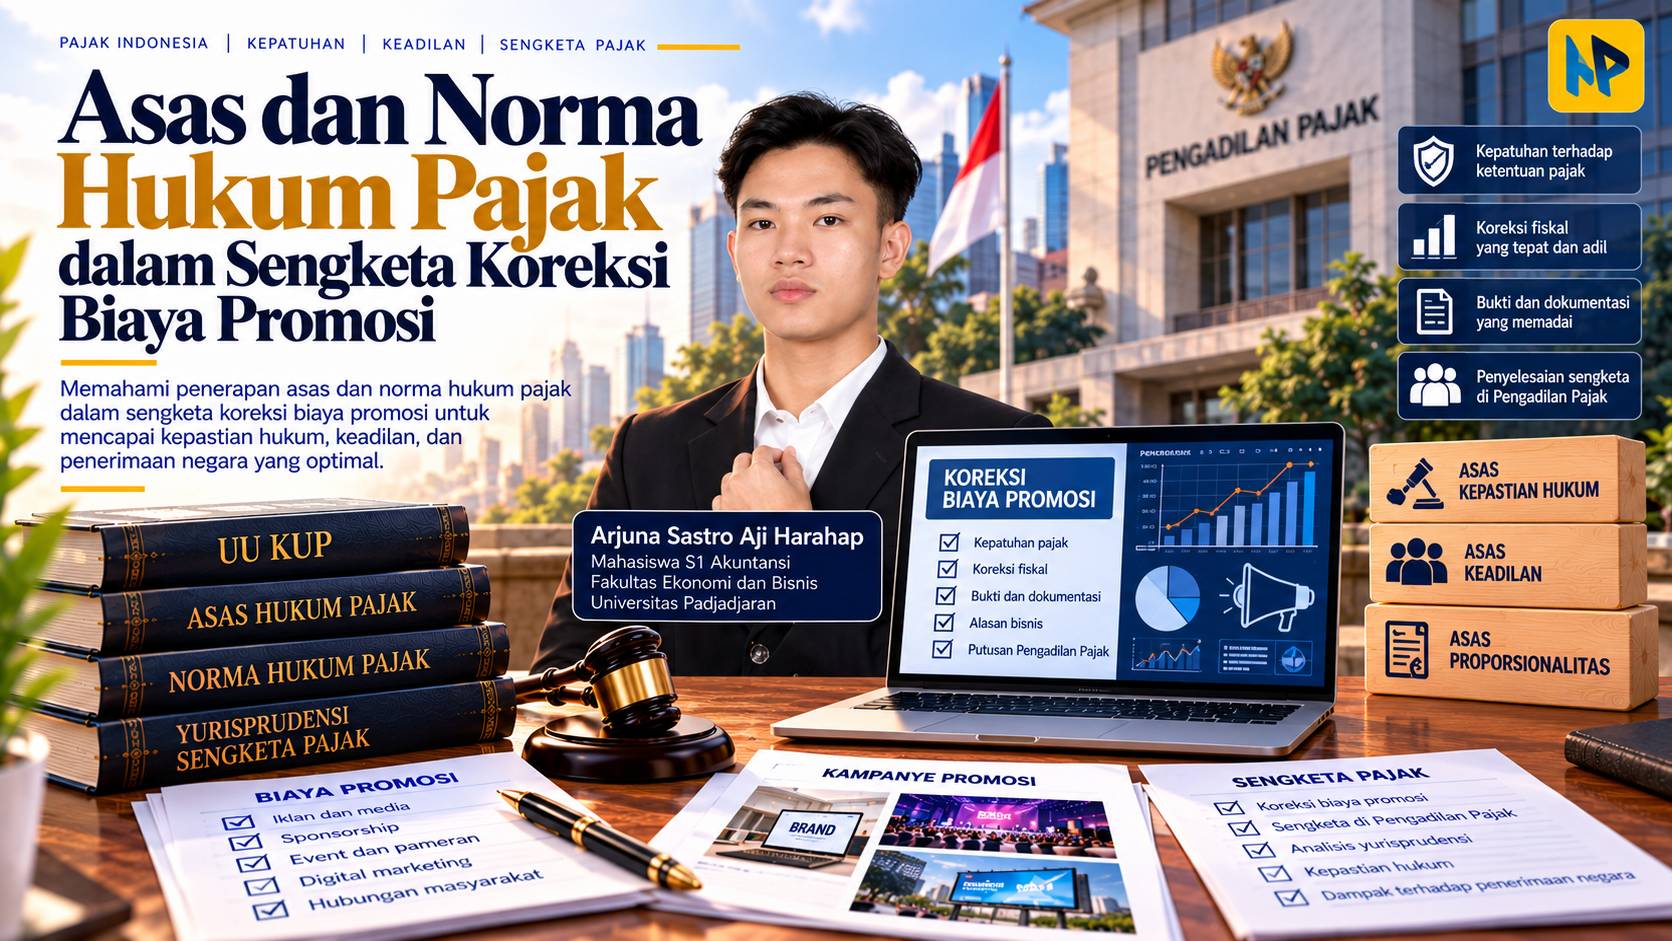
Pemahaman terhadap asas dan norma hukum pajak merupakan fondasi penting dalam mewujudkan sistem perpajakan yang adil, memberikan kepastian hukum, serta menjaga keseimbangan antara kepentingan negara dan hak Wajib Pajak. Prinsip-prinsip tersebut tidak hanya menjadi dasar pembentukan peraturan perpajakan, tetapi juga menjadi pedoman dalam pelaksanaan kewajiban perpajakan dan penyelesaian sengketa antara Wajib Pajak dan otoritas pajak.
Penerapan prinsip tersebut dapat dilihat dalam sengketa koreksi biaya promosi PT Coca-Cola Indonesia (CCI) dengan Direktorat Jenderal Pajak (DJP). Perkara ini memperlihatkan bahwa penyelesaian sengketa perpajakan tidak cukup hanya dengan menunjukkan adanya pengeluaran. Wajib Pajak juga perlu membuktikan keterkaitan pengeluaran tersebut dengan kegiatan usaha dan penghasilan yang menjadi dasar pengenaan pajak.
Asas Hukum sebagai Landasan Pemungutan Pajak
Asas hukum merupakan prinsip fundamental yang menjadi dasar pembentukan, penerapan, dan penegakan hukum. Dalam perpajakan, asas hukum berperan memastikan bahwa pemungutan pajak memiliki dasar yang jelas, dilaksanakan secara adil, serta tidak dilakukan secara sewenang-wenang.
Dalam teori perpajakan, terdapat sejumlah asas yang dikemukakan oleh para ahli, antara lain W.J. Langen, Adam Smith, dan Adolf Wagner. Prinsip-prinsip yang dibahas dalam teori tersebut mencakup keadilan, kepastian hukum, kemampuan membayar, efisiensi, dan manfaat pemungutan pajak. Penerapannya menjadi pedoman untuk membangun sistem perpajakan yang efektif sekaligus memberikan perlindungan hukum bagi masyarakat.
Di Indonesia, asas legalitas dalam pemungutan pajak memperoleh landasan konstitusional melalui Pasal 23A Undang-Undang Dasar Negara Republik Indonesia Tahun 1945. Pasal tersebut menegaskan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara harus diatur dengan undang-undang.
Ketentuan tersebut mengandung makna bahwa kewenangan negara dalam memungut pajak harus didasarkan pada peraturan perundang-undangan. Pada saat yang sama, Wajib Pajak berhak memperoleh kepastian mengenai dasar pengenaan pajak, besarnya kewajiban yang harus dipenuhi, serta mekanisme untuk mengajukan keberatan atau menempuh upaya hukum apabila tidak sependapat dengan penetapan fiskus.
Norma Hukum Pajak: Materiil dan Formil
Norma hukum pajak merupakan ketentuan yang mengatur hubungan hukum antara negara dan Wajib Pajak. Norma ini memberikan pedoman mengenai siapa yang memiliki kewajiban perpajakan, apa yang menjadi objek pajak, bagaimana kewajiban dihitung dan dipenuhi, serta bagaimana sengketa diselesaikan sesuai ketentuan yang berlaku.
Secara umum, norma hukum pajak dapat dibedakan menjadi norma materiil dan norma formil. Norma materiil mengatur substansi kewajiban perpajakan, antara lain subjek dan objek pajak, tarif, dasar pengenaan pajak, serta penentuan penghasilan kena pajak. Sementara itu, norma formil mengatur tata cara pelaksanaan kewajiban tersebut, termasuk pembukuan, pelaporan Surat Pemberitahuan (SPT), pemeriksaan, pengajuan keberatan, dan banding.
Kedua norma tersebut saling melengkapi. Norma materiil menentukan hak dan kewajiban perpajakan yang harus dipenuhi, sedangkan norma formil mengatur proses untuk memastikan bahwa hak dan kewajiban tersebut dilaksanakan sesuai prosedur hukum.
Dalam sengketa biaya promosi, norma materiil menjadi penting untuk menentukan apakah pengeluaran dapat dikurangkan dari penghasilan bruto. Adapun norma formil berperan dalam proses pemeriksaan, penyampaian bukti, penetapan koreksi fiskal, hingga pengujian sengketa di Pengadilan Pajak.
Sengketa Biaya Promosi PT Coca-Cola Indonesia
Salah satu contoh penerapan norma hukum pajak dapat dilihat pada sengketa koreksi biaya promosi PT Coca-Cola Indonesia untuk Tahun Pajak 2020. Perkara tersebut tercatat dalam Putusan Pengadilan Pajak Nomor PUT-010143.15/2023/PP/M.XV.
Pokok sengketa berkaitan dengan pengakuan biaya iklan dan promosi sebagai pengurang penghasilan bruto. DJP berpendapat bahwa biaya promosi yang dikeluarkan CCI belum dapat dibuktikan memiliki keterkaitan yang memadai dengan kegiatan usahanya dalam memproduksi konsentrat minuman. Produk akhir yang dipromosikan merupakan minuman siap konsumsi yang penjualannya dilakukan oleh perusahaan afiliasi atau pihak lain.
Sebaliknya, CCI berpendapat bahwa biaya promosi tersebut merupakan bagian dari strategi bisnis perusahaan. Perusahaan juga mendalilkan bahwa kegiatan promosi berkaitan dengan kewajibannya berdasarkan perjanjian lisensi dan mendukung pengenalan merek kepada masyarakat, meskipun penjualan produk akhir dilakukan oleh pihak lain.
Persoalan tersebut berkaitan dengan Pasal 6 ayat (1) huruf a Undang-Undang Pajak Penghasilan, yang pada prinsipnya mengatur pengurangan penghasilan bruto dengan biaya untuk mendapatkan, menagih, dan memelihara penghasilan. Ketentuan tersebut mencakup biaya yang berkaitan langsung maupun tidak langsung dengan kegiatan usaha, termasuk biaya promosi dan penjualan sesuai ketentuan yang berlaku.
Dengan demikian, penilaian atas biaya promosi tidak semata-mata ditentukan oleh ada atau tidaknya pengeluaran. Pengeluaran tersebut perlu didukung bukti yang memadai dan memiliki hubungan yang dapat dijelaskan dengan kegiatan usaha serta penghasilan Wajib Pajak. Dalam konteks ini, kontrak, dokumen transaksi, bukti pembayaran, serta dokumentasi kegiatan promosi dapat membantu menjelaskan tujuan dan manfaat pengeluaran yang dibebankan.
Berdasarkan ringkasan putusan yang tersedia, Majelis Hakim Pengadilan Pajak menilai bahwa CCI belum dapat membuktikan hubungan biaya promosi yang disengketakan dengan kegiatan usaha untuk mendapatkan, menagih, dan memelihara penghasilan. Pengadilan Pajak kemudian menolak permohonan banding dan mempertahankan koreksi DJP.
Putusan tersebut menggambarkan pentingnya pembuktian dalam sengketa perpajakan. Meskipun suatu pengeluaran benar-benar terjadi, pengakuannya sebagai biaya yang dapat dikurangkan tetap perlu dinilai berdasarkan ketentuan perpajakan yang berlaku dan bukti yang disampaikan dalam proses sengketa.
Asas, Norma, dan Perlindungan Hukum bagi Wajib Pajak
Sengketa biaya promosi PT Coca-Cola Indonesia menunjukkan bahwa penerapan hukum pajak melibatkan lebih dari sekadar perhitungan angka. Sengketa juga menyangkut interpretasi ketentuan materiil, penilaian terhadap bukti transaksi, serta kepatuhan terhadap prosedur pemeriksaan dan penyelesaian sengketa.
Dari sisi Wajib Pajak, pemenuhan kewajiban dokumentasi dan kemampuan menjelaskan hubungan pengeluaran dengan kegiatan usaha merupakan bagian penting dari pengelolaan risiko perpajakan. Sementara itu, otoritas pajak perlu mendasarkan koreksi pada ketentuan yang berlaku, fakta yang terungkap, dan pertimbangan yang dapat dipertanggungjawabkan.
Pada akhirnya, asas legalitas, keadilan, kepastian hukum, dan perlindungan hukum perlu diterapkan secara seimbang. Negara memiliki kewenangan untuk menghimpun penerimaan berdasarkan undang-undang, sedangkan Wajib Pajak memiliki hak untuk memperoleh perlakuan yang sesuai hukum serta menempuh upaya hukum terhadap keputusan yang dianggap tidak tepat.
Dengan demikian, pemahaman terhadap asas dan norma hukum pajak bukan hanya penting dalam penyelesaian sengketa setelah terjadi koreksi, melainkan juga dalam membangun kepatuhan sejak awal. Dokumentasi yang memadai, penerapan ketentuan yang tepat, dan proses penegakan hukum yang transparan menjadi unsur penting dalam menciptakan sistem perpajakan yang adil dan memberikan kepastian bagi seluruh pihak.