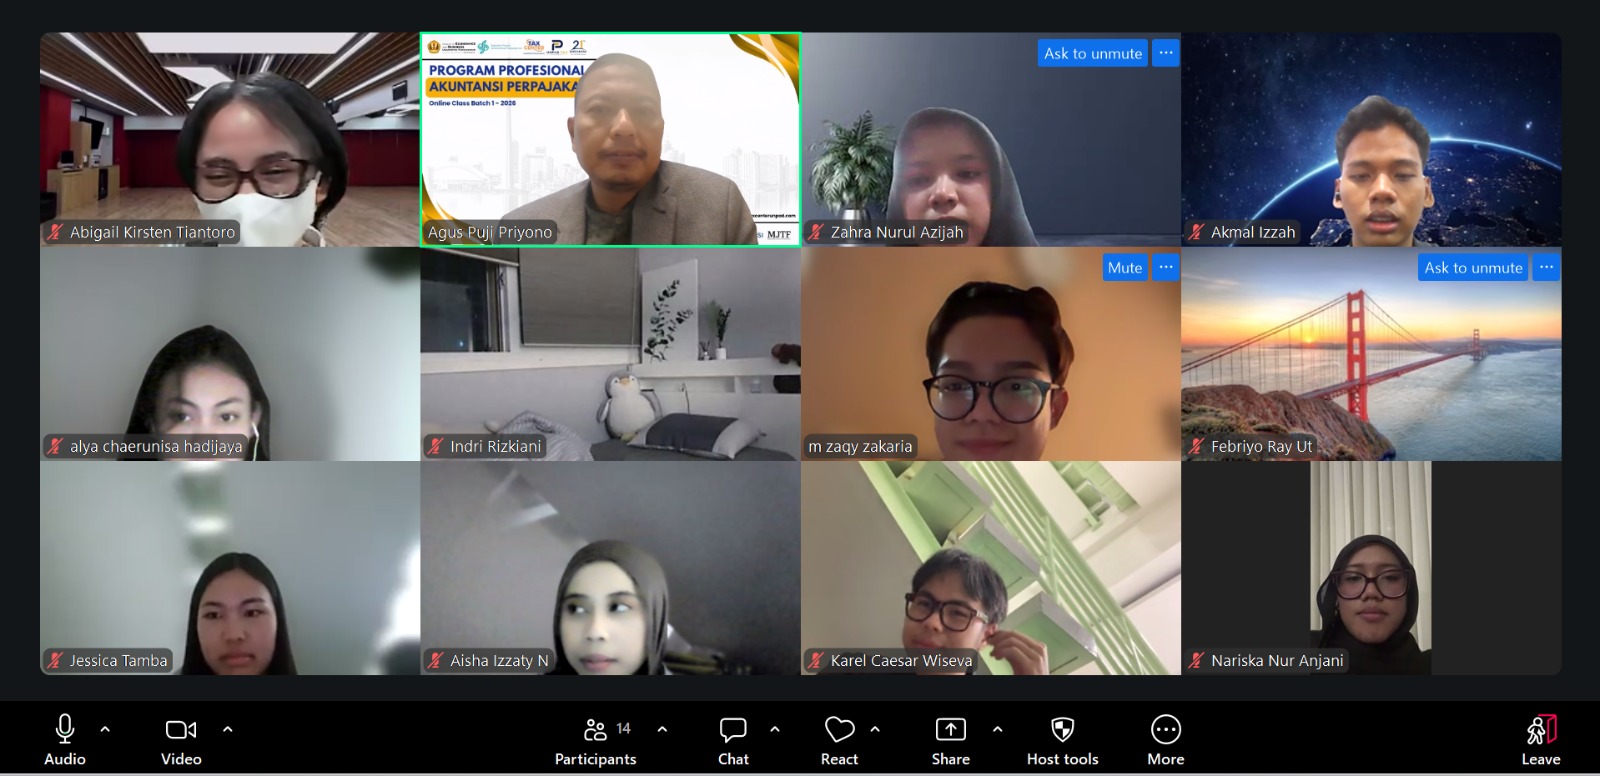
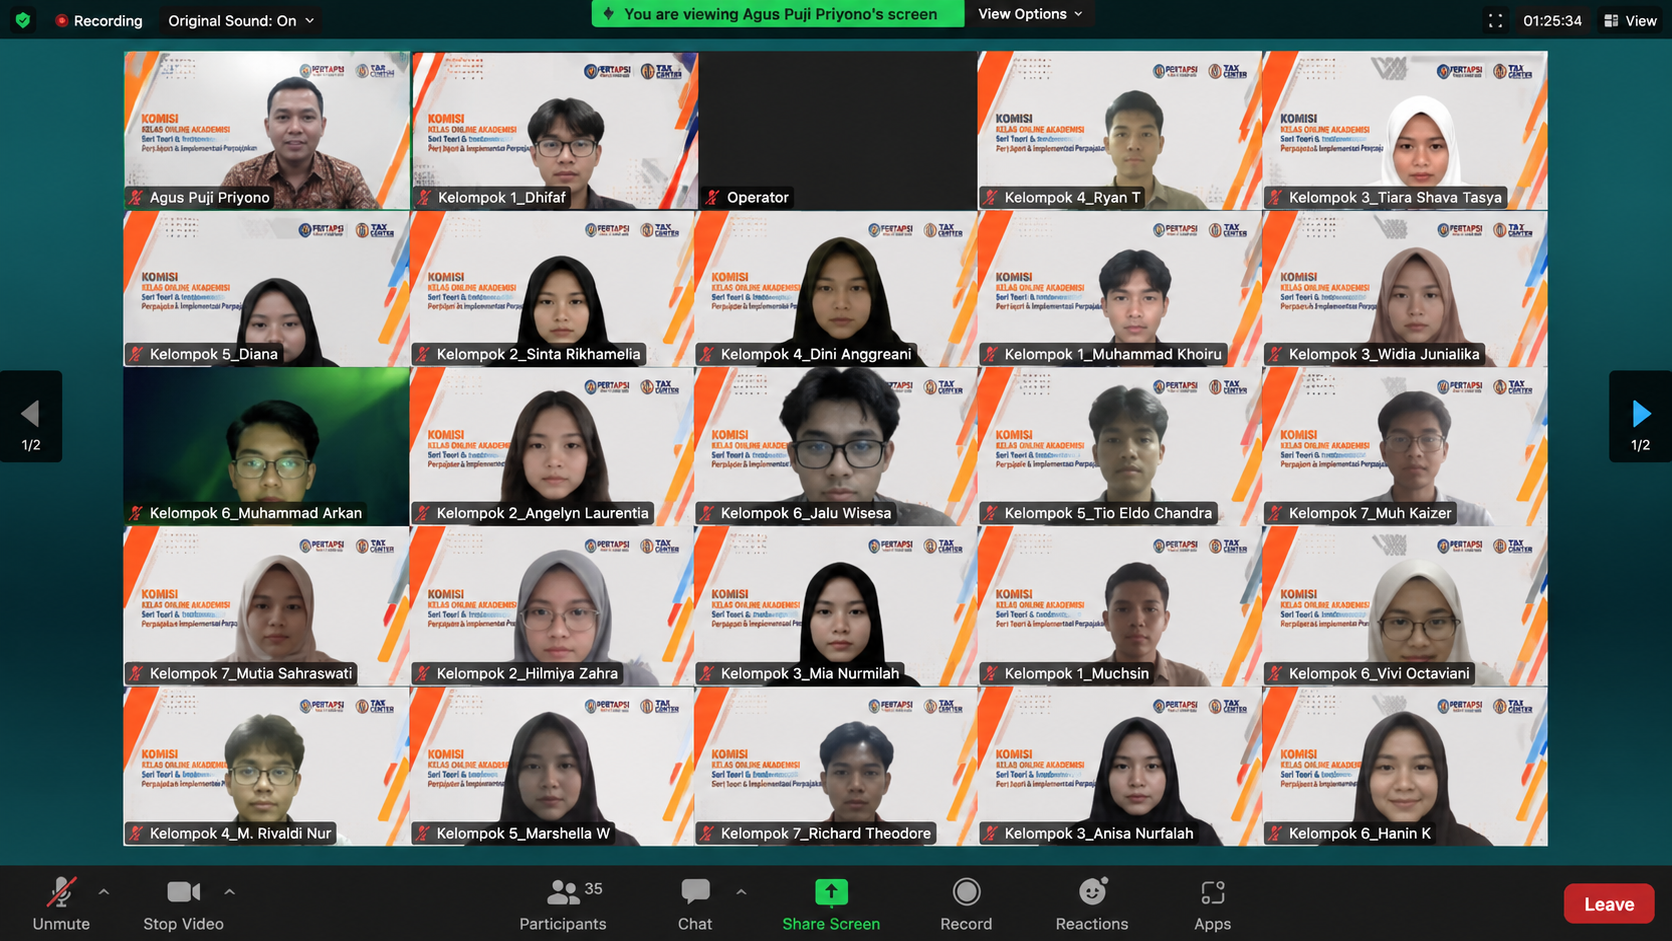
BANDUNG, BeritaPajak.com — Tax Center Universitas Padjadjaran menyelenggarakan pertemuan pertama Program Profesional Akuntansi Perpajakan (PPAP) secara daring melalui Zoom pada Rabu (9/9/2026).
Pertemuan tersebut membahas materi “Fundamental Akuntansi Pajak” dengan menghadirkan Prof. Dr. Siti Kurnia Rahayu, S.E., M.Ak., Ak., CA., CFA., CIISA sebagai narasumber.
Materi berfokus pada pemahaman Standar Akuntansi Keuangan (SAK) dan ketentuan perpajakan sebagai dua perspektif dalam menganalisis transaksi bisnis. Kedua perspektif tersebut memengaruhi pencatatan, pelaporan keuangan, dan penghitungan kewajiban pajak.
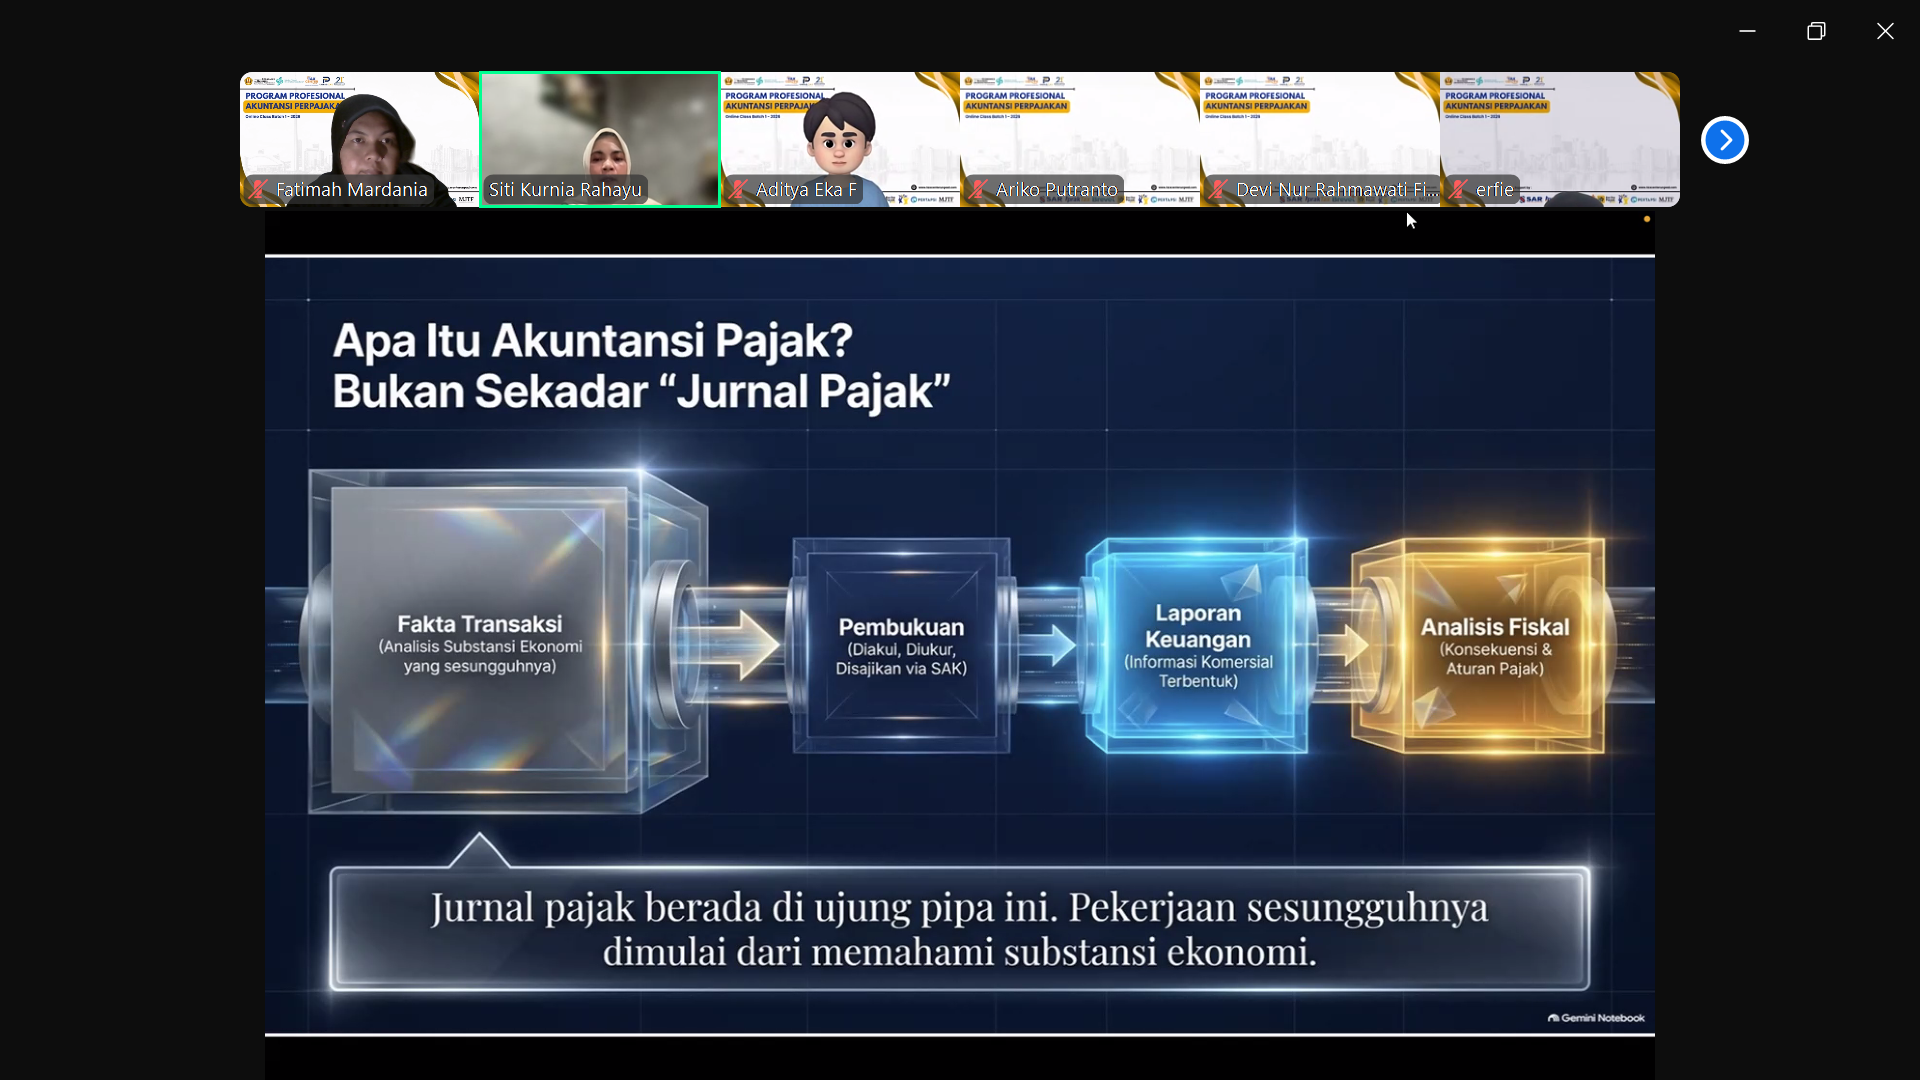
Siti menjelaskan bahwa akuntansi pajak tidak hanya berkaitan dengan pencatatan pajak. Peserta juga perlu memahami hubungan antara transaksi, akuntansi, dan ketentuan perpajakan.
“Akuntansi pajak tidak hanya berkaitan dengan pencatatan pajak, tetapi juga membutuhkan pemahaman mengenai hubungan antara transaksi, akuntansi, dan pajak,” ujar Siti.
Gunakan Dua Perspektif
Pembukuan menjadi titik awal dalam melakukan analisis karena setiap perlakuan perpajakan harus memiliki hubungan dengan transaksi dan fakta ekonomi yang mendasarinya.
Dari perspektif akuntansi, peserta perlu menganalisis substansi ekonomi suatu transaksi terlebih dahulu. Analisis tersebut membantu peserta menentukan pengakuan, pengukuran, dan penyajian transaksi sesuai SAK.
Selanjutnya, peserta melihat transaksi yang sama dari perspektif perpajakan untuk menentukan perlakuan fiskalnya. Pendekatan dua perspektif tersebut menunjukkan bahwa angka dalam laporan keuangan komersial tidak selalu sama dengan angka untuk menghitung pajak.
Perbedaan dapat muncul karena SAK dan ketentuan perpajakan memiliki tujuan serta dasar pengaturan yang berbeda. SAK mengarahkan penyusunan informasi keuangan yang relevan bagi pengguna laporan, sedangkan ketentuan perpajakan menentukan dasar penghitungan kewajiban pajak.
Oleh karena itu, peserta perlu memulai analisis dari transaksi dan fakta ekonomi, bukan hanya dari angka yang muncul dalam laporan keuangan atau Surat Pemberitahuan.
Pendekatan tersebut membantu peserta menghindari kesimpulan yang hanya bertumpu pada arus kas. Sebab, penerimaan dan pengeluaran kas tidak selalu menunjukkan adanya penghasilan atau beban pada periode yang sama.
Bedah Perbedaan Komersial dan Fiskal
Materi selanjutnya membahas book-tax difference (BTD), yaitu perbedaan antara perlakuan akuntansi dan perpajakan. Perbedaan tersebut dapat muncul karena perbedaan waktu pengakuan, metode pengukuran, maupun ketentuan khusus dalam regulasi pajak.
BTD dapat berbentuk perbedaan permanen atau temporer. Karena itu, peserta perlu mengidentifikasi karakter setiap perbedaan sebelum melakukan rekonsiliasi fiskal.
Selain itu, Siti menjelaskan pentingnya memahami basis akrual. Dalam basis tersebut, penerimaan kas tidak otomatis menjadi penghasilan dan pengeluaran kas tidak selalu menjadi beban.
Sebagai contoh, perusahaan dapat mencatat penerimaan kas sebelum menyerahkan barang atau jasa sebagai uang muka atau liabilitas. Sementara itu, pembayaran pokok utang merupakan penyelesaian liabilitas, bukan beban perusahaan.
Melalui contoh tersebut, peserta mempelajari kerangka analisis yang sistematis. Mereka memulai dengan mengidentifikasi transaksi dan substansi ekonominya, menentukan perlakuan akuntansi, menganalisis dampaknya terhadap laporan keuangan, serta mengidentifikasi isu perpajakan.
Setelah itu, peserta membandingkan perlakuan komersial dan fiskal untuk menentukan kebutuhan rekonsiliasi. Analisis pajak harus mempertimbangkan fakta transaksi, dokumen pendukung, SAK, dan ketentuan perpajakan secara bersamaan.
Pertemuan pertama PPAP menegaskan bahwa perbedaan antara laporan komersial dan fiskal merupakan konsekuensi dari penggunaan dua perspektif terhadap realitas bisnis yang sama.
Pada akhirnya, pemahaman terhadap kedua perspektif tersebut menjadi fondasi penting untuk meningkatkan ketepatan analisis akuntansi pajak, kualitas rekonsiliasi fiskal, dan kepatuhan terhadap ketentuan perpajakan.