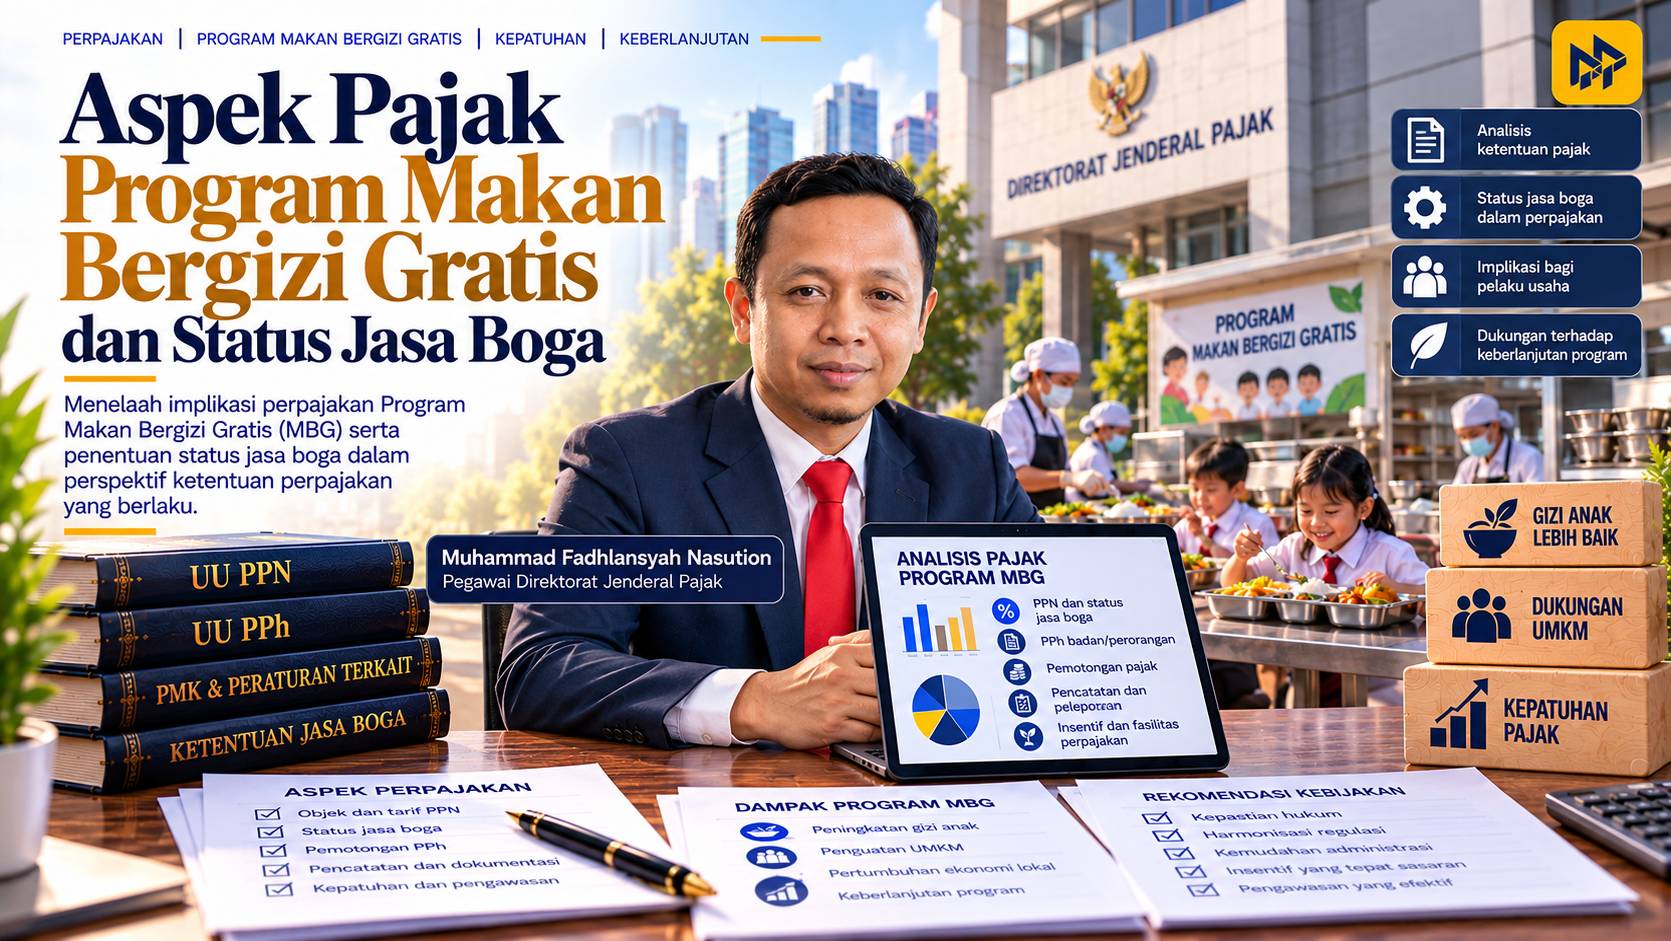
Program Makan Bergizi Gratis (MBG) memasuki fase operasional yang semakin luas pada tahun anggaran 2026. Salah satu unsur penting dalam pelaksanaannya adalah Satuan Pelayanan Pemenuhan Gizi (SPPG), yang dikelola dengan melibatkan yayasan dan mitra di berbagai daerah.
Di balik pelaksanaan program tersebut, muncul persoalan administratif yang perlu diperhatikan, yaitu perlakuan Pajak Penghasilan (PPh) atas dana yang disalurkan Badan Gizi Nasional (BGN) kepada yayasan pengelola SPPG. Persoalannya terletak pada perbedaan pemahaman mengenai apakah dana tersebut merupakan bantuan atau hibah yang dikecualikan dari objek PPh, atau merupakan penghasilan dari kegiatan usaha yang memiliki konsekuensi perpajakan.
Perbedaan ini penting karena penetapan status dana akan memengaruhi kewajiban pemotongan pajak, pencatatan penghasilan, serta pelaporan Surat Pemberitahuan (SPT) Tahunan badan.
Juknis BGN dan Ketentuan Perpajakan
Keputusan Kepala BGN Nomor 401.1 Tahun 2025 tentang Petunjuk Teknis Tata Kelola Penyelenggaraan Program MBG Tahun Anggaran 2026 memuat ketentuan mengenai perlakuan pajak atas dana yang diterima yayasan.
Pada bagian ketentuan perpajakan, Juknis tersebut menyatakan bahwa insentif fasilitas SPPG yang diterima yayasan dari pemerintah dikategorikan sebagai dana bantuan atau hibah yang dikecualikan dari objek Pajak Penghasilan. Namun, Juknis yang sama juga menegaskan bahwa yayasan tetap berkewajiban memenuhi kewajiban perpajakan atas pembelanjaan modal dan operasional kepada vendor atau penyedia jasa, termasuk pemotongan dan pemungutan pajak sesuai peraturan perundang-undangan.
Dengan demikian, perlu dibedakan dua hal. Pertama, perlakuan PPh atas dana yang diterima yayasan dari pemerintah. Kedua, kewajiban perpajakan yang timbul ketika yayasan menggunakan dana tersebut untuk membeli barang atau membayar jasa pihak lain.
Keduanya merupakan transaksi yang berbeda dan tidak selalu memperoleh perlakuan pajak yang sama. Dana yang diterima yayasan dan pembayaran yayasan kepada pemasok harus dianalisis berdasarkan karakter transaksi masing-masing.
Apakah Dana SPPG Otomatis Merupakan Hibah Bebas Pajak?
Dalam ketentuan PPh, bantuan atau sumbangan pada prinsipnya dapat dikecualikan dari objek pajak sepanjang memenuhi persyaratan yang ditentukan, termasuk tidak adanya hubungan usaha, pekerjaan, kepemilikan, atau penguasaan di antara pihak-pihak yang bersangkutan sesuai ketentuan yang berlaku.
Landasan pengaturannya antara lain terdapat dalam Pasal 4 ayat (3) huruf a Undang-Undang Pajak Penghasilan dan Pasal 8 Peraturan Pemerintah Nomor 94 Tahun 2010. Ketentuan tersebut membuat penentuan status bantuan tidak cukup hanya didasarkan pada penggunaan istilah “hibah” atau “bantuan pemerintah”.
Dalam pelaksanaan MBG, yayasan yang terlibat tidak semata-mata menerima dana tanpa kewajiban. Pengelolaan SPPG disertai persyaratan operasional, seperti pemenuhan standar gizi, penyusunan menu, penyediaan jumlah porsi, serta pengaturan distribusi makanan kepada penerima manfaat. Juknis BGN juga mengatur radius pelayanan maksimal 6 kilometer dan/atau waktu tempuh maksimal 30 menit dalam konteks penentuan lokasi pelayanan dan distribusi.
Persyaratan tersebut dapat menjadi bagian dari analisis untuk menilai apakah hubungan para pihak pada hakikatnya merupakan pemberian bantuan atau pelaksanaan kegiatan jasa. Apabila dana secara substansial merupakan imbalan atas jasa yang harus diberikan berdasarkan kesepakatan dan ketentuan tertentu, terdapat dasar untuk menilai transaksi tersebut sebagai penghasilan dari kegiatan usaha atau jasa, meskipun administrasinya menggunakan istilah bantuan.
Namun, keberadaan persyaratan operasional tidak dengan sendirinya menyelesaikan seluruh persoalan klasifikasi pajak. Penilaiannya tetap perlu memperhatikan isi perjanjian kerja sama, pihak yang secara hukum menerima pembayaran, tujuan penyaluran dana, kewajiban yang melekat pada penerima, serta karakter masing-masing komponen dana.
Kapan PPh Pasal 23 Dapat Diterapkan?
Apabila berdasarkan substansi transaksi dana yang dibayarkan BGN merupakan imbalan atas jasa boga atau katering yang diberikan oleh Wajib Pajak badan dalam negeri, pembayaran tersebut dapat menimbulkan kewajiban pemotongan PPh Pasal 23 sesuai ketentuan yang berlaku.
Dalam skema umum, tarif PPh Pasal 23 atas imbalan jasa yang termasuk objek pemotongan adalah sebesar 2% dari jumlah bruto. Instansi pemerintah yang melakukan pembayaran atas jasa yang memenuhi kriteria tersebut memiliki kewajiban sebagai pemotong pajak. Perlakuan ini perlu dibedakan dari pembayaran kepada penyedia jasa orang pribadi, yang dapat memiliki konsekuensi PPh Pasal 21, serta transaksi yang masuk dalam skema perpajakan lainnya.
Oleh karena itu, tidak tepat apabila seluruh dana yang masuk ke VA SPPG langsung dianggap sebagai objek pemotongan PPh Pasal 23 tanpa terlebih dahulu menilai karakter transaksinya. Perlu dipastikan apakah pembayaran merupakan imbalan jasa boga, insentif fasilitas, bantuan pemerintah, atau pembiayaan komponen operasional yang memiliki perlakuan pajak berbeda.
Selain itu, perubahan skema insentif SPPG yang berlaku mulai 5 Oktober 2026 perlu diperhatikan dalam administrasi pembayaran. BGN mengumumkan perubahan dari insentif tetap Rp6 juta per hari menjadi insentif Rp2.000 per porsi berdasarkan jumlah makanan yang dibagikan. Perubahan mekanisme tersebut tidak dengan sendirinya menentukan status pajaknya. Dasar pemotongan tetap harus ditentukan berdasarkan karakter pembayaran dan ketentuan perpajakan yang relevan.
Dalam praktiknya, pengelola yayasan dan bendahara atau pejabat yang menangani pembayaran perlu memastikan kesesuaian antara perjanjian kerja sama, dokumen tagihan, bukti penyaluran dana, dan perlakuan pajak yang diterapkan. Langkah tersebut penting agar pemotongan tidak dilakukan secara keliru maupun terlewat ketika memang diwajibkan.
Bukti Potong PPh Pasal 23 sebagai Kredit Pajak
Apabila suatu pembayaran memang memenuhi ketentuan pemotongan PPh Pasal 23, bukti potong elektronik atau e-Bupot menjadi dokumen penting bagi yayasan penerima penghasilan.
PPh Pasal 23 pada umumnya merupakan kredit pajak yang dapat diperhitungkan terhadap PPh badan terutang dalam pelaporan SPT Tahunan, sepanjang pemotongan tersebut dilakukan secara sah dan memenuhi ketentuan. Karena itu, pengelola yayasan sebaiknya meminta dan memeriksa bukti potong atas pembayaran yang memang dipotong pajak.
Pemotongan pajak tidak selalu berarti dana tersebut menjadi beban pajak final yang tidak dapat diperhitungkan kembali. Hasil akhirnya bergantung pada penghitungan kewajiban PPh badan dalam satu tahun pajak. Apabila setelah penghitungan timbul kelebihan pembayaran pajak, penyelesaiannya harus mengikuti prosedur perpajakan yang berlaku dan tidak otomatis menghasilkan pengembalian dana.
Di sisi lain, status yayasan sebagai entitas nirlaba tidak serta-merta menghapus seluruh kewajiban perpajakannya. Yayasan tetap perlu mengidentifikasi penghasilan, biaya, dan transaksi yang dilakukan, termasuk pembayaran kepada karyawan, relawan, pemasok bahan pangan, penyedia jasa, maupun pihak yang menyewakan aset.
Langkah Mitigasi bagi Yayasan dan Mitra SPPG
Untuk mengurangi risiko kesalahan administrasi, pengurus yayasan perlu melakukan beberapa langkah. Pertama, memastikan siapa pihak yang secara hukum menerima dana dan siapa yang sebenarnya memberikan jasa atau melakukan pengadaan. Kedua, memisahkan pencatatan antara bantuan atau insentif yang diterima, pembelian bahan pangan, pembayaran jasa, dan biaya operasional lainnya. Ketiga, menyimpan perjanjian kerja sama, dokumen penyaluran dana, tagihan, bukti pembayaran, serta bukti potong pajak secara tertib.
Apabila terdapat perbedaan penafsiran mengenai apakah dana tertentu merupakan hibah atau imbalan jasa, yayasan sebaiknya tidak hanya berpegang pada nama dana yang tercantum dalam administrasi program. Pengurus perlu mencocokkan dokumen kontrak dengan ketentuan perpajakan yang relevan dan meminta penegasan tertulis dari otoritas terkait apabila klasifikasinya belum jelas.
Kepastian mengenai perlakuan dana SPPG juga penting di tingkat kebijakan. Juknis program perlu dipahami secara selaras dengan ketentuan perpajakan yang lebih tinggi, sedangkan penjelasan administratif dari otoritas pajak perlu memberikan pedoman yang konsisten agar tidak menimbulkan ketidakpastian bagi pelaksana program.
Program MBG memiliki tujuan sosial yang penting, tetapi pelaksanaannya tetap membutuhkan tata kelola yang akuntabel. Dengan klasifikasi transaksi yang tepat, pembukuan yang tertib, serta penerapan kewajiban perpajakan sesuai ketentuan, yayasan dan mitra SPPG dapat mengelola dana publik secara bertanggung jawab sekaligus meminimalkan risiko sengketa pajak di kemudian hari.