Rabu, 14 Oktober 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › Pajak Natura Jadi Sorotan dalam KOMISI Series MAKSI USB

Nur Indah Syahadat

Nur Indah Syahadat

Mahasiswi Magister Akuntansi Universitas Sangga Buana YPKP, Angkatan 2025

Liputan Pajak Akademisi

Pajak Natura Jadi Sorotan dalam KOMISI Series MAKSI USB

Pembelajaran membahas perubahan perlakuan pajak atas imbalan nonuang, kategori pengecualian, serta teknik memahami regulasi melalui pemetaan konsep.

11 Jul 2026 16:08 WIB
0
A A
0
0
SHARES
127
VIEWS

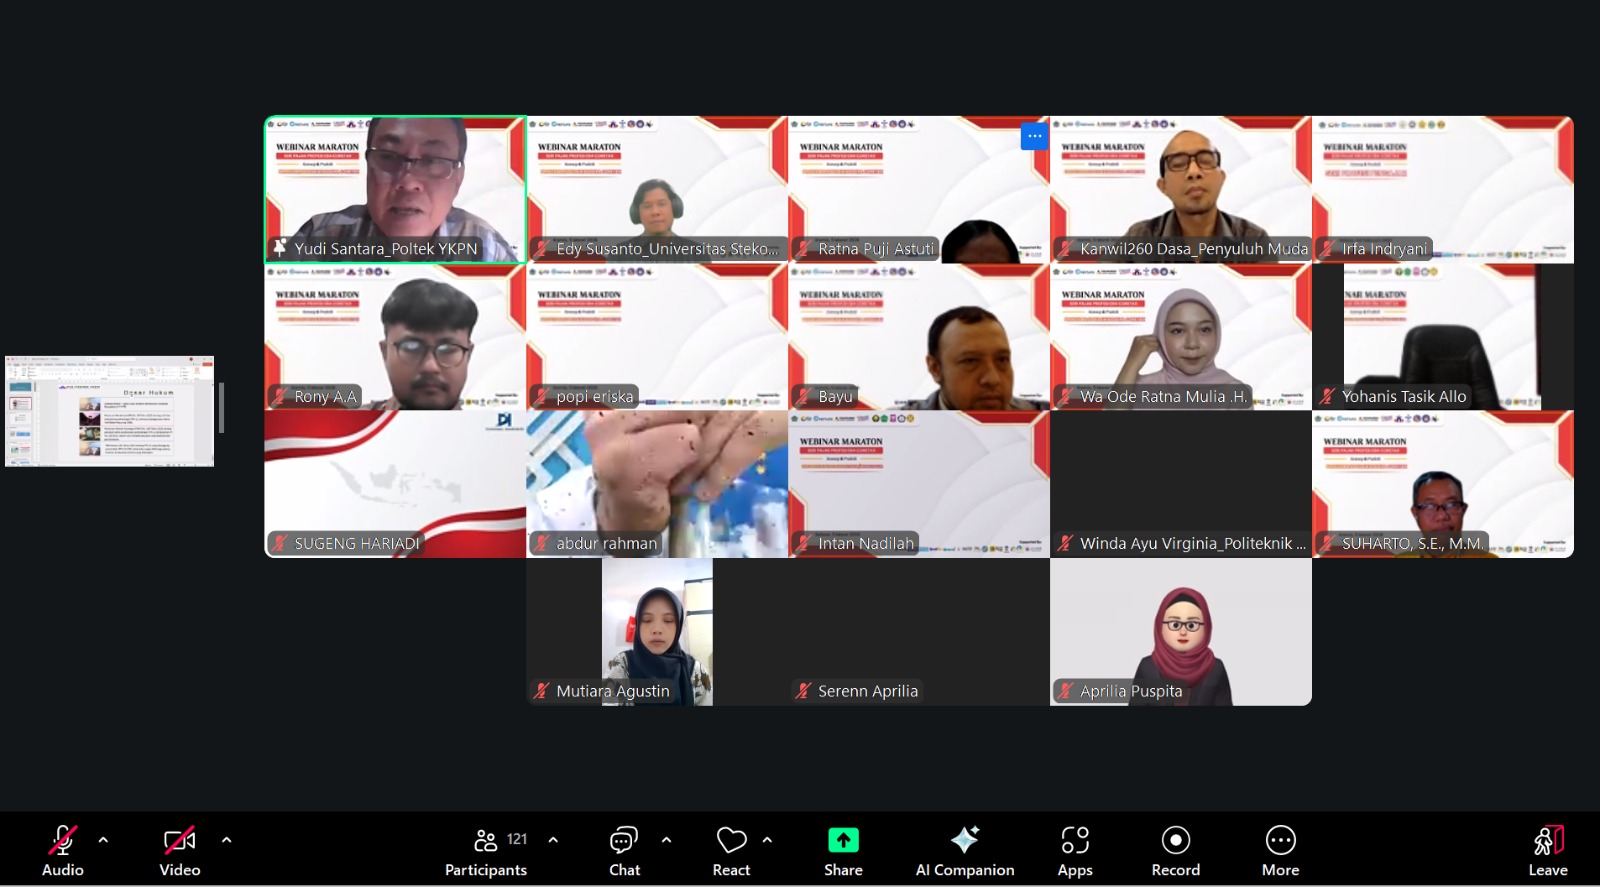
BANDUNG, BeritaPajak.com — Mahasiswa Program Studi Magister Akuntansi Universitas Sangga Buana YPKP mengisi kegiatan KOMISI atau Kelas Online Akademisi, Sabtu, 16 Mei 2026. Kegiatan yang terselenggara melalui kolaborasi MAKSI USB, PERTAPSI Jawa Barat I, dan Tax Center Universitas Padjadjaran tersebut mengangkat tema “Bedah Kasus dan Tren Pajak Natura dan Kenikmatan Terkini.”

KOMISI Episode 4 berlangsung pukul 09.30–12.00 WIB dan disiarkan melalui kanal YouTube PERTAPSI Korwil Jawa Barat I. Materi PPh Pasal 21 disampaikan oleh Nur Indah Syahadat, Sri Hartati, Regina Natalia, dan Suci Rizkia, dengan Agus Puji Priyono sebagai mentor.

Kegiatan diawali dengan pemaparan teori perpajakan mengenai natura dan kenikmatan. Para penyaji menjelaskan pengertian natura dan kenikmatan sebagai imbalan nonuang berupa barang atau fasilitas yang diberikan sehubungan dengan pekerjaan atau jasa, termasuk hubungan antara pemberi kerja dan pegawai. Pembahasan juga mencakup contoh, persamaan, serta perbedaan antara natura dan kenikmatan.

Perlakuan Pajak atas Natura Berubah
Baca Juga

Fapsi Unpad Bahas Pajak Hibah, Riset, dan Layanan Psikologi

18 Mar 2026 WIB
97
Pajak Pegawai Tidak Selalu Lapor SPT Nihil

Pajak Pegawai Tidak Selalu Lapor SPT Nihil

1 Apr 2026 WIB
183
Pemeriksaan Pajak Makin Terukur lewat PMK 15/2025

Pemeriksaan Pajak Makin Terukur lewat PMK 15/2025

9 Agu 2026 WIB
39

Dalam pemaparan dijelaskan bahwa perlakuan perpajakan atas natura dan kenikmatan mengalami perubahan sejak berlakunya UU Harmonisasi Peraturan Perpajakan atau UU HPP. Bagi pemberi kerja, natura dan kenikmatan pada prinsipnya dapat dibebankan sebagai biaya atau deductible expense sepanjang memenuhi kriteria biaya untuk mendapatkan, menagih, dan memelihara penghasilan.

Di sisi lain, natura dan kenikmatan dipandang sebagai tambahan kemampuan ekonomis bagi penerima. Oleh karena itu, fasilitas tersebut pada prinsipnya dapat menjadi objek PPh Pasal 21 sebagaimana upah atau gaji yang diterima pegawai, sepanjang tidak termasuk kategori yang dikecualikan.

Para penyaji kemudian memaparkan pengaturan natura dan kenikmatan sebagaimana tercantum dalam PMK Nomor 66 Tahun 2023. Meskipun pada prinsipnya merupakan objek PPh, sejumlah natura dan kenikmatan tetap dikecualikan dari pengenaan pajak berdasarkan kategori dan persyaratan tertentu.

Pengecualian tersebut meliputi makanan, minuman, bahan makanan, atau bahan minuman yang disediakan bagi seluruh pegawai. Pengecualian juga dapat berlaku atas natura dan kenikmatan di daerah tertentu, fasilitas karena keharusan pekerjaan, fasilitas yang bersumber dari APBN, APBD, atau APBDesa, serta natura dan kenikmatan dengan jenis maupun batasan tertentu.

Setiap kategori dijelaskan melalui contoh penerapan dan penghitungan PPh Pasal 21 sesuai dengan ketentuan masing-masing. Pembahasan tersebut menunjukkan bahwa penentuan perlakuan pajak tidak cukup hanya melihat bentuk fasilitas, tetapi juga harus mempertimbangkan tujuan pemberian, penerima, nilai, dan persyaratan pengecualiannya.

Kesalahan dalam mengidentifikasi kategori natura dapat memengaruhi pembebanan biaya bagi pemberi kerja dan penghitungan PPh Pasal 21 bagi penerima.

Pemetaan Konsep Bantu Pahami Regulasi

Setelah sesi pemaparan dan tambahan penjelasan dari mentor, suasana pembelajaran berlangsung semakin interaktif. Peserta mengajukan pertanyaan mengenai perlakuan pajak apabila natura atau kenikmatan yang telah direncanakan ternyata batal diberikan. Pertanyaan lainnya berkaitan dengan dasar penetapan natura dan kenikmatan sebagai penghasilan meskipun penerima tidak memperoleh imbalan dalam bentuk uang.

Agus Puji Priyono memberikan kesempatan kepada para penyaji untuk menjawab setiap pertanyaan. Ia kemudian menambahkan penjelasan dan pertanyaan pemantik untuk memperluas pemahaman mahasiswa mengenai teori dan praktik perpajakan atas natura.

Dalam kesempatan tersebut, Agus juga merekomendasikan penggunaan concept mapping atau pemetaan konsep ketika mempelajari peraturan perpajakan. Teknik tersebut membantu mahasiswa memahami keterkaitan antarmateri dalam regulasi, mulai dari pengenalan objek pajak, pihak pemberi dan penerima, kategori pengecualian, hingga mekanisme penghitungan.

Strategi tersebut dinilai efektif karena mahasiswa tidak hanya menghafal ketentuan, tetapi juga memahami hubungan antarpasal dan penerapannya dalam sebuah kasus. Pendekatan ini menjadi penting untuk mempelajari aturan perpajakan yang kompleks, termasuk ketentuan mengenai natura dan kenikmatan.

Melalui pembelajaran tersebut, mahasiswa diharapkan mampu memahami perlakuan pajak atas natura secara konseptual dan praktis. Pemahaman yang baik diperlukan untuk mencegah kesalahan dalam penghitungan, pemotongan, dan pelaporan PPh Pasal 21.

Editor
Agus Puji Priyono Diperbarui pada 11 Jul 2026 16:08 WIB
Tags: #KOMISISeries#PajakNatura#PMK662023#PPhPasal21UUHPP
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

Pajak Minimum Global: Ketika Daya Saing Investasi Tak Lagi Sekadar Soal Tarif Pajak

Pajak Minimum Global: Ketika Daya Saing Investasi Tak Lagi Sekadar Soal Tarif Pajak

5 Okt 2026 WIB
Pajak Minimum Global dan Masa Depan Daya Saing Investasi Indonesia

Pajak Minimum Global dan Masa Depan Daya Saing Investasi Indonesia

5 Okt 2026 WIB
PT atau CV: Memahami Perbedaan Pajak, Penarikan Dana, dan Tanggung Jawab Pemilik

PT atau CV: Memahami Perbedaan Pajak, Penarikan Dana, dan Tanggung Jawab Pemilik

5 Okt 2026 WIB
PMK 37/2025: Simplifikasi Administrasi Pajak atau Pergeseran Beban ke Marketplace?

PMK 37/2025: Simplifikasi Administrasi Pajak atau Pergeseran Beban ke Marketplace?

5 Okt 2026 WIB
Profit Shifting di Era Pajak Minimum Global: Menutup Celah Penggerusan Basis Pajak

Profit Shifting di Era Pajak Minimum Global: Menutup Celah Penggerusan Basis Pajak

5 Okt 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • Tak Berkategori
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

Pajak Minimum Global: Ketika Daya Saing Investasi Tak Lagi Sekadar Soal Tarif Pajak

Pajak Minimum Global: Ketika Daya Saing Investasi Tak Lagi Sekadar Soal Tarif Pajak

5 Okt 2026 WIB
Pajak Minimum Global dan Masa Depan Daya Saing Investasi Indonesia

Pajak Minimum Global dan Masa Depan Daya Saing Investasi Indonesia

5 Okt 2026 WIB
PT atau CV: Memahami Perbedaan Pajak, Penarikan Dana, dan Tanggung Jawab Pemilik

PT atau CV: Memahami Perbedaan Pajak, Penarikan Dana, dan Tanggung Jawab Pemilik

5 Okt 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz