Minggu, 4 Oktober 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › Maksi Unpad Bedah Prosedur Penagihan dan Sengketa Pajak

Nabilla Adiba

Nabilla Adiba

Mahasiswa Magister Akuntansi Universitas Padjadjaran

Liputan Pajak Akademisi

Maksi Unpad Bedah Prosedur Penagihan dan Sengketa Pajak

Perkuliahan membahas tahapan penagihan, kewenangan jurusita, penyitaan aset, hingga ruang penyelesaian bagi perusahaan yang mengalami kesulitan keuangan.

20 Mei 2026 20:12 WIB
0
A A
0
0
SHARES
139
VIEWS

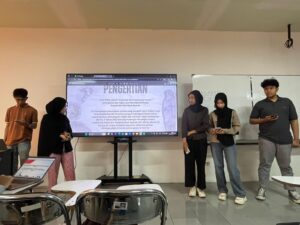
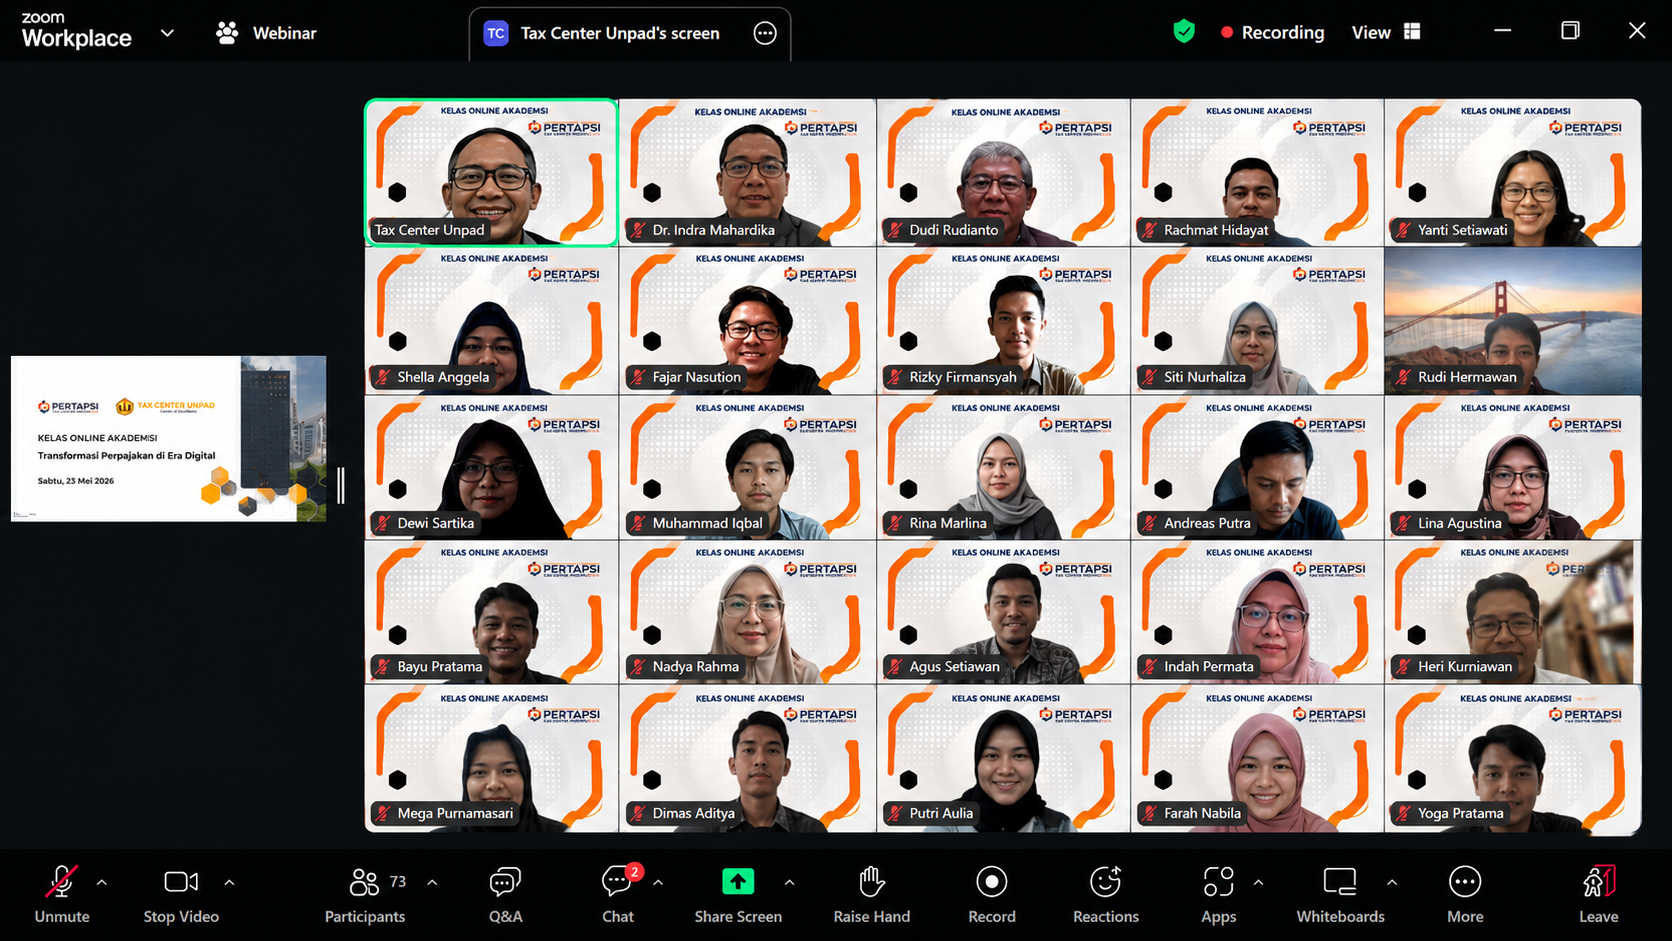
BANDUNG, BeritaPajak.com — Program Studi Magister Akuntansi Perpajakan Universitas Padjadjaran menyelenggarakan perkuliahan daring mata kuliah Penyidikan, Pemeriksaan, dan Pengadilan Pajak pada Sabtu, 4 April 2026.

Perkuliahan mengangkat topik “Prosedur Penagihan Pajak dan Studi Kasus Sengketa Penagihan”. Kegiatan tersebut bertujuan memperkuat pemahaman mahasiswa mengenai prosedur penagihan pajak serta berbagai persoalan hukum yang dapat muncul dalam pelaksanaannya.

Materi disampaikan oleh Erik Takhir Mizan dan diperkaya melalui pembahasan bersama Agus selaku dosen pengampu serta Setiawan sebagai dosen tamu. Kolaborasi ketiganya menghadirkan pembahasan mengenai aspek regulasi sekaligus praktik penagihan pajak di lapangan.

Dalam pemaparannya, Erik menjelaskan perubahan kedudukan subjek hukum ketika proses perpajakan memasuki tahap penagihan. Pihak yang mempunyai utang pajak tidak lagi hanya dipandang sebagai Wajib Pajak, tetapi juga sebagai Penanggung Pajak.

Baca Juga

Komisi Series Bahas Sanksi Administrasi Perpajakan

13 Agu 2026 WIB
35
Fasilitas Kepabeanan Dorong Efisiensi Industri Nasional

Fasilitas Kepabeanan Dorong Efisiensi Industri Nasional

9 Agu 2026 WIB
32
PDRD Perkuat Kepastian Hukum dan Penagihan Pajak Daerah

PDRD Perkuat Kepastian Hukum dan Penagihan Pajak Daerah

18 Mar 2026 WIB
159

Untuk Wajib Pajak orang pribadi, Penanggung Pajak dapat mencakup individu yang bersangkutan, istri dalam kondisi kewajiban perpajakannya digabungkan, atau wakil yang sah. Sementara itu, bagi Wajib Pajak badan, tanggung jawab dapat melekat pada badan usaha dan pengurusnya sesuai ketentuan.

Tahapan Penagihan dan Kewenangan Jurusita

Materi kemudian membahas kewenangan Jurusita Pajak berdasarkan Peraturan Menteri Keuangan Nomor 61 Tahun 2023 tentang Tata Cara Pelaksanaan Penagihan Pajak atas Jumlah Pajak yang Masih Harus Dibayar.

Jurusita Pajak memiliki mandat untuk menjalankan tindakan penagihan atas utang pajak yang berasal dari Surat Tagihan Pajak, Surat Ketetapan Pajak, maupun keputusan lain yang menyebabkan pajak masih harus dibayar.

Tindakan penagihan dilakukan apabila utang pajak beserta biaya penagihannya tidak dilunasi dalam jangka waktu yang ditentukan. Proses tersebut pada umumnya dimulai dengan penerbitan Surat Teguran.

Apabila Surat Teguran tidak ditindaklanjuti, otoritas pajak dapat memberitahukan Surat Paksa. Tahapan berikutnya dapat berupa penyitaan barang milik Penanggung Pajak dan penjualan barang sitaan melalui mekanisme lelang.

Dalam kondisi tertentu, tindakan penagihan juga dapat mencakup pencegahan ke luar negeri dan penyanderaan atau gijzeling. Namun, seluruh tindakan tersebut wajib dilakukan berdasarkan syarat dan prosedur hukum yang berlaku.

Apabila jurusita atau pejabat pajak melakukan tindakan di luar ketentuan, Penanggung Pajak memiliki hak untuk mengajukan gugatan.

Tahapan penagihan tidak selalu berjalan secara berurutan. Dalam kondisi tertentu, DJP dapat melakukan penagihan seketika dan sekaligus.

Langkah tersebut dapat ditempuh apabila terdapat indikasi Penanggung Pajak akan meninggalkan Indonesia, memindahtangankan aset, membubarkan perusahaan, menghentikan kegiatan usaha, atau ketika utang pajak terancam kedaluwarsa.

Penagihan seketika juga dapat dilakukan apabila barang milik Penanggung Pajak telah disita oleh pihak ketiga atau terdapat keadaan lain yang berpotensi menghambat pelunasan utang pajak.

Sengketa Penyanderaan dan Pengalihan Aset

Pembahasan semakin berkembang ketika Erik mengajukan pertanyaan mengenai tindakan penyanderaan yang dalam suatu perkara dianggap sah, tetapi dalam perkara lain digugat sebagai perbuatan melawan hukum.

Setiawan menjelaskan bahwa keabsahan tindakan tersebut sangat bergantung pada pemenuhan persyaratan formal dan kondisi Penanggung Pajak.

“Keabsahan tindakan penagihan bergantung pada terpenuhinya seluruh persyaratan formal. Jika tahapan yang diwajibkan undang-undang dilompati, tindakan tersebut berisiko digugat sebagai perbuatan melawan hukum,” jelas Setiawan.

Agus kemudian menyoroti tindakan Penanggung Pajak yang mengalihkan harta kepada anak atau kerabat untuk menghindari penyitaan. Menurut Setiawan, risiko tersebut dapat dimitigasi melalui penagihan seketika dan sekaligus yang dilanjutkan dengan pemberitahuan Surat Paksa.

Apabila aset yang disita berupa tanah atau bangunan, jurusita juga perlu mengajukan pemblokiran sertifikat kepada Badan Pertanahan Nasional. Pemblokiran tersebut diperlukan agar hak atas aset tidak dialihkan selama proses penagihan berlangsung.

Pada sesi akhir, Nabilla Zalfa menanyakan penanganan terhadap perusahaan yang terus merugi dan tidak lagi memiliki aset memadai. Penyitaan terhadap aset produktif dikhawatirkan dapat menghentikan kegiatan usaha perusahaan secara keseluruhan.

Setiawan menjelaskan bahwa kewenangan penagihan tetap harus dijalankan. Namun, otoritas pajak juga perlu menganalisis kondisi usaha dan kemampuan pembayaran Penanggung Pajak.

“Otoritas pajak tetap dapat membuka ruang komunikasi. Wajib Pajak yang menunjukkan iktikad baik dapat mengajukan pembayaran secara angsuran agar kegiatan usaha tetap berjalan dan penerimaan negara tetap terjaga,” ujarnya.

Melalui kegiatan ini, mahasiswa memperoleh pemahaman bahwa penagihan pajak tidak hanya berkaitan dengan kewenangan negara untuk menagih utang. Pelaksanaannya juga harus memperhatikan prosedur hukum, perlindungan hak Penanggung Pajak, dan kondisi ekonomi pihak yang ditagih.

Kepatuhan terhadap tahapan formal menjadi penting agar tindakan penagihan memiliki kepastian hukum. Di sisi lain, komunikasi dan iktikad baik dapat membuka ruang penyelesaian yang tetap melindungi kepentingan penerimaan negara tanpa langsung menghentikan kegiatan usaha.

Editor
Aditya Eka Firmansah Diperbarui pada 15 Agu 2026 23:22 WIB
Tags: Jurusita PajakPenagihan Seketika dan SekaligusPenanggung PajakProsedur Penagihan PajakSengketa Penagihan PajakSurat Paksa
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB
Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

13 Sep 2026 WIB
Ketika Negara Sumber Merelakan Haknya

Ketika Negara Sumber Merelakan Haknya

5 Sep 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz