Jumat, 18 September 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › PBB-P2 dalam UU HKPD: Pengertian Hingga Skema Pemungutan

Anggi Mirhand

Anggi Mirhand

Liputan Pajak

PBB-P2 dalam UU HKPD: Pengertian Hingga Skema Pemungutan

19 Mar 2026 23:07 WIB
1
A A
0

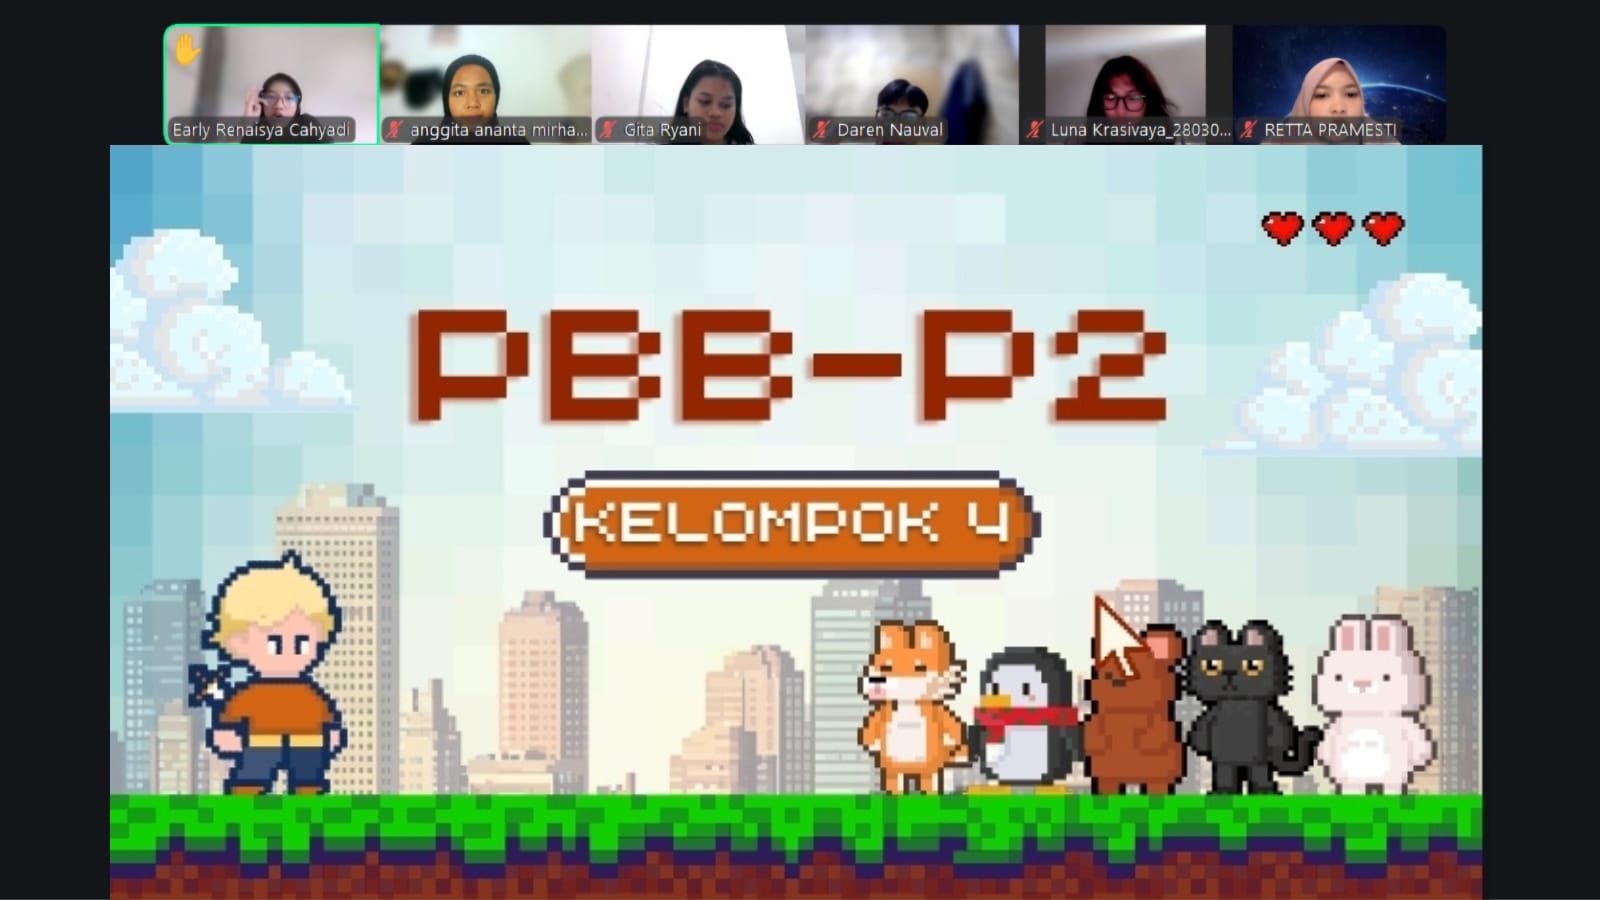
Foto: Kegiatan Presentasi PBB P2 oleh Mahasiswa Akuntansi Perpajakan, Sekolah Vokasi Unpad, 17 Maret 2026

0
SHARES
145
VIEWS

BeritaPajak.com-Bandung. Kegiatan presentasi mengenai Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB P2) dilaksanakan oleh mahasiswa Program Studi Akuntansi Perpajakan Universitas Padjadjaran secara daring pada Selasa, 17 Maret 2026. Paparan diberikan oleh Anggita Ananta Mirhand, Siti Sarah Amelia, Gita Ryani Tarigan, Luna Krasivaya Sitosy, dan Alhadino Zahran bersama Dosen Ibu Retta Farah Pramesti.

Kegiatan ini penting dilakukan untuk memperkuat pemahaman mahasiswa terhadap regulasi pajak daerah dan mekanisme pengelolaan pajak atas bumi dan bangunan. Dalam kegiatan tersebut, mahasiswa memaparkan secara bergantian materi tentang pengertian, subjek, objek, Nilai Jual Objek Pajak (NJOP), tarif, dan skema pemungutan PBB P2, yang dilanjutkan dengan sesi tanya jawab serta tanggapan dari mahasiswa lain sebagai bentuk pendalaman materi.

Pembahasan utama menekankan bahwa PBB P2 dikenakan atas bumi dan/atau bangunan yang dimiliki, dikuasai, dan/atau dimanfaatkan oleh orang pribadi atau Badan. Bumi meliputi tanah dan perairan pedalaman, termasuk bumi hasil reklamasi atau pengurukan. Bangunan adalah konstruksi teknik yang ditanam atau dilekatkan secara tetap di atas permukaan Bumi dan di bawah permukaan Bumi. Subjek pajaknya adalah Orang pribadi atau Badan yang secara nyata mempunyai suatu hak, memperoleh manfaat, memiliki, menguasai Bumi dan/atau Bangunan, sementara objek pajaknya bumi dan/atau bangunan yang dimiliki, dikuasai, dan/atau dimanfaatkan oleh orang pribadi atau Badan. Tarif PBB P2 ditetapkan sebesar maksimal 0,5% dari NJOP. NJOP adalah harga rata-rata dari transaksi jual beli yang terjadi secara wajar atas suatu objek, dengan NJOP Tidak Kena Pajak (NJOPTKP) minimal Rp10.000.000 untuk setiap wajib pajak. Persentase NJOP yang digunakan sebagai dasar pengenaan pajak berkisar antara 20% hingga 100% dari NJOP setelah dikurangi NJOPTKP.

Penilaian NJOP dilakukan menggunakan Metode Perbandingan Harga, Metode Nilai Perolehan Baru, dan Metode Nilai Jual Pengganti.  Penilaian dapat bersifat massal menggunakan Zona Nilai Tanah (ZNT) dan Daftar Biaya Komponen Bangunan (DBKB), atau individual untuk objek yang  bernilai besar atau memiliki karakteristik unik. Skema pemungutan PBB P2 terbagi menjadi 2 bagian. Pertama, oleh Badan Pendapatan Daerah (Bapenda) yang didelegasi oleh bupati atau walikota dengan pendataan via SPOP. Kedua, fleksibel sesuai jenis objek, dengan pembayaran melalui bank, kantor pos, minimarket, atau aplikasi online. pendataan juga dilakukan via SPOP untuk memastikan akurasi data.
Baca Juga

IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

28 Feb 2026 WIB
49
Komwas Perpajakan Kaji Kerahasiaan Data Pajak di Tax Center Unpad

Komwas Perpajakan Kaji Kerahasiaan Data Pajak di Tax Center Unpad

13 Agu 2026 WIB
16
Maksi USB Bahas Strategi PPh Potong dan Pungut

Maksi USB Bahas Strategi PPh Potong dan Pungut

16 Feb 2026 WIB
48

Regulasi yang menjadi acuan yaitu Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah (UU HKPD), beserta peraturan daerah terkait. Pemahaman terhadap skema pemungutan dan kewajiban administrasi ini penting bagi wajib pajak untuk memastikan kepatuhan, sekaligus bagi pemerintah daerah untuk menjamin kepastian hukum dan transparansi pengelolaan PBB P2. Kegiatan ini menegaskan pentingnya pemahaman pajak di kalangan mahasiswa sekaligus meningkatkan wawasan mereka mengenai mekanisme PBB P2 dan kewajiban administrasinya.

Editor: Retta Farah Pramesti

Editor
Berita Pajak Diperbarui pada 4 Apr 2026 23:32 WIB
Tags: NJOPPajak DaerahPBB P2Pemungutan PajakUU HKPD
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0
  • Bedah Kasus Pengkreditan PPN Masukan: Tren dan Implikasi

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB
Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

13 Sep 2026 WIB
Ketika Negara Sumber Merelakan Haknya

Ketika Negara Sumber Merelakan Haknya

5 Sep 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz