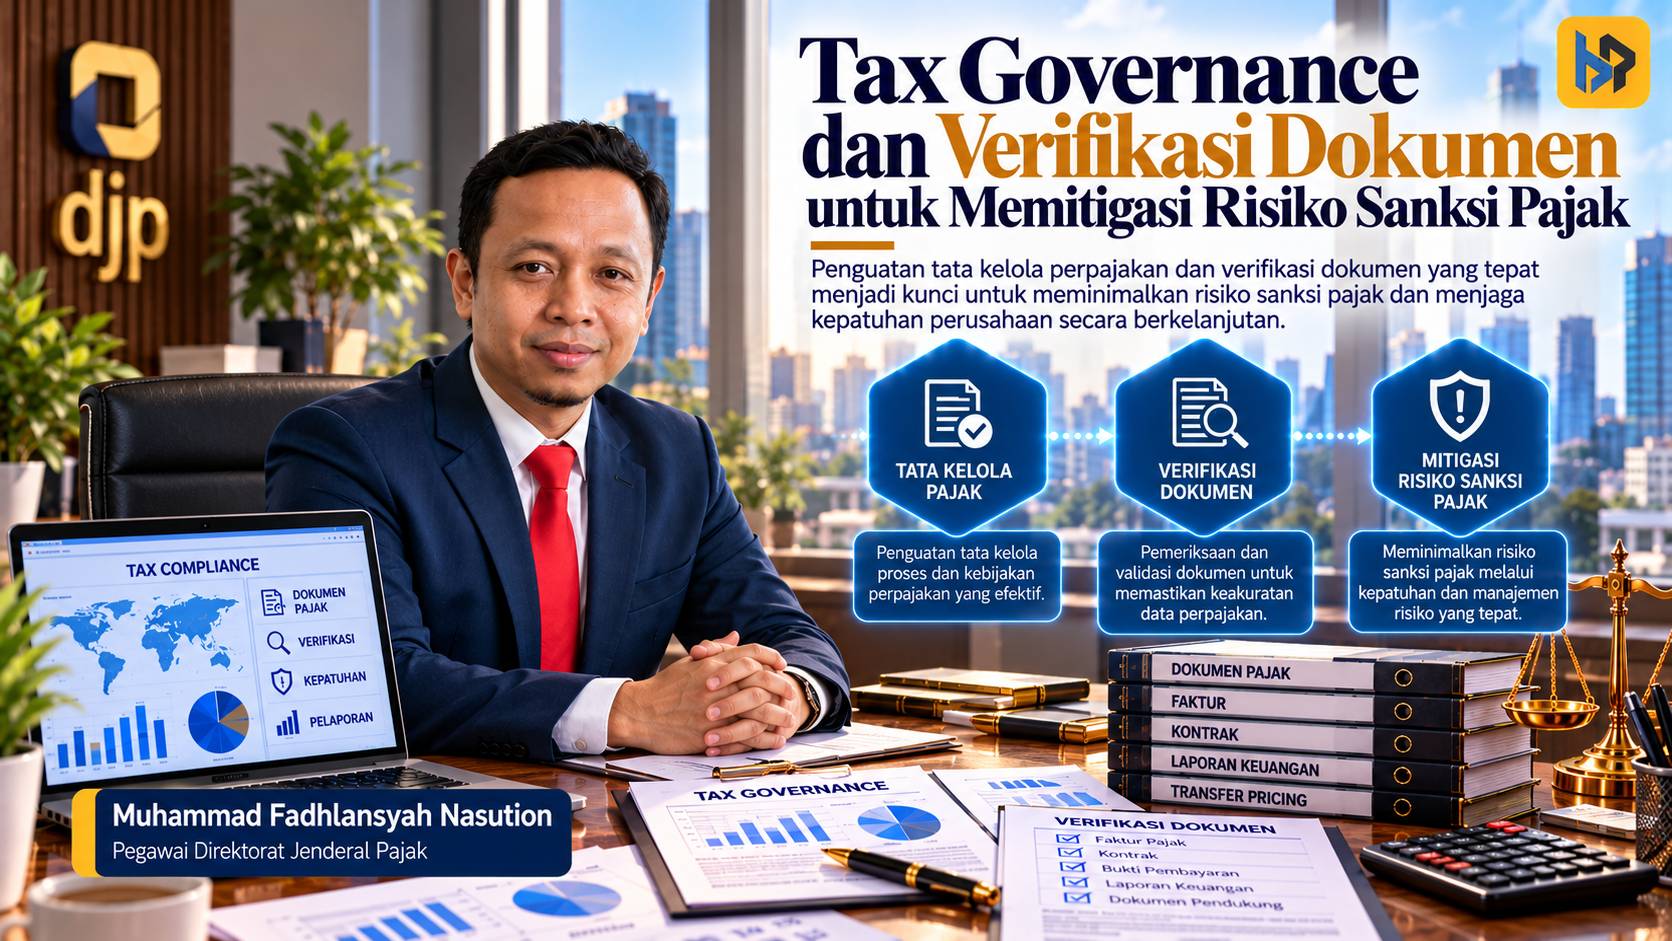
Tata kelola perpajakan yang baik tidak hanya tercermin dari kemampuan perusahaan memenuhi kewajiban pajaknya, tetapi juga dari ketangguhan sistem pengendalian internal dalam mengidentifikasi dan mengelola risiko. Ketika pemerintah memberikan fasilitas pengurangan atau penghapusan sanksi administratif, perusahaan memperoleh kesempatan memperbaiki kepatuhan sekaligus mengevaluasi kelemahan pengelolaan perpajakannya.
Peraturan Menteri Keuangan Nomor 71 Tahun 2026 (PMK 71/2026) dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 membuka peluang tersebut. Namun, fasilitas pengurangan sanksi hingga 100 persen tidak boleh dipandang sebagai pembebasan tanggung jawab hukum. Justru kebijakan ini menjadi momentum bagi direksi untuk memperkuat audit internal, menata administrasi perpajakan, dan membangun pengendalian yang berkelanjutan.
Tanggung Jawab Direksi dan Kuasa Wajib Pajak
Permohonan pengurangan atau penghapusan sanksi administratif memiliki konsekuensi hukum yang perlu mendapat perhatian manajemen. Lampiran KEP-239/PJ/2026 memuat format surat pernyataan mengenai kekhilafan atau keadaan yang bukan disebabkan oleh kesalahan wajib pajak. Meskipun bentuk dokumennya relatif sederhana, pernyataan tersebut tetap harus didasarkan pada kondisi yang dapat dipertanggungjawabkan.

Pasal 32 Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) mengatur kedudukan wakil wajib pajak, termasuk pengurus badan. Sementara itu, PMK 44/2026 dan PMK 55/2026 mengatur aspek persyaratan serta kedudukan kuasa dalam pelaksanaan hak dan kewajiban perpajakan. Perusahaan harus memastikan kewenangan penandatangan dan kesesuaian surat kuasa khusus dengan ketentuan yang berlaku.
Persoalan dapat muncul apabila direksi atau pihak yang bertindak atas nama perusahaan menyampaikan pernyataan kekhilafan tanpa terlebih dahulu memeriksa fakta transaksi. Perbedaan antara kesalahan administratif dan tindakan yang mengandung unsur kesengajaan harus memperoleh perhatian khusus. Pernyataan yang tidak sesuai fakta berpotensi menimbulkan persoalan hukum, terutama apabila kemudian ditemukan transaksi fiktif, pembukuan tidak benar, atau dokumen perpajakan yang tidak sah.
Karena itu, direksi perlu memastikan bahwa setiap permohonan telah melalui pemeriksaan internal yang memadai. Pendelegasian kepada konsultan pajak atau staf perusahaan tidak menghilangkan kebutuhan pengawasan manajemen. Proses persetujuan berjenjang, verifikasi dokumen, dan pencatatan dasar pengambilan keputusan menjadi instrumen penting untuk menjaga akuntabilitas korporasi.
Peluang Pengurangan Denda PBB-P5L
Fasilitas pengurangan sanksi tidak hanya relevan bagi Pajak Penghasilan dan Pajak Pertambahan Nilai. Perusahaan yang memiliki kewajiban Pajak Bumi dan Bangunan sektor Perkebunan, Perhutanan, Pertambangan Minyak dan Gas Bumi, Pertambangan untuk Pengusahaan Panas Bumi, Pertambangan Mineral atau Batubara, dan Sektor Lainnya (PBB-P5L) juga perlu mencermati peluang yang tersedia.
Bagi perusahaan di sektor padat modal, kewajiban PBB dapat menjadi komponen penting dalam pengelolaan arus kas. Persoalan administrasi objek pajak, perubahan karakteristik lahan, keterlambatan pembayaran, atau sengketa penetapan berpotensi menimbulkan tambahan beban keuangan. Oleh sebab itu, pengelolaan denda administratif PBB perlu menjadi bagian dari evaluasi kewajiban perpajakan perusahaan.
Pasal 27A PMK 118/2024 sebagaimana diubah dengan PMK 71/2026 memberikan kewenangan kepada Direktur Jenderal Pajak untuk mengurangi denda administratif PBB atas surat ketetapan maupun surat tagihan yang memenuhi persyaratan. KEP-239/PJ/2026 kemudian mengatur kategori sanksi, besaran pengurangan, dan persyaratan khusus yang perlu dipenuhi wajib pajak.
Ketentuan tersebut juga memberikan perhatian terhadap objek pajak yang terkena bencana alam, bencana nonalam, atau bencana sosial. Pasal 23 ayat (4) memberikan pengecualian terhadap persyaratan tertentu, tetapi tidak menghilangkan seluruh kewajiban administratif. Perusahaan tetap harus memperhatikan ketentuan lain yang relevan, termasuk penyelesaian sengketa dan dokumentasi pendukung.
Peluang pengurangan denda harus diikuti dengan evaluasi kewajiban secara menyeluruh. Perusahaan perlu mengidentifikasi status ketetapan, jumlah pokok pajak, riwayat pembayaran, dan persyaratan fasilitas sebelum menentukan langkah penyelesaian. Dengan pendekatan tersebut, optimalisasi arus kas tetap berjalan dalam koridor kepatuhan hukum.
Pentingnya Tax Diagnostic Review Sebelum Pembetulan SPT
KEP-239/PJ/2026 memberikan fasilitas pengurangan atau penghapusan sanksi tertentu yang berkaitan dengan pembetulan sukarela SPT Tahunan PPh sampai Tahun Pajak 2025 dan SPT Masa sampai September 2026. Fasilitas tersebut berlaku dengan memperhatikan status kurang bayar, periode pelaporan, pembayaran, serta persyaratan yang ditentukan.
Kemudahan ini semakin relevan setelah PER-12/PJ/2026 memperkenalkan mekanisme replace dalam pembetulan SPT tertentu melalui Coretax sejak 1 Oktober 2026. Sistem memperhitungkan kembali kewajiban berdasarkan SPT pembetulan terakhir dengan tetap memperhatikan riwayat pembayaran serta pengembalian pajak. Namun, penerapannya harus mengikuti ruang lingkup dan ketentuan peralihan yang berlaku.
Sebelum melakukan pembetulan, perusahaan sebaiknya melaksanakan Tax Diagnostic Review, yaitu pemeriksaan internal atas kepatuhan perpajakan secara sistematis. Pemeriksaan diawali dengan ekualisasi peredaran usaha antara laporan keuangan, SPT Masa PPN, dan bukti pemotongan pajak. Setiap perbedaan nilai perlu dianalisis berdasarkan karakter transaksi, kurs, potongan penjualan, atau perbedaan waktu pengakuan.
Pemeriksaan selanjutnya mencakup keabsahan faktur pajak, pemotongan dan pemungutan PPh, dokumentasi transaksi afiliasi, serta rekonsiliasi mutasi rekening bank. Perusahaan harus memastikan bahwa setiap transaksi memiliki dokumen pendukung yang memadai. Langkah tersebut membantu mengurangi risiko kesalahan pembetulan maupun perbedaan data pada pemeriksaan berikutnya.
Pasal 24 PMK 118/2024 membatasi permohonan pengurangan atau penghapusan sanksi administratif berdasarkan UU KUP paling banyak dua kali, sedangkan permohonan pengurangan denda administratif PBB hanya satu kali. Pembatasan ini berlaku terhadap permohonan fasilitas, bukan otomatis terhadap jumlah pembetulan SPT. Oleh karena itu, perusahaan perlu mengelola proses permohonan secara cermat agar hak administratifnya tidak terbuang akibat kekurangan dokumentasi atau kesalahan prosedur.
Membangun Tax Control Framework Berkelanjutan
Fasilitas pengurangan sanksi seharusnya menjadi titik awal pembenahan tata kelola perpajakan. Perusahaan tidak cukup hanya memperbaiki pelaporan masa lalu tanpa mengidentifikasi penyebab munculnya ketidakpatuhan. Perbaikan berkelanjutan membutuhkan sistem pengendalian yang mampu mencegah, mendeteksi, dan menangani risiko sejak transaksi bisnis berlangsung.
Salah satu pendekatan yang dapat diterapkan adalah Tax Control Framework (TCF), yaitu kerangka pengendalian internal yang mengintegrasikan kepatuhan perpajakan dengan kebijakan dan proses bisnis perusahaan. Kerangka ini setidaknya mencakup empat komponen: kepemimpinan dan strategi perpajakan, prosedur serta pemisahan tugas, dokumentasi transaksi, dan pemanfaatan teknologi.
Pada tingkat manajemen, direksi perlu menetapkan kebijakan perpajakan yang menegaskan komitmen kepatuhan dan toleransi terhadap risiko. Sementara itu, pemisahan fungsi pencatatan, pembayaran, verifikasi, dan pelaporan diperlukan untuk mengurangi potensi kesalahan maupun penyalahgunaan kewenangan. Pengawasan komite audit dapat membantu memastikan efektivitas pelaksanaan kebijakan tersebut.
Dokumentasi transaksi harus berlangsung secara berkesinambungan, bukan baru disiapkan ketika perusahaan menerima Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) atau menghadapi pemeriksaan pajak. Kontrak, faktur, bukti pembayaran, serta dokumen penentuan harga transfer perlu tersedia secara memadai dan mudah ditelusuri.
Pemanfaatan teknologi juga menjadi bagian penting dari TCF. Perusahaan dapat mengintegrasikan sistem ERP dengan proses administrasi perpajakan serta melakukan rekonsiliasi berkala terhadap data Coretax. Pendekatan ini memungkinkan manajemen mengidentifikasi anomali lebih awal sebelum berkembang menjadi kewajiban atau sengketa pajak.
Pada akhirnya, keberhasilan perusahaan memanfaatkan PMK 71/2026 dan KEP-239/PJ/2026 tidak hanya diukur dari besarnya sanksi yang berhasil dikurangi. Ukuran yang lebih penting adalah kemampuan perusahaan membangun tata kelola perpajakan yang transparan, akuntabel, dan berkelanjutan. Melalui penguatan TCF, fasilitas relaksasi dapat menjadi momentum transformasi kepatuhan sekaligus memperkuat kepercayaan pemangku kepentingan.