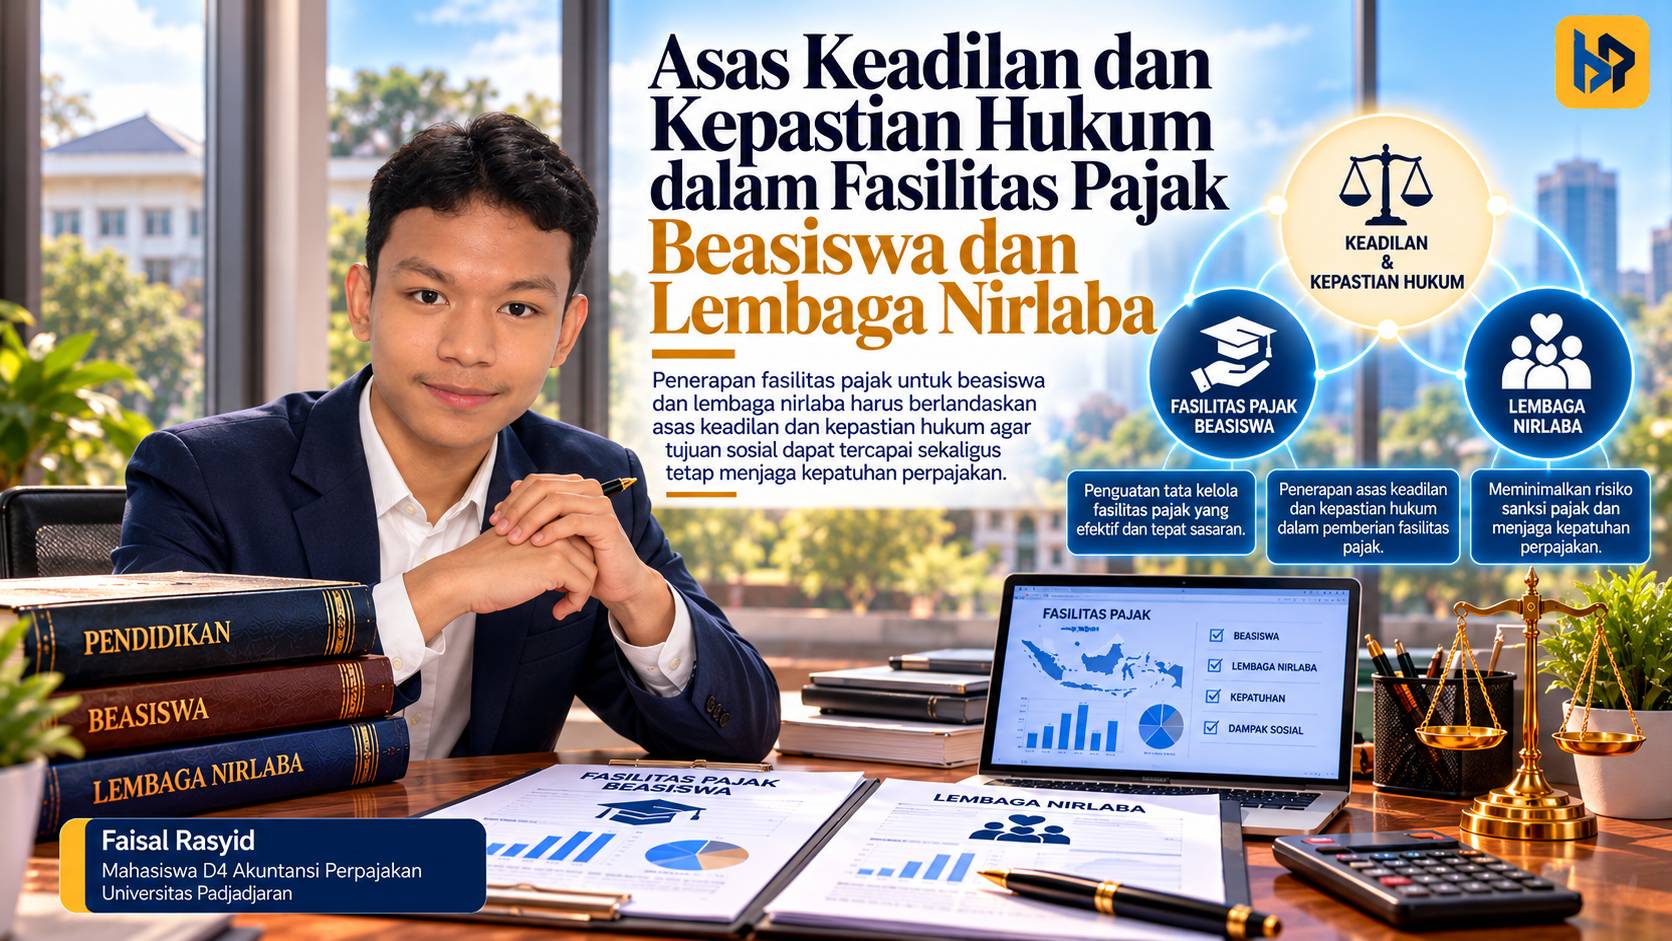
Banyak orang menganggap beasiswa dan dana lembaga pendidikan nirlaba tidak berkaitan dengan pajak. Padahal, Undang-Undang Pajak Penghasilan (UU PPh) pada dasarnya mengenakan pajak atas setiap tambahan kemampuan ekonomis yang diterima atau diperoleh wajib pajak, kecuali terdapat ketentuan yang mengecualikannya. Karena itu, perlakuan perpajakan atas beasiswa dan dana lembaga nirlaba memerlukan dasar hukum yang jelas.
Peraturan Menteri Keuangan Nomor 68/PMK.03/2020 (PMK 68/2020) mengatur pengecualian Pajak Penghasilan (PPh) atas beasiswa tertentu dan sisa lebih lembaga nirlaba di bidang pendidikan atau penelitian dan pengembangan. Peraturan yang berlaku sejak 16 Juni 2020 ini melaksanakan Pasal 4 ayat (3) huruf l dan huruf m UU PPh serta menggantikan sejumlah ketentuan sebelumnya. Menariknya, pengaturan tersebut memperlihatkan bagaimana asas hukum pajak diterjemahkan menjadi norma yang mengatur hak, kewajiban, dan konsekuensi perpajakan.
Asas dan Norma sebagai Dasar Hukum Pajak
Dalam kajian hukum pajak, asas merupakan pemikiran dasar yang memberikan arah bagi pembentukan dan penerapan peraturan. Adam Smith memperkenalkan empat asas pemungutan pajak, yaitu equality, certainty, convenience, dan efficiency. Sementara itu, W.J. Langen mengembangkan pemikiran mengenai daya pikul dan manfaat, sedangkan Adolf Wagner menekankan pentingnya landasan yuridis dalam pemungutan pajak.
Prinsip legalitas memperoleh dasar konstitusional melalui Pasal 23A Undang-Undang Dasar Negara Republik Indonesia Tahun 1945. Ketentuan tersebut menegaskan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara harus diatur dengan undang-undang. Dengan demikian, pengenaan maupun pengecualian pajak harus memiliki legitimasi hukum dan tidak semata-mata bergantung pada kebijakan administratif pemerintah.
Asas hukum kemudian diterjemahkan menjadi norma yang memiliki unsur subjek, peristiwa hukum, kewajiban, dan konsekuensi. Dalam perpajakan, norma materiil menentukan siapa yang dikenai pajak, apa yang menjadi objek pajak, dan berapa pajak yang terutang. Sebaliknya, norma formil mengatur tata cara pelaksanaan hak dan kewajiban, termasuk pelaporan serta pemeriksaan.
PMK 68/2020 memuat kedua jenis norma tersebut. Ketentuan mengenai beasiswa dan sisa lebih sebagai bukan objek PPh mencerminkan norma materiil, sedangkan kewajiban pelaporan dan penyediaan bukti penggunaan dana merupakan norma formil. Hubungan keduanya memperlihatkan bahwa fasilitas perpajakan tidak dapat dipisahkan dari kepatuhan administrasi.
Pengecualian Beasiswa dan Asas Keadilan
Pasal 2 ayat (1) PMK 68/2020 mengatur bahwa biaya beasiswa dapat dikurangkan dari penghasilan bruto pemberi sesuai ketentuan perpajakan. Sementara itu, ayat (2) mengecualikan penghasilan berupa beasiswa yang memenuhi persyaratan tertentu dari objek PPh. Pengaturan ini memberikan perlakuan yang berbeda, tetapi saling berkaitan, bagi pemberi dan penerima beasiswa.
Berdasarkan Pasal 2 ayat (3), penerima beasiswa harus merupakan warga negara Indonesia yang mengikuti pendidikan formal atau nonformal, baik di dalam maupun luar negeri. Pasal 1 angka 1 juga menegaskan bahwa pemberian beasiswa mempertimbangkan prestasi, potensi akademik, atau keterbatasan kemampuan ekonomi. Persyaratan tersebut menunjukkan orientasi kebijakan pada pengembangan sumber daya manusia.
Namun, pengecualian tersebut memiliki batasan. Pasal 2 ayat (6) mengatur kondisi hubungan usaha, kepemilikan, penguasaan, atau hubungan keluarga tertentu antara pemberi dan penerima beasiswa yang menyebabkan fasilitas pengecualian tidak berlaku. Pembatasan ini mencerminkan asas keadilan sekaligus upaya mencegah penyalahgunaan fasilitas perpajakan melalui hubungan yang memiliki potensi benturan kepentingan.
Persoalan kepastian muncul dalam Pasal 3 yang memasukkan biaya hidup yang wajar sesuai daerah lokasi belajar sebagai komponen beasiswa. Ketentuan tersebut tidak menetapkan ukuran kuantitatif kewajaran. Akibatnya, pemberi dan penerima beasiswa berpotensi memiliki penafsiran berbeda mengenai batas biaya hidup yang memenuhi persyaratan pengecualian PPh.
Sisa Lebih Lembaga Nirlaba dan Norma Kepatuhan
Pasal 4 ayat (1) PMK 68/2020 mengecualikan sisa lebih lembaga pendidikan atau penelitian dan pengembangan nirlaba dari objek PPh sepanjang digunakan untuk pembangunan atau pengadaan sarana dan prasarana dalam jangka waktu paling lama empat tahun sejak diterima atau diperoleh.
Fasilitas ini tidak berlaku bagi setiap organisasi yang menyatakan dirinya sebagai lembaga nirlaba. Pasal 1 angka 2 mensyaratkan lembaga terdaftar pada instansi yang membidanginya dan menyelenggarakan kegiatan pendidikan atau penelitian dan pengembangan yang terbuka bagi pihak mana pun. Ketentuan tersebut menunjukkan pentingnya identitas kelembagaan dan akses publik dalam pemberian fasilitas pajak.
Pasal 5 memperinci bentuk penggunaan sisa lebih, termasuk pengadaan fasilitas pendidikan, laboratorium, perpustakaan, dan sarana penunjang lainnya. Penggunaan sisa lebih untuk pembangunan atau pengadaan sarana dan prasarana juga dapat diberikan kepada lembaga lain di Indonesia, sepanjang memenuhi persyaratan. Namun, Pasal 5 ayat (5) menegaskan bahwa penggunaan tersebut tidak dapat menjadi pengurang penghasilan bruto bagi lembaga pemberi.
PMK ini juga memberikan kesempatan mengalokasikan sisa lebih ke dalam Dana Abadi. Meskipun demikian, Pasal 5 ayat (3) menetapkan persyaratan ketat, termasuk peringkat akreditasi tertinggi dan persetujuan pihak berwenang. Ketentuan tersebut mencerminkan kehati-hatian pemerintah, tetapi sekaligus menimbulkan pertanyaan mengenai kesetaraan akses bagi lembaga nirlaba yang belum memenuhi persyaratan akreditasi.
Dari sisi norma formil, Pasal 6 mewajibkan lembaga membuat laporan penggunaan sisa lebih dan menyampaikannya setiap tahun sebagai lampiran SPT Tahunan PPh. Lembaga juga harus menyimpan catatan penggunaan dana beserta bukti pendukung. Hak memperoleh pengecualian pajak dengan demikian selalu disertai kewajiban mempertanggungjawabkan penggunaannya.
Konsekuensi ketidakpatuhan terlihat dalam Pasal 7. Sisa lebih yang tidak digunakan sesuai ketentuan dalam jangka waktu empat tahun menjadi objek PPh pada akhir Tahun Pajak setelah jangka waktu tersebut berakhir dan harus dilaporkan melalui koreksi fiskal. Pasal 8 ayat (3) juga mengatur konsekuensi perpajakan apabila penggunaan Dana Abadi menyimpang dari persyaratan.
Kepastian, Daya Pikul, dan Stabilitas Regulasi
Dari perspektif asas hukum pajak, PMK 68/2020 menunjukkan upaya menyeimbangkan kepentingan penerimaan negara dengan dukungan terhadap kegiatan pendidikan. Namun, terdapat beberapa aspek yang masih layak dievaluasi, terutama mengenai kepastian norma, keadilan akses terhadap fasilitas, dan stabilitas pengaturannya.
Pertama, asas kepastian belum sepenuhnya tercermin dalam sejumlah istilah yang membuka ruang interpretasi. Selain ukuran biaya hidup yang wajar, Pasal 5 ayat (1) huruf a memasukkan kendaraan bagi pegawai tertentu karena jabatan atau pekerjaannya sebagai sarana pendidikan. Ketentuan tersebut memerlukan penilaian objektif agar fasilitas tidak bergeser menjadi pembiayaan kepentingan pribadi.
Kedua, persyaratan akreditasi tertinggi untuk pembentukan Dana Abadi menimbulkan persoalan dari sudut keadilan dan daya pikul. Lembaga pendidikan kecil yang belum mencapai akreditasi tertinggi mungkin memiliki kebutuhan pembiayaan jangka panjang yang sama. Di sisi lain, Pasal 8 ayat (2) menyatakan bahwa hasil pengembangan Dana Abadi dikenai pajak sesuai ketentuan perpajakan, sehingga manfaat ekonominya perlu diperhitungkan.
Ketiga, stabilitas regulasi memengaruhi kepastian perencanaan keuangan lembaga. PMK 68/2020 memiliki nilai positif karena menyatukan pengaturan beasiswa dan sisa lebih serta menyediakan ketentuan peralihan melalui Pasal 9 sampai Pasal 12. Namun, lembaga tetap harus menelusuri asal tahun pajak setiap sisa lebih untuk menentukan perlakuan yang tepat, termasuk terhadap dana yang berasal dari periode sebelum 2020.
Pada akhirnya, PMK 68/2020 memperlihatkan bagaimana asas hukum pajak diterjemahkan menjadi ketentuan yang dapat dilaksanakan. **Asas legalitas memberikan dasar pengaturan, asas keadilan membatasi penerima manfaat, sedangkan asas kepastian menuntut kejelasan persyaratan dan konsekuensi hukum.** Penyempurnaan terhadap norma yang masih membuka ruang penafsiran penting dilakukan agar fasilitas perpajakan tidak hanya sah secara hukum, tetapi juga adil, terukur, dan efektif mendukung pendidikan.