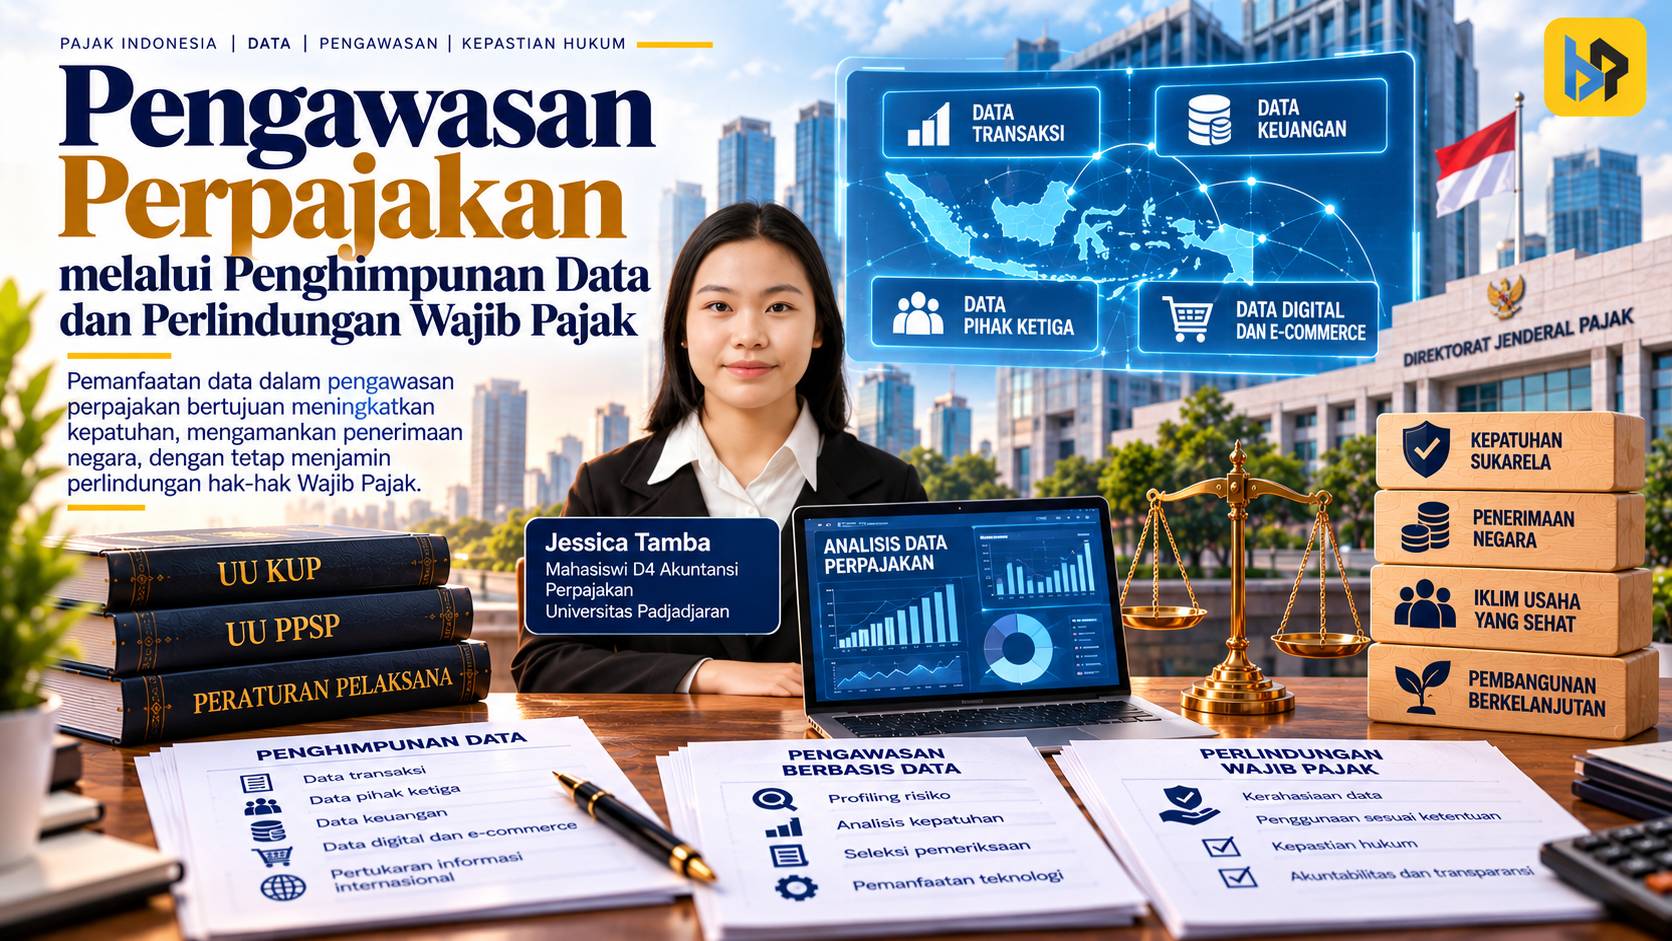
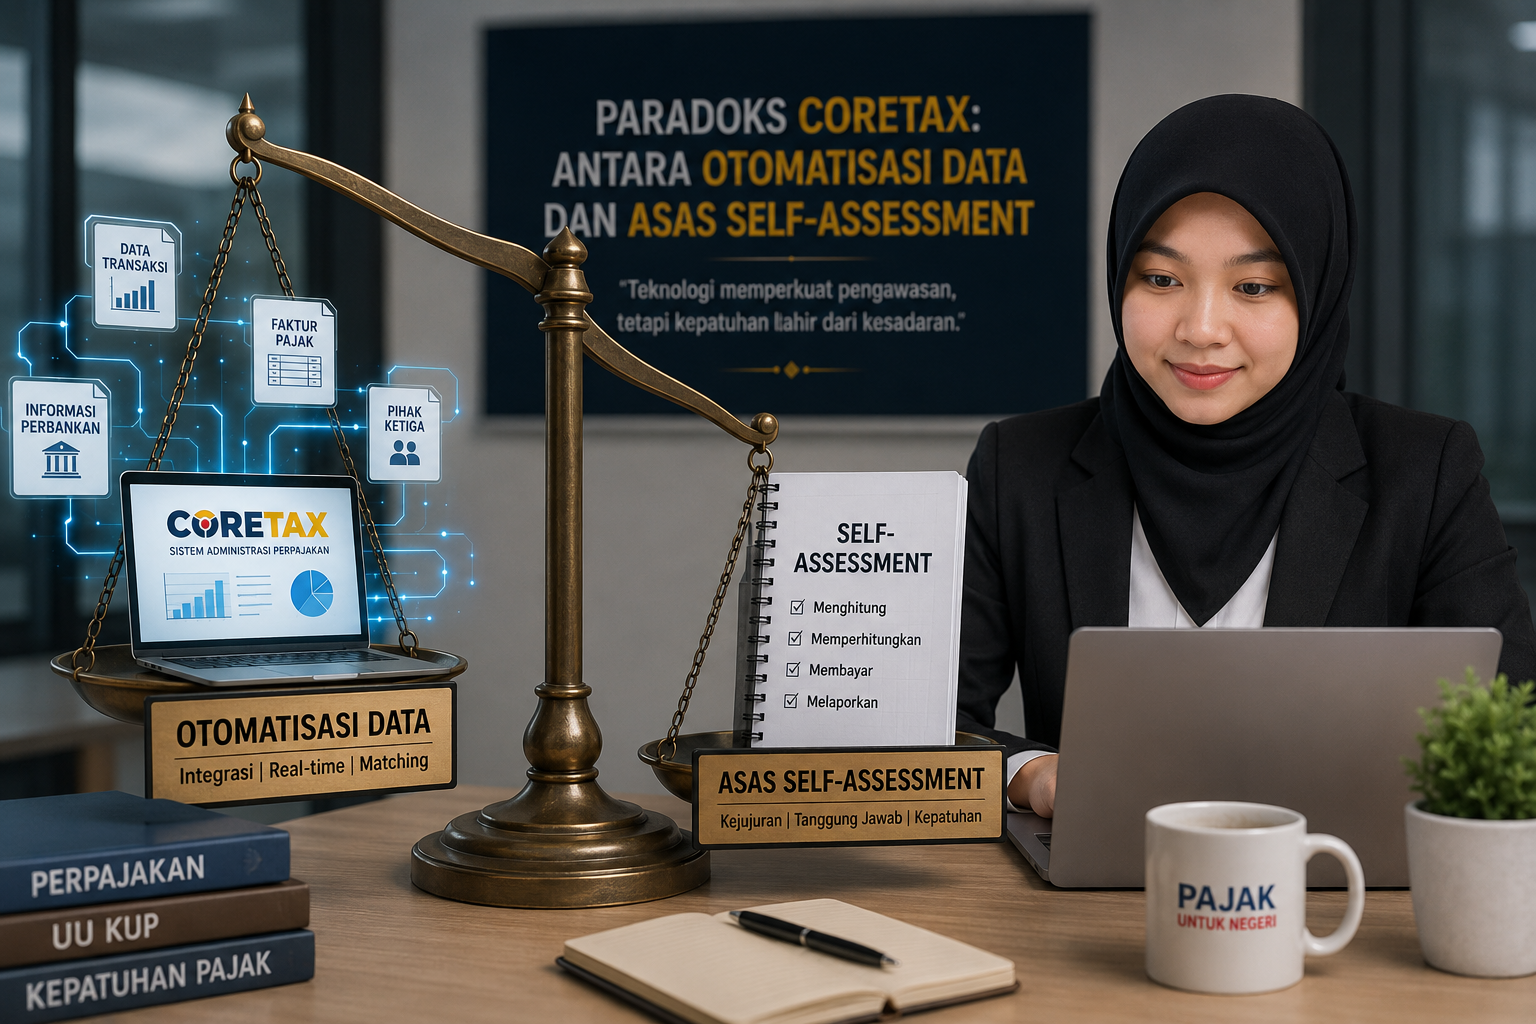
Pengawasan perpajakan semakin bergantung pada kemampuan otoritas pajak mengakses dan mengolah data yang relevan. Data transaksi, kegiatan usaha, penghasilan, dan kekayaan dapat membantu Direktorat Jenderal Pajak (DJP) mengidentifikasi potensi ketidakpatuhan serta mencocokkan informasi yang dilaporkan wajib pajak dengan sumber data lainnya.
Dalam konteks tersebut, pemerintah menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 8 Tahun 2026 tentang Perubahan atas PMK Nomor 228/PMK.03/2017 mengenai Rincian Jenis Data dan Informasi serta Tata Cara Penyampaian Data dan Informasi yang Berkaitan dengan Perpajakan.
Peraturan ini ditetapkan pada 11 Februari 2026 dan mulai berlaku pada 27 Februari 2026. Perubahannya mencakup pengaturan pemberitahuan pemanfaatan data, mekanisme penghimpunan data tambahan ketika informasi yang tersedia belum mencukupi, pelimpahan kewenangan di lingkungan DJP, serta penyesuaian lampiran mengenai jenis data dan pihak yang wajib menyampaikannya.
Dengan demikian, PMK Nomor 8 Tahun 2026 bukan merupakan pembentukan kewajiban penyampaian data perpajakan dari awal. Peraturan ini menyempurnakan ketentuan yang telah berlaku sejak 2017, terutama dari sisi prosedur, cakupan informasi, dan pelaksanaan kewenangan DJP.
Kedudukan PMK dalam Sistem Hukum Indonesia
Sebagai peraturan menteri, PMK merupakan bagian dari peraturan perundang-undangan yang pembentukannya harus didasarkan pada kewenangan yang sah dan selaras dengan peraturan yang lebih tinggi.
PMK Nomor 8 Tahun 2026 memiliki dasar hukum, antara lain Pasal 17 ayat (3) Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, Undang-Undang Nomor 39 Tahun 2008 tentang Kementerian Negara sebagaimana telah diubah dengan Undang-Undang Nomor 61 Tahun 2024, Peraturan Pemerintah Nomor 31 Tahun 2012, serta peraturan mengenai organisasi dan tata kerja Kementerian Keuangan.
Dari sisi substansi, peraturan ini berkaitan dengan pelaksanaan kewajiban penyampaian dan penghimpunan data untuk kepentingan perpajakan. Sementara itu, dari sisi kewenangan, pengaturannya didasarkan pada ketentuan yang memberikan ruang kepada Menteri Keuangan untuk mengatur rincian jenis data serta tata cara penyampaiannya.
Salah satu dasar pentingnya adalah Pasal 35A Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), yang mengatur kewajiban instansi pemerintah, lembaga, asosiasi, dan pihak lain untuk memberikan data dan informasi yang berkaitan dengan perpajakan kepada DJP.
Ketentuan tersebut dijabarkan lebih lanjut melalui PP Nomor 31 Tahun 2012. PMK Nomor 8 Tahun 2026 kemudian melaksanakan pendelegasian pengaturan tersebut dengan menyesuaikan kebutuhan administrasi dan pengawasan perpajakan.
Prinsip lex superior derogat legi inferiori menegaskan bahwa peraturan yang lebih rendah tidak boleh bertentangan dengan peraturan yang lebih tinggi. Oleh karena itu, kewenangan yang diberikan melalui PMK tetap harus dijalankan dalam batas yang ditetapkan oleh undang-undang dan peraturan pelaksananya.
Apabila suatu peraturan diduga bertentangan dengan peraturan yang lebih tinggi, pengujiannya dapat dilakukan melalui mekanisme pengujian peraturan perundang-undangan di Mahkamah Agung sesuai ketentuan hukum yang berlaku.
Tiga Perubahan Penting dalam PMK Nomor 8 Tahun 2026
Perubahan dalam PMK Nomor 8 Tahun 2026 tidak menghapus kewajiban dasar ILAP untuk memberikan data dan informasi yang berkaitan dengan perpajakan. Peraturan ini justru memperjelas sejumlah prosedur yang sebelumnya belum diatur secara khusus dalam PMK Nomor 228/PMK.03/2017.
1. Pemberitahuan atas Pemanfaatan Data
Melalui Pasal 5A, DJP diwajibkan menyampaikan pemberitahuan kepada instansi pemerintah, lembaga, asosiasi, dan pihak lain (ILAP) mengenai laporan atas pemanfaatan data dan informasi yang telah disampaikan.
Pemberitahuan tersebut dilakukan melalui surat dengan format yang telah ditentukan dalam lampiran peraturan.
Ketentuan ini memberikan kejelasan prosedural mengenai pemanfaatan data yang sebelumnya disampaikan oleh ILAP. Namun, pemberitahuan tersebut tidak dengan sendirinya berarti bahwa setiap data wajib pajak akan dibuka kepada pihak pemberi data secara individual. Ruang lingkup pemberitahuan tetap perlu dipahami berdasarkan ketentuan yang diatur dalam peraturan.
2. Penghimpunan Data Tambahan
Pasal 5B mengatur kewenangan DJP untuk menghimpun data dan informasi tambahan apabila data yang telah diterima belum mencukupi untuk kepentingan perpajakan.
Penghimpunan tersebut harus berkaitan dengan suatu peristiwa yang berhubungan dengan pemenuhan kewajiban perpajakan wajib pajak. Data yang diminta dapat berupa informasi yang menggambarkan kegiatan atau usaha, peredaran usaha, penghasilan, dan/atau kekayaan wajib pajak.
Permintaan data dilakukan melalui surat yang setidaknya memuat jenis data yang diminta, format atau bentuk data, serta alasan permintaan. ILAP wajib memberikan data yang sesuai dengan keadaan sebenarnya paling lama satu bulan sejak tanggal diterimanya permintaan. Penyampaian dilakukan secara daring atau secara langsung kepada DJP.
Pengaturan ini memberikan kerangka prosedural yang lebih jelas bagi DJP ketika informasi yang tersedia belum memadai. Di sisi lain, pencantuman alasan permintaan dan pembatasan jenis data menjadi aspek penting agar penghimpunan informasi tetap memiliki dasar dan tujuan yang dapat dipertanggungjawabkan.
3. Pelimpahan Kewenangan di Lingkungan DJP
Pasal 5C memberikan ruang bagi Direktur Jenderal Pajak untuk melimpahkan kewenangan dalam bentuk mandat kepada pejabat tertentu di lingkungan DJP.
Pejabat yang dapat menerima mandat meliputi pejabat pimpinan tinggi pratama yang menangani kebijakan dan standardisasi teknis di bidang data dan informasi perpajakan serta kepala kantor wilayah DJP.
Pelimpahan ini dapat mencakup penyampaian pemberitahuan mengenai pemanfaatan data dan penghimpunan data tambahan. Dengan demikian, pelaksanaan kewenangan tidak harus dilakukan secara langsung oleh Direktur Jenderal Pajak dalam setiap kasus, tetapi tetap berada dalam kerangka kewenangan yang ditetapkan peraturan.
Perluasan Jenis Data dan Peran ILAP
Selain perubahan pada batang tubuh, PMK Nomor 8 Tahun 2026 mengubah lampiran PMK Nomor 228/PMK.03/2017. Lampiran tersebut merupakan bagian tidak terpisahkan dari peraturan dan memuat daftar ILAP, rincian jenis data, bentuk data, cara penyampaian, serta jadwal penyampaian.
Salah satu entitas yang tercantum dalam lampiran adalah Otoritas Jasa Keuangan (OJK). Data yang diatur mencakup informasi debitur individu dan badan usaha dalam Sistem Layanan Informasi Keuangan (SLIK), serta data terkait fasilitas kredit, pengurus atau pemilik, agunan, dan laporan keuangan debitur.
Ketersediaan data tersebut dapat membantu DJP melakukan pencocokan informasi perpajakan dengan indikator aktivitas keuangan wajib pajak. Misalnya, informasi mengenai aset, liabilitas, pendapatan, atau fasilitas kredit dapat menjadi bahan analisis untuk menilai konsistensi antara informasi keuangan dan data yang dilaporkan dalam pemenuhan kewajiban pajak.
Namun, keberadaan data dalam lampiran tidak berarti seluruh informasi dapat digunakan tanpa batas. Pengumpulan dan pemanfaatannya tetap harus memperhatikan ketentuan mengenai tujuan penggunaan, kewenangan akses, serta kerahasiaan data.
PMK Nomor 8 Tahun 2026 juga tidak membentuk rezim sanksi baru secara tersendiri. Konsekuensi atas tidak dipenuhinya kewajiban penyampaian data atau tindakan yang melanggar ketentuan perpajakan tetap harus merujuk pada ketentuan perundang-undangan yang relevan, termasuk Pasal 41C UU KUP sepanjang unsur pelanggarannya terpenuhi.
Implikasi bagi Pengawasan dan Kepatuhan Pajak
Perubahan melalui PMK Nomor 8 Tahun 2026 dapat memperkuat pengawasan pajak berbasis data melalui dua jalur.
Pertama, data berkala yang disampaikan ILAP membantu DJP memperoleh informasi dari berbagai sumber untuk mencocokkan dan menganalisis kepatuhan wajib pajak.
Kedua, mekanisme permintaan data tambahan memberikan jalan bagi DJP untuk memperoleh informasi yang belum tersedia atau belum mencukupi, dengan prosedur yang telah ditetapkan.
Bagi wajib pajak, perkembangan ini menunjukkan pentingnya menjaga konsistensi antara laporan perpajakan dan kondisi ekonomi yang sebenarnya. Perbedaan antara informasi yang dilaporkan dengan data dari sumber lain dapat menjadi bahan analisis lebih lanjut oleh otoritas pajak.
Meski demikian, pencocokan data tidak dengan sendirinya membuktikan adanya pelanggaran. Informasi yang berbeda perlu dianalisis berdasarkan konteks, karakteristik transaksi, dan bukti pendukung sebelum ditarik kesimpulan mengenai kepatuhan wajib pajak.
Dengan demikian, penguatan pengawasan berbasis data perlu berjalan seiring dengan proses analisis yang cermat dan penerapan prosedur perpajakan yang sesuai.
Keamanan Data dan Kerahasiaan Wajib Pajak
Semakin luasnya cakupan data yang tersedia bagi DJP juga meningkatkan pentingnya tata kelola informasi. Pertanyaan mengenai siapa yang dapat mengakses data, untuk tujuan apa data digunakan, bagaimana data disimpan, dan bagaimana risiko kebocoran dicegah menjadi bagian penting dari pelaksanaan kebijakan ini.
PMK Nomor 8 Tahun 2026 secara eksplisit menyatakan bahwa penghimpunan data tambahan harus memperhatikan ketentuan mengenai kerahasiaan data dan informasi. Namun, keberadaan ketentuan tersebut perlu didukung oleh pengendalian operasional yang efektif.
Pengendalian tersebut antara lain mencakup pembatasan akses berdasarkan kewenangan, pencatatan penggunaan data, pengamanan sistem informasi, serta mekanisme penanganan apabila terjadi penyalahgunaan atau kebocoran.
Selain itu, transparansi prosedur permintaan dan pemanfaatan data juga penting untuk menjaga akuntabilitas. Kejelasan mengenai tujuan permintaan, jenis informasi yang dibutuhkan, dan pihak yang berwenang mengaksesnya dapat membantu memastikan bahwa penggunaan data tetap proporsional dengan kebutuhan perpajakan.
Perlindungan data bukanlah hambatan bagi pengawasan pajak. Sebaliknya, tata kelola data yang kuat merupakan salah satu prasyarat agar pengawasan dapat berjalan efektif tanpa mengabaikan hak dan kepentingan wajib pajak.
Memperkuat Pengawasan Tanpa Mengabaikan Akuntabilitas
PMK Nomor 8 Tahun 2026 merupakan penyempurnaan penting dalam tata kelola data perpajakan di Indonesia. Peraturan ini memperjelas pemberitahuan pemanfaatan data, mekanisme permintaan data tambahan, pelimpahan kewenangan, serta rincian informasi yang wajib disampaikan oleh ILAP.
Dari perspektif hukum administrasi, efektivitas pelaksanaannya tidak hanya ditentukan oleh kelengkapan dasar hukum, tetapi juga oleh konsistensi penerapan kewenangan dengan batas yang ditetapkan peraturan perundang-undangan.
Sementara itu, dari perspektif administrasi perpajakan, semakin luasnya akses terhadap data dapat membantu DJP meningkatkan kualitas analisis kepatuhan dan mengidentifikasi potensi risiko perpajakan secara lebih terarah.
Namun, keberhasilan kebijakan ini tidak cukup diukur dari bertambahnya volume data yang diterima atau meningkatnya kemampuan pencocokan informasi. Kualitas pemanfaatan data, keamanan informasi, kepastian prosedur, dan akuntabilitas penggunaan kewenangan juga harus menjadi ukuran keberhasilannya.
Pada akhirnya, pengawasan pajak berbasis data membutuhkan keseimbangan antara kepentingan negara dalam mengamankan penerimaan dan perlindungan kerahasiaan informasi wajib pajak. Ketika kedua aspek tersebut dikelola secara konsisten, integrasi data dapat memperkuat kepatuhan sekaligus menjaga kepercayaan masyarakat terhadap sistem perpajakan.