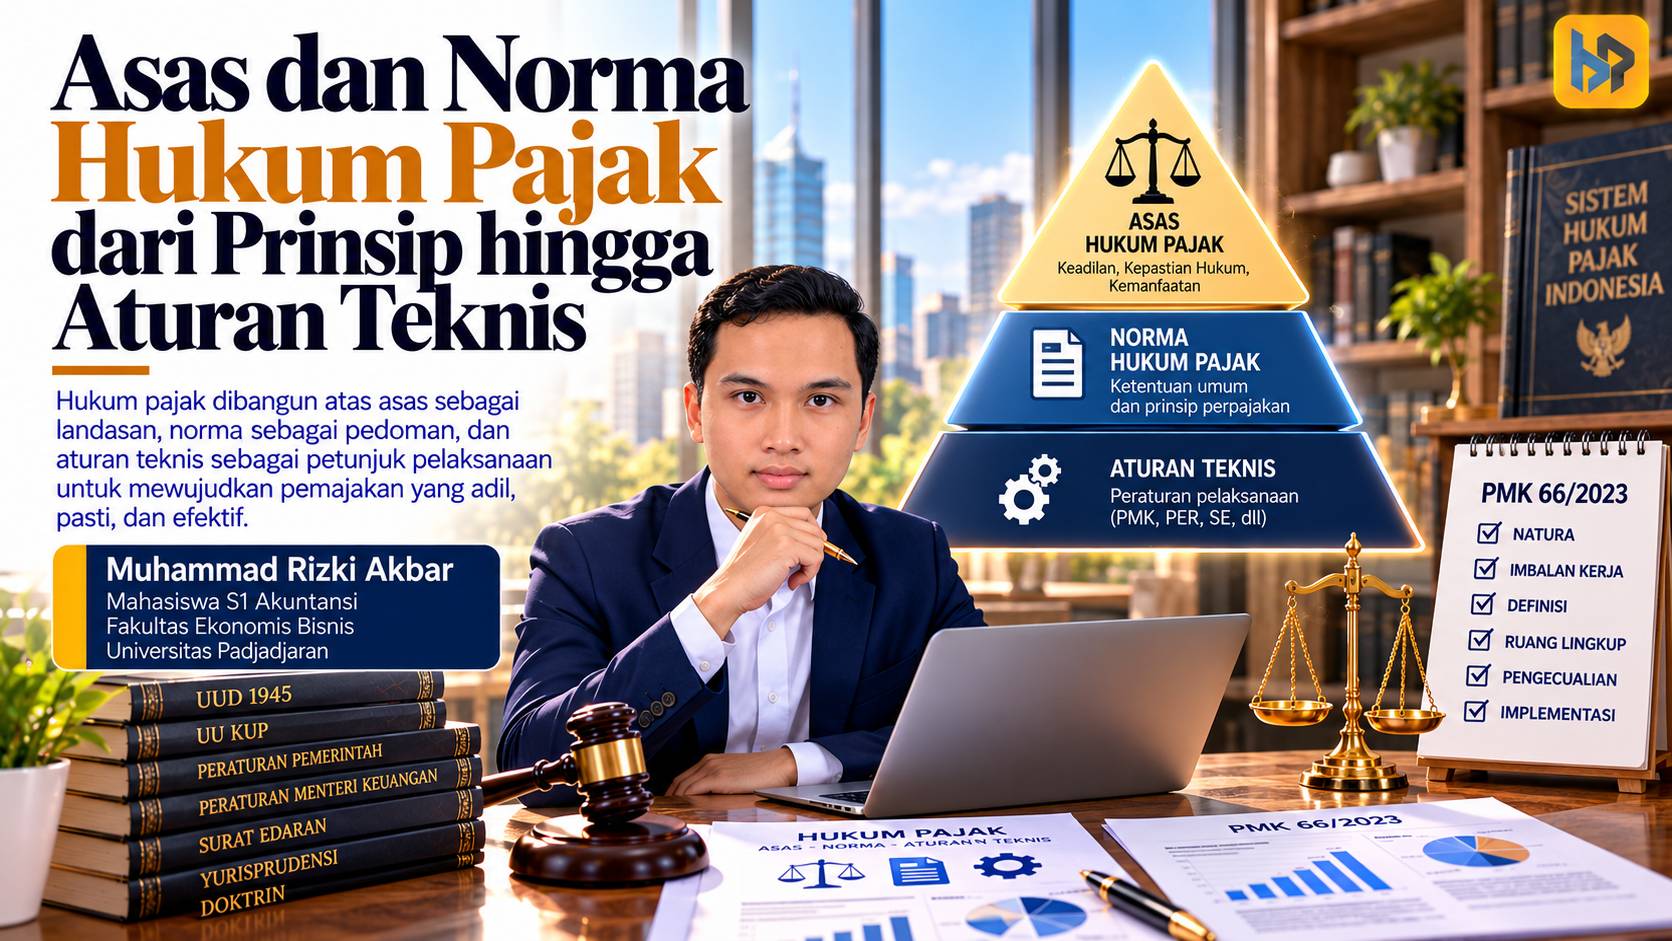
Pajak merupakan kewajiban yang negara pungut berdasarkan undang-undang. Sifatnya yang memaksa bukan berarti pemerintah bebas menentukan pungutan tanpa batas. Setiap kebijakan perpajakan memerlukan dasar hukum sekaligus prinsip yang melindungi hak wajib pajak.
Dalam hukum pajak, asas dan norma menjalankan fungsi berbeda tetapi saling melengkapi. Asas memberikan arah bagi pembentukan aturan, sedangkan norma menerjemahkannya menjadi ketentuan yang mengikat. Hubungan keduanya dapat dilihat melalui Peraturan Menteri Keuangan (PMK) Nomor 66 Tahun 2023 tentang pajak atas natura dan kenikmatan.
Asas Hukum Pajak sebagai Landasan
Asas legalitas menuntut setiap pungutan pajak memiliki dasar undang-undang, sebagaimana Pasal 23A UUD 1945. Asas kepastian hukum kemudian menghendaki kejelasan mengenai subjek, objek, besaran, dan tata cara pemenuhan kewajiban. Tanpa keduanya, sifat memaksa pajak berisiko membuka ruang ketidakpastian.

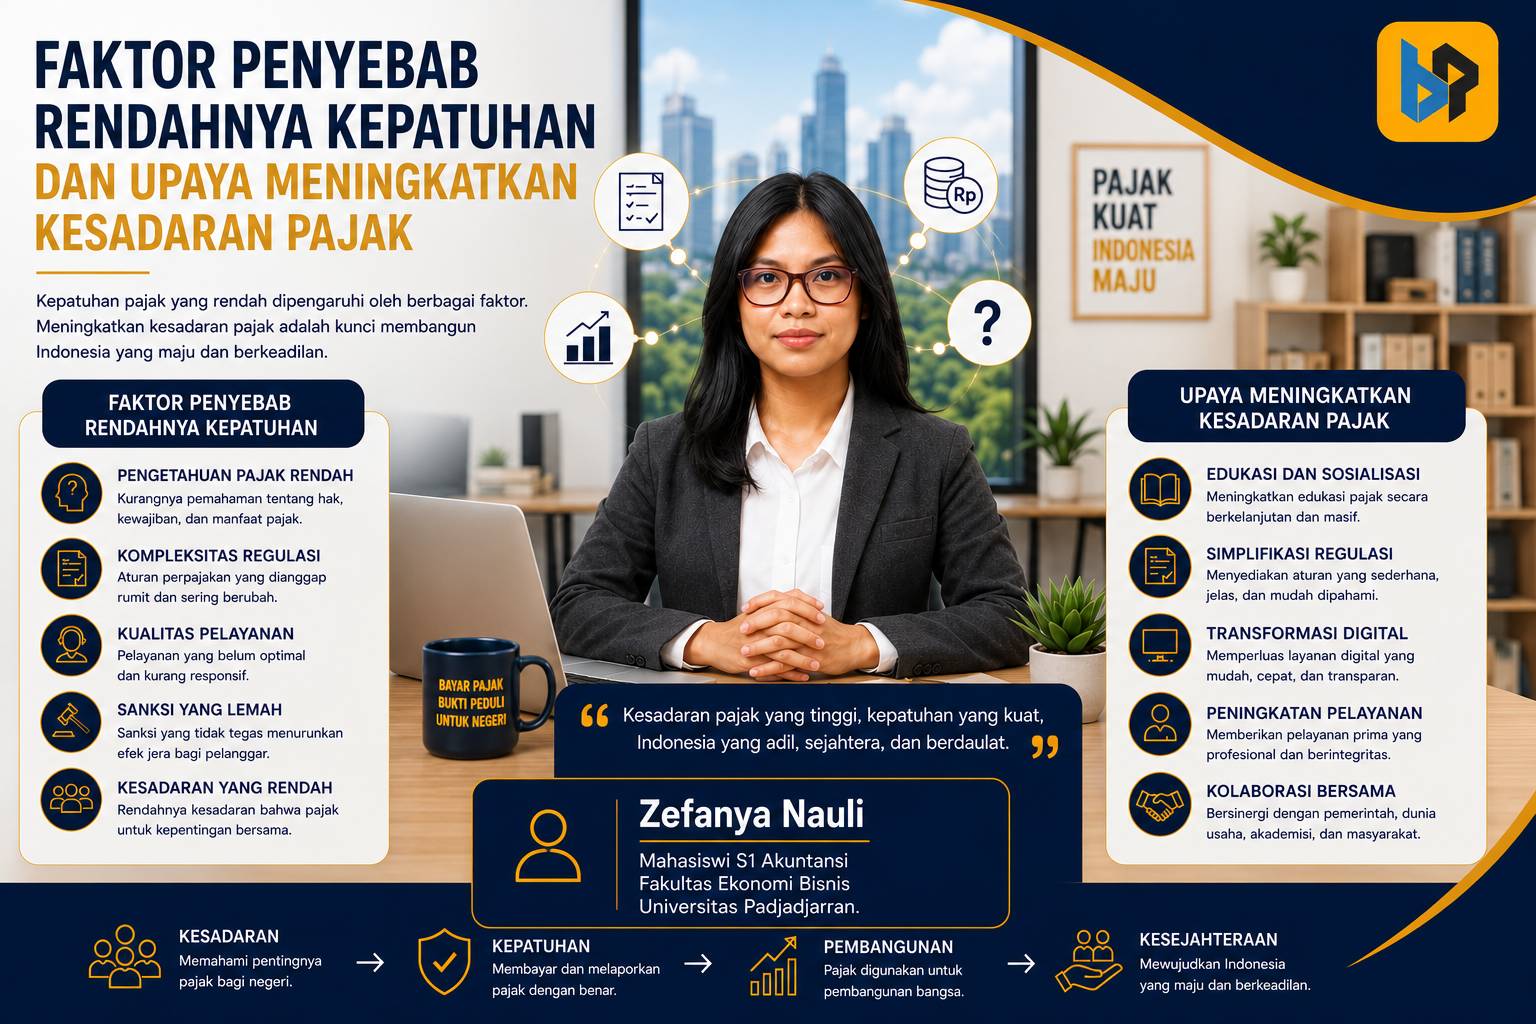
Asas keadilan menekankan bahwa beban pajak perlu memperhatikan kemampuan membayar. Wajib pajak dengan keadaan setara semestinya memperoleh perlakuan setara, sedangkan perbedaan kondisi dapat membenarkan perlakuan berbeda. Prinsip ini penting ketika penghasilan berbentuk uang maupun fasilitas.
Sementara itu, asas kemudahan menghendaki tata cara pembayaran dan pelaporan yang tidak menyulitkan wajib pajak. Asas efisiensi menuntut agar biaya administrasi pemungutan tidak berlebihan dibandingkan penerimaannya. Keadilan, kepastian, kemudahan, dan efisiensi tersebut sejalan dengan empat kaidah perpajakan klasik Adam Smith.
Norma Hukum Menerjemahkan Asas
Berbeda dengan asas, norma hukum memuat ketentuan konkret berupa perintah, larangan, dan kebolehan. Dalam perpajakan, norma terdapat pada undang-undang, peraturan pemerintah, serta peraturan pelaksana. Setiap aturan harus mengikuti batas kewenangan dan tidak boleh bertentangan dengan ketentuan yang lebih tinggi.
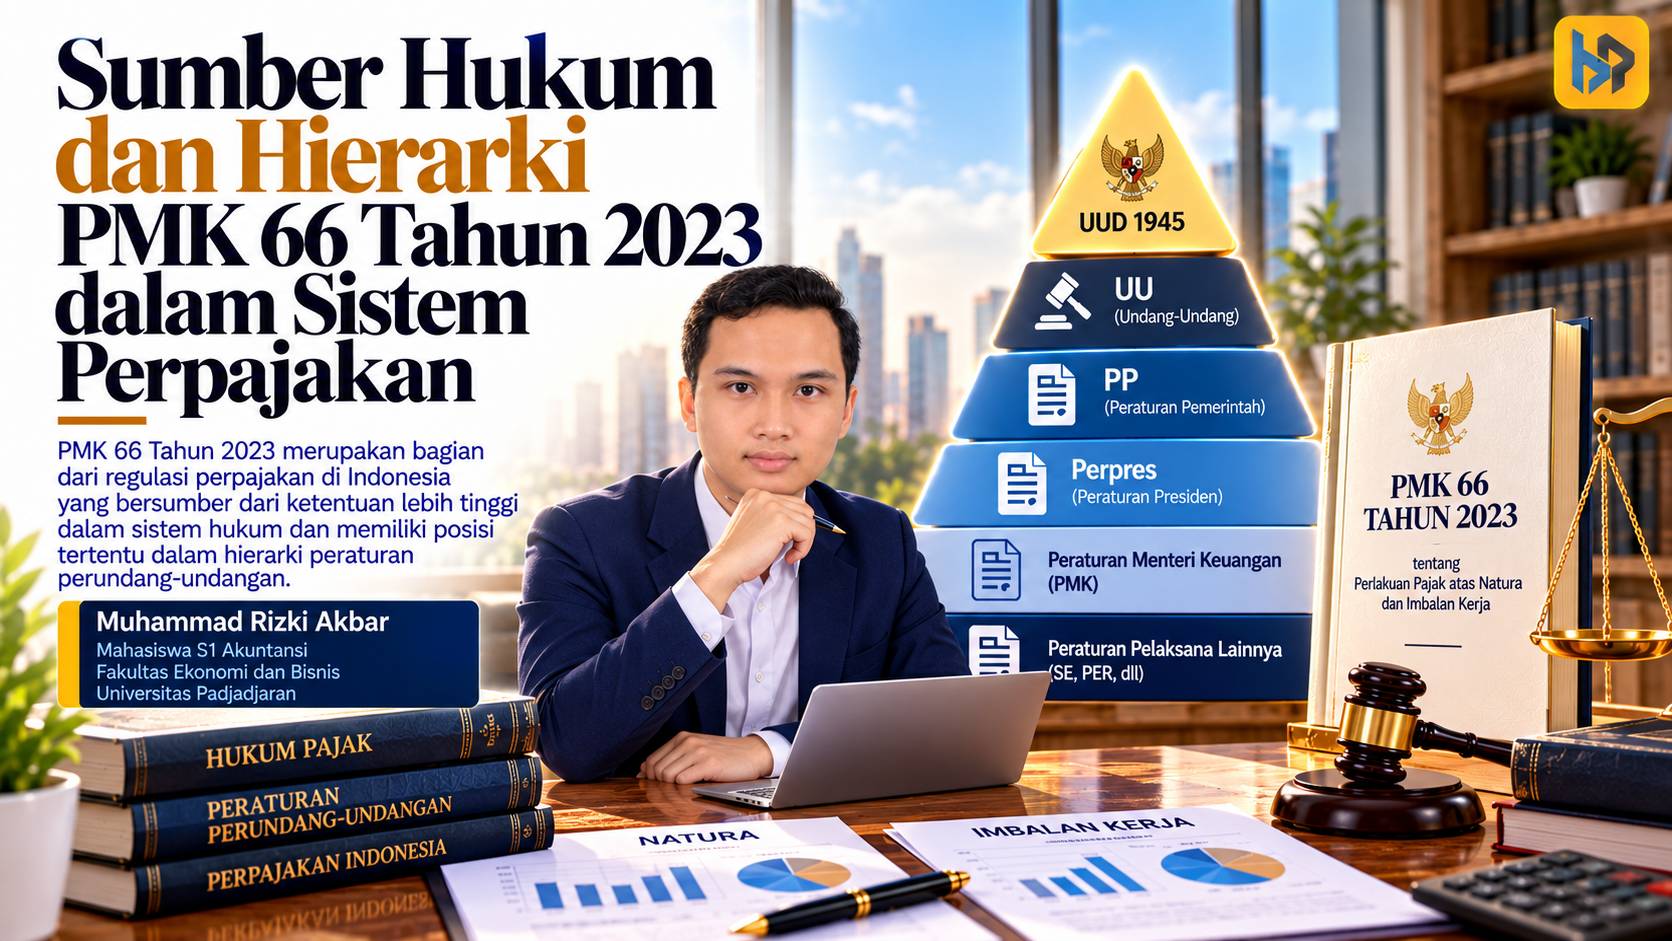
Peraturan menteri memang tidak tercantum dalam hierarki utama Pasal 7 UU Nomor 12 Tahun 2011. Namun, Pasal 8 mengakui kekuatan mengikatnya apabila peraturan tersebut memenuhi dasar kewenangan yang sah. Karena itu, PMK berperan menjabarkan ketentuan yang telah memiliki landasan hukum.
Dalam pengaturan natura, UU Harmonisasi Peraturan Perpajakan dan PP Nomor 55 Tahun 2022 telah memperkenalkan perubahan mendasar. PMK 66/2023 kemudian memberikan rincian pelaksanaannya berdasarkan pendelegasian, antara lain melalui Pasal 31 PP tersebut. Asas memberi arah kebijakan, sedangkan norma menentukan cara kebijakan dilaksanakan.
Penerapan Asas dalam PMK 66/2023
PMK 66/2023 mulai berlaku pada 1 Juli 2023 dan menggantikan PMK 167/PMK.03/2018. Peraturan ini mengatur penghasilan berupa barang, fasilitas, atau pelayanan sebagai imbalan pekerjaan maupun jasa. Ketentuan tersebut memperjelas perlakuan pajak bagi pemberi dan penerima imbalan.
Asas kepastian hukum tampak melalui ketentuan tentang objek, pengecualian, dan tata cara penilaian natura serta kenikmatan. Wajib pajak dapat membedakan fasilitas yang terkena pajak dari fasilitas yang memenuhi syarat pengecualian. Kejelasan ini juga membantu fiskus menerapkan aturan secara lebih konsisten.
Asas keadilan tercermin dalam perlakuan atas kedua pihak. Pasal 2 ayat (1) memungkinkan pemberi kerja mengurangkan biaya natura dan kenikmatan sepanjang memenuhi persyaratan biaya untuk mendapatkan, menagih, dan memelihara penghasilan. Di sisi penerima, Pasal 4 mengatur pengecualian, antara lain makanan bagi pegawai dan fasilitas yang wajib tersedia untuk pekerjaan.
Asas kemudahan dapat terlihat melalui aturan penilaian dan prosedur yang lebih terperinci. Direktorat Jenderal Pajak juga menyediakan materi tanya jawab untuk membantu pemahaman wajib pajak. Sosialisasi IKPI Cabang Pekanbaru pada Agustus 2023 menjadi contoh upaya membantu masyarakat memahami ketentuan tersebut.
Asas efisiensi memerlukan penilaian yang lebih hati-hati. Efisiensi pemungutan berkaitan dengan biaya administrasi dan hasil penerimaan, bukan semata-mata penghematan pajak perusahaan. Penelitian Mialdy dan Ahyaruddin (2024) menemukan manfaat metode *gross-up* dalam kasus yang mereka kaji. Sebaliknya, Sinambela dan Anggraeni (2024) memperoleh hasil lebih menguntungkan dari metode gross.
Perbedaan temuan tersebut menunjukkan bahwa kondisi dan pilihan remunerasi memengaruhi hasil perencanaan PPh Pasal 21. Namun, hasil studi perusahaan tidak otomatis membuktikan efisiensi administrasi pemungutan negara. Penilaian atas asas efisiensi tetap membutuhkan ukuran yang sesuai dengan tujuan pemungutan pajak.
Pada akhirnya, PMK 66/2023 menunjukkan bahwa norma teknis perlu berakar pada asas hukum pajak. Kepastian aturan, pengecualian yang proporsional, dan petunjuk pelaksanaan dapat memperkuat kepatuhan. Regulasi yang baik bukan sekadar sah secara formal, tetapi juga adil, jelas, dan mudah dilaksanakan.