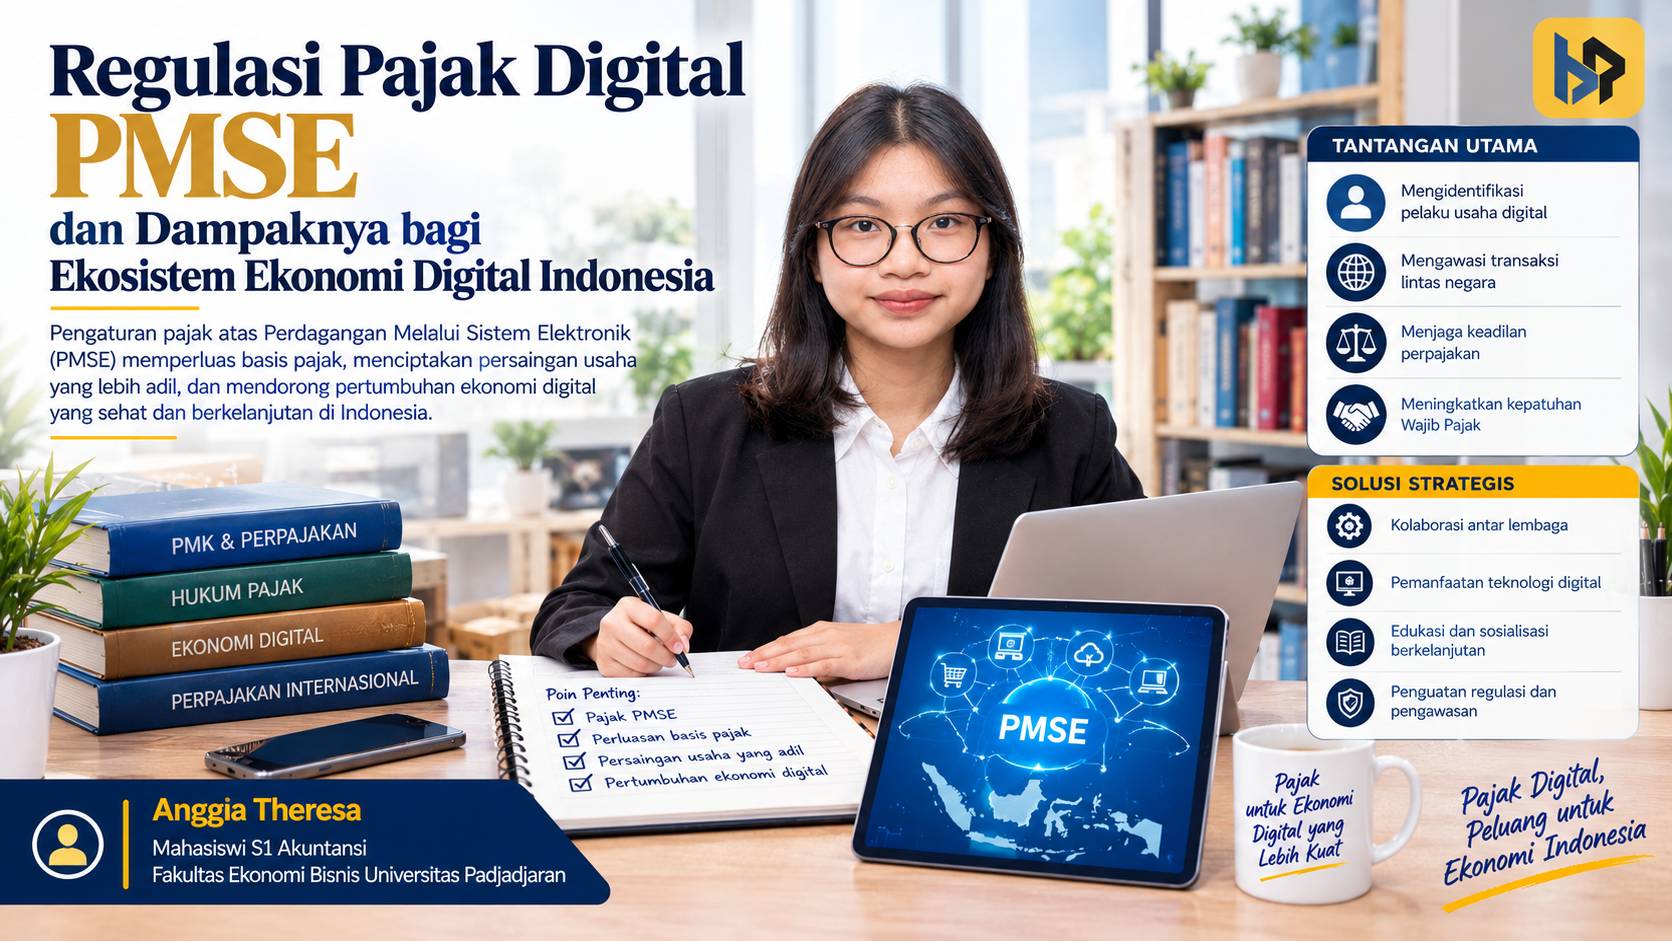
Pesatnya pertumbuhan ekonomi digital mendorong pemerintah Indonesia memperkuat pengawasan perpajakan. Peningkatan transaksi perdagangan melalui sistem elektronik (PMSE) juga menuntut kebijakan pajak yang mampu mengikuti perkembangan teknologi.
Pemerintah merespons perkembangan tersebut melalui sejumlah regulasi, termasuk Peraturan Menteri Keuangan (PMK) Nomor 81 Tahun 2024 dan PMK Nomor 37 Tahun 2025. PMK 81/2024 mengatur pelaksanaan Sistem Inti Administrasi Perpajakan. Sementara itu, PMK 37/2025 mengatur penunjukan pihak lain sebagai pemungut Pajak Penghasilan (PPh) Pasal 22 atas penghasilan pedagang dalam negeri melalui sistem elektronik.
Kebijakan tersebut memperluas peran penyelenggara platform digital dalam administrasi perpajakan. Pemerintah juga menerapkan pemungutan Pajak Pertambahan Nilai (PPN) atas pemanfaatan produk dan layanan digital tertentu.
Pemerintah mengharapkan kebijakan tersebut mampu meningkatkan efektivitas administrasi dan menciptakan persaingan usaha yang lebih setara. Namun, penerapannya juga memunculkan pertanyaan mengenai kepastian hukum, penerimaan masyarakat, dan keadilan pemungutan pajak.
Ketiga persoalan tersebut perlu mendapat perhatian melalui perspektif yuridis, sosiologis, dan filosofis hukum pajak.
Perspektif Yuridis: Kepastian Hukum Pajak Digital
Perspektif yuridis menempatkan kepastian hukum sebagai landasan utama kebijakan perpajakan. Setiap pemungutan pajak memerlukan dasar hukum yang jelas dan perlindungan terhadap hak wajib pajak.
Pasal 23A Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 menegaskan bahwa undang-undang mengatur pajak dan pungutan lain yang bersifat memaksa. Ketentuan tersebut menjadi landasan asas legalitas dalam sistem perpajakan Indonesia.
Pasal 32A Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) juga memberikan dasar bagi pemerintah untuk menunjuk pihak lain. Penunjukan tersebut berkaitan dengan pelaksanaan kewajiban pemotongan, pemungutan, penyetoran, dan pelaporan pajak sesuai ketentuan.
Namun, perkembangan regulasi perpajakan digital yang cepat menghadirkan tantangan bagi pelaku usaha. Setiap perubahan ketentuan menuntut penyesuaian sistem, prosedur, dan administrasi perpajakan.
Penunjukan platform e-commerce sebagai pemungut pajak menambah tanggung jawab administratif pihak swasta. Pengelola platform perlu menyiapkan sistem pemungutan, penyetoran, dan pelaporan sesuai ketentuan perpajakan.
Tanggung jawab tersebut berpotensi meningkatkan biaya kepatuhan dan risiko administrasi. Penyelenggara platform harus menyesuaikan teknologi, sumber daya manusia, serta prosedur pengelolaan transaksi.
Pemerintah perlu mempertimbangkan keseimbangan antara kewajiban pemungutan dan dukungan bagi pihak yang menjalankannya. Sosialisasi, petunjuk teknis, dan kesiapan sistem dapat membantu mengurangi ketidakpastian dalam penerapan kebijakan.
Kepastian hukum tidak cukup hanya melalui keberadaan regulasi. Pemerintah juga harus menjamin konsistensi, kejelasan, dan kemudahan penerapannya.
Perspektif Sosiologis: Kepatuhan dan Respons UMKM
Perspektif sosiologis memandang hukum pajak sebagai instrumen yang memengaruhi perilaku masyarakat. Keberhasilan kebijakan tidak hanya bergantung pada dasar hukumnya, tetapi juga pada penerimaan masyarakat.
Teori kontrak sosial menjelaskan hubungan timbal balik antara negara dan masyarakat. Dalam perpajakan, hubungan tersebut berkaitan dengan kepercayaan, persepsi keadilan, dan kesediaan masyarakat memenuhi kewajiban pajaknya.
Penunjukan marketplace sebagai pemungut PPh Pasal 22 berpotensi memengaruhi perilaku pelaku usaha mikro, kecil, dan menengah (UMKM). Sebagian UMKM masih menghadapi keterbatasan literasi perpajakan dan kemampuan administrasi.
Mekanisme pemungutan melalui platform dapat menimbulkan kekhawatiran mengenai penerimaan usaha dan tambahan kewajiban administratif. Kekhawatiran terutama muncul ketika pelaku usaha belum memahami mekanisme serta pengecualian pemungutan pajak.
Tanpa edukasi yang memadai, sebagian pedagang berpotensi beralih ke saluran perdagangan digital lain yang mereka anggap lebih sederhana. Perubahan perilaku tersebut dapat menghambat perluasan kepatuhan dan transparansi transaksi digital.
Karena itu, pemerintah perlu mengimbangi kebijakan pemungutan dengan edukasi, pendampingan, dan kemudahan administrasi perpajakan.
Pelaku UMKM perlu memahami alasan pemungutan, mekanisme pelaksanaan, serta hak dan kewajiban perpajakannya. Pemahaman tersebut dapat membantu mengurangi kekhawatiran dan meningkatkan penerimaan terhadap kebijakan.
Keberhasilan pajak digital tidak hanya bergantung pada efektivitas pemungutan, tetapi juga pada kepercayaan dan kepatuhan sukarela masyarakat.
Perspektif Filosofis: Keadilan dan Kemampuan Membayar
Perspektif filosofis mengkaji nilai keadilan dan moralitas yang mendasari kebijakan perpajakan. Salah satu prinsip penting dalam pemungutan pajak adalah ability to pay atau kemampuan membayar.
Prinsip tersebut menekankan pentingnya mempertimbangkan kemampuan ekonomi wajib pajak. Konsep ini mencakup horizontal equity dan vertical equity.
Horizontal equity menekankan perlakuan setara bagi wajib pajak dengan kemampuan ekonomi sebanding. Sementara itu, vertical equity mempertimbangkan perbedaan kemampuan ekonomi antarwajib pajak.
Dalam konteks PMK 37/2025, mekanisme pemungutan PPh Pasal 22 menggunakan tarif 0,5% dari peredaran bruto sesuai ketentuan. Mekanisme tersebut memunculkan pertanyaan mengenai kesesuaiannya dengan prinsip kemampuan membayar.
Pedagang dengan omzet sama belum tentu memperoleh laba yang sama. Perbedaan biaya produksi, margin keuntungan, dan kondisi usaha dapat menghasilkan kemampuan ekonomi yang berbeda.
Pemungutan berdasarkan omzet berpotensi menekan arus kas pedagang yang memiliki margin keuntungan rendah atau sedang mengalami kerugian.
Namun, penilaian keadilan juga harus mempertimbangkan pengecualian pemungutan dan perlakuan pajak bagi masing-masing wajib pajak. Dalam kondisi tertentu, wajib pajak dapat mengkreditkan PPh Pasal 22 terhadap kewajiban PPh tahunan.
Persoalan keadilan juga muncul dalam pengenaan PPN atas konsumsi produk dan layanan digital. Sebagai pajak konsumsi, PPN dapat menimbulkan beban relatif lebih besar bagi kelompok masyarakat berpenghasilan rendah.
Keadilan pajak tidak cukup melalui keseragaman tarif, tetapi juga harus mempertimbangkan kemampuan ekonomi dan dampak nyata bagi wajib pajak.
Harmonisasi Regulasi dan Keadilan Pajak Digital
Modernisasi perpajakan digital merupakan bagian penting dari upaya meningkatkan efektivitas administrasi dan penerimaan negara. Namun, keberhasilan kebijakan harus mencakup kepastian hukum, penerimaan masyarakat, dan keadilan.
Dari perspektif yuridis, pemerintah perlu menjaga konsistensi regulasi dan memberikan kepastian hukum bagi pelaku usaha. Setiap perubahan kebijakan juga perlu mempertimbangkan kesiapan sistem dan kemampuan administrasi penyelenggara platform.
Dari perspektif sosiologis, pemerintah perlu memperkuat literasi perpajakan dan membangun kepercayaan masyarakat. Kebijakan pemungutan pajak seharusnya mendukung transformasi UMKM menuju ekosistem digital yang formal dan transparan.
Sementara itu, perspektif filosofis menuntut pemerintah mempertimbangkan kemampuan ekonomi wajib pajak. Evaluasi mekanisme pemungutan berbasis omzet menjadi penting untuk memahami dampaknya terhadap pelaku usaha dengan karakteristik berbeda.
Pemerintah dapat mengkaji penyempurnaan mekanisme pemungutan dengan mempertimbangkan kondisi usaha dan penghasilan kena pajak. Pemerintah juga perlu menyediakan kemudahan administrasi serta dukungan sistem bagi penyelenggara platform digital.
Pajak digital yang baik bukan sekadar pajak yang mudah dipungut, melainkan pajak yang memberikan kepastian hukum, diterima masyarakat, dan mencerminkan keadilan.
Harmonisasi ketiga perspektif tersebut dapat membantu membangun sistem perpajakan digital yang berkelanjutan. Dengan demikian, kebijakan perpajakan dapat mendukung penerimaan negara sekaligus menjaga pertumbuhan ekonomi digital Indonesia.