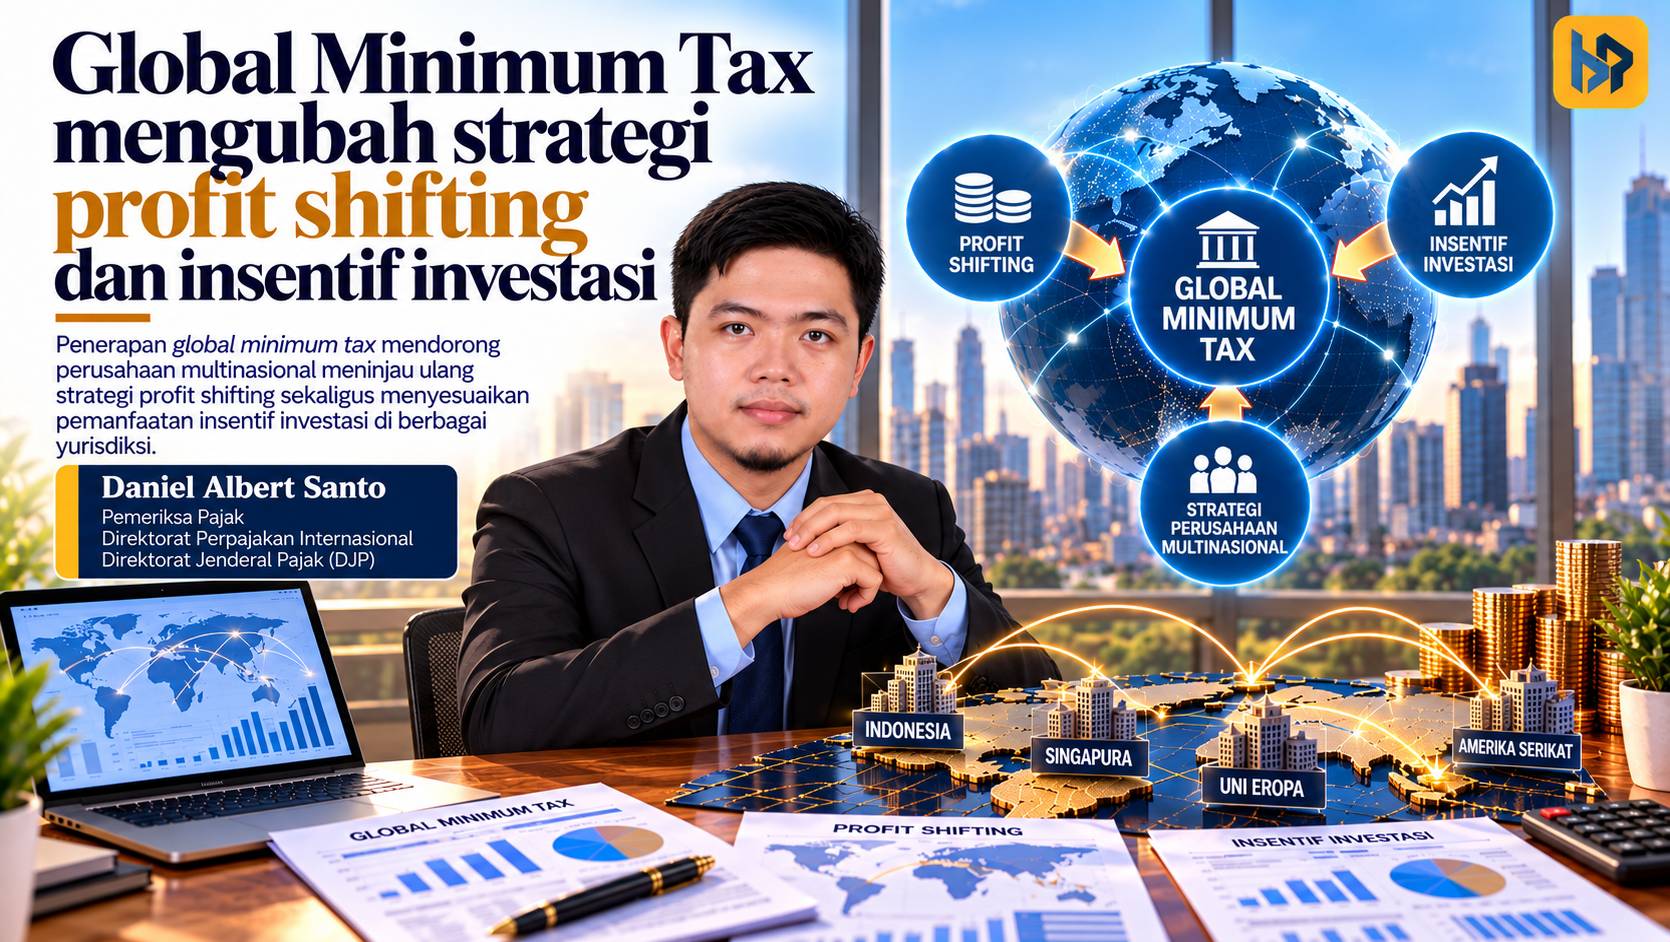
Penerapan Global Minimum Tax (GMT) menandai perubahan penting dalam sistem perpajakan internasional. Selama ini, negara-negara bersaing menarik investasi melalui tarif pajak rendah, tax holiday, dan berbagai insentif fiskal. Pada saat yang sama, perusahaan multinasional mempertimbangkan perbedaan tarif pajak ketika menentukan lokasi investasi, pembiayaan, dan pengalokasian laba antarentitas dalam satu grup usaha.
Melalui kerangka Pillar Two, GMT memperkenalkan tarif pajak efektif minimum sebesar 15 persen bagi grup perusahaan multinasional yang memenuhi kriteria. Kebijakan ini bertujuan mengurangi insentif pengalihan laba ke yurisdiksi berpajak rendah sekaligus membatasi persaingan penurunan tarif pajak antarnegara. Namun, apakah kebijakan tersebut membuat transfer pricing kehilangan relevansi dan mengurangi efektivitas tax holiday sebagai instrumen investasi?
Pajak Minimum Global Mengubah Insentif Perpajakan
GMT tidak sekadar menetapkan tarif pajak minimum sebesar 15 persen. Kerangka Global Anti-Base Erosion Rules (GloBE Rules) menggunakan pendekatan tarif pajak efektif per yurisdiksi (jurisdictional effective tax rate). Penghitungannya mempertimbangkan laba GloBE, pajak tercakup (covered taxes), dan penyesuaian berdasarkan ketentuan yang berlaku.


Apabila tarif pajak efektif suatu yurisdiksi berada di bawah 15 persen, grup perusahaan multinasional yang memenuhi kriteria dapat menghadapi kewajiban pajak tambahan (top-up tax). Namun, jumlah pajak tambahan tidak otomatis sama dengan selisih tarif dikalikan seluruh laba karena terdapat mekanisme seperti Substance-Based Income Exclusion (SBIE) dan safe harbour.
Indonesia menerapkan ketentuan tersebut melalui PMK 136 Tahun 2024 yang berlaku sejak 1 Januari 2025, dengan pengaturan administrasi melalui PER-6/PJ/2026. Kebijakan ini mencakup grup perusahaan multinasional dengan pendapatan konsolidasi sekurang-kurangnya EUR750 juta sesuai persyaratan yang ditentukan.
Konsekuensinya, perusahaan multinasional tidak cukup hanya mempertimbangkan tarif PPh Badan suatu negara. Keputusan investasi dan pengalokasian laba juga harus memperhitungkan tarif pajak efektif, kemungkinan pajak tambahan, serta karakteristik kegiatan ekonomi yang memperoleh perlakuan khusus dalam GloBE Rules.
Transfer Pricing Tetap Relevan Setelah GMT
Penerapan GMT memunculkan pandangan bahwa insentif pengaturan harga transfer bermotif pajak akan berkurang karena perbedaan tarif pajak antarnegara tidak lagi memberikan manfaat sebesar sebelumnya. Namun, perubahan insentif tersebut tidak berarti transfer pricing kehilangan relevansi dalam sistem perpajakan internasional.
Transaksi afiliasi, termasuk penjualan barang, pembayaran royalti, bunga pinjaman, jasa manajemen, dan pemanfaatan aset tidak berwujud, tetap memerlukan penerapan prinsip kewajaran dan kelaziman usaha (arm’s length principle). Prinsip ini memastikan bahwa harga dan kondisi transaksi mencerminkan keadaan yang sebanding dengan transaksi antarpihak independen.
OECD menegaskan hal tersebut melalui Consolidated Commentary to the GloBE Model Rules 2026. Penjelasan Article 3.2.3 mengharuskan transaksi lintas batas antarentitas dalam satu grup menggunakan harga yang konsisten dengan prinsip kewajaran. Ketentuan ini juga mengatur penyesuaian dalam penghitungan laba GloBE untuk mencegah pemajakan berganda maupun tidak dikenakannya pajak.
Dengan demikian, GMT tidak menggantikan ketentuan transfer pricing, melainkan melengkapinya melalui mekanisme pengenaan pajak minimum. Perbedaannya terletak pada potensi manfaat ekonomi dari pengalihan laba ke yurisdiksi berpajak rendah yang dapat menjadi lebih terbatas.
Profit Shifting dan Temuan Penelitian Empiris
Hubungan antara perbedaan tarif pajak dan praktik pengalihan laba (profit shifting) memperoleh dukungan dari berbagai penelitian empiris. Bratta, Santomartino, dan Acciari dalam National Tax Journal (2024) menemukan bahwa respons laba perusahaan multinasional terhadap perbedaan tarif pajak lebih besar pada yurisdiksi dengan tarif sangat rendah.
Fuest dan rekan-rekannya dalam Journal of the European Economic Association (2025) menggunakan data Country-by-Country Reporting lebih dari 3.600 perusahaan multinasional. Penelitian tersebut memperkirakan penghematan pajak sekitar EUR39 miliar setiap tahun melalui pengalihan laba ke negara berpajak rendah.
Sementara itu, Le dan Zamarian dalam Economic Systems (2025) menemukan bahwa transfer pricing menjadi salah satu mekanisme utama pengalihan laba perusahaan multinasional dalam sampel penelitian di Vietnam. Temuan tersebut perlu dibedakan dari transaksi afiliasi yang wajar karena transfer pricing tidak identik dengan praktik penghindaran pajak.
Schjelderup dan Stähler dalam International Tax and Public Finance (2024) menunjukkan bahwa GMT dapat mengurangi insentif penetapan harga transfer bermotif pajak. Namun, ketentuan SBIE juga dapat memengaruhi keputusan investasi, penggunaan modal, dan tenaga kerja. Artinya, perubahan perilaku perusahaan multinasional tidak hanya bergantung pada perbedaan tarif pajak.
Tax Holiday Menghadapi Tantangan Baru
Implikasi GMT juga memengaruhi efektivitas tax holiday. Indonesia menggunakan insentif tersebut untuk meningkatkan daya tarik investasi, khususnya pada industri dan kegiatan usaha strategis. Pengurangan atau pembebasan PPh Badan diharapkan meningkatkan keuntungan setelah pajak dan mendorong masuknya investasi.
Namun, manfaat tersebut dapat berubah ketika penerima insentif berada dalam cakupan GMT. Apabila tax holiday menyebabkan tarif pajak efektif suatu yurisdiksi turun di bawah 15 persen, sebagian manfaat insentif berpotensi berkurang akibat pengenaan pajak tambahan. Dampaknya bergantung pada penghitungan GloBE secara keseluruhan, bukan semata-mata tarif pajak perusahaan penerima fasilitas.
OECD melalui laporan Tax Incentives and the Global Minimum Corporate Tax (2022) menjelaskan bahwa GMT dapat memengaruhi efektivitas insentif pajak secara berbeda. Amalia dan Tambunan dalam Asia-Pacific Tax Bulletin (2024) juga menunjukkan potensi perubahan manfaat insentif berbasis penghasilan di Indonesia, termasuk tax holiday.
Dalam konteks tersebut, penerapan Qualified Domestic Minimum Top-up Tax (QDMTT) memungkinkan Indonesia memungut pajak tambahan atas laba berpajak rendah di dalam negeri sebelum yurisdiksi lain menerapkan mekanisme terkait. Akan tetapi, kebijakan ini terutama berkaitan dengan alokasi hak pemajakan, bukan jaminan bahwa daya tarik investasi tetap terjaga.
Persaingan Investasi Menuju Kegiatan Ekonomi Substantif
Bares, Devereux, Güçeri, dan Patil dalam Journal of International Business Studies (2026) menunjukkan bahwa GMT dapat mengurangi insentif profit shifting. Namun, peningkatan beban pajak dan biaya modal juga berpotensi memengaruhi skala investasi serta pilihan lokasi usaha. Dengan demikian, dampaknya terhadap investasi tidak selalu sederhana atau seragam.
Temuan tersebut mengindikasikan perlunya perubahan pendekatan kebijakan investasi. Negara tidak lagi cukup mengandalkan tarif pajak rendah sebagai daya tarik utama. Kualitas infrastruktur, kepastian regulasi, ketersediaan tenaga kerja, biaya logistik, dan dukungan terhadap penelitian serta pengembangan menjadi faktor yang semakin penting dalam mempertahankan daya saing.
Bagi Indonesia, evaluasi insentif investasi perlu beralih dari besarnya pengurangan pajak menuju manfaat ekonomi yang benar-benar dihasilkan. Pemerintah perlu menilai apakah fasilitas tersebut mampu menciptakan investasi tambahan, lapangan kerja, peningkatan kapasitas produksi, transfer teknologi, dan kegiatan ekonomi substantif.
Meskipun demikian, tax holiday tidak otomatis kehilangan relevansi. Efektivitasnya tetap dipengaruhi cakupan perusahaan, tarif pajak efektif yurisdiksi, SBIE, dan ketentuan safe harbour. Oleh karena itu, pemerintah memerlukan evaluasi berbasis bukti untuk menentukan bentuk insentif yang tetap efektif dalam kerangka GMT.
Pada akhirnya, GMT bukan sekadar perubahan teknis perpajakan internasional. Kebijakan ini mengubah hubungan antara pengalokasian laba, insentif fiskal, dan keputusan investasi perusahaan multinasional. Tantangan Indonesia bukan hanya menjaga hak pemajakan, melainkan memastikan kebijakan perpajakan mampu menarik investasi produktif sekaligus melindungi basis pajak nasional.