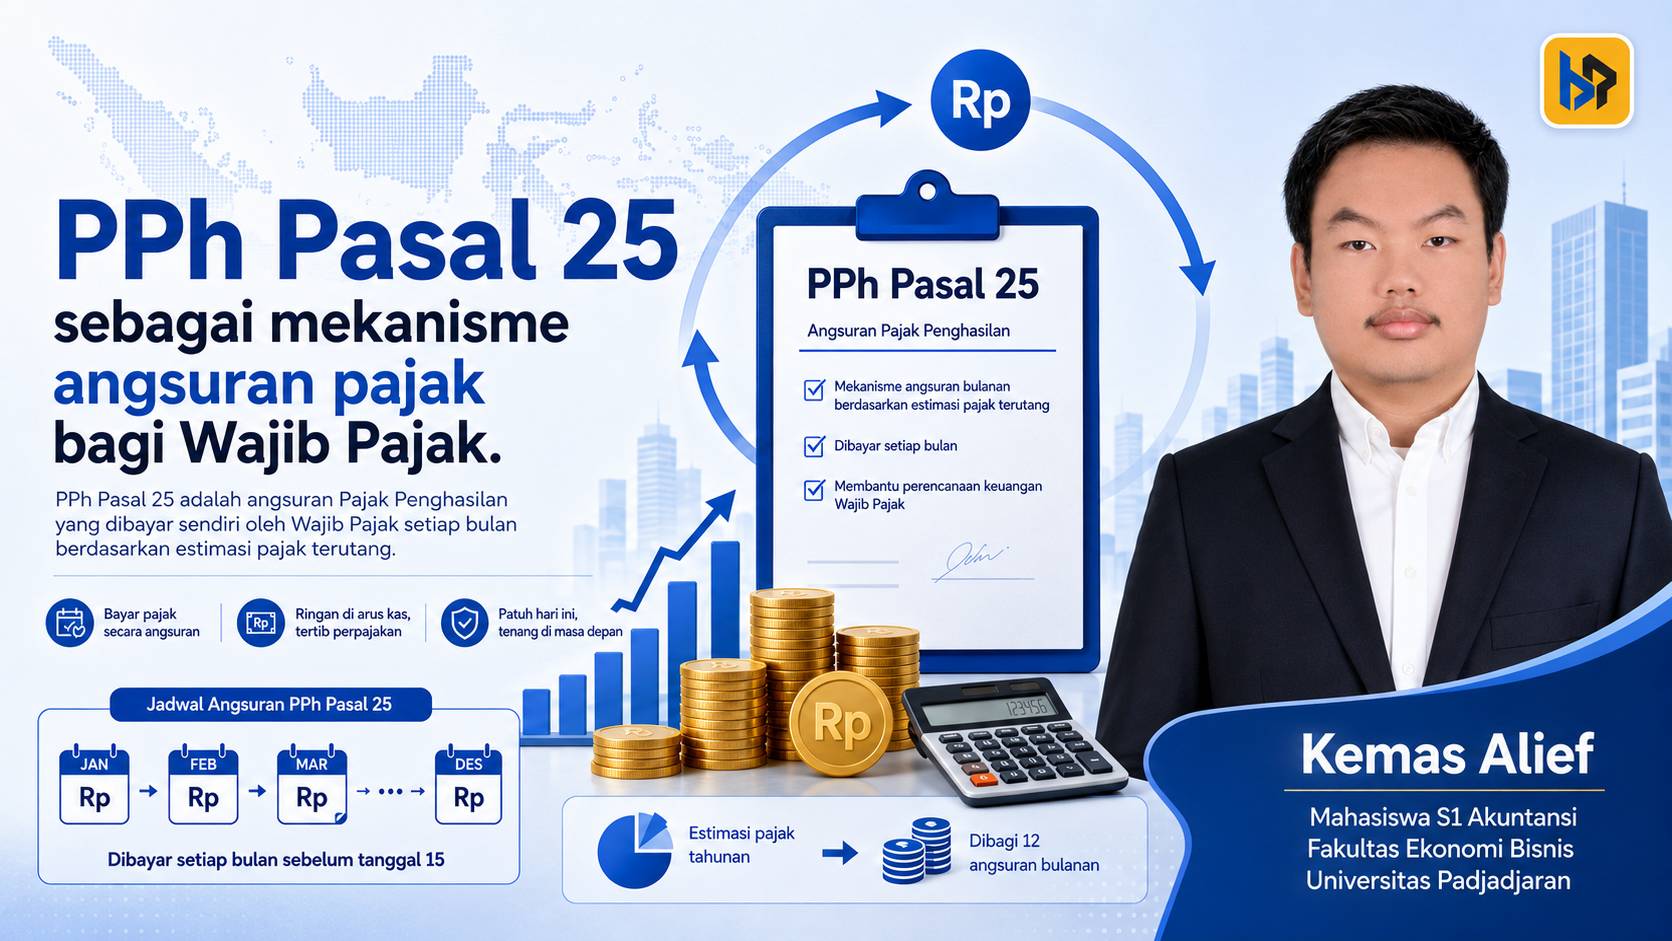
Pembayaran pajak tahunan dalam jumlah besar dapat menekan arus kas usaha. Melalui PPh Pasal 25, wajib pajak membayar angsuran pajak setiap bulan selama tahun berjalan. Mekanisme ini membantu membagi pembayaran pajak secara berkala sekaligus mengurangi potensi kekurangan pembayaran pada akhir tahun.
Meski menyerupai cicilan, PPh 25 bukan angsuran utang pajak tahun sebelumnya. Pembayaran tersebut merupakan angsuran PPh untuk tahun berjalan. Dalam penghitungan umum, wajib pajak menggunakan data SPT Tahunan tahun sebelumnya sebagai dasar menentukan besarnya angsuran.
Siapa yang Memiliki Kewajiban PPh 25?
Kewajiban PPh 25 dapat timbul pada wajib pajak orang pribadi maupun badan sesuai kondisi penghasilan dan ketentuan penghitungannya. Contohnya mencakup pengusaha, pekerja bebas, serta perusahaan yang memiliki kewajiban PPh berdasarkan ketentuan umum. Namun, status sebagai pengusaha atau badan tidak otomatis menghasilkan angsuran dengan nominal tertentu.
Bagi karyawan yang hanya menerima penghasilan dari satu pemberi kerja dan seluruh PPh terutangnya sudah tercakup dalam pemotongan PPh Pasal 21, pada umumnya tidak muncul angsuran PPh 25. Kondisinya dapat berbeda apabila karyawan memperoleh penghasilan lain yang memengaruhi penghitungan pajak tahunan.
Berbeda dengan withholding tax, yang melibatkan pemotong atau pemungut, PPh 25 mengharuskan wajib pajak membayar sendiri angsurannya. Karena itu, wajib pajak perlu memahami dasar penghitungan, mencatat pembayaran, dan memantau perubahan kondisi usaha yang dapat memengaruhi besarnya angsuran.
Rumus Umum dan Contoh Penghitungan
Secara umum, penghitungan angsuran bulanan menggunakan PPh terutang menurut SPT Tahunan tahun sebelumnya, setelah pengurangan kredit pajak tertentu. Kredit tersebut meliputi PPh Pasal 21, Pasal 22, Pasal 23, serta kredit pajak luar negeri berdasarkan Pasal 24.
Angsuran PPh 25 = (PPh terutang tahun sebelumnya − kredit PPh Pasal 21, 22, 23, dan 24) ÷ 12
Pembagi mengikuti banyaknya bulan dalam bagian tahun pajak apabila ketentuan tersebut berlaku. Wajib pajak juga perlu memperhatikan penyesuaian khusus, misalnya ketika memperoleh penghasilan tidak teratur atau memiliki hak kompensasi kerugian.
Sebagai ilustrasi, sebuah perusahaan melaporkan PPh terutang tahun sebelumnya sebesar Rp180 juta. Kredit PPh Pasal 22 dan Pasal 23 mencapai Rp60 juta, tanpa kredit pajak luar negeri. Dengan asumsi tidak ada penyesuaian khusus, penghitungannya sebagai berikut.
| Komponen | Nilai |
|---|---|
| PPh terutang tahun sebelumnya | Rp180.000.000 |
| Kredit PPh Pasal 22 dan Pasal 23 | Rp60.000.000 |
| Dasar penghitungan angsuran | Rp120.000.000 |
| Angsuran bulanan: Rp120.000.000 ÷ 12 | Rp10.000.000 |
Angka Rp10 juta tersebut menjadi angsuran bulanan berdasarkan penghitungan umum. Besarnya PPh tahunan tetap mengikuti penghasilan dan penghitungan pajak aktual tahun berjalan. Dengan demikian, pembayaran angsuran tidak menjamin SPT Tahunan akan selalu berstatus nihil.
Untuk bulan-bulan sebelum penyampaian SPT Tahunan dalam batas waktu pelaporan, ketentuan umum menggunakan angsuran bulan terakhir tahun sebelumnya. Setelah penyampaian SPT, wajib pajak perlu menyesuaikan pembayaran berdasarkan penghitungan yang berlaku.
Ketentuan Khusus dan Penyesuaian Angsuran
Tidak semua wajib pajak menggunakan rumus umum yang sama. PMK Nomor 81 Tahun 2024 mengatur penghitungan khusus bagi kategori tertentu, antara lain bank, wajib pajak masuk bursa, BUMN, BUMD, dan wajib pajak orang pribadi pengusaha tertentu. Penggunaan laporan keuangan atau dasar penghitungan lainnya mengikuti kategori masing-masing.
Khusus wajib pajak orang pribadi pengusaha tertentu, Pasal 234 menetapkan angsuran sebesar 0,75 persen dari peredaran bruto bulanan masing-masing tempat usaha, termasuk tempat usaha di tempat tinggal. Pembayaran ini merupakan kredit pajak tahun bersangkutan. Karena itu, ketentuan tersebut berbeda dari PPh final UMKM sebesar 0,5 persen.
Perubahan kondisi usaha juga dapat memerlukan penyesuaian angsuran. Berdasarkan Pasal 119 PER-11/PJ/2025, wajib pajak dapat mengajukan pengurangan apabila, setelah tiga bulan atau lebih berjalannya tahun pajak, perkiraan PPh terutang kurang dari 75 persen dari PPh yang menjadi dasar penghitungan angsuran.
Pengajuan tersebut harus memenuhi persyaratan dan menyertakan penghitungan pendukung. DJP memberikan persetujuan atau penolakan paling lama 30 hari setelah penerbitan bukti penerimaan. Apabila tidak ada keputusan dalam jangka waktu tersebut, ketentuan menganggap permohonan diterima.
Sebaliknya, Pasal 120 mengatur penghitungan kembali ketika peningkatan usaha menyebabkan perkiraan PPh terutang melebihi 125 persen dari dasar penghitungan angsuran. Dalam kondisi ini, wajib pajak sendiri atau DJP menghitung kembali angsuran untuk bulan-bulan yang tersisa.
Pembayaran, Pelaporan, dan Risiko Keterlambatan
Batas pembayaran PPh 25 pada umumnya jatuh pada tanggal 15 bulan berikutnya. Misalnya, angsuran Masa Pajak Januari memiliki tenggat pembayaran 15 Februari. Jika jatuh tempo bertepatan dengan hari libur, wajib pajak perlu mengikuti ketentuan pergeseran tenggat yang berlaku.
Sebelum membayar, pastikan identitas wajib pajak, jenis pajak, masa pajak, tahun pajak, dan nominal angsuran sudah benar. Hindari penggunaan kode pembayaran yang sama untuk seluruh kategori karena kode akun pajak orang pribadi dan badan dapat berbeda.
Pembayaran yang memperoleh validasi Nomor Transaksi Penerimaan Negara (NTPN) pada prinsipnya sekaligus memenuhi pelaporan SPT Masa PPh 25 sesuai ketentuan. Simpan Bukti Penerimaan Negara dan cocokkan dengan catatan pembayaran agar administrasi pajak tetap tertib.
Keterlambatan atau kekurangan pembayaran dapat menimbulkan sanksi administrasi berupa bunga sesuai ketentuan perpajakan. Besarnya mengikuti dasar pengenaan, tarif bunga, serta periode penghitungan yang berlaku. Karena itu, wajib pajak perlu menghindari anggapan bahwa pelunasan melalui SPT Tahunan otomatis menghapus konsekuensi keterlambatan angsuran.
Pengelolaan PPh 25 sebaiknya menjadi bagian dari perencanaan kas bulanan. Dengan memeriksa dasar angsuran, memantau perkembangan usaha, dan membayar tepat waktu, wajib pajak dapat menjaga kepatuhan sekaligus memperkirakan kebutuhan dana untuk pelunasan pajak tahunan.