Rabu, 11 November 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › Akademisi › Bedah Kasus & Tren Restitusi Pajak Terkini

Anisa Nurfalah

Anisa Nurfalah

Mahasiswi Magister Akuntansi Universitas Sangga Buana YPKP, Angkatan 2025  

Akademisi Liputan Pajak

Bedah Kasus & Tren Restitusi Pajak Terkini

Mahasiswa MAKSI USB YPKP Bandung Dalami Tren dan Implementasi Restitusi Pajak Terkini

23 Jun 2026 23:45 WIB
0
A A
0
0
SHARES
69
VIEWS

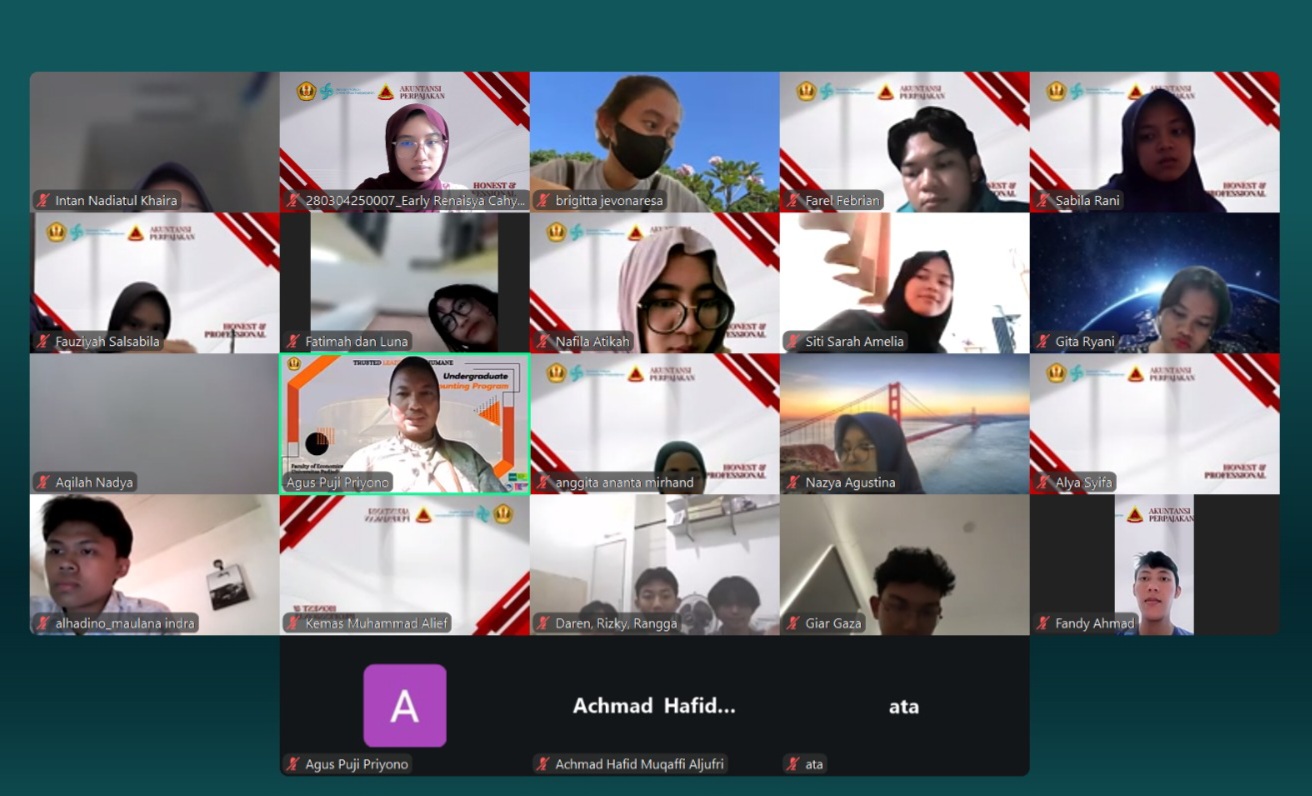
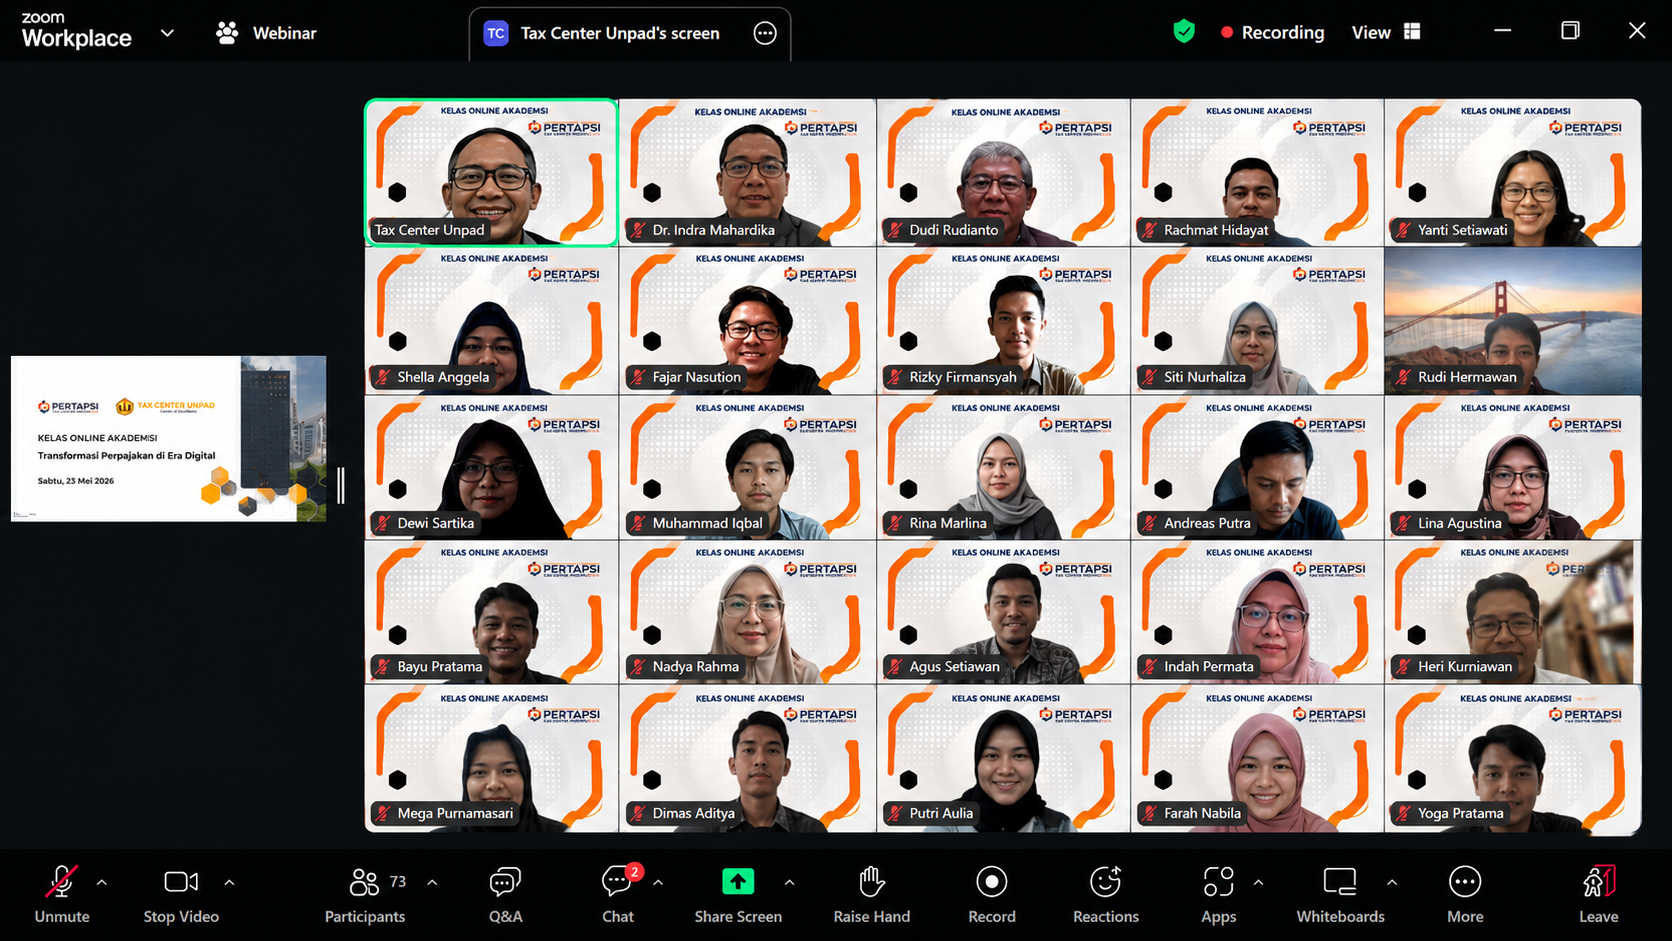
BANDUNG, BeritaPajak.com – Kegiatan pembelajaran Program Magister Akuntansi (S2 MAKSI) Universitas Sangga Buana (USB) YPKP Bandung yang bekerja sama dengan PERTAPSI Jawa Barat I dan Tax Center Universitas Padjadjaran kembali menghadirkan forum akademik melalui program KOMISI atau Kelas Online Akademisi, Sabtu, 20 Juni 2026.

Dalam pertemuan mata kuliah Teori dan Implementasi Perpajakan tersebut, mahasiswa mendalami isu restitusi pajak sebagai salah satu hak penting Wajib Pajak dalam sistem perpajakan Indonesia.

Kelompok 3 mengangkat tema “Bedah Kasus dan Tren Restitusi Pajak Terkini” dengan pembahasan meliputi konsep restitusi, perkembangan regulasi, mekanisme restitusi dipercepat, restitusi Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), Pajak Penjualan atas Barang Mewah (PPnBM), hingga restitusi pajak daerah.

Materi disusun dan dipaparkan oleh Anisa Nurfalah, Mia Nurmilah, Tiara Shava Tasya, dan Widia Junialika. Dalam pemaparannya, restitusi dijelaskan sebagai mekanisme pengembalian kelebihan pembayaran pajak ketika jumlah pajak yang dibayar atau dikreditkan lebih besar daripada pajak yang terutang.

Baca Juga

Tax Center Unpad Perpanjang Kerja Sama dengan DJP

Tax Center Unpad Perpanjang Kerja Sama dengan DJP

11 Agu 2026 WIB
192

Cukai sebagai Instrumen Pengendalian: Tarif, Pelunasan, dan Fasilitas

24 Jun 2026 WIB
64
Nilai Pabean Jadi Kunci Hitung Bea Masuk

Nilai Pabean Jadi Kunci Hitung Bea Masuk

9 Agu 2026 WIB
134

Menurut Agus Puji Priyono, Dosen Fakultas Ekonomi dan Bisnis Universitas Padjadjaran (FEB Unpad), restitusi tidak hanya merupakan hak administratif Wajib Pajak, tetapi juga mencerminkan asas keadilan fiskal dan perlindungan hukum sebagaimana diatur dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan.

Agus menjelaskan, restitusi juga berperan menjaga likuiditas dunia usaha karena dana yang dikembalikan dapat digunakan kembali untuk modal kerja, investasi, dan pengembangan bisnis. Karena itu, penyempurnaan regulasi diperlukan agar pengembalian kelebihan pembayaran pajak berlangsung lebih cepat tanpa mengurangi aspek pengawasan.

Pembahasan turut menguraikan dasar hukum restitusi, mulai dari UU KUP, UU Pajak Penghasilan, UU Pajak Pertambahan Nilai, UU Harmonisasi Peraturan Perpajakan, hingga UU Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah. Aturan pelaksana yang dibahas meliputi PP Nomor 50 Tahun 2022, PMK Nomor 28 Tahun 2026, serta ketentuan teknis Direktorat Jenderal Pajak.

Pemateri menjelaskan, restitusi PPh umumnya timbul ketika kredit pajak, seperti PPh Pasal 21, 22, 23, 24, dan 25, lebih besar daripada PPh terutang pada akhir tahun pajak. Sementara itu, restitusi PPN kerap terjadi pada eksportir atau perusahaan yang melakukan investasi besar sehingga Pajak Masukan lebih tinggi daripada Pajak Keluaran.

Mekanisme restitusi dipercepat juga menjadi perhatian. Fasilitas ini diberikan kepada Wajib Pajak Patuh, Wajib Pajak yang memenuhi persyaratan tertentu, serta Pengusaha Kena Pajak Berisiko Rendah. Melalui mekanisme tersebut, Direktorat Jenderal Pajak dapat menerbitkan Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak dalam waktu lebih singkat dibandingkan prosedur biasa.

Menurut Agus, kebijakan tersebut merupakan bagian dari reformasi administrasi perpajakan untuk meningkatkan pelayanan sekaligus memperkuat pengawasan berbasis risiko. Namun, Wajib Pajak tetap harus menyiapkan bukti dan administrasi yang memadai agar hak restitusi dapat dipertahankan apabila dilakukan pemeriksaan.

Dalam sesi perkembangan regulasi, pemateri juga membahas pengaruh UU HPP, termasuk perubahan ketentuan natura dan kenikmatan, penguatan pengawasan berbasis data, serta perluasan basis pajak yang dapat memengaruhi potensi kelebihan pembayaran pajak.

Data yang dipaparkan menunjukkan nilai restitusi pajak pada 2025 mencapai sekitar Rp361,14 triliun, dengan rasio terhadap penerimaan pajak sebesar 18,83 persen. Angka tersebut menjadi rasio tertinggi dalam enam tahun terakhir dan menunjukkan besarnya pengaruh restitusi terhadap penerimaan pajak neto.

Studi kasus yang dibahas mencakup sengketa restitusi PPh Badan PT Mata Pelangi Chemindo dan PT AAI. Dalam kasus PT Mata Pelangi Chemindo, Pengadilan Pajak mengabulkan sebagian banding sehingga restitusi meningkat menjadi Rp914 juta. Sementara itu, banding PT AAI dikabulkan seluruhnya dan kredit pajak senilai Rp333 juta tetap diakui sebagai hak restitusi.

Agus menilai kedua kasus tersebut menunjukkan pentingnya pembuktian, dokumentasi, dan interpretasi hukum dalam mempertahankan hak Wajib Pajak.

Kegiatan diselenggarakan secara daring melalui Zoom Meeting dan YouTube Live. Kolaborasi S2 MAKSI USB YPKP Bandung, PERTAPSI Jawa Barat I, dan Tax Center Unpad diharapkan terus menghadirkan forum akademik yang relevan, aplikatif, dan mampu meningkatkan literasi perpajakan di Indonesia.

Editor
Agus Puji Priyono Diperbarui pada 30 Agu 2026 05:52 WIB
Tags: PPhPPN dan PPhrestitusi pajakRestitusiPPNSistem Perpajakan Indonesia
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • SP2DK Google Ads dan Cloud: Tantangan PPh 26

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan: Antara Modernisasi dan Keadilan Pajak

    0 shares
    Share 0 Tweet 0

TERBARU

Capital Gain dalam Restrukturisasi: Strategi Pajak 2026

Capital Gain dalam Restrukturisasi: Strategi Pajak 2026

6 Nov 2026 WIB
P3B Indonesia–Singapura: Memahami Tax Relief dan Kredit Pajak

P3B Indonesia–Singapura: Memahami Tax Relief dan Kredit Pajak

6 Nov 2026 WIB
PSAK 212 dan Paradoks Akuntansi Pajak Minimum Global

PSAK 212 dan Paradoks Akuntansi Pajak Minimum Global

6 Nov 2026 WIB
Beras Fortifikasi Bermasalah, Ujian bagi Intelijen Pajak

Beras Fortifikasi Bermasalah, Ujian bagi Intelijen Pajak

6 Nov 2026 WIB
PMK 66/2023: Keadilan Pajak atas Natura

PMK 66/2023: Keadilan Pajak atas Natura

26 Okt 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • Tak Berkategori
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

Capital Gain dalam Restrukturisasi: Strategi Pajak 2026

Capital Gain dalam Restrukturisasi: Strategi Pajak 2026

6 Nov 2026 WIB
P3B Indonesia–Singapura: Memahami Tax Relief dan Kredit Pajak

P3B Indonesia–Singapura: Memahami Tax Relief dan Kredit Pajak

6 Nov 2026 WIB
PSAK 212 dan Paradoks Akuntansi Pajak Minimum Global

PSAK 212 dan Paradoks Akuntansi Pajak Minimum Global

6 Nov 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz