Selasa, 29 September 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › PMK 172 Tahun 2023 dalam Konsep Transfer Pricing di Indonesia

Rama Doni

Rama Doni

Liputan Pajak Akademisi

PMK 172 Tahun 2023 dalam Konsep Transfer Pricing di Indonesia

Transfer Pricing Guidline di Indonesia mengatur ketentuan TP Doc (PMK 213/2016) , Mutual Agreement Procedure (PMK 49/2019), dan Advanced Pricing Agreement (PMK 22/2020) mengakomodir OECD TP Guidelines 2022 dan UN TP Manual 2021

29 Mar 2026 13:33 WIB
1
A A
0
0
SHARES
210
VIEWS

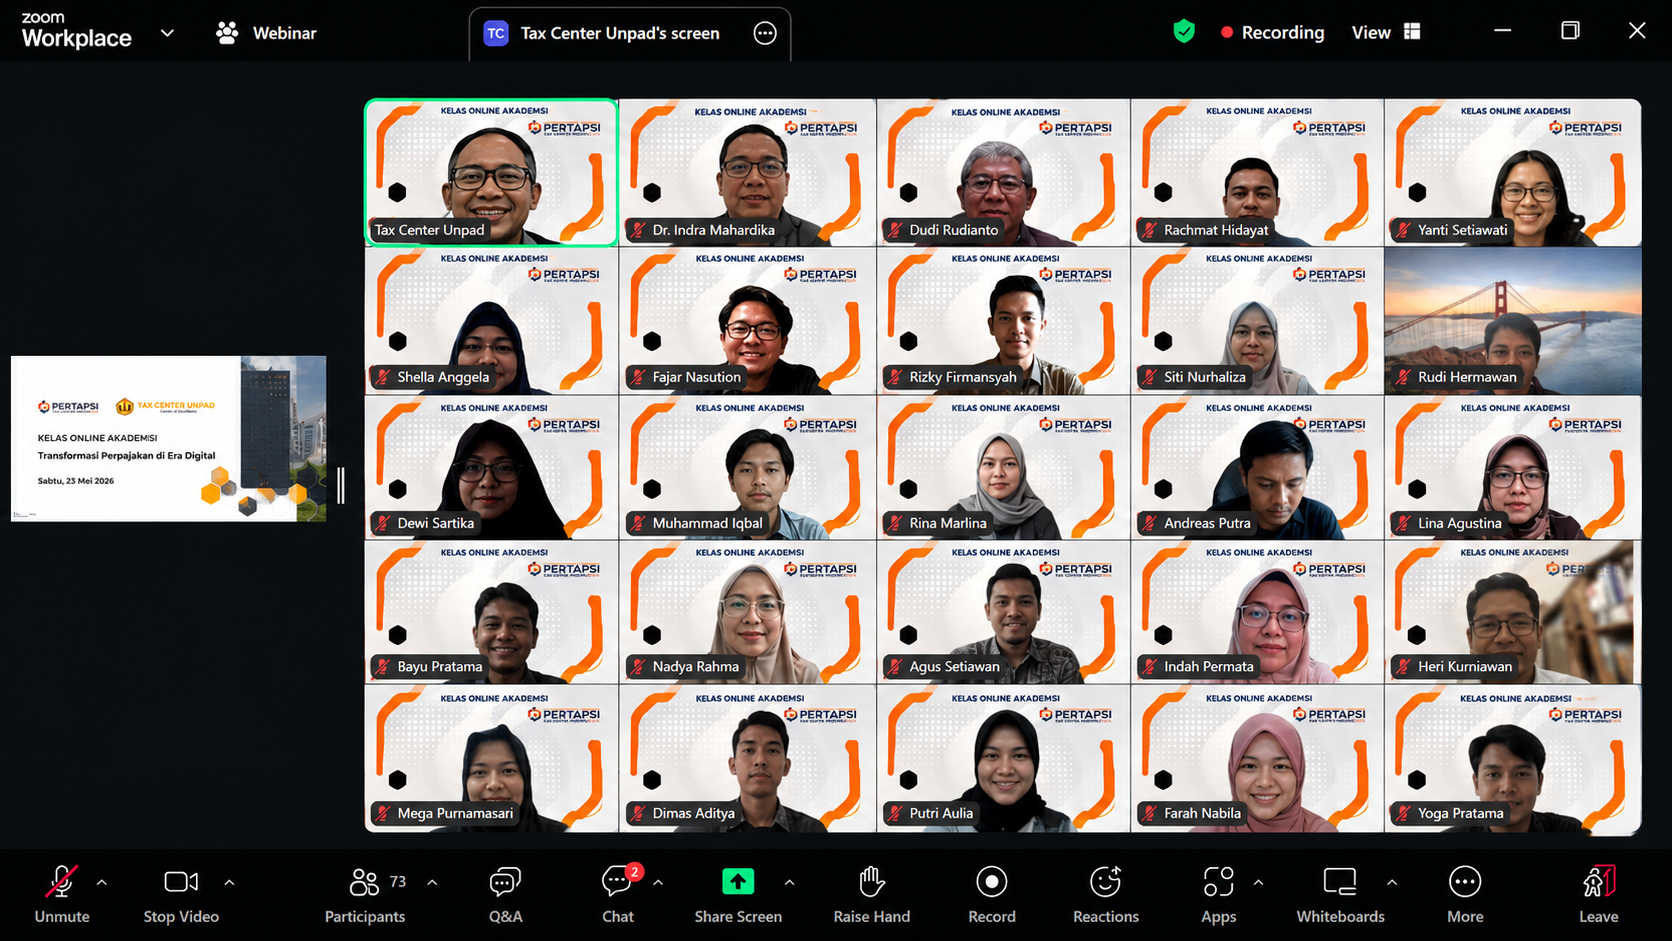
JATINANGOR, BeritaPajak.com – Pada KOMISI (Kelas Online Akademisi) seri Harga Transfer dan Perpajakan episode 2 pada tanggal 16 Maret 2026 membahas Prinsip Hukum Pajak Internasional yang difokuskan pada implementasi PMK 172 Tahun 2023 sebagai regulasi terbaru dalam pengaturan Transfer Pricing Guidlines di Indonesia. Kegiatan ini bertujuan untuk memberikan pemahaman komprehensif terkait upaya pemerintah dalam memperkuat kepastian hukum serta mencegah praktik penghindaran pajak atau Base Erosion and Profit Shifting (BEPS) melalui transaksi antarpihak yang memiliki hubungan istimewa. Rekaman video pembelajaran dapat diikuti melalui Tax Center UNPAD TV pada tautan https://www.youtube.com/live/xCwpp0Szh5I

Presentasi disampaikan oleh Rama Doni, Eko Priyono, Rusdi Lasmana dan Yada Khoiriansyah Umpukaha mahasiswa Program D4 Akuntansi Perpajakan Sekolah Vokasi UNPAD. Dalam paparannya ke-4 mahasiswa menjelaskan bahwa PMK 172 Tahun 2023 menegaskan 2 kunci utama dalam harga transfer. Pertama, ruang lingkup transaksi yang memiliki hubungan istimewa dan penerapan Prinsip Kewajaran dan Kelaziman Usaha (Arm’s Length Principle) sebagai dasar utama dalam menentukan harga transfer. Regulasi ini memberikan kewenangan kepada Direktorat Jenderal Pajak untuk melakukan koreksi atas transaksi afiliasi yang tidak mencerminkan kondisi pasar wajar berdasarkan harga seharusnya bukan sesungguhnya, sehingga laba kena pajak dapat ditentukan secara lebih akurat.

Lebih lanjut, dijelaskan bahwa PMK 172 Tahun 2023 tidak hanya mengatur mengenai koreksi primer (primary adjustment), tetapi juga memperkenalkan pengaturan yang lebih tegas terkait koreksi sekunder (secondary adjustment). Dalam hal ini, selisih nilai transaksi yang tidak sesuai dengan prinsip kewajaran dapat diperlakukan sebagai dividen, sehingga berimplikasi pada pengenaan pajak tambahan seperti PPh Pasal 26. Ketentuan ini menunjukkan adanya upaya pemerintah dalam menutup celah praktik abuse of business dalam transfer mispricing yang berpotensi merugikan penerimaan negara. Selain itu dalam PMK 172 Tahun 2023 juga diatur tentang koreksi penyesuaian (corresponding adjustment) dengan syarat menyetujui penentuan Harga Transfer oleh DJP dan tidak mengajukan upaya hukum.

Selain itu, pemateri juga menyoroti pentingnya dokumentasi transfer pricing (Transfer Pricing Documentation/TP Doc) yang terdiri atas Master File, Local File, dan Country-by-Country Reporting (CbCR). Kewajiban ini berfungsi sebagai alat pembuktian bagi wajib pajak bahwa transaksi yang dilakukan telah sesuai dengan prinsip Arm’s Length Principle, sekaligus menjadi instrumen utama dalam proses pengawasan maupun pemeriksaan pajak.
Baca Juga

PMK 118/2024 Perkuat Kepastian Upaya Hukum Wajib Pajak

20 Apr 2026 WIB
37
Status Pajak Ekspatriat Jadi Kunci Penerapan PPh Pasal 26

Status Pajak Ekspatriat Jadi Kunci Penerapan PPh Pasal 26

23 Jun 2026 WIB
47
Maksi USB Bahas Manajemen PPh Pasal 21

Maksi USB Bahas Manajemen PPh Pasal 21

16 Feb 2026 WIB
40

Agus Puji Priyono sebagai dosen pembimbing juga memberikan penjelasan sejarah regulasi transfer pricing di Indonesia diatur sejak PMK 213 Tahun 2016 mengakomodir lanskap transfer pricing global yang diatur dalam BEPS Aksi 8-10 tentang menyelaraskan hasil penetapan harga transfer dengan penciptaan nilai dan BEPS Aksi 13 tentang TP Doc. Selanjutnya TP Guidline Indonesia 2023 juga telah mengikuti perkembangan global yang diatur oleh OECD TP Guidelines 2022 dan UN TP Manual 2021 sebagai petunjuk dalam kebijakan yang mengatur TP Doc, Mutual Agreement Procedure (PMK 49/2019), dan Advanced Pricing Agreement (PMK 22/2020) dalam satu regulasi.

Editor: Agus Puji Priyono

Editor
Agus Puji Priyono Diperbarui pada 30 Agu 2026 09:04 WIB
Tags: Arm’s Length PrincipleBEPSHarga TransferHubungan IstimewaPKKUPMK 172Transfer Pricing
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB
Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

13 Sep 2026 WIB
Ketika Negara Sumber Merelakan Haknya

Ketika Negara Sumber Merelakan Haknya

5 Sep 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz