Senin, 16 November 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Opini Pajak › Memahami Hukum Pajak melalui PMK 70/2022

Asep Sumarno

Asep Sumarno

Mahasiswa S1 Akuntansi Fakultas Ekonomis Bisnis Universitas Padjadjaran  

Opini Pajak Sarjana/Diploma

Memahami Hukum Pajak melalui PMK 70/2022

PMK 70/2022 memperjelas batas pengenaan PPN dan pajak daerah pada transaksi dalam kehidupan sehari-hari

15 Nov 2026 17:00 WIB
1
A A
0
Memahami Hukum Pajak melalui PMK 70/2022

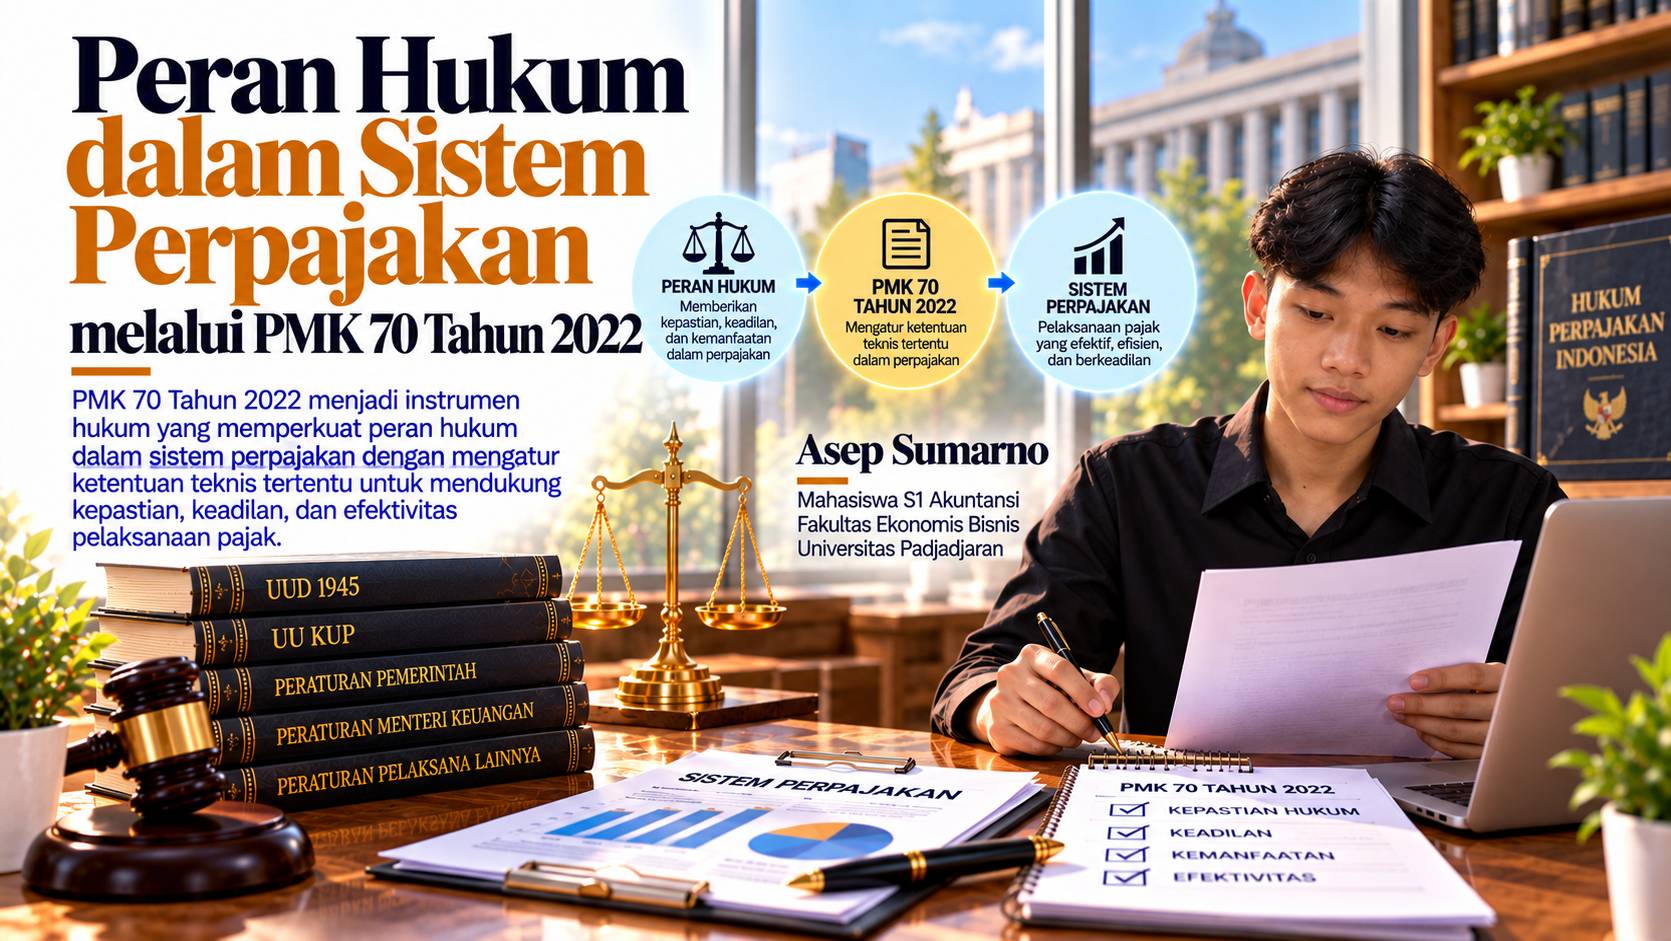
Foto Ilustrasi (AI): Peran hukum dalam sistem perpajakan melalui PMK 70 Tahun 2022.

0
SHARES
4
VIEWS

Ketika seseorang makan di restoran atau membayar parkir, ia mungkin melihat pungutan pajak tanpa memahami dasar hukumnya. Padahal, jenis pajak yang berlaku tidak selalu sama. Setiap pungutan harus mengikuti ketentuan yang menetapkan objek, kewenangan, dan batas penerapannya.

Persoalan tersebut menunjukkan pentingnya hukum dalam mengatur hubungan negara dan masyarakat. Hukum bukan hanya dasar pemungutan, tetapi juga pembatas kewenangan pemerintah. Dalam perpajakan, ketepatan dasar hukum menentukan perlindungan hak sekaligus kepastian kewajiban wajib pajak.

Hukum Membatasi Kewenangan Pemungutan Pajak

Pasal 23A UUD 1945 menegaskan bahwa pajak dan pungutan lain yang bersifat memaksa diatur dengan undang-undang. Prinsip legalitas ini menuntut negara memiliki landasan yang sah sebelum memungut pajak. Masyarakat pun berhak memahami jenis dan dasar pungutan yang dikenakan.
Baca Juga

Aturan Baru PPh Final 0,5%: Pemerintah Tetap Mendukung UMKM

Aturan Baru PPh Final 0,5%: Pemerintah Tetap Mendukung UMKM

16 Jul 2026 WIB
144
Shadow Economy dan Tantangan Memperluas Basis Pajak

Shadow Economy dan Tantangan Memperluas Basis Pajak

26 Agu 2026 WIB
42
Sentimen Publik sebagai Alarm Dini Implementasi Coretax

Sentimen Publik sebagai Alarm Dini Implementasi Coretax

18 Agu 2026 WIB
31

Hukum pajak sebagai bagian dari hukum publik mengatur kewenangan negara serta hak dan kewajiban wajib pajak. Pengaturannya meliputi subjek, objek, dan mekanisme pemungutan. Ketentuan teknis kemudian menjabarkan pelaksanaan aturan sepanjang tidak melampaui kewenangan yang diberikan.

Karena itu, memahami perpajakan tidak cukup dengan menghafal pasal. Masyarakat perlu mengetahui hubungan antara undang-undang, peraturan pelaksana, dan transaksi yang terjadi. Pemahaman tersebut membantu membedakan pungutan yang memiliki dasar hukum dengan pungutan yang perlu dipertanyakan.

PMK 70/2022 dan Perlakuan PPN

Contoh penerapan prinsip tersebut terdapat dalam Peraturan Menteri Keuangan Nomor 70/PMK.03/2022, yang berlaku sejak 1 April 2022. Peraturan ini memperinci makanan, minuman, dan jasa tertentu yang tidak dikenai Pajak Pertambahan Nilai (PPN). Pengaturannya mencakup kesenian dan hiburan, perhotelan, tempat parkir, serta boga atau katering.

Pada transaksi restoran, misalnya, makanan dan minuman yang memenuhi kriteria PMK tersebut tidak dikenai PPN. Ketentuan yang sama berlaku bagi layanan katering yang memenuhi persyaratan tertentu. Namun, perlakuan tersebut tidak otomatis berlaku untuk seluruh penjualan makanan dan minuman.

Pasal 4 membedakan makanan dan minuman yang disajikan restoran dari penyerahan oleh toko swalayan atau pabrik makanan dan minuman. Perbedaan ini menunjukkan bahwa karakteristik kegiatan usaha menentukan perlakuan PPN. Barang yang sama belum tentu memperoleh perlakuan pajak yang sama ketika bentuk penyerahannya berbeda.

Perbedaan serupa berlaku pada jasa parkir. Penyediaan tempat parkir dan layanan parkir valet termasuk jasa yang tidak dikenai PPN. Sebaliknya, Pasal 7 menetapkan jasa pengelolaan tempat parkir sebagai jasa yang dikenai PPN. Karena itu, penentuan pajak memerlukan pemeriksaan bentuk layanan dan hubungan transaksinya.

Contoh tersebut memperlihatkan fungsi norma teknis dalam memberikan kepastian hukum. Peraturan tidak cukup hanya menyebutkan nama sektor usaha. Regulasi juga perlu menetapkan kriteria yang membedakan transaksi satu dengan lainnya agar penerapannya tidak keliru.

Batas PPN dan Kewenangan Pajak Daerah

Transaksi yang tidak dikenai PPN bukan berarti otomatis bebas dari seluruh jenis pajak. Sejumlah transaksi restoran, perhotelan, parkir, dan hiburan dapat menjadi objek Pajak Barang dan Jasa Tertentu (PBJT). Dasarnya terdapat dalam UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.

PBJT termasuk pajak daerah sehingga penerapannya perlu memperhatikan peraturan daerah yang berlaku. Dengan demikian, status tidak dikenai PPN harus dibedakan dari ada atau tidaknya kewajiban PBJT. Pembedaan ini penting agar masyarakat tidak menyamakan seluruh pungutan pada transaksi sehari-hari.

Pembagian kewenangan tersebut menegaskan fungsi hukum sebagai penentu batas tindakan pemerintah. Pemerintah pusat dan daerah harus menjalankan pemungutan sesuai kewenangan serta jenis pajaknya. Pelaku usaha juga membutuhkan kejelasan tersebut agar dapat menerapkan kewajiban perpajakan secara tepat.

Pada akhirnya, PMK 70/2022 memperlihatkan bahwa hukum perpajakan bekerja melalui ketentuan yang jelas dan dapat diterapkan. Masyarakat tidak cukup mengetahui bahwa transaksi tertentu dikenai pajak. Mereka juga perlu memahami jenis, dasar, dan pihak yang berwenang memungutnya. Kepastian hukum tumbuh ketika kewajiban pajak dapat dipahami dan dipertanggungjawabkan.

Editor
Dedi Sugianto Diperbarui pada 15 Nov 2026 17:00 WIB
Tags: Asas Legalitas PajakHukum PajakPajak DaerahPajak Pertambahan NilaiPMK 70 Tahun 2022
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • SP2DK Google Ads dan Cloud: Tantangan PPh 26

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan: Antara Modernisasi dan Keadilan Pajak

    0 shares
    Share 0 Tweet 0

TERBARU

Memahami Hukum Pajak melalui PMK 70/2022

Memahami Hukum Pajak melalui PMK 70/2022

15 Nov 2026 WIB
Asas dan Norma Pajak dalam PMK 66 Tahun 2023

Asas dan Norma Pajak dalam PMK 66 Tahun 2023

15 Nov 2026 WIB
PMK 66 Tahun 2023 dan Legitimasi Pajak Natura

PMK 66 Tahun 2023 dan Legitimasi Pajak Natura

15 Nov 2026 WIB
PMK 164/2023: Kepastian Hukum dan Kepatuhan UMKM

PMK 164/2023: Kepastian Hukum dan Kepatuhan UMKM

15 Nov 2026 WIB
Memahami PPh 25 dan Cara Menghitung Angsurannya

Memahami PPh 25 dan Cara Menghitung Angsurannya

13 Nov 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • Tak Berkategori
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

Memahami Hukum Pajak melalui PMK 70/2022

Memahami Hukum Pajak melalui PMK 70/2022

15 Nov 2026 WIB
Asas dan Norma Pajak dalam PMK 66 Tahun 2023

Asas dan Norma Pajak dalam PMK 66 Tahun 2023

15 Nov 2026 WIB
PMK 66 Tahun 2023 dan Legitimasi Pajak Natura

PMK 66 Tahun 2023 dan Legitimasi Pajak Natura

15 Nov 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz